





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
8 cổ phiếu được CTCK chọn mặt gửi vàng, kỳ vọng tăng tới 50%
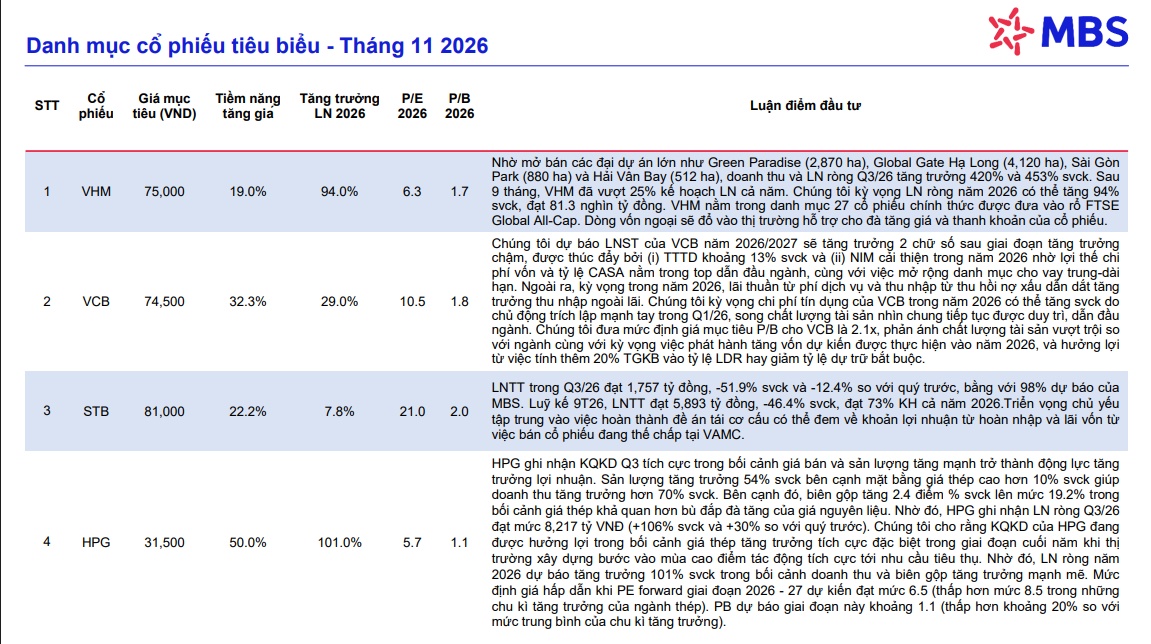
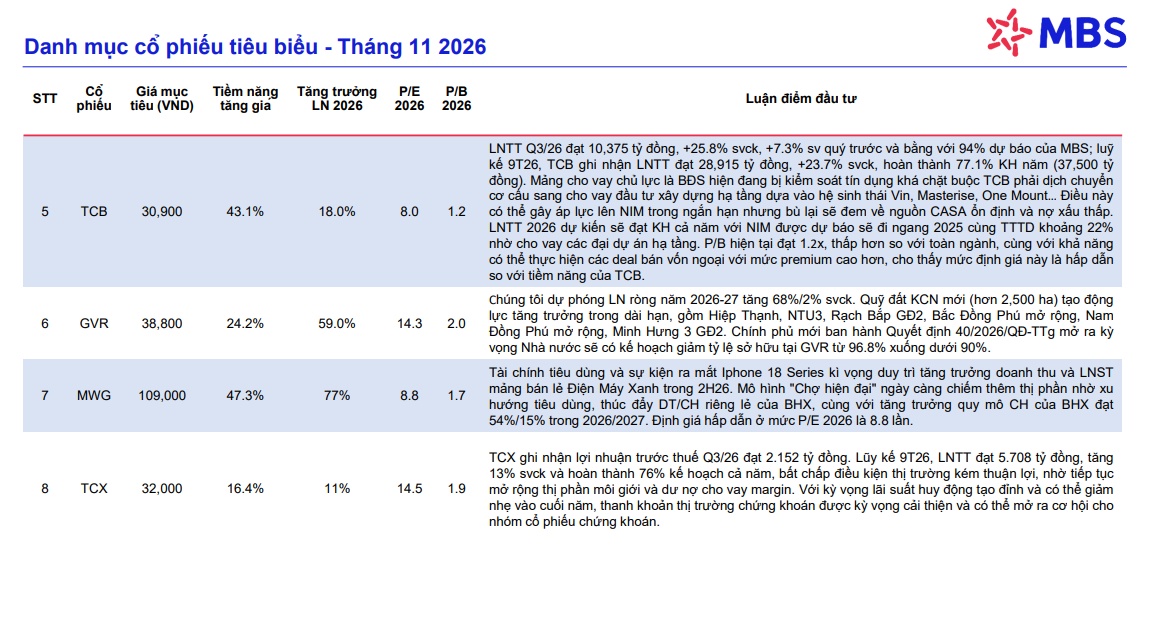
Trong báo cáo mới đây, MBS đã đưa ra khuyến nghị với 8 mã chứng khoán trong tháng 11
VHM:
Nhờ mở bán các đại dự án lớn như Green Paradise (2,870 ha), Global Gate Hạ Long (4,120 ha), Sài Gòn Park (880 ha) và Hải Vân Bay (512 ha), doanh thu và LN ròng Q3/26 tăng trưởng 420% và 453% svck. Sau 9 tháng, VHM đã vượt 25% kế hoạch LN cả năm. Chúng tôi kỳ vọng LN ròng năm 2026 có thể tăng 94% svck, đạt 81.3 nghìn tỷ đồng. VHM nằm trong danh mục 27 cổ phiếu chính thức được đưa vào rổ FTSE Global All-Cap. Dòng vốn ngoại sẽ đổ vào thị trường hỗ trợ cho đà tăng giá và thanh khoản của cổ phiếu.
VCB:
Chúng tôi dự báo LNST của VCB năm 2026/2027 sẽ tăng trưởng 2 chữ số sau giai đoạn tăng trưởng chậm, được thúc đẩy bởi (i) TTTD khoảng 13% svck và (ii) NIM cải thiện trong năm 2026 nhờ lợi thế chi phí vốn và tỷ lệ CASA nằm trong top dẫn đầu ngành, cùng với việc mở rộng danh mục cho vay trung-dài hạn. Ngoài ra, kỳ vọng trong năm 2026, lãi thuần từ phí dịch vụ và thu nhập từ thu hồi nợ xấu dẫn dắt tăng trưởng thu nhập ngoài lãi. Chúng tôi kỳ vọng chi phí tín dụng của VCB trong năm 2026 có thể tăng svck do chủ động trích lập mạnh tay trong Q1/26, song chất lượng tài sản nhìn chung tiếp tục được duy trì, dẫn đầu ngành. Chúng tôi đưa mức định giá mục tiêu P/B cho VCB là 2.1x, phản ánh chất lượng tài sản vượt trội so với ngành cùng với kỳ vọng việc phát hành tăng vốn dự kiến được thực hiện vào năm 2026, và hưởng lợi từ việc tính thêm 20% TGKB vào tỷ lệ LDR hay giảm tỷ lệ dự trữ bắt buộc
HPG:
HPG ghi nhận KQKD Q3 tích cực trong bối cảnh giá bán và sản lượng tăng mạnh trở thành động lực tăng trưởng lợi nhuận. Sản lượng tăng trưởng 54% svck bên cạnh mặt bằng giá thép cao hơn 10% svck giúp doanh thu tăng trưởng hơn 70% svck. Bên cạnh đó, biên gộp tăng 2.4 điểm % svck lên mức 19.2% trong bối cảnh giá thép khả quan hơn bù đắp đà tăng của giá nguyên liệu. Nhờ đó, HPG ghi nhận LN ròng Q3/26 đạt mức 8,217 tỷ VNĐ (+106% svck và +30% so với quý trước). Chúng tôi cho rằng KQKD của HPG đang được hưởng lợi trong bối cảnh giá thép tăng trưởng tích cực đặc biệt trong giai đoạn cuối năm khi thị trường xây dựng bước vào mùa cao điểm tác động tích cực tới nhu cầu tiêu thụ. Nhờ đó, LN ròng năm 2026 dự báo tăng trưởng 101% svck trong bối cảnh doanh thu và biên gộp tăng trưởng mạnh mẽ. Mức định giá hấp dẫn khi PE forward giai đoạn 2026 - 27 dự kiến đạt mức 6.5 (thấp hơn mức 8.5 trong những chu kì tăng trưởng của ngành thép). PB dự báo giai đoạn này khoảng 1.1 (thấp hơn khoảng 20% so với mức trung bình của chu kì tăng trưởng).
TCB:
LNTT Q3/26 đạt 10,375 tỷ đồng, +25.8% svck, +7.3% sv quý trước và bằng với 94% dự báo của MBS; luỹ kế 9T26, TCB ghi nhận LNTT đạt 28,915 tỷ đồng, +23.7% svck, hoàn thành 77.1% KH năm (37,500 tỷ đồng). Mảng cho vay chủ lực là BĐS hiện đang bị kiểm soát tín dụng khá chặt buộc TCB phải dịch chuyển cơ cấu sang cho vay đầu tư xây dựng hạ tầng dựa vào hệ sinh thái Vin, Masterise, One Mount… Điều này có thể gây áp lực lên NIM trong ngắn hạn nhưng bù lại sẽ đem về nguồn CASA ổn định và nợ xấu thấp. LNTT 2026 dự kiến sẽ đạt KH cả năm với NIM được dự báo sẽ đi ngang 2025 cùng TTTD khoảng 22% nhờ cho vay các đại dự án hạ tầng. P/B hiện tại đạt 1.2x, thấp hơn so với toàn ngành, cùng với khả năng có thể thực hiện các deal bán vốn ngoại với mức premium cao hơn, cho thấy mức định giá này là hấp dẫn so với tiềm năng của TCB.
MWG:
Tài chính tiêu dùng và sự kiện ra mắt Iphone 18 Series kì vọng duy trì tăng trưởng doanh thu và LNST mảng bán lẻ Điện Máy Xanh trong 2H26. Mô hình "Chợ hiện đại" ngày càng chiếm thêm thị phần nhờ xu hướng tiêu dùng, thúc đẩy DT/CH riêng lẻ của BHX, cùng với tăng trưởng quy mô CH của BHX đạt 54%/15% trong 2026/2027. Định giá hấp dẫn ở mức P/E 2026 là 8.8 lần.
TCX:
TCX ghi nhận lợi nhuận trước thuế Q3/26 đạt 2.152 tỷ đồng. Lũy kế 9T26, LNTT đạt 5.708 tỷ đồng, tăng 13% svck và hoàn thành 76% kế hoạch cả năm, bất chấp điều kiện thị trường kém thuận lợi, nhờ tiếp tục mở rộng thị phần môi giới và dư nợ cho vay margin. Với kỳ vọng lãi suất huy động tạo đỉnh và có thể giảm nhẹ vào cuối năm, thanh khoản thị trường chứng khoán được kỳ vọng cải thiện và có thể mở ra cơ hội cho nhóm cổ phiếu chứng khoán.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


