





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vì sao cổ phiếu chứng khoán hụt hơi giữa nhiều kỳ vọng?
Dù được kỳ vọng hưởng lợi từ việc nâng hạng thị trường và sự phát triển của thị trường vốn, nhóm cổ phiếu chứng khoán lại giảm hơn 24% từ đầu năm. Trong ngắn hạn, triển vọng lợi nhuận ngắn hạn kém tích cực và sự phân hóa giữa các doanh nghiệp được cho là những yếu tố khiến nhóm này chưa lấy lại sức hút.
Cổ phiếu chứng khoán tụt lại xa so với thị trường
Theo VietstockFinance, tính đến ngày 09/10/2026, chỉ số ngành chứng khoán giảm 23.46% so với đầu năm, sâu hơn nhiều so với mức giảm 2.77% của VN-Index. Nếu xét trong một năm qua, nhóm này mất 39.92%, trong khi chỉ số chung tăng 2.19%.
Khoảng cách càng rõ khi mở rộng khung thời gian lên ba năm, chỉ số ngành chứng khoán tăng 7.18%, thấp hơn đáng kể mức tăng 53.75% của VN-Index. Những con số chỉ ra rằng, nhóm cổ phiếu chứng khoán chưa tạo được mức sinh lời tương xứng với diễn biến chung.
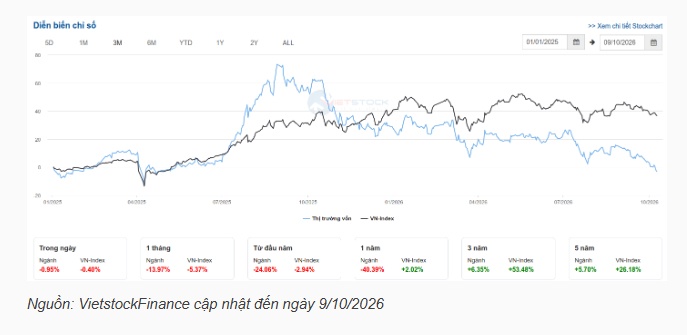
Một yếu tố quan trọng là VN-Index hiện không phản ánh đầy đủ diễn biến của phần lớn cổ phiếu, do chịu ảnh hưởng lớn từ một số cổ phiếu vốn hóa lớn. Dù vậy, điều này không thể che đi bức tranh đầy ảm đạm của nhóm cổ phiếu chứng khoán.
Thống kê 43 cổ phiếu ngành chứng khoán đến phiên 09/10/2026 cho thấy, có khoảng 80% số mã đã giảm hơn 20% so với đỉnh gần nhất. Đây là ngưỡng thường được sử dụng để xác định trạng thái “thị trường gấu”, phản ánh mức chiết khấu lớn của tài sản sau giai đoạn tăng giá trước đó.
Phần lớn cổ phiếu chứng khoán giảm giá so với đầu năm 2026, sâu nhất phải kể đến APG giảm 61.44%, CSI giảm 50.71%, VDS giảm 44.56%, FTS giảm 40.63% và VIX giảm 37.91%. Trong khi đó, ngành chỉ ghi nhận 4 mã tăng giá là ABW tăng 22.88%, HCM tăng 21.51%, VUA tăng 11.28% và HAC tăng 3.49%.
Diễn biến này đặt ra câu hỏi: Vì sao cổ phiếu chứng khoán vẫn suy yếu trong bối cảnh thị trường có nhiều kỳ vọng lớn - từ việc được FTSE Russell nâng hạng lên thị trường Mới nổi cận biên đến phát triển thị trường vốn?
Kỳ vọng dài hạn chưa xóa được áp lực ngắn hạn
Nhóm cổ phiếu chứng khoán thiếu sức hút giữa lúc thị trường vốn Việt Nam liên tục có những bước tiến lớn - Ảnh minh họa.
Theo ông Võ Kim Phụng - Trưởng phòng Phân tích, Chứng khoán Beta, nhóm cổ phiếu chứng khoán có độ nhạy cao với chu kỳ thị trường do kết quả kinh doanh phụ thuộc vào thanh khoản, dư nợ margin, lãi suất và hoạt động tự doanh. Vì vậy, khi kỳ vọng thị trường thay đổi theo hướng thận trọng, điển hình như giai đoạn gần đây, cổ phiếu chứng khoán thường điều chỉnh mạnh hơn thị trường chung.
Bên cạnh đó, thanh khoản suy giảm tác động trực tiếp đến doanh thu môi giới, trong khi nhu cầu sử dụng margin cũng chịu ảnh hưởng khi nhà đầu tư giảm đòn bẩy. Quý 3/2026, giá trị giao dịch bình quân trên HOSE và HNX khoảng 18.13 ngàn tỷ đồng/ngày, giảm 46% so với quý đầu năm và giảm 58% so với cùng kỳ năm trước. Tại HOSE, giá trị giao dịch 9 tháng đạt khoảng 4.3 triệu tỷ đồng, giảm gần 12% so với cùng kỳ năm 2025. Trong khi đó, việc phần lớn cổ phiếu điều chỉnh cũng tạo áp lực lên danh mục tự doanh của các công ty chứng khoán.
Theo ông Phụng, một yếu tố khác là kỳ vọng tăng trưởng đã được phản ánh vào giá từ trước. Do thường được kỳ vọng hưởng lợi sớm từ các yếu tố như nâng hạng thị trường và tăng trưởng thanh khoản, cổ phiếu chứng khoán có thể điều chỉnh trước khi kết quả kinh doanh thực tế suy giảm. Khi thanh khoản yếu, khối ngoại bán ròng, lãi suất và bất ổn gia tăng, thị trường có thể đồng thời điều chỉnh cả dự báo lợi nhuận và định giá của nhóm này.
Ngoài ra, chi phí vốn cao và cạnh tranh margin gây sức ép lên biên lợi nhuận, trong khi cuộc đua tăng vốn làm gia tăng quy mô vốn cần tạo ra lợi nhuận. Nếu lợi nhuận tăng chậm hơn vốn chủ sở hữu, ROE suy giảm, sẽ gây thêm áp lực lên định giá.
Trong báo cáo chiến lược công bố hồi đầu năm 2026, Chứng khoán Sài Gòn - Hà Nội (SHS) đưa ra quan điểm Trung lập đối với ngành chứng khoán và tiếp tục duy trì đánh giá này trong báo cáo triển vọng nửa cuối năm.
Mới nhất, tại báo cáo chiến lược tháng 10, SHS dự báo lợi nhuận quý 3/2026 của ngành chứng khoán giảm 25% so với cùng kỳ năm trước và cả năm tăng không quá mạnh, ở mức 11%. Trong ngắn hạn, ngành sẽ chịu áp lực khi thanh khoản giảm 55 - 60% so với cùng kỳ, kéo doanh thu môi giới đi xuống. Biên lãi cho vay ký quỹ cũng có thể thu hẹp do chi phí vốn tăng, trong khi kết quả tự doanh nhạy cảm với biến động của VN-Index.
Nâng hạng thị trường được kỳ vọng mở thêm dư địa tăng trưởng cho ngành chứng khoán thông qua môi giới, cho vay margin, tư vấn và cung cấp dịch vụ cho nhà đầu tư tổ chức. Cùng với đó, nhu cầu huy động vốn qua thị trường có thể thúc đẩy hoạt động ngân hàng đầu tư khi quy mô và thanh khoản thị trường cải thiện.
Tuy nhiên, tác động tích cực không nhất thiết chuyển hóa ngay thành tăng trưởng lợi nhuận. Dòng vốn mới cần được chuyển thành giao dịch và nhu cầu sử dụng dịch vụ, trong khi mức độ hưởng lợi sẽ khác nhau giữa các công ty tùy thuộc thị phần, năng lực tài chính và khả năng phát triển sản phẩm.
Tựu trung, ngành chứng khoán vẫn đối mặt với những trở ngại trong hoạt động kinh doanh, dù triển vọng dài hạn được hỗ trợ bởi các câu chuyện nâng hạng và phát triển thị trường vốn. Khi những kỳ vọng chưa chuyển hóa thành sự cải thiện rõ rệt trong kết quả kinh doanh, giá cổ phiếu có thể chưa tìm được động lực phục hồi bền vững.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


