





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành Ngân Hàng (P3/Bài 2): Hệ sinh thái, phân khúc và chiến lược kinh doanh của mỗi ngân hàng
Phần 2: Xu thế phát triển của ngành ngân hàng trên Thế giới và Việt Nam:
Ngành ngân hàng toàn cầu đang bước vào một kỷ nguyên chuyển đổi sâu rộng, nơi công nghệ định hình lại hoàn toàn chuỗi giá trị và phương thức tương tác với khách hàng. Theo dữ liệu từ VPBS, sự phát triển này được thúc đẩy bởi sáu xu hướng lõi:
Thứ nhất, mô hình Ngân hàng Phi chi nhánh (như Atom bank, mBank, digibank) đang tận dụng triệt để công nghệ để giảm thiểu chi phí vận hành vật lý.
Thứ hai, xu hướng Ngân hàng mở (Open Banking) với các đại diện như Tide hay Starling Bank cho phép khách hàng chia sẻ dữ liệu một cách an toàn, phá vỡ thế độc quyền thông tin của các nhà băng truyền thống.
Thứ ba, nền tảng di động đã chính thức trở thành kênh giao tiếp chính của mảng ngân hàng bán lẻ, được minh chứng qua sự phổ biến của Google Wallet, Paytm hay Alipay.
Kế đến, các phương thức thanh toán qua định danh (ID) như Apple Pay hay hệ thống của Mastercard đang nổi lên như một giải pháp thanh toán tiện lợi và bảo mật hàng đầu.
Cùng với đó, sự trỗi dậy mạnh mẽ của các công ty Fintech (điển hình như Revolut, TransferWise) đang mang đến những giải pháp tài chính sáng tạo và tiết kiệm chi phí, tạo ra áp lực cạnh tranh trực diện.
Cuối cùng, Trí tuệ nhân tạo (AI) đang được các định chế lớn như UBS ứng dụng sâu rễ nhằm cải thiện đột phá trải nghiệm và dịch vụ khách hàng. Bắt nhịp với quỹ đạo toàn cầu này, hệ thống ngân hàng tại Việt Nam cũng đang manh nha bước ra khỏi ranh giới tín dụng truyền thống để xây dựng và mở rộng hệ sinh thái số. Động thái này nhằm tích hợp liền mạch các dịch vụ thanh toán, tiêu dùng, bảo hiểm và đầu tư trên cùng một nền tảng, giúp các nhà băng nội địa giữ vững pháo đài dữ liệu và bảo vệ thị phần trước sự xâm nhập của các công ty công nghệ tài chính.
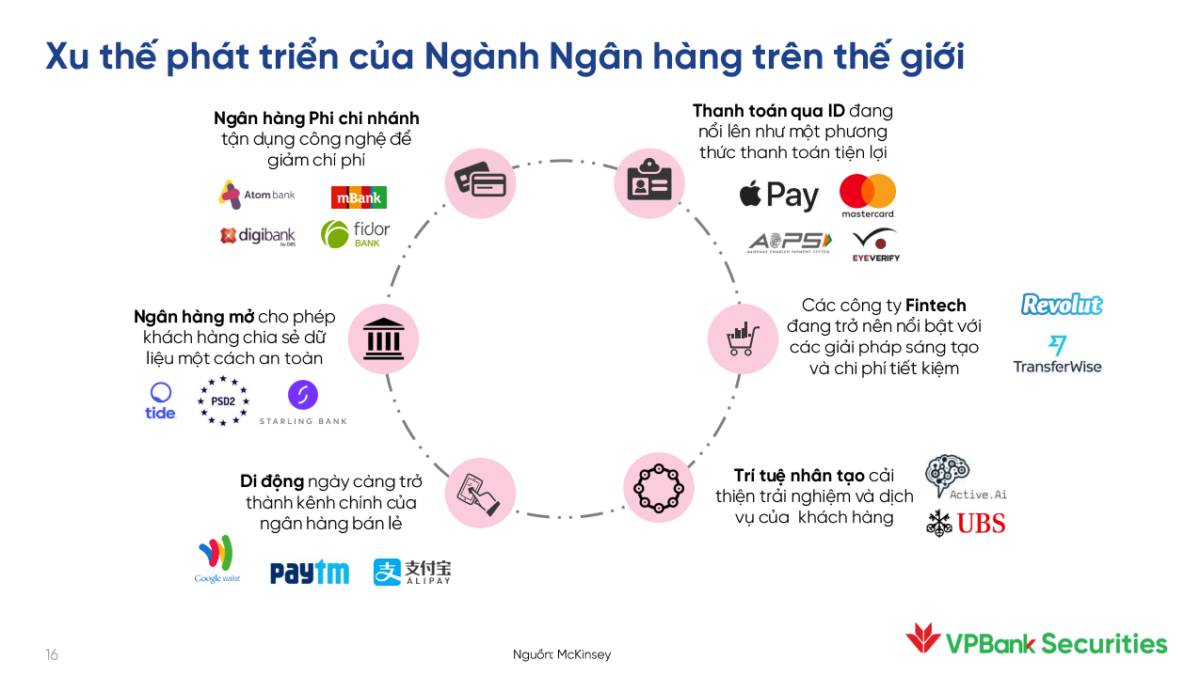
Nguồn: VPBS
Thuật ngữ "hệ sinh thái" xuất hiện dày đặc trong các báo cáo chiến lược ngân hàng (điển hình như TCB, ACB), nhưng nội hàm lại dao động rất lớn: từ một ứng dụng số đơn thuần đến một định chế tài chính phức hợp. Để tránh các diễn giải chung chung, chúng ta có thể mô hình hóa hệ sinh thái của một ngân hàng thành ba vòng tròn đồng tâm, với mỗi vòng mang lại một đặc quyền và một tập hợp rủi ro riêng biệt.
Vòng trong cùng (Hệ sinh thái vệ tinh): Bao gồm các công ty tài chính con mà ngân hàng nắm quyền kiểm soát: bảo hiểm (Techcom Life, MB Ageas Life, BIC, VBI), tài chính tiêu dùng (FE Credit/VPBank SMBC Finance, HD Saison, MCredit/MB Shinsei, SFinance) và chứng khoán (TCBS, MBS, Chứng khoán HD, VCBS).
Vòng ngoài cùng (Hệ sinh thái khách hàng mỏ neo): Gắn liền với chuỗi giá trị của các cổ đông lớn hoặc đối tác nền tảng: Masan tại TCB, Viettel tại MBB, VNPost tại LPB, VNPT tại MSB, FPT và DOJI tại TPB, Sovico tại HDB, hay Gelex tại EIB.
Mỗi vòng cung cấp cho ngân hàng một xung lực tăng trưởng hoàn toàn khác nhau. Vòng trong mở rộng nguồn thu phí phi tín dụng, nhưng đồng thời có thể kéo rủi ro tín dụng tiêu dùng vào thẳng báo cáo hợp nhất. Vòng giữa bồi đắp nguồn vốn cấp 1, chuyển giao công nghệ quản trị rủi ro chuẩn quốc tế và tệp khách hàng doanh nghiệp ngoại. Vòng ngoài mang đến đặc quyền bán chéo (cross-selling) và tệp tiền gửi giá rẻ, nhưng lại phơi nhiễm ngân hàng trước rủi ro tập trung tín dụng vào nhóm khách hàng có liên quan.
Thực tiễn về hệ sinh thái của các ngân hàng tại Việt Nam
Trong tổng số 19 ngân hàng được thống kê, có 12 đơn vị đã thiết lập hệ sinh thái tài chính ngoài tín dụng thông qua việc sở hữu từ 50% vốn tại các công ty con (không tính các công ty quản lý nợ và khai thác tài sản - AMC). Mức độ hoàn thiện của các hệ sinh thái vệ tinh này thể hiện sự phân hóa sâu sắc dựa trên quy mô và nhóm sở hữu:
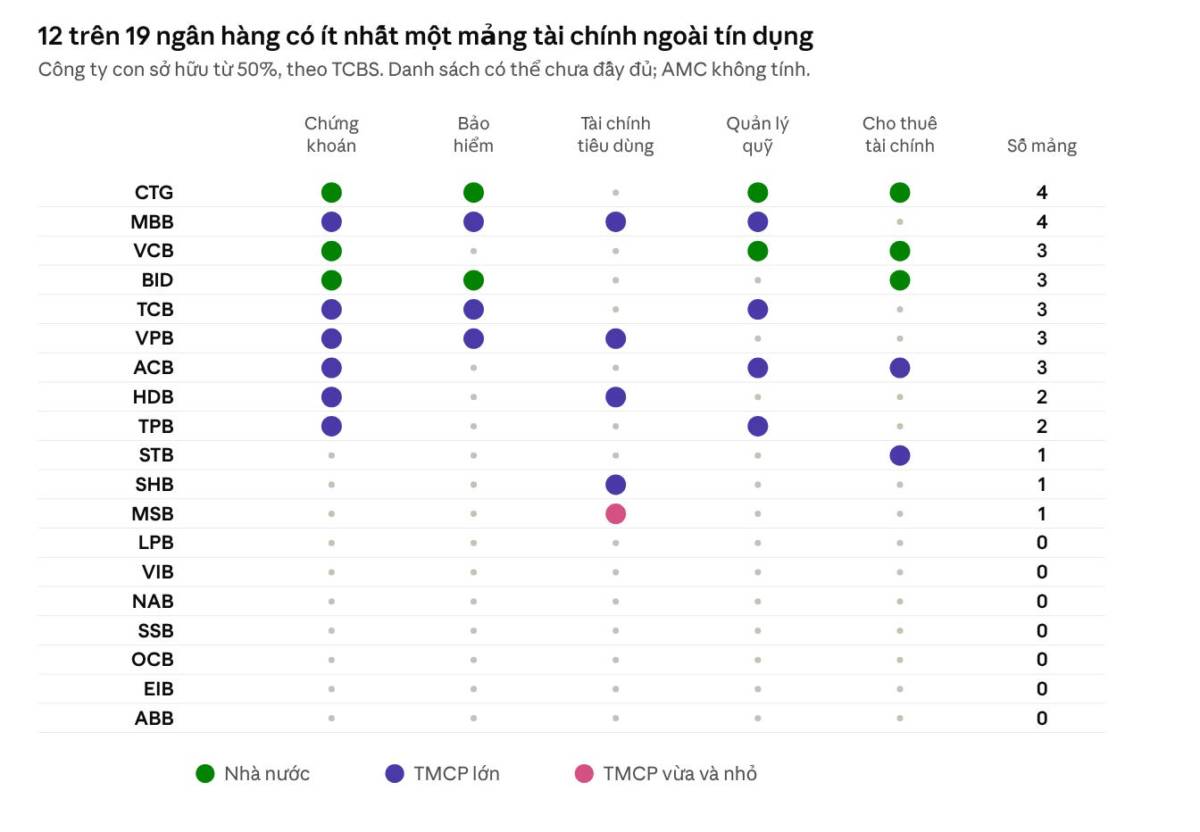
Nhóm dẫn đầu (Sở hữu 4 mảng): CTG (nhóm Nhà nước) và MBB (nhóm TMCP lớn) là hai định chế có hệ sinh thái đa dạng nhất. CTG bao phủ các mảng chứng khoán, bảo hiểm, quản lý quỹ và cho thuê tài chính, trong khi MBB thay thế mảng cho thuê tài chính bằng tài chính tiêu dùng.
Nhóm hệ sinh thái đa dạng (Sở hữu 3 mảng): Bao gồm hai ngân hàng Nhà nước (VCB, BID) và ba ngân hàng TMCP lớn (TCB, VPB, ACB).
Nhóm hệ sinh thái chuyên biệt (Sở hữu 1–2 mảng): Các ngân hàng TMCP lớn như HDB, TPB sở hữu 2 mảng, còn STB và SHB chỉ sở hữu 1 mảng. MSB là đại diện duy nhất của nhóm TMCP vừa và nhỏ góp mặt trong danh sách này với duy nhất mảng tài chính tiêu dùng.
Nhóm chưa có hệ sinh thái (0 mảng): Có tới 7 ngân hàng hoàn toàn vắng bóng các công ty con tài chính phi tín dụng theo tiêu chí này, bao gồm LPB (hiện nay đã có LPBS nhưng thời điểm thống kê chưa có), VIB, NAB, SSB, OCB, EIB và ABB (có chứng khoán ABS).
Xét theo từng cấu phần dịch vụ, chứng khoán là mảnh ghép được các ngân hàng ưu tiên tích hợp nhất khi xuất hiện tại 9 định chế (CTG, MBB, VCB, BID, TCB, VPB, ACB, HDB, TPB). Dữ liệu cũng vạch ra ranh giới rõ rệt về quy mô: toàn bộ 100% ngân hàng Nhà nước đều vận hành hệ sinh thái rộng từ 3 đến 4 mảng, trong khi nhóm TMCP vừa và nhỏ gần như đứng ngoài cuộc đua này.
Hệ sinh thái có thực sự tạo ra giá trị?
Thị trường thường định giá rất cao câu chuyện “hệ sinh thái” dựa trên một nguyên lý kinh tế học vi mô vững chắc: tính kinh tế nhờ phạm vi (economies of scope). Chi phí thâu tóm khách hàng (CAC - Customer Acquisition Cost) là một chi phí chìm gần như cố định. Khi khách hàng đã vượt qua bộ lọc KYC (định danh), mở tài khoản và để lại luồng dữ liệu giao dịch, ngân hàng hoàn toàn có thể bán chéo (cross-sell) thẻ tín dụng, bảo hiểm, chứng khoán hay quỹ đầu tư trên chính nền tảng đó. Chi phí biên (marginal cost) của sản phẩm bán thêm gần như bằng không, trong khi doanh thu biên (marginal revenue) lại tăng vọt.
Nếu cỗ máy hệ sinh thái này thực sự vận hành trơn tru, nó bắt buộc phải để lại “dấu vết” trên báo cáo tài chính ở một trong hai yếu tố sau:
Doanh thu: Tỷ trọng thu nhập phi tín dụng (ngoài lãi) trên tổng thu nhập (TOI) sẽ phình to.
Mặt trận Chi phí: Tỷ lệ chi phí trên thu nhập (CIR) sẽ được nén xuống mức tối thiểu.
Để kiểm chứng giả thuyết này, chúng ta đối chiếu số lượng mảng tài chính vệ tinh (từ 0 đến 4 mảng) của 19 ngân hàng với hai chỉ số trên (tính trung bình giai đoạn 2022–2025).
Bất ngờ thứ nhất: Hệ sinh thái không đảm bảo thu nhập ngoài lãi đột phá
Kết quả định lượng đi ngược hoàn toàn với thông điệp marketing thường thấy. Tỷ trọng thu nhập ngoài lãi trung bình của nhóm sở hữu 3–4 mảng đạt 23,3%, nhóm 1–2 mảng đạt 20,4%, trong khi nhóm không có hệ sinh thái (0 mảng) lại đạt tới 22,8%. Hệ số tương quan (r) chỉ vỏn vẹn 0,08 – nghĩa là số lượng công ty con gần như vô can đến cấu trúc doanh thu.
Sự “lệch pha” này có thể được bóc tách qua ba lăng kính (theo thứ tự độ tin cậy giảm dần):
Bản chất kế toán của tài chính tiêu dùng: Các công ty tài chính tiêu dùng và cho thuê tài chính kiếm tiền bằng lãi suất cho vay. Khi hợp nhất vào báo cáo của ngân hàng mẹ, dòng tiền này được hạch toán thẳng vào thu nhập lãi thuần, tức là bơm căng NIM chứ không chuyển thành thu nhập ngoài lãi. Điều này giải thích nghịch lý của nhóm VPB, HDB, VIB: họ sở hữu NIM cao nhất thị trường nhưng tỷ trọng ngoài lãi lại thấp nhất (18,9%), dù VPB và HDB đang nắm giữ các cỗ máy tài chính tiêu dùng khổng lồ.
Hiệu ứng toán học của tỷ số (Ratio Effect): Tỷ trọng ngoài lãi là một thương số. Khi NIM toàn ngành sụt giảm (do chi phí vốn tăng hoặc room tín dụng hẹp), mẫu số co lại, tự động đẩy tỷ trọng ngoài lãi tăng lên về mặt toán học dù giá trị tuyệt đối không đổi. Những biến động biên độ lớn như ABB (nhảy từ 16,1% lên 40,6%) hay STB (rơi từ 34,4% xuống 16,8%) trong 4 năm là minh chứng cho sự nhiễu loạn của chỉ số này.
Sức mạnh của mô hình Bancassurance độc quyền (Giả thuyết): Một ngân hàng không cần sở hữu công ty bảo hiểm riêng vẫn có thể tạo ra nguồn thu khổng lồ thông qua phí trả trước (upfront fee) và hoa hồng từ việc ký kết hợp đồng phân phối độc quyền với các hãng bảo hiểm ngoại.
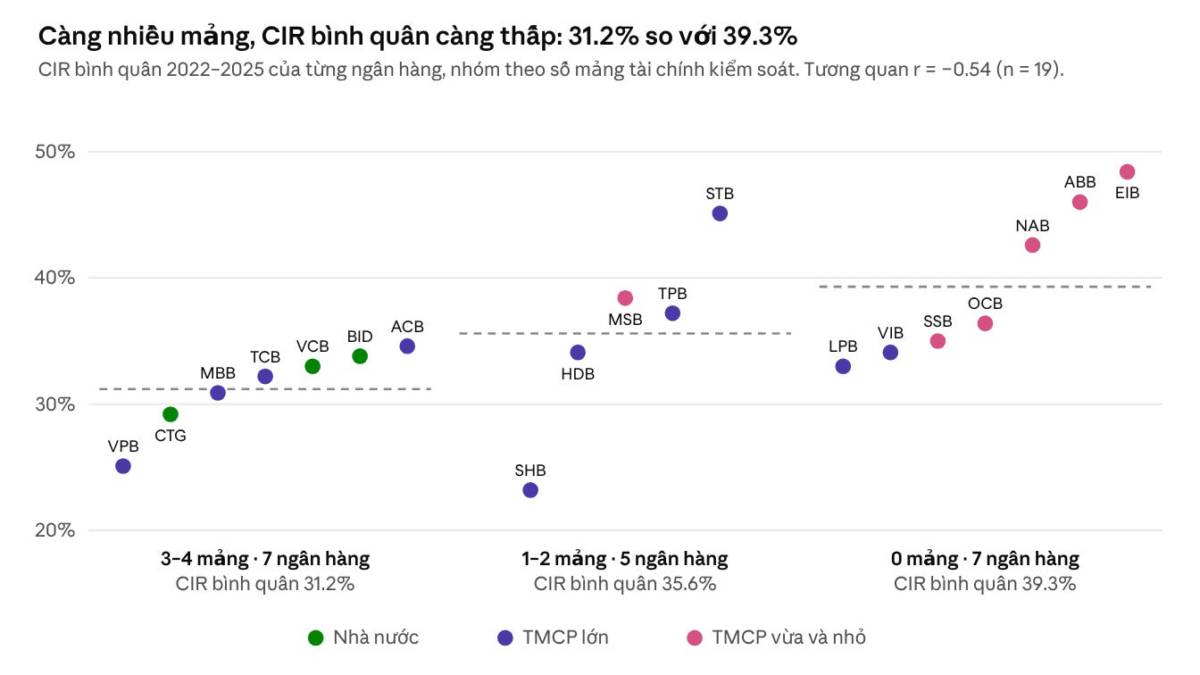
Cơ chế truyền dẫn cực kỳ rõ ràng. Bộ khung chi phí của một ngân hàng (hệ thống Core Banking, bảo mật, mạng lưới chi nhánh, thương hiệu) chủ yếu là định phí (fixed costs). Khi ngân hàng thành công trong việc bán chéo nhiều sản phẩm trên một định danh khách hàng, mỗi đồng doanh thu sinh ra sẽ gánh ít định phí hơn, bất kể đồng doanh thu đó là tiền lãi hay tiền phí.
Đó là lý do tại sao một hệ sinh thái mạnh có thể giảm CIR xuống mức lý tưởng mà không nhất thiết phải làm phình to tỷ trọng thu nhập ngoài lãi.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


