





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lộ diện 6 cổ phiếu đáng chú ý ngày 16/11: Một mã bán lẻ gây chú ý với mức sinh lời kỳ vọng 64,9%
Trước phiên giao dịch ngày 16/11, nhiều công ty chứng khoán đưa ra khuyến nghị tích cực đối với 6 cổ phiếu này.
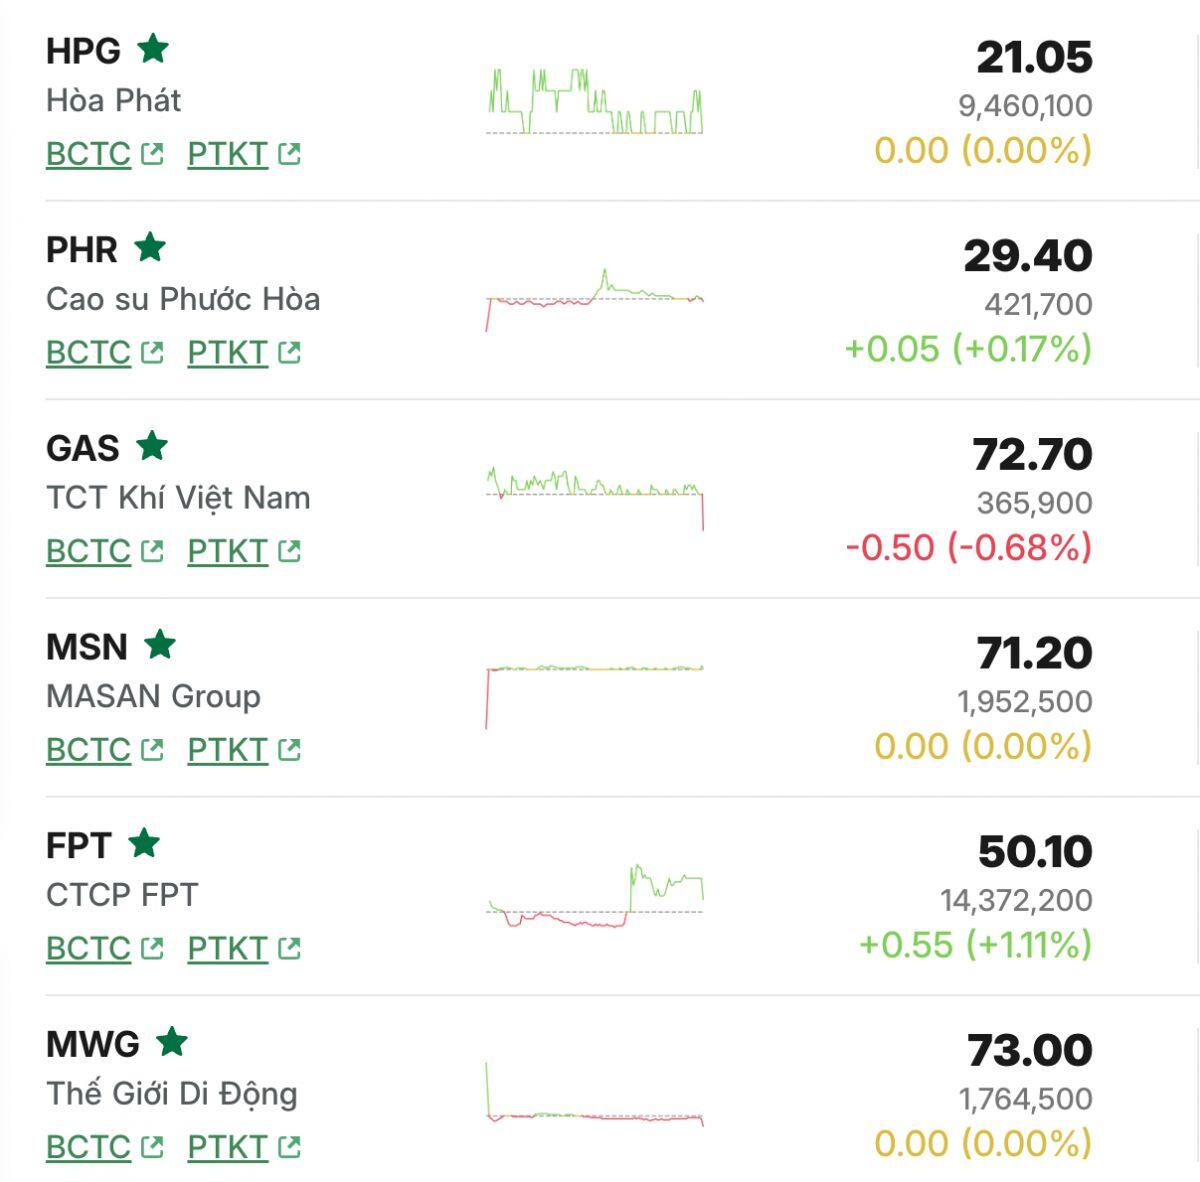
MWG: Giá mục tiêu 120.400 đồng/cổ phiếu, dư địa tăng 64,9%
CTCK Bảo Việt (BVSC) duy trì khuyến nghị OUTPERFORM đối với cổ phiếu MWG của CTCP Đầu tư Thế Giới Di Động (HOSE: MWG), với giá mục tiêu 120.400 đồng/cổ phiếu. Mức định giá này tương ứng tiềm năng sinh lời 64,9% so với giá đóng cửa ngày 13/11/2026.
BVSC xác định giá mục tiêu theo phương pháp tổng giá trị các thành phần (SOTP), tương ứng P/E mục tiêu 13,1 lần năm 2027.
Trong 12 tháng tới, MWG được kỳ vọng hưởng lợi từ ba động lực chính: kết quả kinh doanh quý IV/2026 tích cực cùng định hướng kinh doanh năm 2027; thông tin cụ thể hơn về phương án cổ tức và mua cổ phiếu quỹ tại Đại hội đồng cổ đông năm 2027; tiến độ mở mới và khả năng cải thiện lợi nhuận của Bách hóa Xanh.
FPT: Duy trì khuyến nghị mua dù hạ 34% giá mục tiêu
CTCK BIDV (BSC) tiếp tục khuyến nghị mua cổ phiếu FPT, nhưng điều chỉnh giảm 34% giá mục tiêu xuống 60.000 đồng/cổ phiếu. Mức giá này tương ứng tiềm năng tăng 20% so với giá đóng cửa ngày 11/11/2026.
Theo BSC, việc FPT thực hiện chia cổ phiếu thưởng tỷ lệ 10% trong quý III/2026 là một trong những yếu tố được tính đến trong lần điều chỉnh định giá này. Đồng thời, công ty chứng khoán hạ P/E mục tiêu xuống 10 lần, thay vì 15 lần trong báo cáo trước.
Việc điều chỉnh xuất phát từ ba yếu tố: tăng trưởng của FPT khó quay lại mức bình quân 20%/năm của giai đoạn 2021-2025; rủi ro chính sách hạn chế đầu tư trung tâm dữ liệu mới tại Mỹ có thể ảnh hưởng đến nhu cầu chi tiêu công nghệ thông tin ở thị trường này; và áp lực bán ròng cổ phiếu FPT quay trở lại.
Dù vậy, BSC cho rằng FPT đã chiết khấu sâu sau khi giảm khoảng 20% trong hai tháng gần đây. Cổ phiếu hiện giao dịch ở mức P/E dự phóng năm 2027 khoảng 8,5 lần, thấp hơn đáng kể so với mức bình quân 5 năm khoảng 19-20 lần. Do đó, rủi ro tại vùng giá hiện tại được đánh giá không quá lớn.
BSC lưu ý kết quả kinh doanh quý III/2026 của FPT đã chậm lại đáng kể so với nửa đầu năm, đặc biệt tại thị trường Nhật Bản - động lực tăng trưởng chính trong hai năm qua. Lượng hợp đồng ký mới cũng là yếu tố cần theo dõi, bởi thường phản ánh vào kết quả kinh doanh quý IV/2026 và nửa đầu năm 2027.
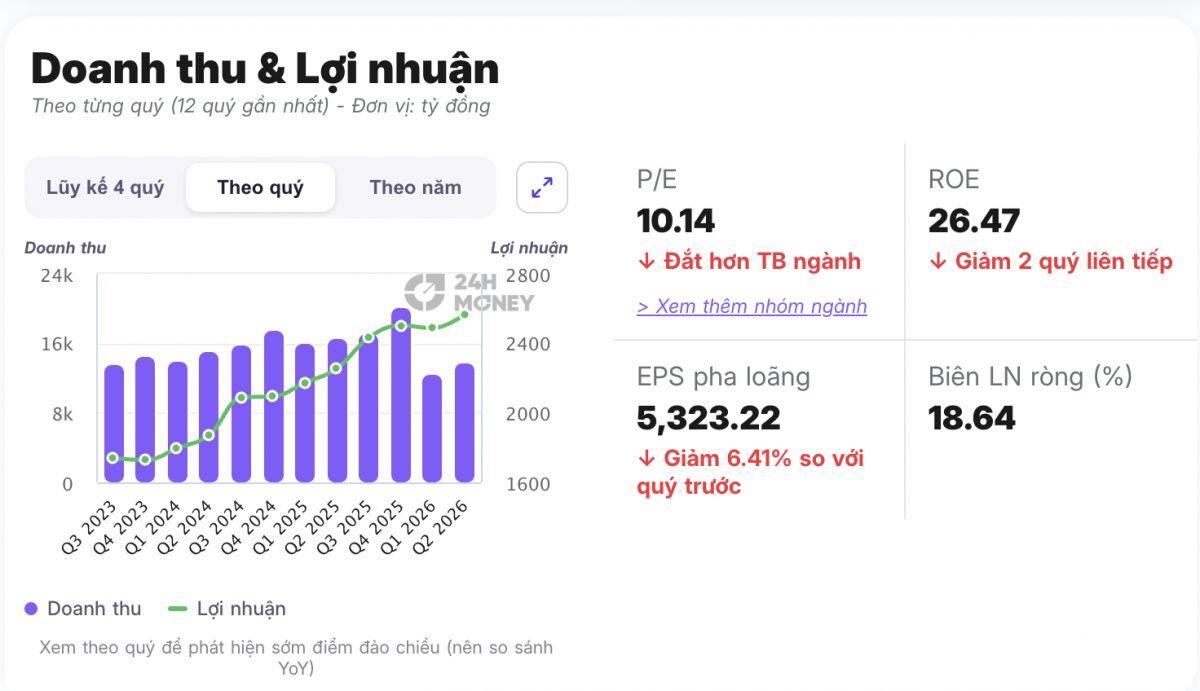
Diễn biến giá cổ phiếu giảm 20% trong hai tháng qua phần nào cho thấy kỳ vọng kém tích cực của thị trường đối với triển vọng kinh doanh trong các quý tới.
PHR: Lợi nhuận tăng mạnh nhờ khoản đền bù VSIP III
BSC đưa ra khuyến nghị mua đối với cổ phiếu PHR của CTCP Cao su Phước Hòa, với giá mục tiêu 37.100 đồng/cổ phiếu.
Trong quý III/2026, PHR ghi nhận doanh thu thuần 658 tỷ đồng, tăng 7%; lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 427 tỷ đồng, tăng 64%.
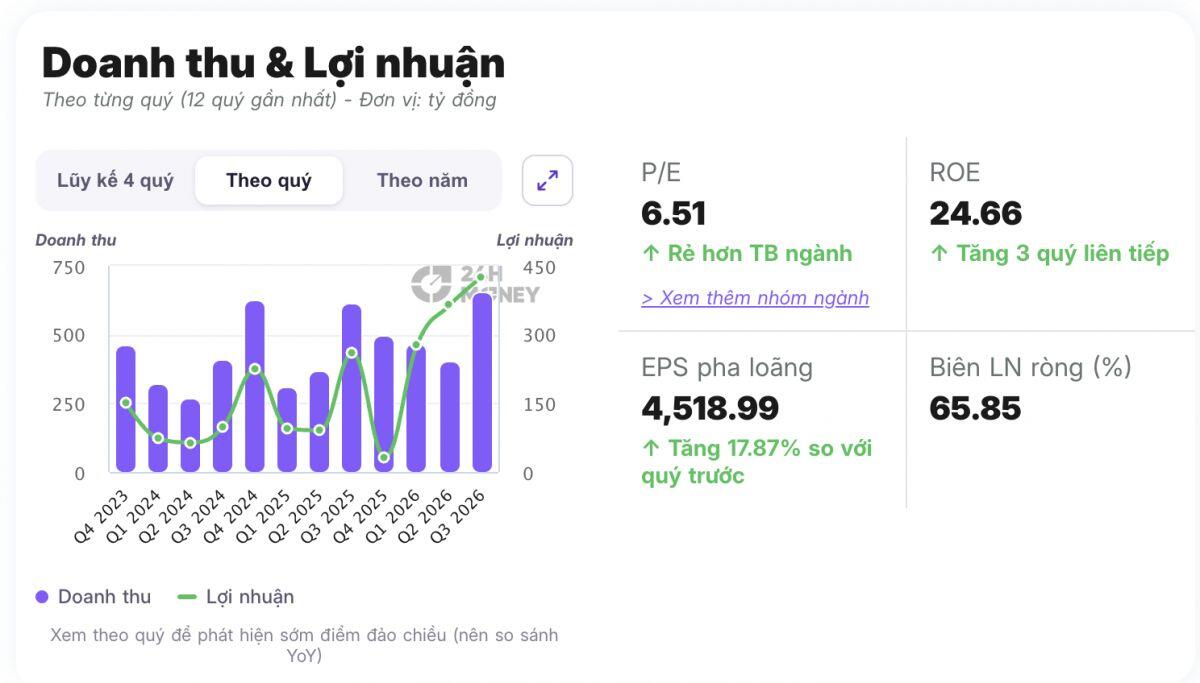
Tuy nhiên, kết quả kinh doanh cốt lõi từ mảng cao su chỉ tăng trưởng 7%, dù giá bán cao su tăng 26%. Sản lượng tiêu thụ giảm do điều kiện khai thác kém thuận lợi. Biên lợi nhuận gộp quý III đạt 15,3%, giảm 8,3 điểm phần trăm và là mức thấp nhất kể từ năm 2024. Riêng biên lợi nhuận mảng cao su, gỗ đạt 13,5%, giảm 8 điểm phần trăm.
BSC cho rằng nguyên nhân có thể đến từ chi phí thuê đất trồng cao su tăng mạnh khi TP.HCM áp dụng bảng giá đất mới từ năm 2026, với khoản chi phí 233 tỷ đồng, gần gấp 7 lần cùng kỳ năm 2025. Bên cạnh đó, doanh nghiệp gia tăng thu mua mủ cao su bên ngoài. Trong 9 tháng năm 2026, PHR thu mua 11.800 tấn mủ, cao hơn sản lượng tự khai thác 8.600 tấn.
Đáng chú ý, lợi nhuận quý III tăng mạnh chủ yếu nhờ khoản thu nhập đền bù VSIP III. Thu nhập khác ròng đạt 470 tỷ đồng, so với 120 tỷ đồng cùng kỳ năm trước, trong đó tiền bồi thường từ VSIP III đóng góp 323 tỷ đồng, bên cạnh khoản thu từ thanh lý vườn cây cao su.
Lũy kế 9 tháng năm 2026, doanh thu thuần PHR đạt 1.532 tỷ đồng, tăng 18%; lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 1.070 tỷ đồng, tăng 140%.
HPG: Kỳ vọng hưởng lợi từ Dung Quất 2 và đầu tư công
CTCK Agriseco (AGR) khuyến nghị mua cổ phiếu HPG với giá mục tiêu 26.000 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 24%.
Agriseco kỳ vọng kết quả kinh doanh của HPG tiếp tục tăng trưởng nhờ hai động lực: Khu liên hợp Dung Quất 2 duy trì hiệu suất cao và đầu tư công tăng tốc, qua đó hỗ trợ nhu cầu thép xây dựng.
Hiện HPG giao dịch quanh mức P/B 1,2 lần, thấp hơn khoảng 1 độ lệch chuẩn so với mức trung bình lịch sử. Đây cũng là cơ sở để công ty chứng khoán duy trì đánh giá tích cực đối với cổ phiếu.
MSN: Kỳ vọng tăng trưởng từ bán lẻ và giá vonfram phục hồi
Đối với cổ phiếu MSN, Agriseco khuyến nghị tăng tỷ trọng với giá mục tiêu 84.000 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 18%.
Triển vọng tăng trưởng trong quý IV/2026 và năm 2027 được hỗ trợ bởi ba yếu tố. Thứ nhất, mảng tiêu dùng - bán lẻ được kỳ vọng tăng trưởng ổn định khi nhu cầu cải thiện, hưởng lợi từ thị trường quy mô 70-90 tỷ USD và kế hoạch mở rộng WinCommerce (WCM).
Thứ hai, Masan Resources (MSR) tiếp tục đóng góp đáng kể nhờ sản lượng tăng và giá vonfram phục hồi. Thứ ba, dòng tiền từ các cổ đông chiến lược giúp tập đoàn củng cố năng lực tài chính.
Về dài hạn, kế hoạch chuyển nhượng YETSL lên HOSE trong năm 2027 được kỳ vọng giúp giá trị hệ sinh thái của tập đoàn được phản ánh đầy đủ hơn.
GAS: Lợi nhuận 9 tháng vượt 151% kế hoạch năm
Agriseco duy trì đánh giá tích cực và khuyến nghị tăng tỷ trọng đối với cổ phiếu GAS, với giá mục tiêu 83.000 đồng/cổ phiếu. Mức giá này tương ứng tiềm năng tăng 13,4% so với giá đóng cửa ngày 12/11/2026.
Điểm đáng chú ý là lợi nhuận 9 tháng năm 2026 của GAS đã hoàn thành 151% kế hoạch cả năm. Dù vậy, đà tăng trưởng có thể chậm lại nếu giá năng lượng hạ nhiệt trong thời gian tới.
Trong trung và dài hạn, nguồn khí mới từ Lô B - Ô Môn dự kiến bổ sung sản lượng từ năm 2027, trong khi việc mở rộng hạ tầng LNG được kỳ vọng tạo thêm dư địa tăng trưởng cho doanh nghiệp.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


