





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VPBankS và TCBS mở rộng lợi thế từ hệ sinh thái ngân hàng
Nguồn vốn lớn và mạng lưới khách hàng của ngân hàng đang giúp VPBankS, TCBS mở rộng hoạt động cho vay ký quỹ và thu xếp vốn cho doanh nghiệp. Tuy nhiên, để đánh giá triển vọng của hai công ty chứng khoán này, nhà đầu tư cần nhìn sâu hơn vào chất lượng tài sản và khả năng duy trì lợi nhuận.
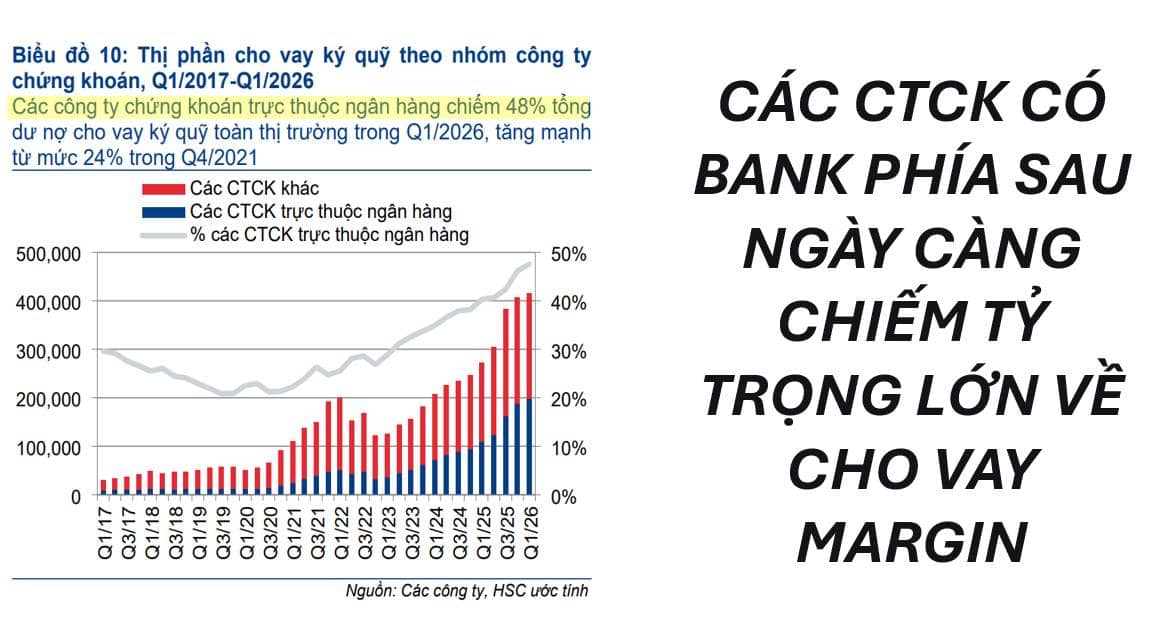
Theo ước tính của HSC, các công ty chứng khoán trực thuộc ngân hàng chiếm khoảng 48% tổng dư nợ cho vay ký quỹ toàn thị trường trong quý I/2026, tăng từ mức 24% cuối năm 2021. Sự thay đổi này cho thấy vai trò ngày càng lớn của nguồn vốn trong cuộc cạnh tranh giữa các công ty chứng khoán.
Cho vay ký quỹ, thường gọi là margin, cho phép nhà đầu tư vay tiền từ công ty chứng khoán để mua cổ phiếu, với tài sản trong tài khoản làm bảo đảm. Khi quy mô thị trường mở rộng, năng lực cung ứng vốn trở thành yếu tố ảnh hưởng trực tiếp đến khả năng thu hút và giữ chân khách hàng.
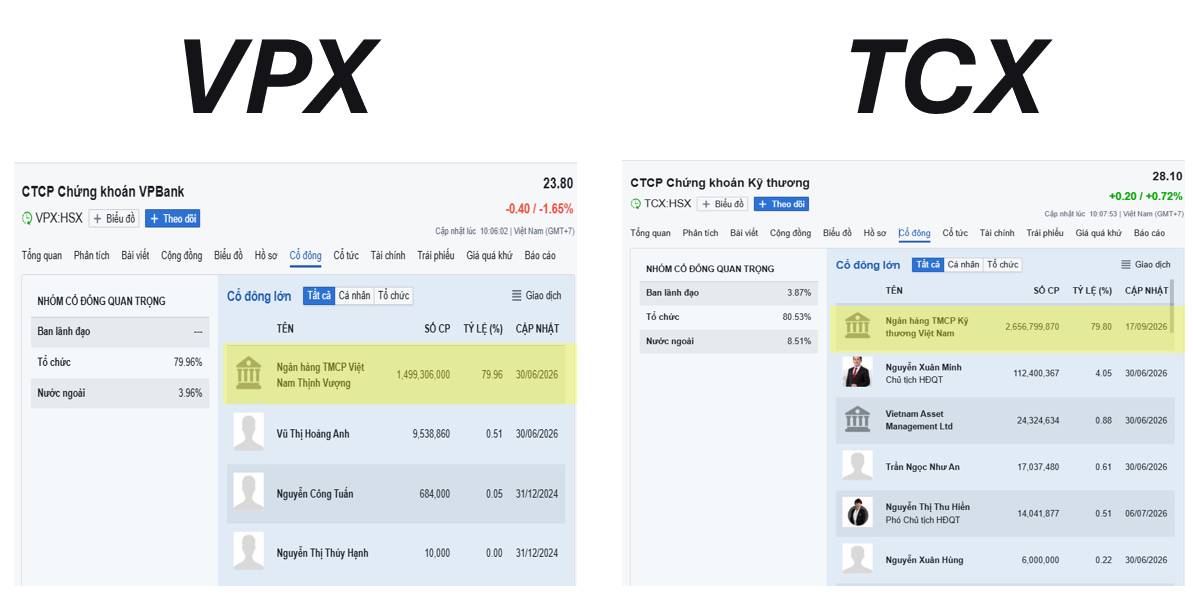
VPBankS, mã chứng khoán VPX, và Chứng khoán Kỹ Thương, mã TCX, là hai trường hợp đáng chú ý. Gắn với hệ sinh thái VPBank và Techcombank, hai doanh nghiệp có điều kiện mở rộng tệp khách hàng, phối hợp cung cấp dịch vụ tài chính và huy động nguồn lực để phát triển kinh doanh.
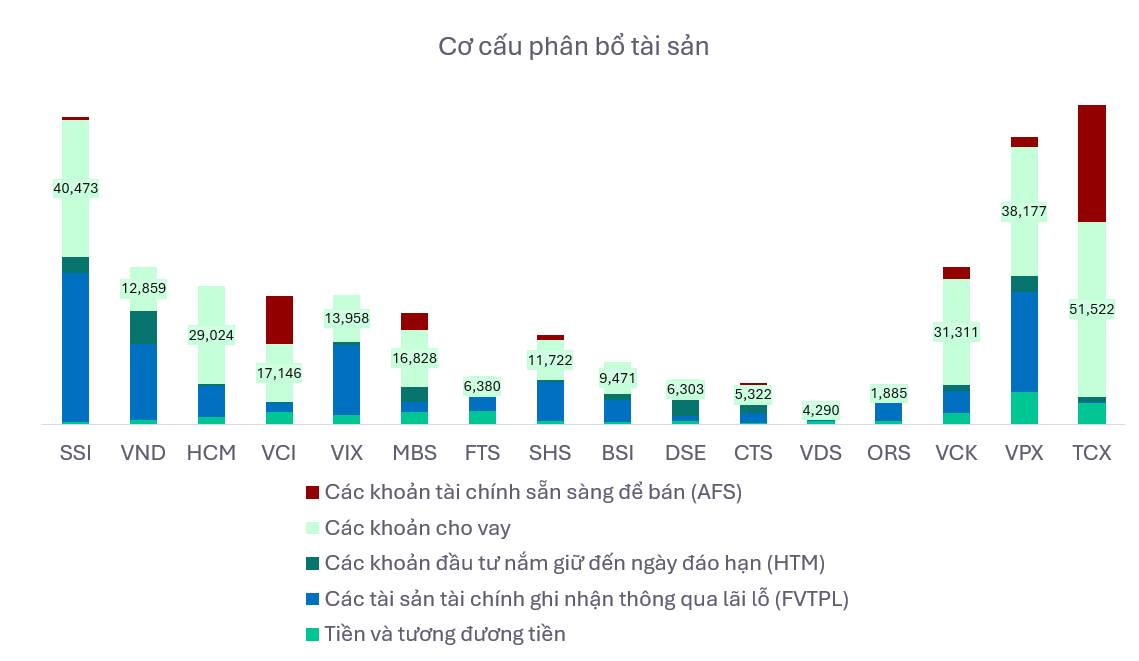
Tại cuối quý II/2026, dư nợ cho vay ký quỹ và ứng trước tiền bán của VPBankS đạt khoảng 38.177 tỷ đồng, tăng 12% so với cuối năm 2025. TCBS ghi nhận các khoản cho vay khoảng 51.522 tỷ đồng, tăng hơn 17% so với đầu năm. Cần phân biệt các chỉ tiêu bao gồm ứng trước tiền bán với dư nợ margin thuần khi so sánh thị phần. Tin nhanh chứng khoán
Quy mô vốn chủ sở hữu cũng tạo nền tảng cho hoạt động cho vay. Số liệu tổng hợp tại cuối quý II/2026 cho thấy vốn chủ sở hữu của TCBS đạt khoảng 45.782 tỷ đồng, trong khi VPBankS đạt khoảng 35.703 tỷ đồng. Nền vốn lớn giúp doanh nghiệp tăng khả năng đáp ứng nhu cầu của khách hàng và có thêm nguồn lực chịu đựng biến động thị trường.
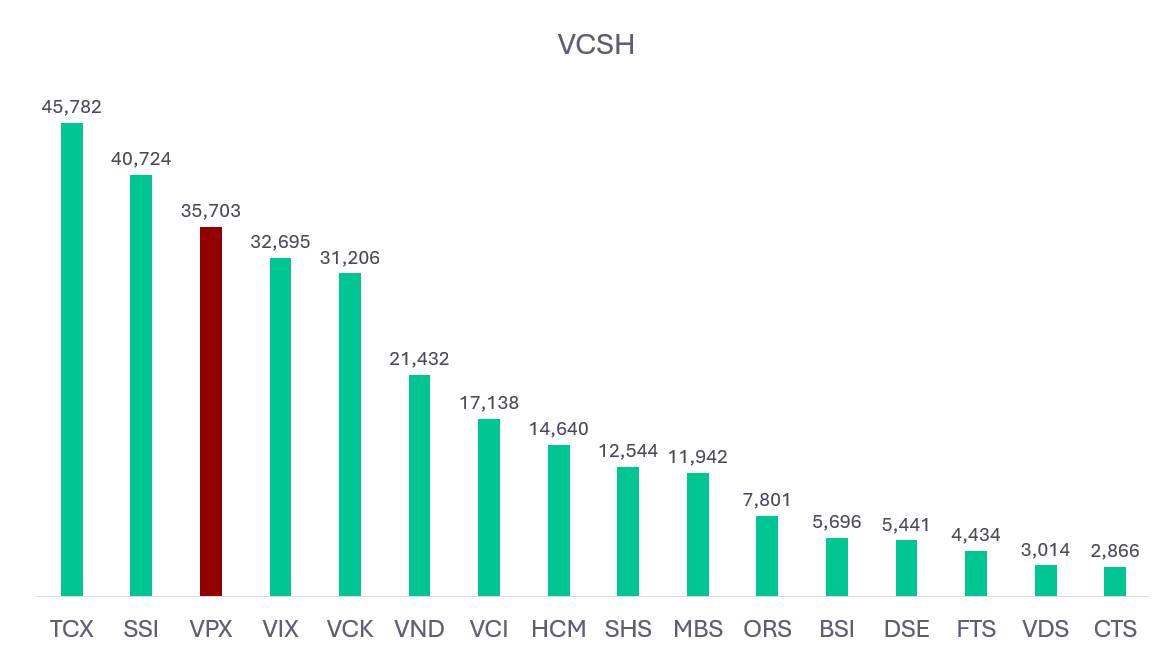
Lợi thế này chỉ chuyển thành lợi nhuận khi công ty kiểm soát tốt chênh lệch giữa lãi suất cho vay và chi phí huy động. Cạnh tranh bằng lãi suất margin có thể giúp tăng dư nợ, nhưng cũng làm biên lợi nhuận thu hẹp. Vì vậy, tốc độ tăng cho vay cần được xem cùng chi phí vốn và chất lượng tài sản bảo đảm.
Trái phiếu tạo thêm nguồn thu ngoài cho vay
Bên cạnh margin, hoạt động trái phiếu và ngân hàng đầu tư đóng vai trò quan trọng trong mô hình kinh doanh của VPBankS và TCBS. Công ty chứng khoán có thể tư vấn cấu trúc huy động vốn, thực hiện nghiệp vụ bảo lãnh hoặc đại lý phát hành, đồng thời phân phối sản phẩm đến nhà đầu tư theo phạm vi hoạt động được cấp phép.
Mối liên kết với ngân hàng có thể giúp công ty chứng khoán tiếp cận doanh nghiệp cần huy động vốn và khách hàng có nhu cầu đầu tư. Một quan hệ khách hàng vì thế có thể phát sinh thêm doanh thu tư vấn và phân phối sản phẩm. Hiệu quả thực tế phụ thuộc vào năng lực triển khai giao dịch, thẩm định doanh nghiệp và mức độ phù hợp của sản phẩm với khách hàng.
Thuyết minh báo cáo tài chính sáu tháng đầu năm 2026 cho thấy VPBankS ghi nhận khoảng 822 tỷ đồng doanh thu nghiệp vụ bảo lãnh, đại lý phát hành chứng khoán. Với TCBS, doanh thu cùng nhóm nghiệp vụ đạt khoảng 1.214 tỷ đồng, tăng gần 42% so với mức khoảng 857 tỷ đồng cùng kỳ năm trước. Đây là doanh thu, chưa phải lợi nhuận sau khi trừ chi phí.
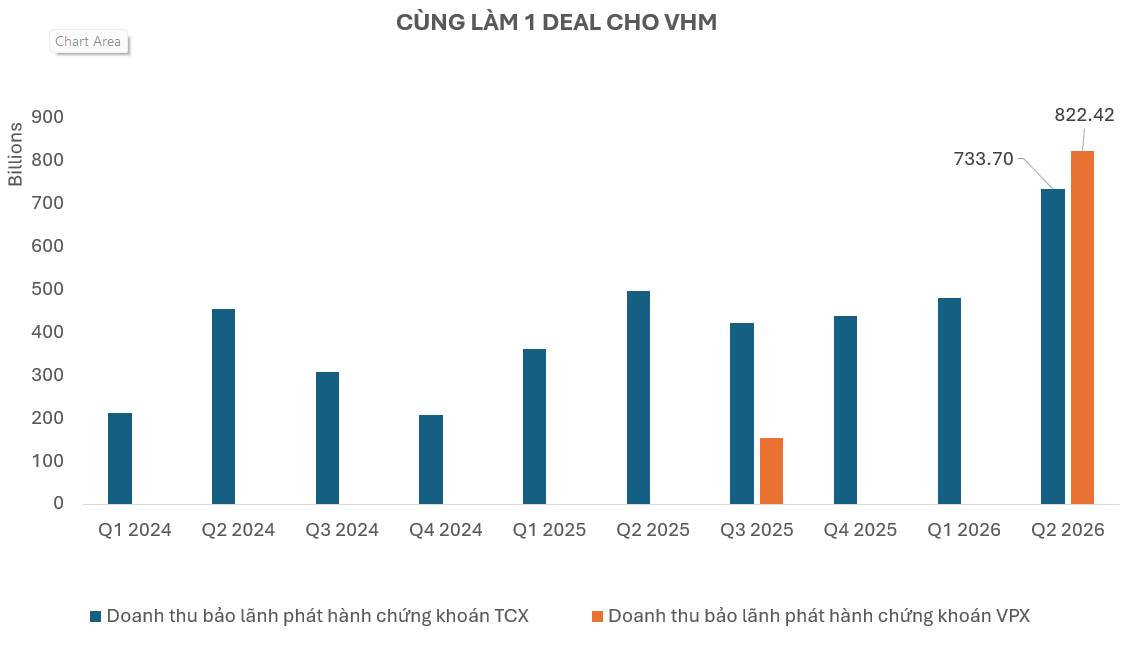
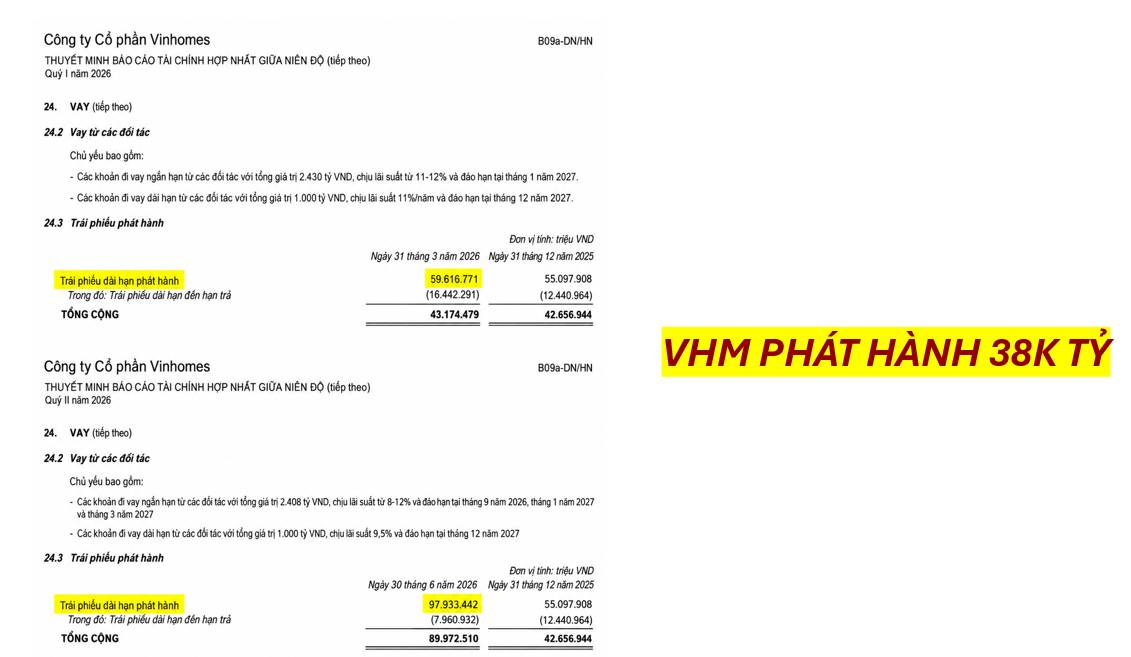
Vinhomes là ví dụ cho vai trò của các công ty chứng khoán trong hoạt động thu xếp vốn. Theo thuyết minh báo cáo tài chính hợp nhất quý II/2026, số dư trái phiếu dài hạn phát hành, bao gồm phần đến hạn trả, của doanh nghiệp đạt khoảng 97.933 tỷ đồng tại ngày 30/6, so với khoảng 59.617 tỷ đồng cuối tháng 3.
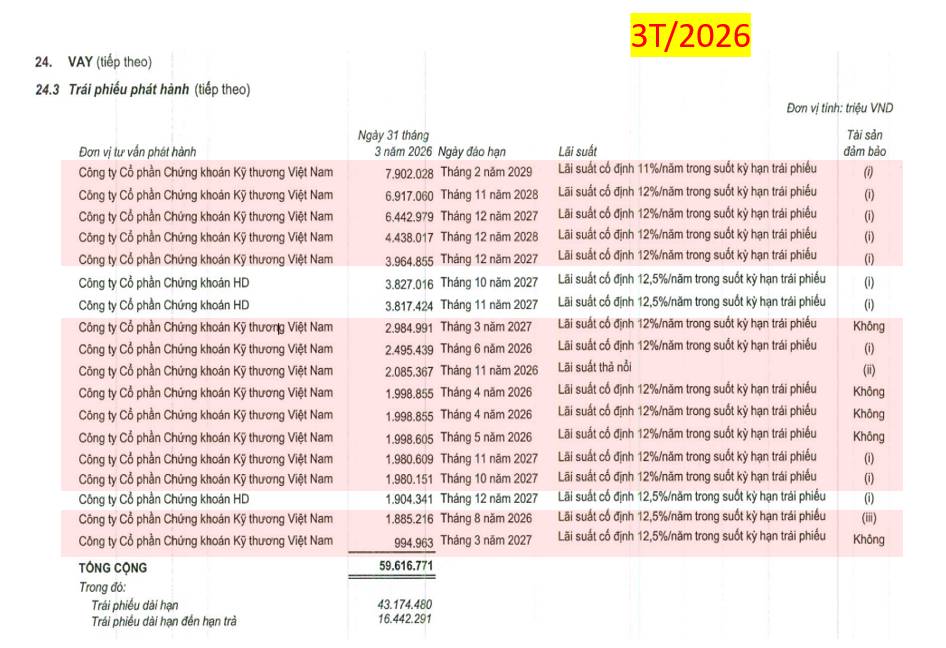
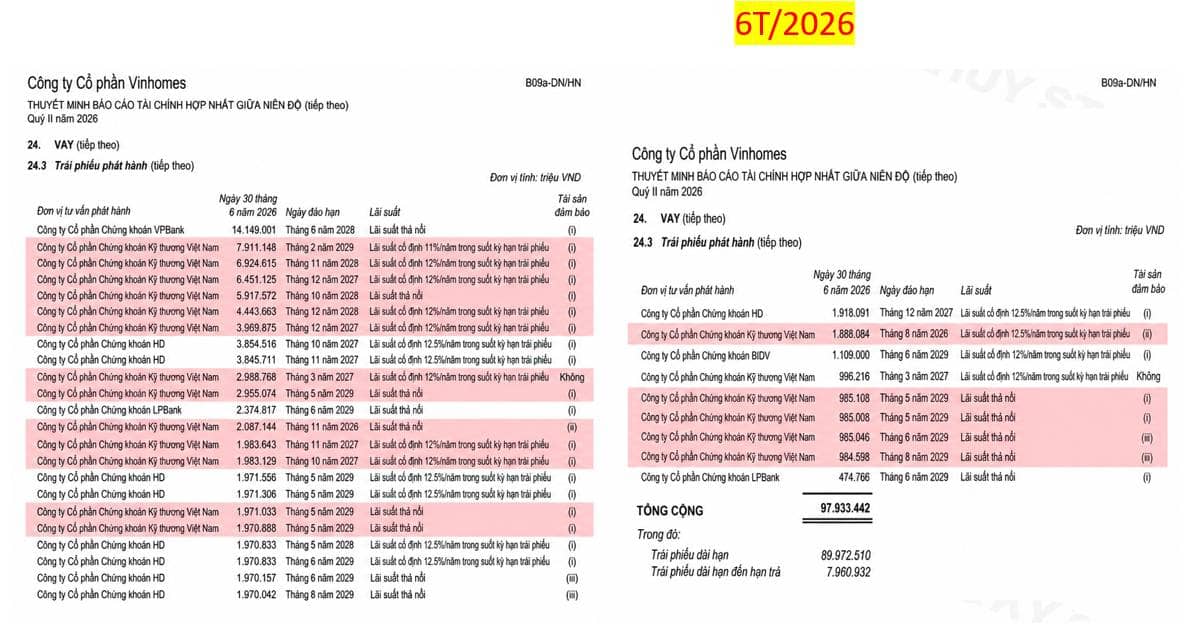
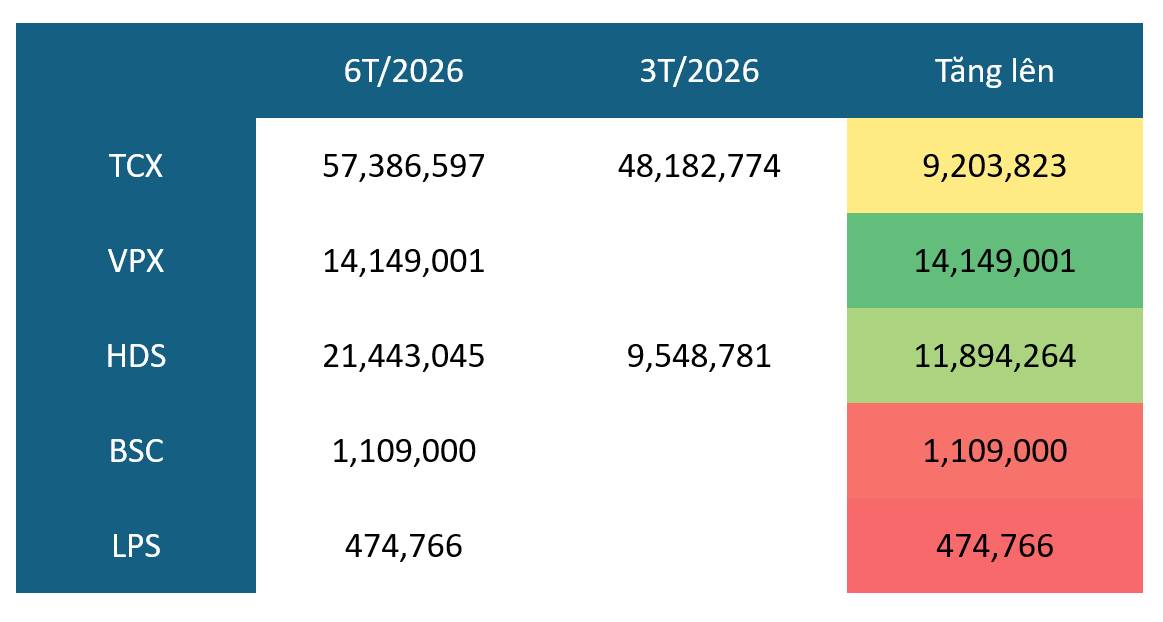
Tên đơn vị tư vấn phát hành cho biết vai trò thu xếp giao dịch, chưa cho biết ai đang sở hữu trái phiếu. Do đó, thông tin này chưa đủ để kết luận toàn bộ số dư trái phiếu là khoản đầu tư của các công ty chứng khoán được liệt kê, hoặc quy toàn bộ doanh thu bảo lãnh phát hành của họ cho riêng Vinhomes.
Ở phía tài sản, trái phiếu chiếm tỷ trọng lớn trong danh mục tài sản tài chính ghi nhận thông qua lãi hoặc lỗ của VPBankS, thường gọi là FVTPL. Với TCBS, trái phiếu tập trung nhiều trong danh mục tài sản tài chính sẵn sàng để bán, hay AFS. Khác biệt về cách phân loại và ghi nhận kế toán cần được tính đến khi so sánh biến động lợi nhuận giữa hai doanh nghiệp.
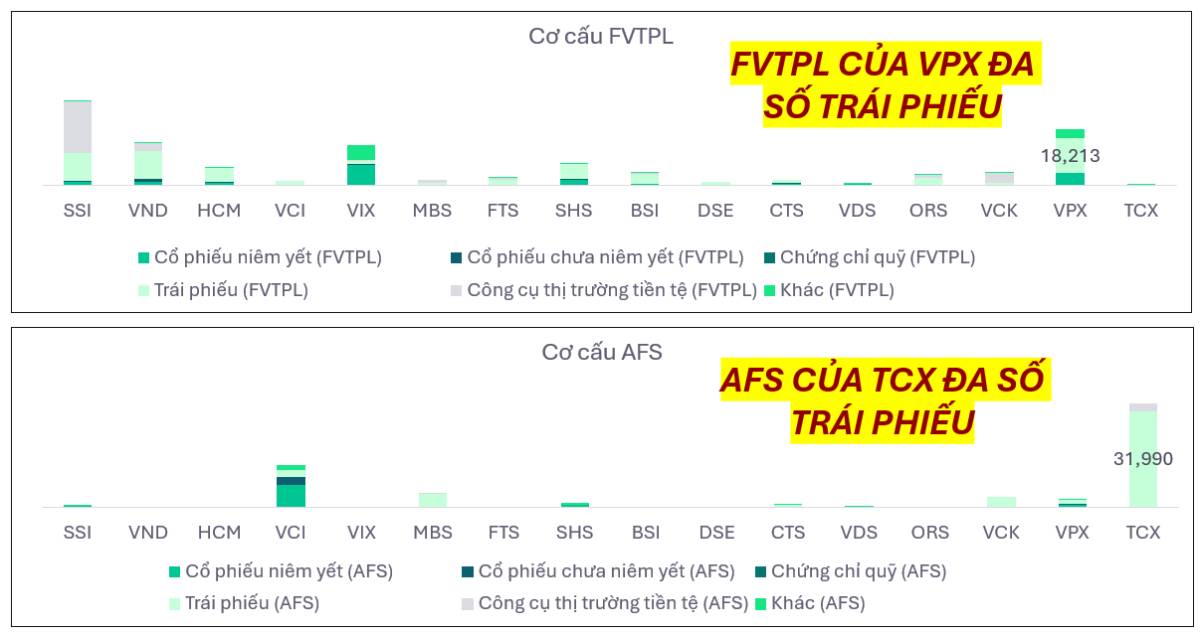
Dù nằm trong danh mục nào, rủi ro của trái phiếu vẫn gắn với khả năng trả nợ của tổ chức phát hành, chất lượng tài sản bảo đảm và thanh khoản. Việc phân loại tài sản không tự làm giảm những rủi ro này.
Định giá cần đi cùng chất lượng lợi nhuận
Nguồn thu từ margin có thể đều hơn phí tư vấn phát hành, nhưng vẫn chịu ảnh hưởng của chu kỳ chứng khoán. Khi thị trường giảm mạnh, giá trị tài sản bảo đảm suy giảm và việc bán giải chấp có thể gặp khó khăn. Khả năng thu hồi nợ phụ thuộc vào mức độ tập trung danh mục, thanh khoản cổ phiếu và cách công ty kiểm soát tỷ lệ cho vay.
Với hoạt động ngân hàng đầu tư, doanh thu có thể tăng mạnh khi hoàn tất một số giao dịch lớn rồi giảm trong kỳ kế tiếp. Bởi vậy, kết quả đột biến trong một quý cần được đánh giá cùng danh sách giao dịch dự kiến và khả năng duy trì quan hệ khách hàng. Việc lấy một quý cao điểm nhân lên cho cả năm có thể dẫn đến kỳ vọng lợi nhuận quá mức.
Sự hậu thuẫn của ngân hàng cũng không mặc nhiên tạo ra bảo đảm thanh toán cho mọi sản phẩm do công ty chứng khoán phân phối. Bảo lãnh phát hành và bảo lãnh thanh toán là hai nghiệp vụ khác nhau. Nhà đầu tư cần xác định rõ nghĩa vụ của từng bên trong hồ sơ trái phiếu, thay vì dựa vào tên ngân hàng hoặc thương hiệu nhà phân phối. xaydungchinhsach.chinhphu.vn
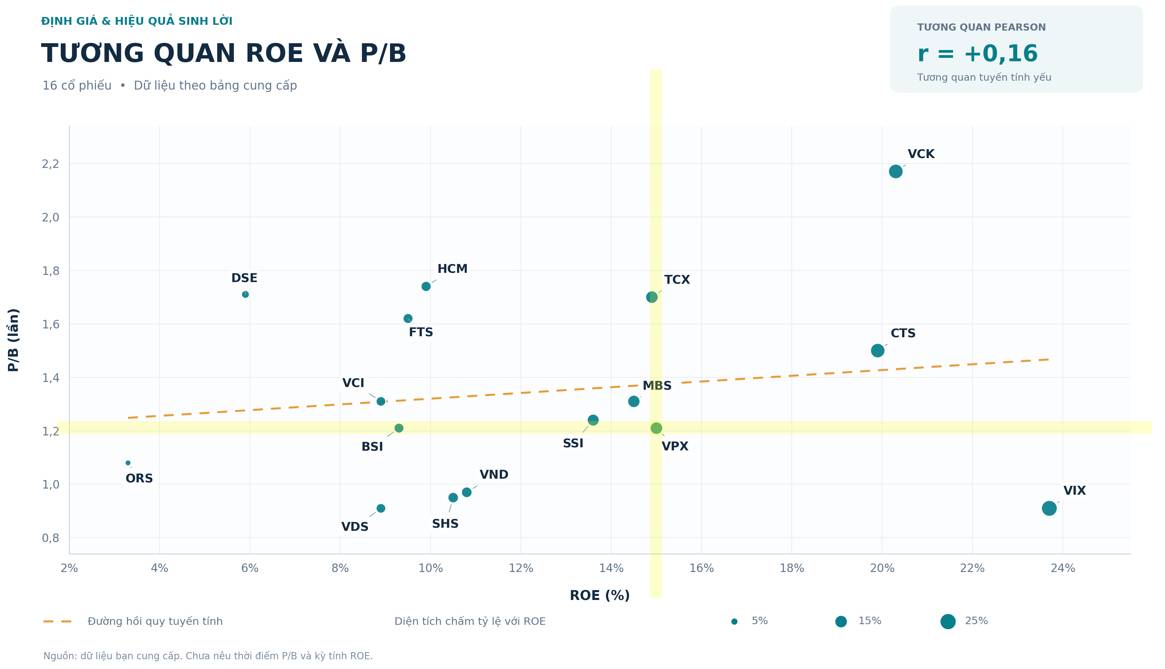
VPBankS và TCBS đang cho thấy lợi thế về quy mô vốn và khả năng khai thác hệ sinh thái ngân hàng. Triển vọng dài hạn sẽ phụ thuộc vào việc hai doanh nghiệp duy trì được biên lợi nhuận cho vay, tạo nguồn thu phí lặp lại và kiểm soát mức độ tập trung rủi ro. Đó là những yếu tố quyết định khả năng chuyển tăng trưởng quy mô thành giá trị cho cổ đông.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


