





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 cổ phiếu sáng cửa nhất trước phiên giao dịch 17/8
Trước phiên giao dịch 17/8, các công ty chứng khoán đưa ra khuyến nghị đáng chú ý với lọt cổ phiếu này.
FPT – BSC duy trì khuyến nghị mua
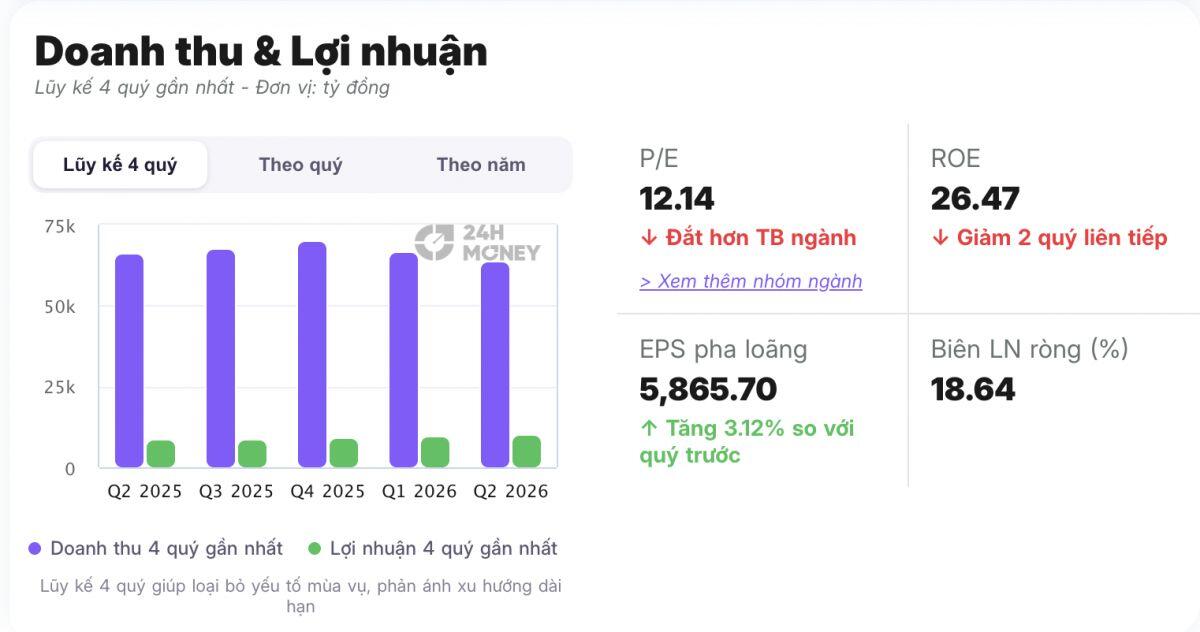
BSC tiếp tục khuyến nghị MUA FPT, với giá mục tiêu 90.600 đồng/cổ phiếu, tương đương mức tăng kỳ vọng khoảng 27% so với giá ngày 12/8.
Động lực chính đến từ:
- Kết quả kinh doanh 6 tháng đầu năm tiếp tục tăng trưởng.
- Lượng hợp đồng ký mới tăng 323%, cho thấy triển vọng kinh doanh nửa cuối năm tích cực.
- Doanh thu thuần 6 tháng đạt 26.269 tỷ đồng, tăng 12,6%.
- Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 5.047 tỷ đồng, tăng 14%.
- Hai chỉ tiêu lần lượt hoàn thành 46% và 47% dự phóng cả năm của BSC.
Đáng chú ý, cổ phiếu FPT đã tăng khoảng 16% từ đáy, nhưng định giá vẫn được đánh giá hấp dẫn. P/E dự phóng 2026 khoảng 12 lần, thấp hơn đáng kể mức trung bình 5 năm khoảng 19-20 lần.
Dòng tiền cũng có tín hiệu cải thiện khi áp lực bán ròng của khối ngoại giảm mạnh trong 3 tháng gần đây và bắt đầu chuyển sang mua ròng từ đầu tháng 8.
Tuy nhiên, triển vọng năm 2027 của FPT sẽ phụ thuộc nhiều vào lượng hợp đồng mới ký trong quý III và quý IV/2026, bởi các hợp đồng thường được ghi nhận doanh thu sau khoảng 7-9 tháng.
MWG – Hai công ty chứng khoán cùng khuyến nghị tăng tỷ trọng
MWG là cổ phiếu được đánh giá tích cực nhất trong nhóm, khi cả Agriseco và SHS đều đưa ra khuyến nghị tăng tỷ trọng.
Theo Agriseco, MWG được hỗ trợ bởi:
- Sức mua tiêu dùng cải thiện.
- Nhu cầu nâng cấp thiết bị trong mùa cao điểm cuối năm.
- Các sản phẩm mới.
- Chính sách giảm VAT xuống 8%.
- Bách Hóa Xanh tiếp tục mở rộng trên nền tảng các cửa hàng đã có lợi nhuận.
- Erablue tại Indonesia đang tăng tốc, tạo động lực tăng trưởng dài hạn.
Về định giá, MWG đang giao dịch ở mức P/E khoảng 10,9 lần, thấp hơn đáng kể mức trung vị 10 năm là 16,9 lần.
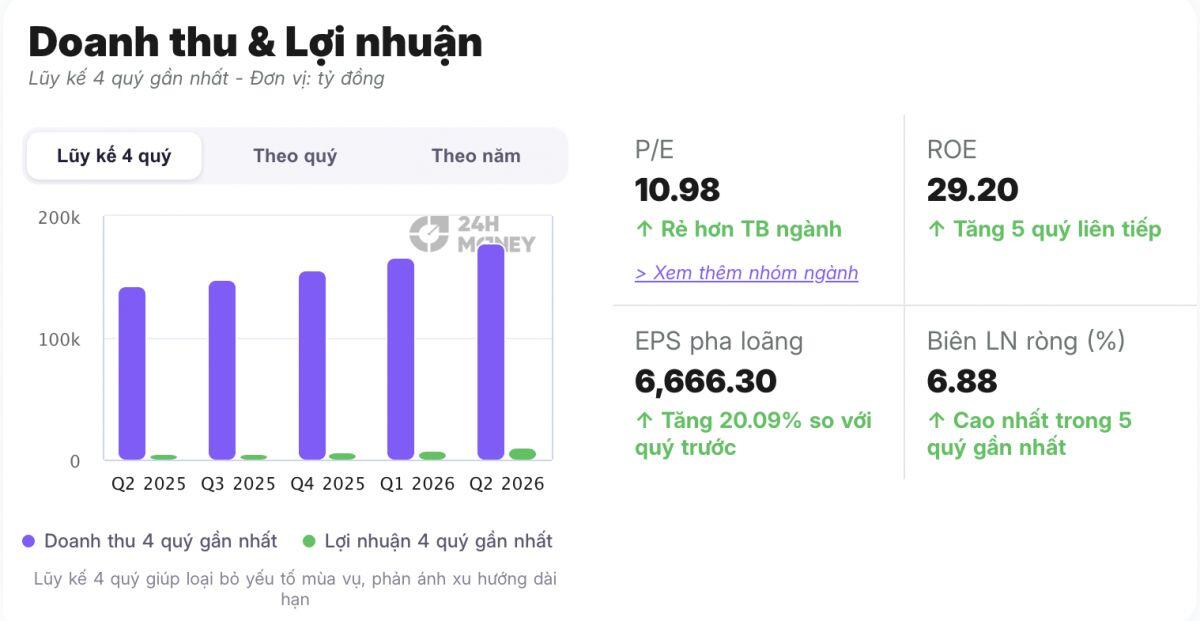
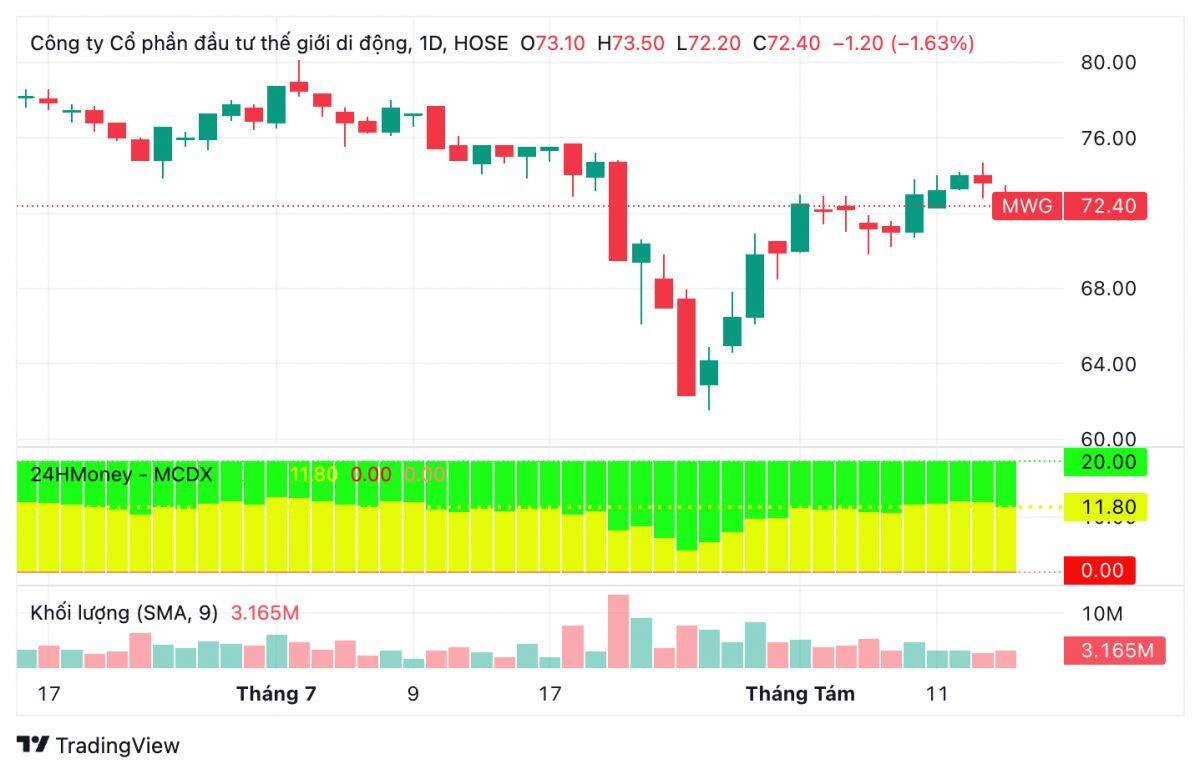
Agriseco đưa ra giá mục tiêu 85.000 đồng/cp, tương ứng upside khoảng 17%.
Trong khi đó, SHS thậm chí đặt giá mục tiêu 12 tháng ở mức 99.000 đồng/cp, tương đương tiềm năng tăng khoảng 34,5%.
Kết quả kinh doanh 6 tháng của MWG rất đáng chú ý:
- Doanh thu thuần đạt 95.213 tỷ đồng, tăng 29,1%.
- Lợi nhuận sau thuế thuộc cổ đông mẹ đạt 6.017 tỷ đồng, tăng tới 88,4%.
- Hoàn thành 51,5% kế hoạch doanh thu và 65,4% kế hoạch lợi nhuận cả năm chỉ sau 6 tháng.
SHS dự báo lợi nhuận sau thuế cổ đông mẹ năm 2026 đạt 9.296 tỷ đồng, tăng 32,1%, cao hơn nhẹ kế hoạch 9.200 tỷ đồng của doanh nghiệp.
Hai động lực tăng trưởng trung hạn được SHS nhấn mạnh là Bách Hóa Xanh và Điện Máy Xanh sau IPO. Bách Hóa Xanh đang chuyển từ giai đoạn tiêu tốn vốn sang đóng góp lợi nhuận tại cấp cửa hàng, trong khi Điện Máy Xanh sau IPO có bảng cân đối lành mạnh hơn, mở ra khả năng giảm đòn bẩy và tăng cổ tức tiền mặt.
Dù vậy, MWG vẫn đối mặt với rủi ro cạnh tranh giá trong ngành bán lẻ, hiệu quả mở rộng Bách Hóa Xanh và khả năng sức mua phục hồi chậm hơn kỳ vọng.
ACB – SHS khuyến nghị khả quan
SHS đưa ra khuyến nghị KHẢ QUAN đối với ACB, với giá mục tiêu 26.000 đồng/cp.
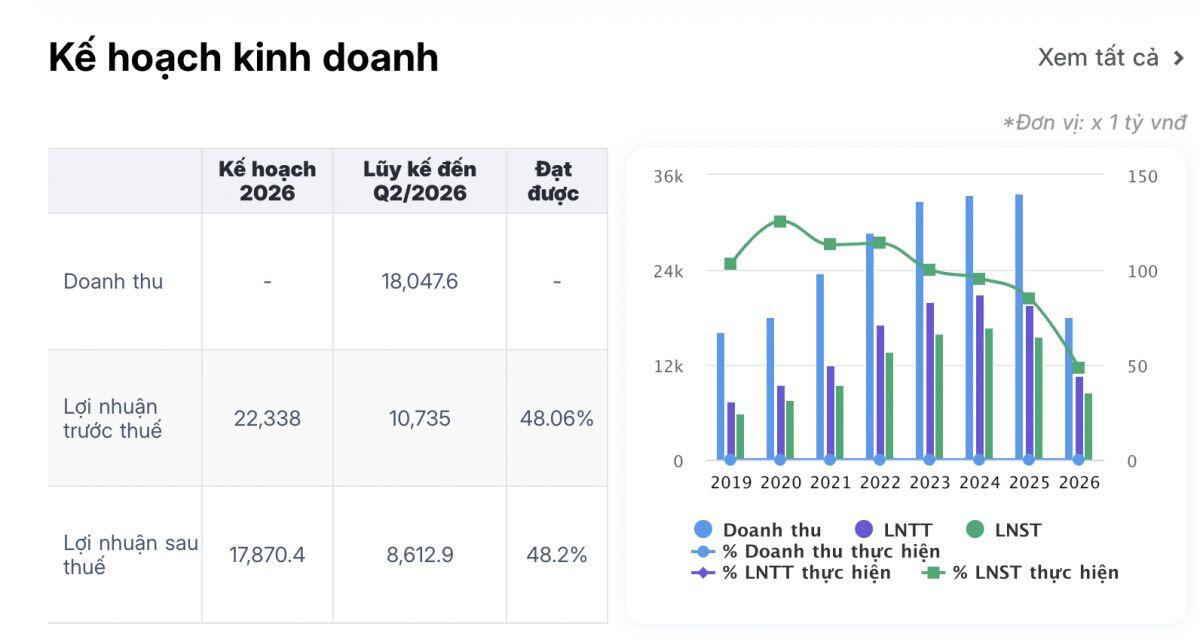
Trong quý II/2026, lợi nhuận trước thuế ACB giảm 11,9% so với cùng kỳ do nền so sánh cao và chi phí dự phòng tăng 129%.
Tuy nhiên, tính chung 6 tháng:
- Lợi nhuận trước thuế đạt 10.735 tỷ đồng, tương đương cùng kỳ.
- Hoàn thành khoảng 48% kế hoạch năm.
- Thu nhập lãi thuần tăng 13%.
- Tăng trưởng tín dụng đạt 8,6%.
- NIM quý II cải thiện lên 3,02%.
Điểm mạnh của ACB nằm ở chất lượng tài sản. Tỷ lệ nợ xấu khoảng 1,03%, tỷ lệ bao phủ nợ xấu 105%. Nếu loại khoản nợ xấu liên đới theo CIC, tỷ lệ nợ xấu còn khoảng 0,92%.
ACB đang bước vào giai đoạn đầu tư công nghệ và tái định vị mô hình tăng trưởng giai đoạn 2026-2030, hướng tới mở rộng khách hàng doanh nghiệp và hệ sinh thái dịch vụ. Tuy nhiên, quá trình này có thể khiến ngân hàng phải hy sinh một phần biên lợi nhuận trong giai đoạn 2026-2027.
SHS dự báo lợi nhuận trước thuế cả năm 2026 đạt 21.823 tỷ đồng, tăng 11,7%, thấp hơn kế hoạch tăng trưởng 14% của ngân hàng.
Về định giá, ACB đang giao dịch ở P/B khoảng 1,31 lần, gần vùng hỗ trợ tương đối hấp dẫn so với lịch sử.
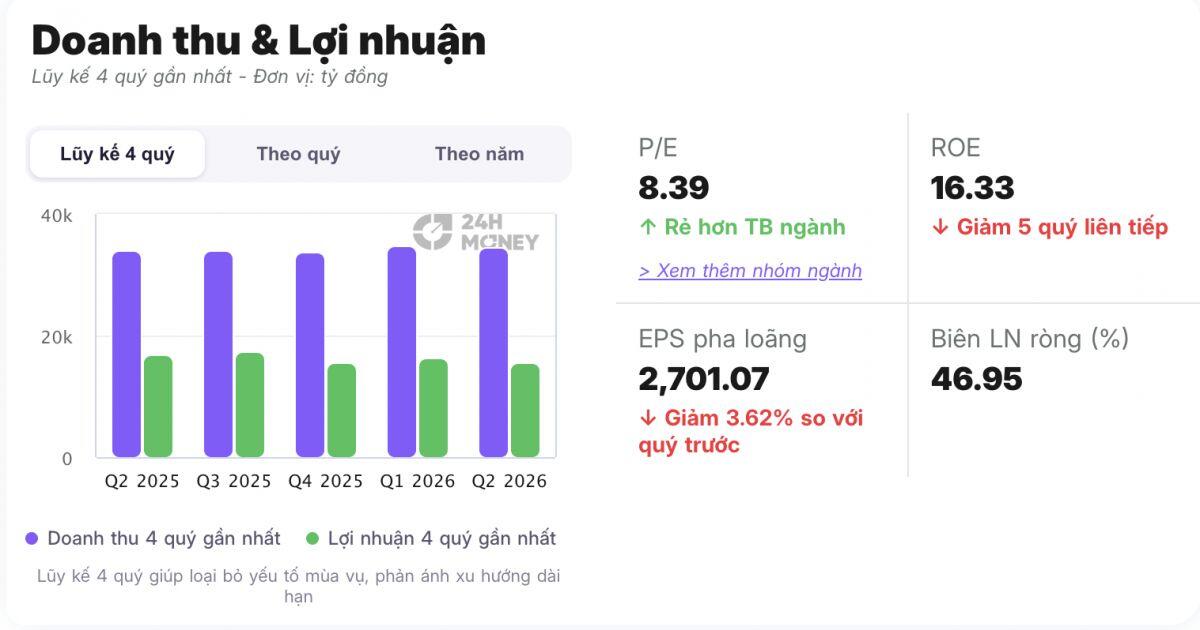
Đáng chú ý, trong khi khối ngoại bán ròng ACB do hoạt động cơ cấu ETF và các quỹ thụ động liên quan đến quá trình nâng hạng thị trường, nhóm Âu Lạc liên tục gia tăng sở hữu ACB, qua đó hỗ trợ diễn biến giá cổ phiếu.
FPT, MWG và ACB đang được giới phân tích chú ý nhờ sự kết hợp giữa nền tảng cơ bản, triển vọng lợi nhuận và định giá. Trong đó, MWG nổi bật với tốc độ tăng trưởng lợi nhuận mạnh và dư địa tái định giá, FPT hưởng lợi từ lượng hợp đồng mới và định giá thấp, còn ACB được đánh giá cao nhờ chất lượng tài sản và triển vọng dài hạn.
Tuy nhiên, các khuyến nghị trên vẫn đi kèm rủi ro từ diễn biến thị trường, lãi suất, sức mua, cạnh tranh ngành và áp lực bán của khối ngoại.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


