





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tín dụng tăng, cổ phiếu ngân hàng vẫn đỏ
Tín dụng tăng 13,37% sau 9 tháng, lợi nhuận ngành ngân hàng được kỳ vọng tiếp tục tăng trưởng trong quý III, nhưng cổ phiếu vẫn đồng loạt chịu áp lực bán. Chi phí vốn, biên lãi ròng và rủi ro nợ xấu đang khiến thị trường đặt câu hỏi về chất lượng tăng trưởng.
Tăng trưởng tín dụng tạo thêm nguồn thu cho ngân hàng, nhưng chưa đủ bảo đảm lợi nhuận cải thiện tương ứng khi chi phí đầu vào và rủi ro tài sản cùng gia tăng.
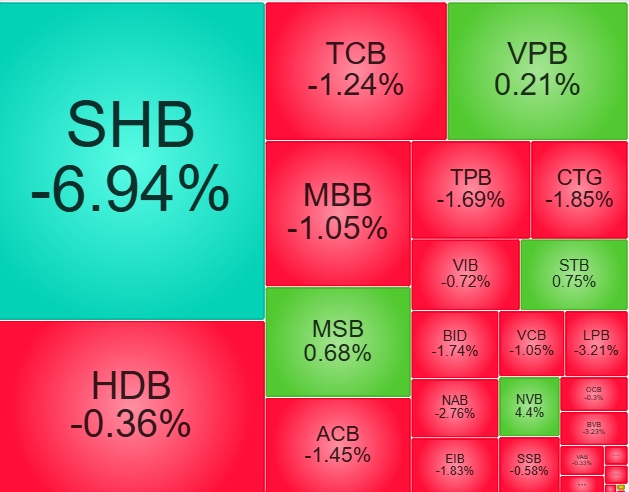
Phiên giao dịch ngày 8/10 cho thấy sự lệch pha đáng chú ý giữa triển vọng kinh doanh và diễn biến cổ phiếu ngân hàng. VN-Index giảm 14,42 điểm, tương đương 0,82%, xuống 1.738,97 điểm; thanh khoản trên HoSE đạt gần 15.900 tỷ đồng. Nhiều mã ngân hàng như ACB, SHB, BID, HDB, CTG, MBB, TCB và VCB đồng loạt giảm. Trong khi đó, VPB là một trong số ít cổ phiếu ngân hàng thuộc VN30 tăng giá, thêm 50 đồng lên 23.450 đồng/cổ phiếu.
Áp lực bán từ nhà đầu tư nước ngoài tiếp tục tạo sức ép lên nhóm này. ACB bị bán ròng gần 2 triệu cổ phiếu, BID hơn 630.000 cổ phiếu, CTG khoảng 570.000 cổ phiếu và HDB hơn 4,4 triệu cổ phiếu. Ngược chiều, SHB được khối ngoại mua ròng gần 2,4 triệu cổ phiếu, cho thấy dòng tiền không rút khỏi mọi cổ phiếu ngân hàng theo cùng một cách.
Về nền tảng kinh doanh, tăng trưởng tín dụng đạt 13,37% sau 9 tháng, trong đó khoảng 78% dư nợ toàn nền kinh tế phục vụ sản xuất, kinh doanh. VDSC dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của ngành ngân hàng trong quý III tăng 23% so với cùng kỳ, chủ yếu nhờ tín dụng mở rộng. Tuy nhiên, biên lãi ròng (NIM) tại phần lớn ngân hàng được dự báo đi ngang hoặc giảm nhẹ so với quý trước. Điều này đồng nghĩa quy mô cho vay tăng chưa chắc chuyển hóa thành mức cải thiện tương ứng về hiệu quả sinh lời.
Bài toán chi phí vốn càng đáng chú ý khi một số khoản vay mua ô tô và bất động sản có lãi suất lên tới 18%/năm. Lãi suất cao có thể làm giảm khả năng vay mới, đồng thời gia tăng áp lực trả nợ của khách hàng. Với các ngân hàng có dư nợ bất động sản lớn, dòng tiền yếu tại doanh nghiệp địa ốc có thể trở thành rủi ro đối với chất lượng tài sản.
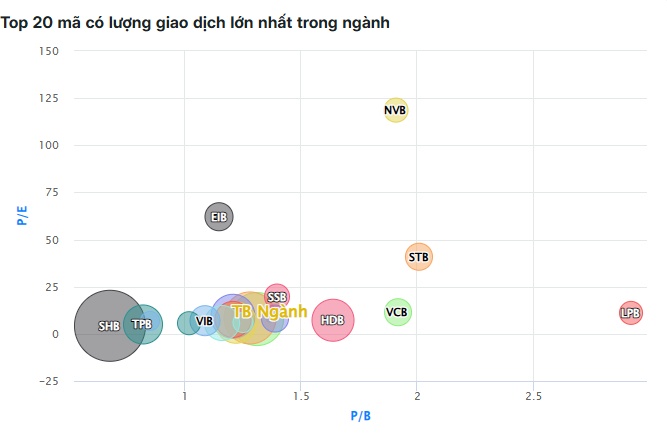
Trong khi đó, định hướng tăng trưởng tín dụng cả năm khoảng 19–20% đặt ra yêu cầu kiểm soát rủi ro chặt chẽ hơn. Làn sóng tăng vốn tại HDBank, Techcombank, VPBank, MB và các ngân hàng lớn khác có thể củng cố năng lực mở rộng tín dụng, nhưng cũng khiến thị trường quan tâm đến hiệu quả sử dụng vốn và nguy cơ pha loãng cổ phiếu.
Triển vọng ngành vì vậy tồn tại hai mặt: tín dụng mở rộng hỗ trợ doanh thu, còn NIM, chi phí vốn và nợ xấu quyết định chất lượng lợi nhuận. Sự phân hóa giữa các cổ phiếu ngân hàng có thể tiếp tục phản ánh khác biệt về năng lực huy động vốn, chất lượng tài sản và hiệu quả sử dụng nguồn lực.
hi chi phí huy động tăng? Những câu hỏi này sẽ được trả lời khi các ngân hàng công bố kết quả kinh doanh chính thức.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


