







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Kinh tế học về ngành BĐS khu công nghiệp: tại sao giá cổ phiếu vẫn đi tìm đáy?
Ngành bất động sản khu công nghiệp (BĐS KCN) tại Việt Nam đang trải qua một giai đoạn chuyển giao mang tính lịch sử, khi cấu trúc vận hành kinh tế của ngành không còn đơn thuần phụ thuộc vào việc giải phóng mặt bằng rồi cho thuê đất thô.
Kinh tế học về ngành BĐS khu công nghiệp: tại sao giá cổ phiếu vẫn đi tìm đáy dù FDI lập đỉnh?
Nguồn: Vantage Capital
Ngành bất động sản khu công nghiệp (BĐS KCN) tại Việt Nam đang trải qua một giai đoạn chuyển giao mang tính lịch sử, khi cấu trúc vận hành kinh tế của ngành không còn đơn thuần phụ thuộc vào việc giải phóng mặt bằng rồi cho thuê đất thô. Mô hình kinh doanh này đã tiến hóa trở thành một hệ sinh thái hạ tầng đa tầng, kết hợp giữa hoạt động đầu tư vốn ban đầu quy mô lớn (CAPEX) với việc khai thác dòng tiền thường niên bền vững từ hạ tầng tiện ích. Việc Luật Đất đai 2024 chính thức có hiệu lực từ đầu năm 2025, cùng với sự dịch chuyển mạnh mẽ của chuỗi cung ứng toàn cầu dưới tác động của chiến lược "Trung Quốc + 1" và cuộc chiến thương mại Tradewar 2.0, đã và đang tái định hình toàn bộ các rào cản gia nhập ngành, cấu trúc chi phí giá vốn và cán cân lợi thế cạnh tranh giữa các doanh nghiệp phát triển hạ tầng KCN.
Bài phân tích chuyên sâu này giải mã toàn diện các trụ cột kinh tế cốt lõi của ngành BĐS KCN, đồng thời cập nhật chi tiết những khung pháp lý và chính sách mới nhất đang tác động trực tiếp đến khả năng sinh lời và triển vọng tăng trưởng của các chủ đầu tư KCN tiêu biểu.
Phần I. Kinh tế học và chuỗi giá trị của ngành BĐS khu công nghiệp
Mô hình kinh doanh của ngành bất động sản khu công nghiệp sở hữu những đặc trưng kinh tế học độc đáo, hoàn toàn khác biệt so với các phân khúc bất động sản dân dụng và thương mại truyền thống. Nếu như nhà ở hay bất động sản thương mại thường chịu sự chi phối mạnh mẽ bởi tính chu kỳ ngắn hạn, dòng tiền đột biến theo từng đợt mở bán cùng rủi ro pháp lý xoay quanh các dự án phân lô bán nền, thì BĐS KCN lại vận hành theo một tầm nhìn đầu tư dài hạn mang tính bền vững từ 30 đến 50 năm.
Điểm cốt lõi trong cấu trúc kinh tế của mô hình này nằm ở cơ chế biến đổi tài sản đặc thù: chủ đầu tư tiến hành chuyển hóa các quỹ đất thô ban đầu như đất nông nghiệp hoặc đất cao su thông qua công tác đền bù giải phóng mặt bằng kỹ lưỡng và quá trình đầu tư xây dựng hạ tầng kỹ thuật đồng bộ — bao gồm hệ thống giao thông nội khu, trạm xử lý nước thải, mạng lưới cấp điện, cấp nước và viễn thông hiện đại. Nhờ đó, quỹ đất thô được nâng tầm thành đất công nghiệp thương phẩm đạt chuẩn, đáp ứng đầy đủ các yêu cầu pháp lý và kỹ thuật khắt khe để thu hút các tập đoàn sản xuất lớn trong cũng như ngoài nước. Cả chu trình này thường kéo dài 2–4 năm tùy quy mô dự án và tốc độ giải phóng mặt bằng của địa phương.
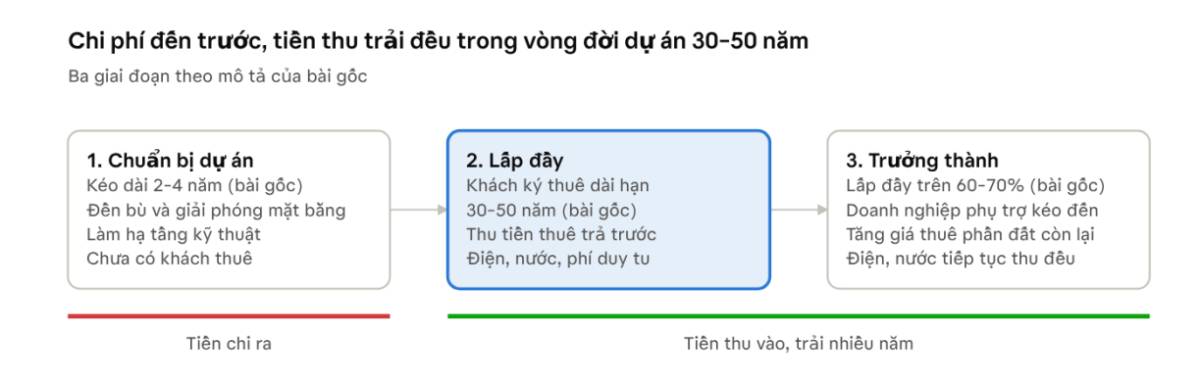
Vòng đời dự án BĐS KCN
Đối tượng khách thuê chủ yếu là các doanh nghiệp sản xuất FDI hoặc tập đoàn nội địa quy mô lớn, gắn bó qua các hợp đồng thuê dài hạn từ 30 đến 50 năm. Do tài sản nhà xưởng gắn liền với đất, chi phí dịch chuyển của khách thuê ở mức rất cao, giúp duy trì tỷ lệ lấp đầy ổn định và tạo ra các nguồn thu phụ trợ thường niên phát sinh liên tục suốt vòng đời dự án (như điện, nước, nhà xưởng xây sẵn và dịch vụ duy tu hạ tầng). Đặc biệt, khi khu công nghiệp vượt qua ngưỡng lấp đầy tới hạn 60%–70%, hiệu ứng mạng lưới và cụm liên kết ngành sẽ kích hoạt, thu hút các doanh nghiệp phụ trợ cấp 2, cấp 3 đến hội tụ nhằm tối ưu hóa chi phí logistics, qua đó cho phép chủ đầu tư nâng giá thuê đối với quỹ đất còn lại.
Từ đặc điểm mô hình này, chúng ta rút ra hai hàm ý quan trọng cho các phần tiếp theo:
Thứ nhất (Về dòng tiền và hạch toán): Vốn đầu tư tập trung lớn ở đầu vòng đời, trong khi dòng tiền thu về được rải đều qua nhiều thập kỷ. Do đó, lợi nhuận kế toán mỗi năm phụ thuộc trực tiếp vào phương pháp ghi nhận tiền thuê đất trả trước — nội dung sẽ được làm rõ ở Phần II.
Thứ hai (Về cấu trúc doanh thu): Nguồn thu thường niên từ tiện ích (điện, nước) và dịch vụ vận hành là một dòng thu hoàn toàn độc lập với tiền thuê đất.
Tiền của khách thuê đi qua những khoản mục nào trước khi trở thành lợi nhuận?
Chuỗi giá trị của một chủ đầu tư khu công nghiệp được vận hành xuyên suốt theo một trật tự từ trái sang phải, bắt đầu từ giai đoạn đầu tư ban đầu với các khoản chi phí vốn trọng yếu phát sinh trước khi đón khách thuê như mua gom quỹ đất, đền bù giải phóng mặt bằng và xây dựng hệ thống hạ tầng kỹ thuật. Tiếp nối ở khu vực trung tâm là bước ký kết hợp đồng thuê dài hạn, nơi chủ đầu tư ghi nhận các khoản tiền trả trước đáng kể từ khách hàng.
Cuối cùng, ở phía bên phải là ba dòng thu nhập chủ lực cấu thành nên doanh nghiệp bao gồm tiền cho thuê đất, doanh thu từ cung cấp điện nước cùng các dịch vụ tiện ích đi kèm, và thu nhập lãi tài chính phát sinh từ lượng tiền mặt lớn đã thu trước đó. Bảng tổng hợp ngay sau hình ảnh sẽ làm rõ cách quy chiếu từng công đoạn trong chuỗi giá trị này vào các khoản mục cụ thể trên hệ thống báo cáo tài chính.
Chúng tôi xin phép được dùng số liệu của SIP để mô tả chi tiết hơn:
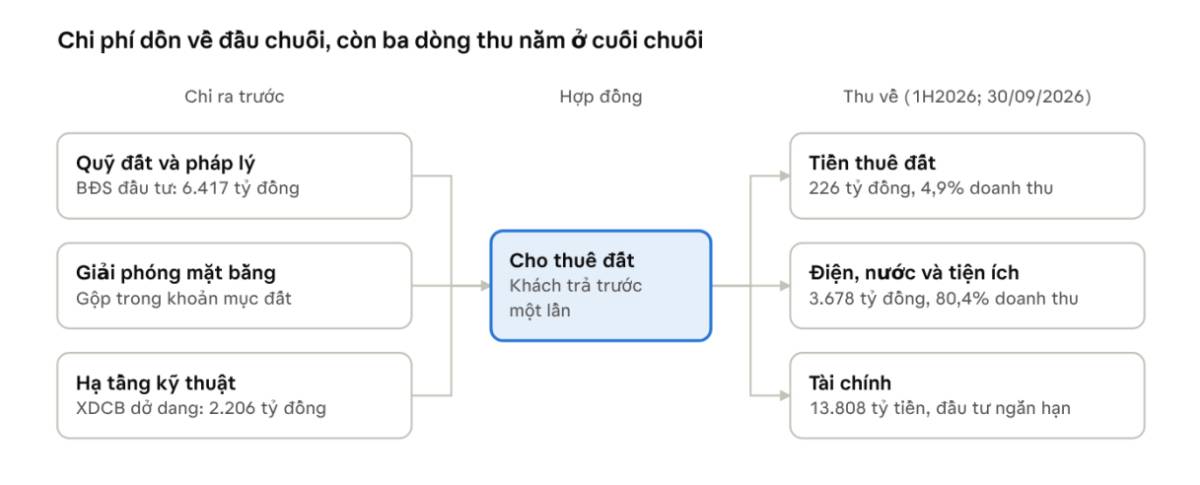
Chi phí đất và hạ tầng nằm ở ba khoản mục bên trái; ba dòng thu bên phải cùng bắt nguồn từ một hợp đồng thuê:
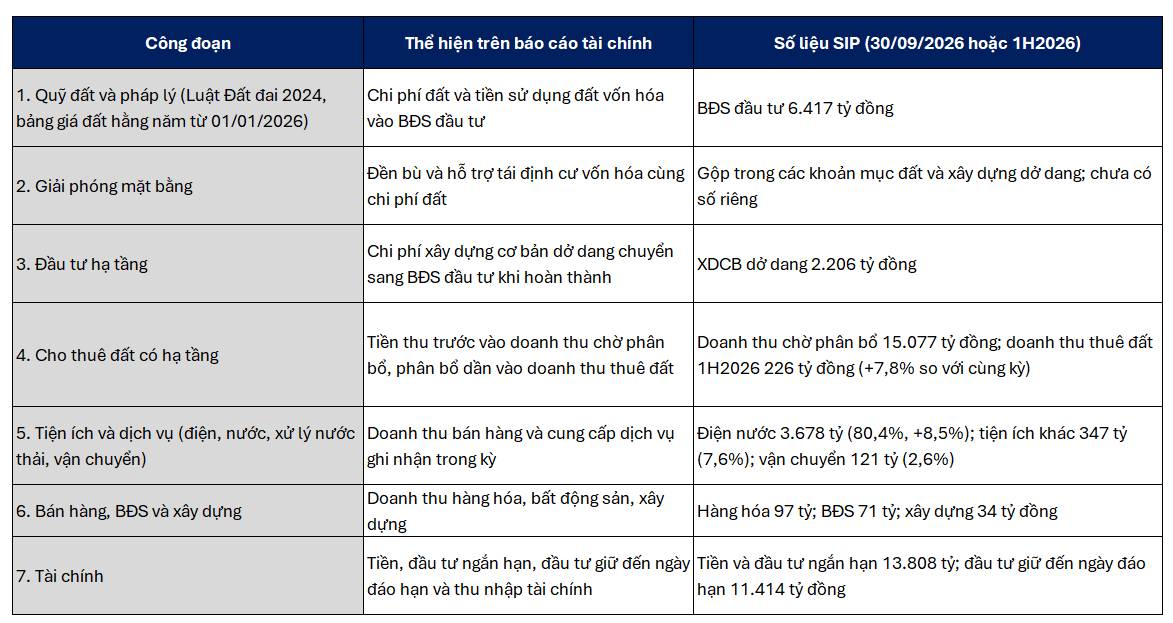
Các khoản mục liên quan đến đất và xây dựng của SIP đạt tổng cộng 8.921 tỷ đồng, chiếm 28,6% tổng tài sản, bao gồm bất động sản đầu tư 6.417 tỷ đồng, xây dựng cơ bản dở dang 2.206 tỷ đồng và hai khoản mục nhỏ còn lại là 298 tỷ đồng, trong khi số dư doanh thu chờ phân bổ lớn hơn nhóm tài sản này tới 6.156 tỷ đồng với bất động sản đầu tư chỉ bằng 0,43 lần số dư đó, đồng nghĩa rằng số tiền thu trước còn chờ ghi nhận hiện vượt giá trị sổ sách của quỹ đất và hạ tầng công ty đang nắm giữ.
Từ cấu trúc này, chúng tôi rút ra hai điểm cốt lõi: thứ nhất, lợi nhuận của SIP phụ thuộc vào lãi tiền gửi nhiều hơn diện tích cho thuê mới khi khoản mục tiền và đầu tư ngắn hạn lên tới 13.808 tỷ đồng, lớn gấp 61 lần doanh thu thuê đất 1H2026 (226 tỷ đồng); thứ hai, một hợp đồng mới mang lại dòng tiền ngay khi khách thanh toán nhưng chỉ được phân bổ vào doanh thu từng năm, do đó biến động của số dư doanh thu chờ phân bổ mới là chỉ báo sớm nhất cho hoạt động cho thuê thay vì doanh thu thuê đất trong kỳ.
Bên cạnh đó, chi phí hạ tầng của chủ đầu tư còn chịu sự chi phối của giá vật liệu xây dựng; dữ liệu từ nhóm chi phí phát triển hạ tầng trên WiData giai đoạn từ tháng 10/2025 đến tháng 10/2026 ghi nhận giá đá 1x2 tăng từ 154,2 lên 169,2 nghìn đồng/tấn (+9,7%), xi măng tăng từ 1,625 lên 1,718 nghìn đồng/kg (+5,7%), và bê tông nhựa mịn CA 9.5 tăng từ 3.570 lên 4.980 nghìn đồng/tấn (+39,5%), trong khi giá bê tông thương phẩm giữ nguyên ở mức 1.586,9 nghìn đồng/m³.
Cùng một hợp đồng thuê đất, vì sao có sự khác biệt về doanh thu giữa các doanh nghiệp BĐS KCN
Sự khác biệt cốt lõi trong hạch toán doanh thu cho thuê đất khu công nghiệp nằm hoàn toàn ở quy định kế toán chứ không phản ánh sự thay đổi về bản chất dòng tiền thực tế, bởi tổng số tiền mặt mà doanh nghiệp nhận được từ khách thuê luôn khớp chính xác với giá trị giao dịch, trong khi yếu tố thay đổi duy nhất là thời điểm khoản tiền đó được ghi nhận vào doanh thu. Theo khung pháp lý cũ tại Điều 79 Thông tư 200/2014/TT-BTC, doanh nghiệp từng được phép ghi nhận một lần toàn bộ số tiền thuê đất trả trước vào doanh thu nếu thỏa mãn đồng thời năm điều kiện khắt khe:
Thời hạn thuê phải chiếm trên 90% thời gian sử dụng hữu ích của tài sản;
Khách thuê không có quyền hủy hợp đồng và bên cho thuê không phải hoàn trả tiền;
Bên thuê đã thanh toán trước ít nhất 90% tổng giá trị tiền thuê trong vòng 12 tháng;
Toàn bộ rủi ro và lợi ích gắn liền với quyền sử dụng đất đã được chuyển giao hoàn toàn cho bên thuê;
Các chi phí liên quan phải được ước tính một cách đáng tin cậy. Nếu thiếu bất kỳ tiêu chí nào trong năm điều kiện trên, doanh nghiệp bắt buộc phải chia nhỏ khoản tiền thuê trả trước theo đúng thời hạn thuê thực tế.
Với SIP là ví dụ điển hình cho cách ghi nhận số (2) hình dưới theo dõi một khoản 100 tỷ đồng (số minh họa) qua hai phía của bảng cân đối
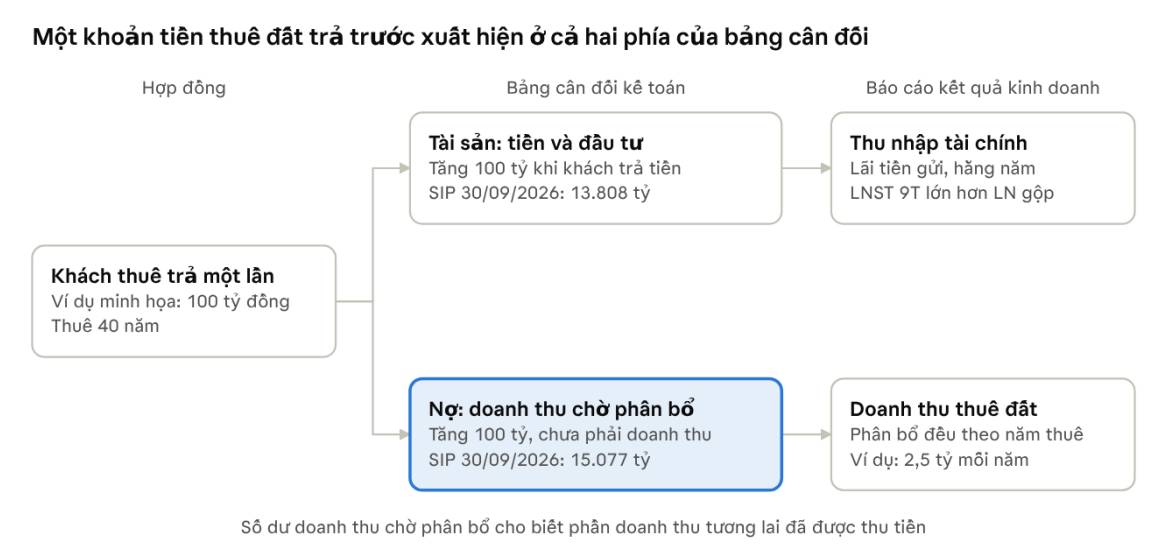
Tiền nằm ở phía tài sản và sinh lãi, còn nghĩa vụ ghi nhận doanh thu nằm ở phía nợ phải trả và rơi dần vào doanh thu thuê đất theo từng năm.
Tuy nhiên, bức tranh pháp lý này đã có sự chuyển dịch mang tính bước ngoặt với sự xuất hiện của Thông tư 99/2025/TT-BTC ban hành ngày 27/10/2025 và chính thức có hiệu lực từ ngày 01/01/2026.
Đối với các nhà phát triển BĐS KCN – những công ty có mô hình kinh doanh truyền thống vốn phụ thuộc vào việc hạch toán một lần toàn bộ tiền thuê đất trả trước cho chu kỳ 30 đến 50 năm vào doanh thu – đây là đợt cải tổ kế toán có sức ảnh hưởng lớn nhất trong hơn một thập kỷ qua.
Hướng dẫn chi tiết tại mục 1.5.12 đối với tài khoản 511 yêu cầu bắt buộc phải phân bổ tiền thuê nhận trước theo thời hạn thuê, tách bạch rõ ràng các hợp đồng đa cấu phần thành từng khoản doanh thu riêng biệt, đồng thời hạch toán phần giá trị chưa phân bổ vào tài khoản 3387 mang tên "Doanh thu chờ phân bổ".
Hơn nữa, văn bản phúc đáp của Bộ Tài chính ngày 14/05/2026 cũng nhấn mạnh rằng việc áp dụng chuẩn mực kế toán VAS 14 hay VAS 06 phải căn cứ vào bản chất thực tế của hợp đồng, trong đó đoạn 12 của VAS 06 chỉ rõ các giao dịch cho thuê quyền sử dụng đất thông thường mang bản chất là thuê hoạt động, đòi hỏi tiền thuê phải được phân bổ đều đặn theo thời hạn thuê. Điều này cho thấy quan điểm xem việc lựa chọn phương pháp hạch toán là một quyền tự do trước đây là không còn chính xác; từ năm 2026, phương pháp phân bổ định kỳ đã trở thành nguyên tắc mặc định, thông tư yêu cầu phân bổ với “cho thuê tài sản có nhận trước tiền thuê của nhiều kỳ”, còn hợp đồng nào về bản chất là bán quyền sử dụng đất vẫn ghi theo VAS 14.
Doanh nghiệp ghi một lần đang dựa vào việc xếp hợp đồng của mình vào nhóm bán, hoặc vào điều kiện cũ còn ghi trong thuyết minh.
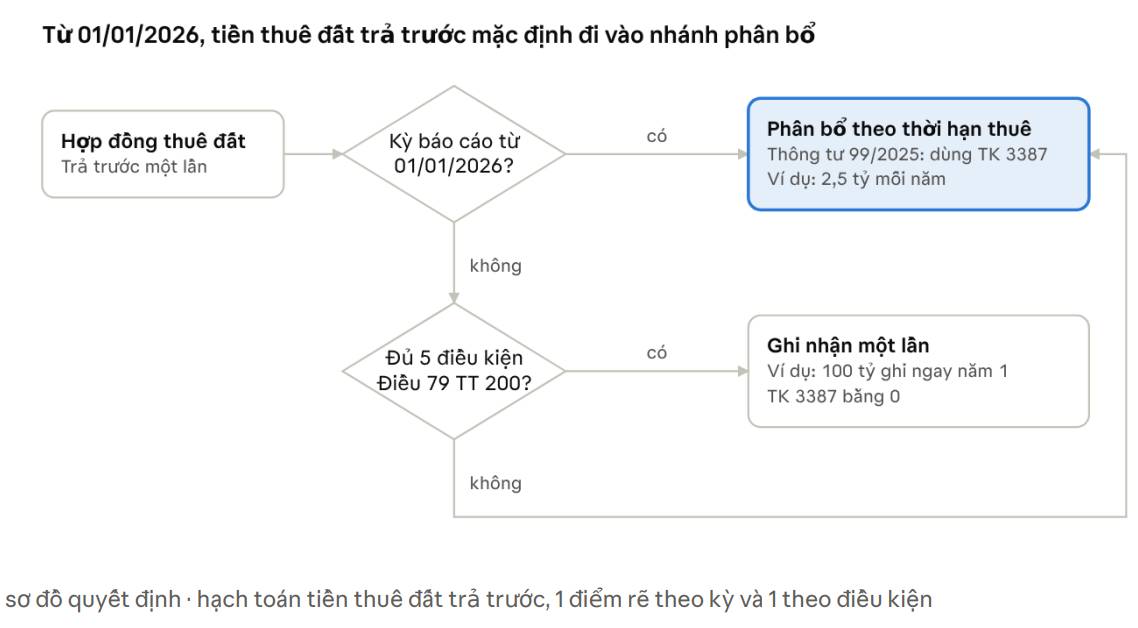
Ví dụ minh họa dưới đây dùng số giả định: hợp đồng thuê đất 40 năm, doanh nghiệp thu một lần 100 tỷ đồng ở năm 1.
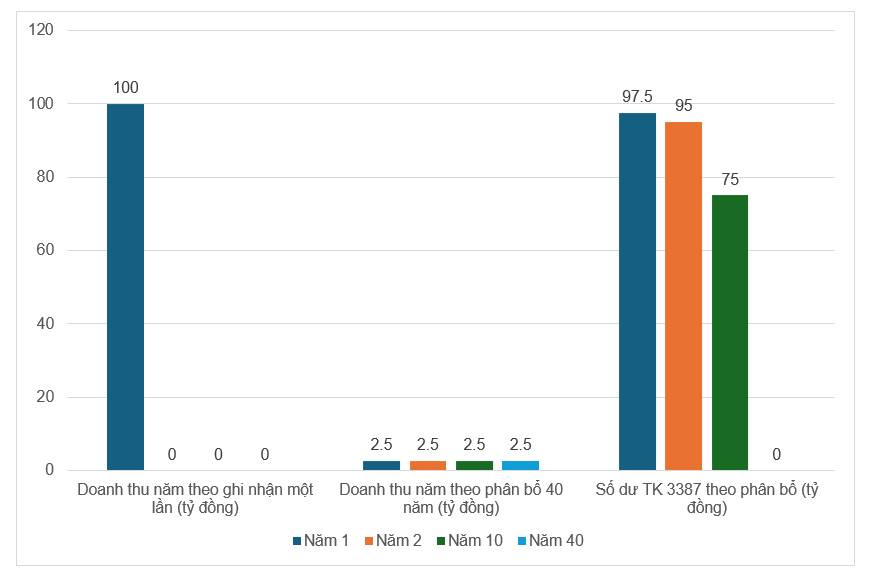
Ở năm đầu, cách ghi một lần cho doanh thu gấp 40 lần cách phân bổ, nhưng tổng doanh thu sau 40 năm của hai cách bằng nhau. Một doanh nghiệp phân bổ như SIP vì vậy có doanh thu năm đầu rất thấp so với giá trị hợp đồng, nhưng số dư TK 3387 vẫn thể hiện đủ số tiền đã thu.
Các doanh nghiệp lớn ngành BĐS KCN đang ghi nhận tiền thuê như thế nào?
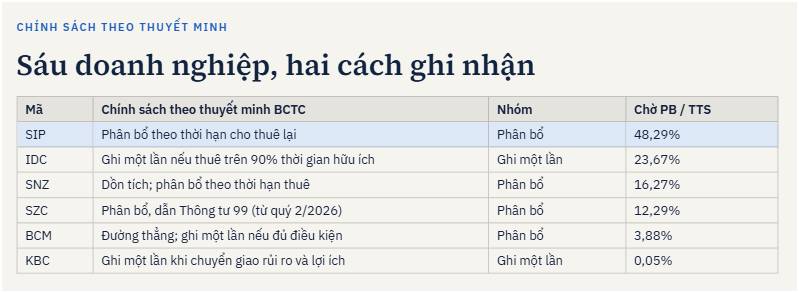
Ngoài SIP vẫn ghi theo cách ghi nhận doanh thu theo kỳ hạn cho thuê thì KBC ghi một lần khi đã chuyển giao phần lớn rủi ro và lợi ích cho bên thuê (BCTC công ty mẹ quý 3/2026). KBC, VGC và IDC vẫn áp dụng phương thức ghi nhận doanh thu một lần, do các hợp đồng của những công ty này được cấu trúc dưới dạng bán hạ tầng. Theo mô hình này, các nhà phát triển chuyển giao hạ tầng KCN hoàn thiện trên đất cho khách thuê, đồng thời đóng vai trò chủ yếu là bên hỗ trợ khách thuê thực hiện các thủ tục xin phê duyệt và hoàn thành các nghĩa vụ liên quan đến đất đai với cơ quan chức năng. Do việc bàn giao hạ tầng đáp ứng các tiêu chí để ghi nhận doanh thu một lần ngay từ đầu, BLĐ các công ty kỳ vọng sẽ không có thay đổi nào đối với phương pháp hạch toán kế toán hiện tại.
Luật Đất đai 2024 nâng rào cản gia nhập đến mức nào?
Sự thay đổi pháp lý quan trọng nhất ảnh hưởng sâu sắc đến kinh tế học ngành BĐS KCN trong giai đoạn hiện nay chính là việc Luật Đất đai 2024 chính thức có hiệu lực từ ngày 01/01/2025. Việc bãi bỏ khung giá đất cũ và chuyển sang xác định giá đất theo nguyên tắc thị trường (bảng giá đất cập nhật hàng năm) đã tác động trực tiếp và làm thay đổi triệt để cấu trúc chi phí giá vốn (COGS) của toàn bộ các dự án KCN phát triển mới. Theo các đánh giá và dữ liệu tổng hợp thị trường, chi phí đền bù giải phóng mặt bằng cho các dự án KCN mới sau khi Luật Đất đai 2024 áp dụng đã ghi nhận mức tăng bùng nổ từ 133% đến 357% so với giai đoạn 2013–2024 tùy thuộc vào từng địa bàn hành chính.
Mức tăng chi phí GPMB diễn ra đặc biệt gay gắt tại các địa phương trọng điểm công nghiệp phía Nam, nơi quỹ đất sạch ngày càng trở nên khan hiếm. Bảng thống kê chi tiết dưới đây thể hiện sự biến động vượt bậc về chi phí đền bù đất đai trước và sau khi Luật Đất đai 2024 đi vào cuộc sống, đặt ra thách thức vốn đầu tư ban đầu rất lớn cho các dự án phát triển mới:
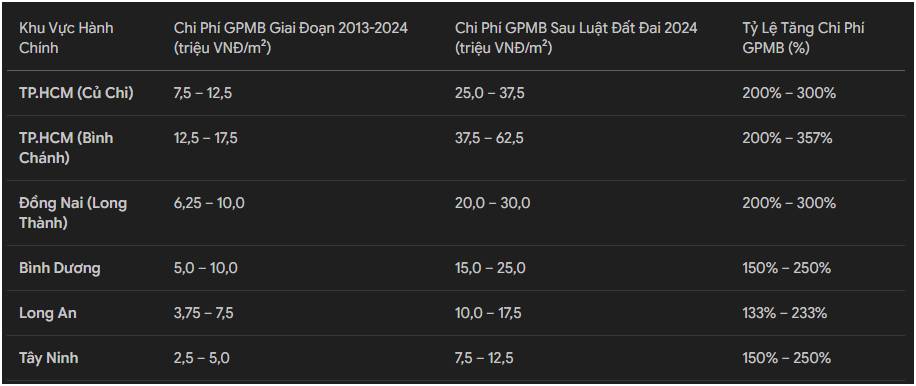
Sự bùng nổ của chi phí GPMB tạo ra một hệ quả kinh tế hai mặt đối với bức tranh cạnh tranh toàn ngành. Một mặt, nó thiết lập một rào cản gia nhập ngành (barrier to entry) cực kỳ cao đối với các chủ đầu tư mới hoặc các dự án mới được phê duyệt chủ trương đầu tư. Các KCN mới triển khai sau năm 2024 phải gánh chịu giá vốn đất rất cao, buộc phải nâng giá thuê đầu ra lên mức khổng lồ để đảm bảo tỷ suất hoàn vốn nội hàm (IRR) mục tiêu, khiến các dự án này gặp rất nhiều khó khăn trong việc cạnh tranh về giá thuê đối với dòng vốn FDI nhạy cảm với chi phí.
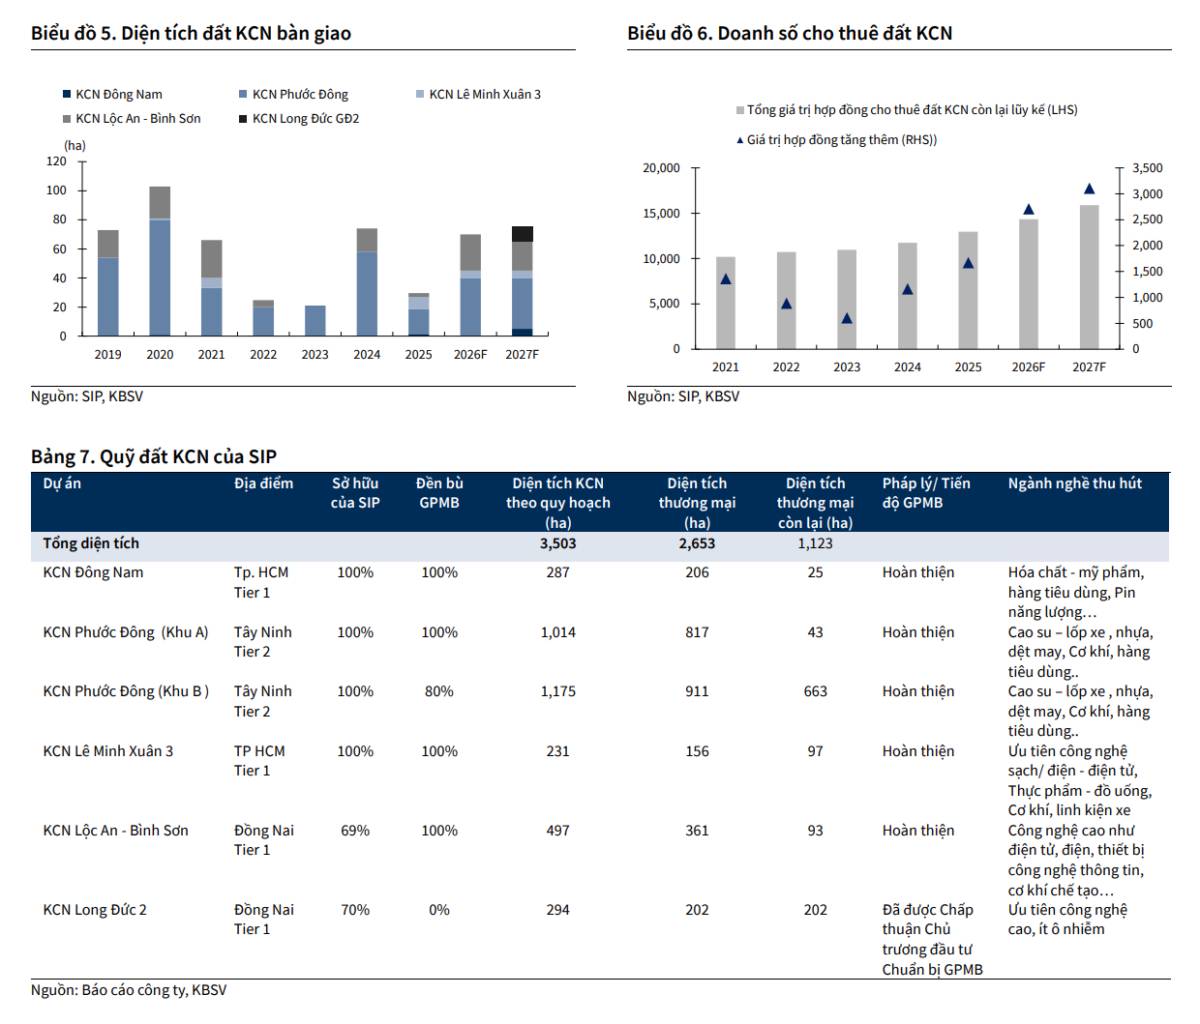
Mặt khác, quy định mới này vô hình trung tạo ra một “con hào kinh tế” (economic moat) vững chắc cho các doanh nghiệp BĐS KCN lâu đời đã hoàn tất công tác đền bù GPMB và tích lũy được quỹ đất sạch thương phẩm lớn từ trước. Tiêu biểu như Công ty Cổ phần Đầu tư Sài Gòn VRG (SIP), doanh nghiệp sở hữu quỹ đất sẵn sàng cho thuê lớn nhất trong số các công ty niêm yết với tổng diện tích đất KCN hơn 3.500 ha, diện tích thương phẩm khoảng 2.653 ha và quỹ đất thương phẩm còn lại sẵn sàng cho thuê lên tới hơn 1.000 ha (bao gồm 772 ha tại Phước Đông – Tây Ninh, 133 ha tại Lộc An – Bình Sơn – Đồng Nai, 106 ha tại Lê Minh Xuân 3 – TP.HCM, 23–25 ha tại Đông Nam – TP.HCM, cùng 202 ha gối đầu tại Long Đức 2 – Đồng Nai). Nhờ giá vốn đền bù đã được chốt cố định từ giai đoạn trước với chi phí rất thấp, các chủ đầu tư sở hữu quỹ đất lịch sử này duy trì được biên lợi nhuận gộp mảng cho thuê đất ở mức kỷ lục, thường đạt từ 63% đến 72%, đồng thời sở hữu không gian linh hoạt tuyệt vời để áp dụng chính sách giá thuê cạnh tranh nhằm thu hút các dự án FDI quy mô lớn (hyperscale).
Phần II: Tại sao các doanh nghiệp BĐS KCN giảm sâu khiến performance thua thị trường từ đầu năm?
Trong giai đoạn từ phiên 30/12/2025 đến 13/11/2026, VN-Index giảm 2,0%, còn trung vị của chín cổ phiếu BĐS KCN chúng tôi theo dõi giảm 14,2% (trung bình đơn giản −11,7%). Nhóm thua thị trường ở mức trung vị chứ không đồng loạt: IDC, VGC, SIP và LHG cao hơn thị trường, trong khi KBC, SZC, SNZ và BCM thấp hơn 20 đến 36 điểm phần trăm. Khoảng cách giữa mã mạnh nhất (IDC) và yếu nhất (BCM) là 48 điểm phần trăm.
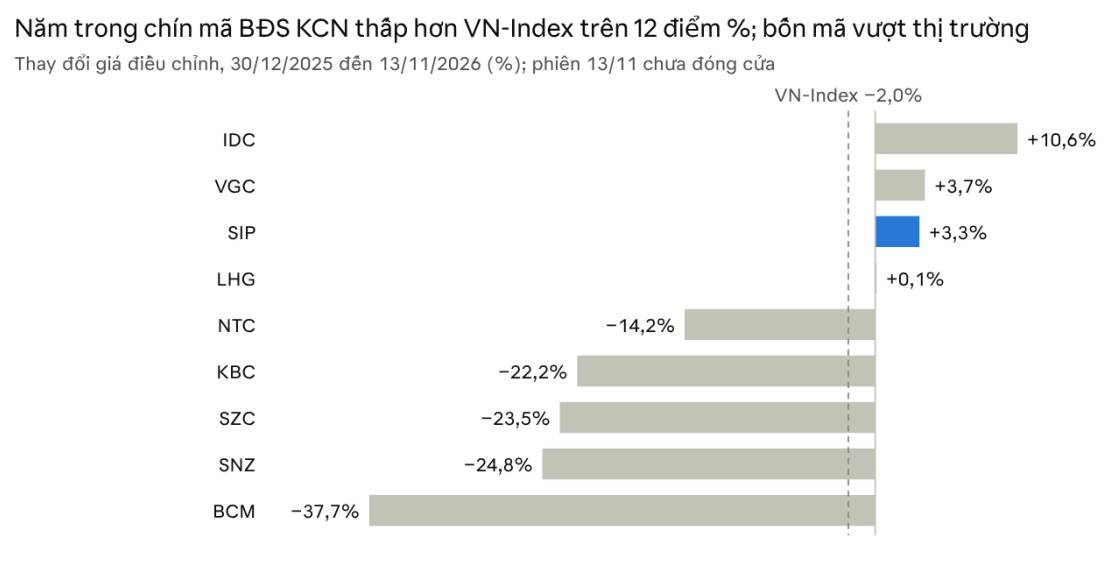
Thuế quan là yếu tố vĩ mô mang tính hệ thống của toàn ngành, do đó không thể giải thích sự phân hóa 48 điểm giữa các mã cổ phiếu. Sự khác biệt này thực chất được quyết định bởi ba biến số nội tại:
Thời điểm ghi nhận lợi nhuận:
Nửa đầu năm 2026: Lợi nhuận sau thuế (LNST) của BCM giảm 83,4% và KBC giảm 79,2%, trong khi IDC tăng 20% và VGC tăng 38%.
9 tháng 2026: BCM tiếp tục giảm hơn 60%, KBC giảm 23% (còn 1.197 tỷ đồng), SIP tăng 7,6% (LNST công ty mẹ), còn SZC đã chuyển sang phương pháp phân bổ doanh thu thuê đất từ quý 2/2026.
Chi phí vốn và áp lực nợ vay:
BCM ghi nhận nợ vay 26.259 tỷ đồng (tính đến 30/9/2026) và vừa phát hành 1.200 tỷ đồng trái phiếu lãi suất 12,5%/năm để cơ cấu nợ ngân hàng.
KBC chịu chi phí tài chính 9 tháng tăng gấp đôi (đạt 925 tỷ đồng) do nợ vay cuối năm 2025 tăng 2,8 lần lên 28.638 tỷ đồng, trực tiếp ăn mòn lợi nhuận dù doanh thu thuần vẫn nhích nhẹ 4,2%.
Mặt bằng định giá và dòng tiền:
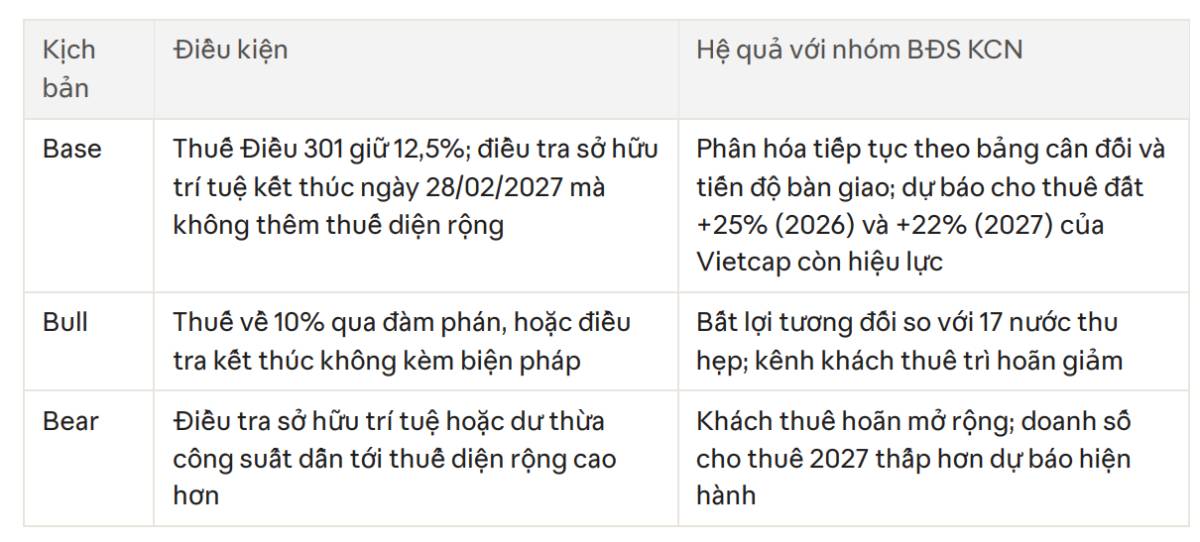
Đến 18/09, định giá nhiều mã thấp hơn vùng đỉnh từ 42% đến 65% (SZC -65%, BCM -57%, NTC -46%, KBC và LHG -42%). Dòng tiền thị trường thanh khoản kém khiến nhà đầu tư thận trọng hơn với tốc độ chuyển hóa quỹ đất thành lợi nhuận sau giai đoạn đỉnh cao 2024–2025 và khá ít quan tâm với ngành BĐS KCN. Dẫu vậy, Vietcap dự báo doanh số cho thuê tăng 25% (năm 2026) và 22% (năm 2027), với 2026 được nhìn nhận là vùng đáy lợi nhuận trước khi phục hồi.
Tác động từ chính sách thuế quan Hoa Kỳ
Bên cạnh các yếu tố nội tại, bối cảnh pháp lý và chính sách thương mại quốc tế — tiêu biểu là vấn đề thuế quan từ Hoa Kỳ — tiếp tục tạo ra những tầng ảnh hưởng đa chiều đến hoạt động của các chủ đầu tư khu công nghiệp.
Vào ngày 10/11/2026, Cơ quan Đại diện Thương mại Hoa Kỳ (USTR) đã quyết định gia hạn thêm ba tháng đối với cuộc điều tra theo Mục 301 liên quan đến các vấn đề bảo hộ sở hữu trí tuệ của Việt Nam, đẩy thời hạn đưa ra kết luận cuối cùng sang ngày 28/02/2027.
Hiện trạng thuế quan đang áp dụng bao gồm mức thuế bổ sung 12,5% theo Mục 301 đối với hàng hóa xuất xứ từ Việt Nam kể từ ngày 24/07/2026, nối tiếp giai đoạn áp dụng khoản phụ thu 10% kéo dài 150 ngày kể từ ngày 24/02 sau phán quyết của Tòa án Tối cao Mỹ về đạo luật IEEPA. Theo số liệu từ VCCI, mức thuế 12,5% này tác động lên khoảng 37% tổng kim ngạch xuất khẩu của Việt Nam sang thị trường Mỹ sau khi loại trừ các mặt hàng được miễn trừ, trong khi Hiệp hội Dệt may Việt Nam cho biết có tới 17 quốc gia cạnh tranh khác chỉ phải chịu mức phụ thu 10%.
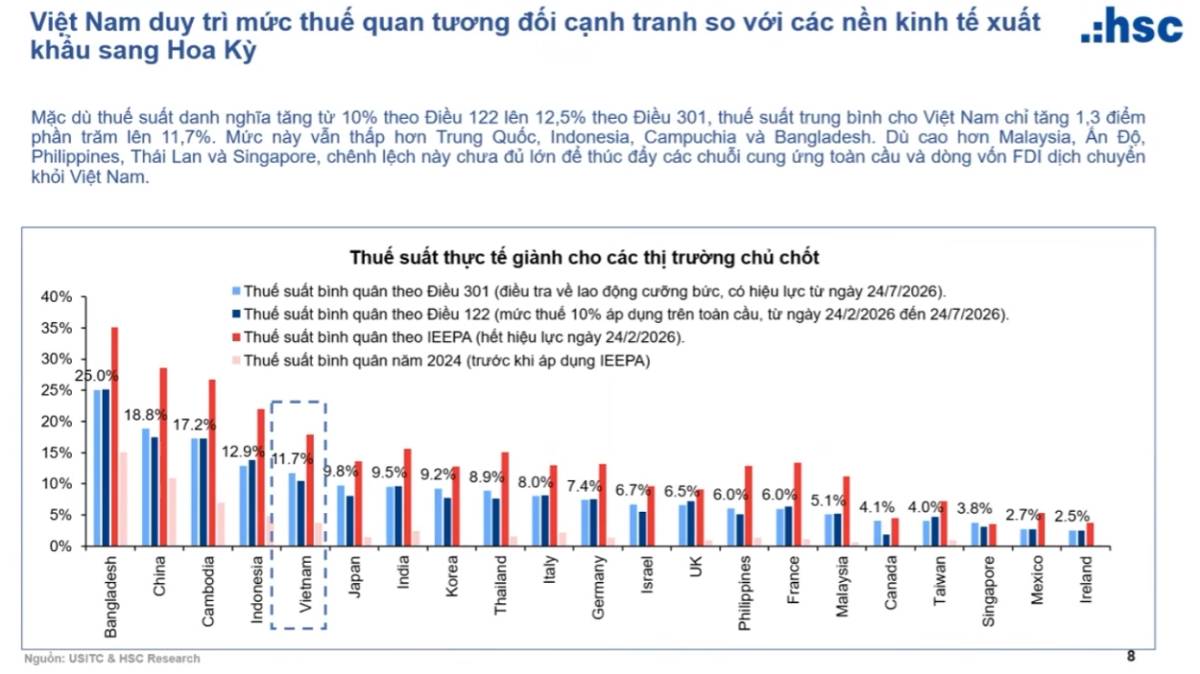
Từ thực trạng chính sách này, ba kênh tác động chính đã hình thành đối với các chủ đầu tư khu công nghiệp: Kênh thứ nhất là biên độ thuế suất tương đối, trong đó VnEconomy đánh giá tác động lên lĩnh vực xuất khẩu công nghệ cao không quá lớn nhưng sẽ gây áp lực nặng nề hơn cho các mặt hàng nông sản và dệt may, khiến mức độ ảnh hưởng thực tế phụ thuộc hoàn toàn vào cơ cấu khách thuê bên trong từng khu công nghiệp cụ thể. Kênh thứ hai xuất phát từ các cuộc điều tra đang chờ kết luận, bao gồm cuộc điều tra về sở hữu trí tuệ và cuộc điều tra độc lập về vấn đề dư thừa công suất; theo ghi nhận từ MBS, các cuộc điều tra theo Mục 301 hoàn toàn có thể dẫn đến các biện pháp thuế quan cao trên diện rộng và tác động trực tiếp đến dòng vốn đầu tư trực tiếp nước ngoài (FDI). Kênh thứ ba là tâm lý trì hoãn kế hoạch mở rộng sản xuất của các khách thuê hiện hữu, một rủi ro đã được ACBS lưu ý kỹ lưỡng trong các báo cáo gần đây.
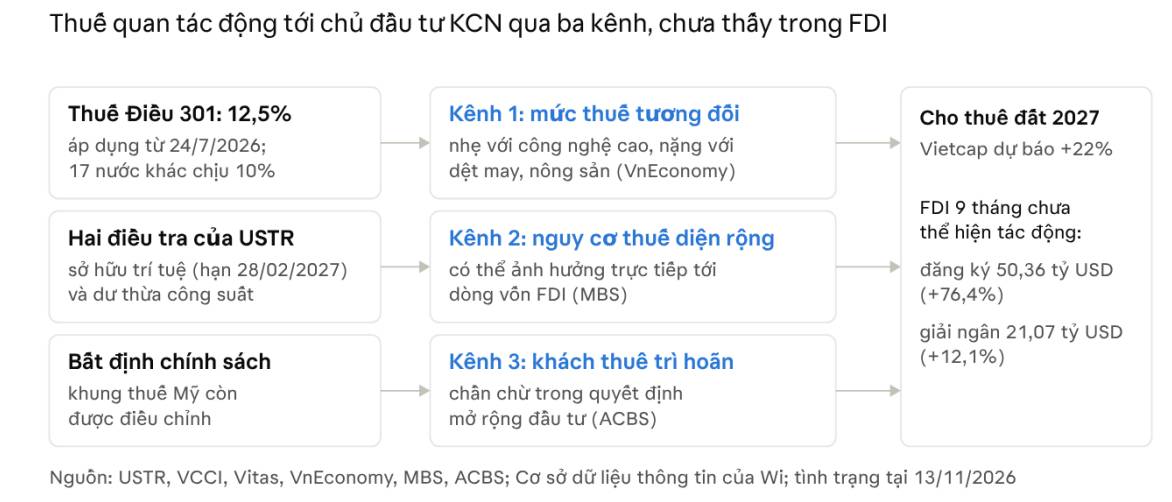
Do đó tăng trưởng của ngành cũng chịu áp lực tâm lý từ việc thuế quan vẫn treo lơ lửng trên đầu:
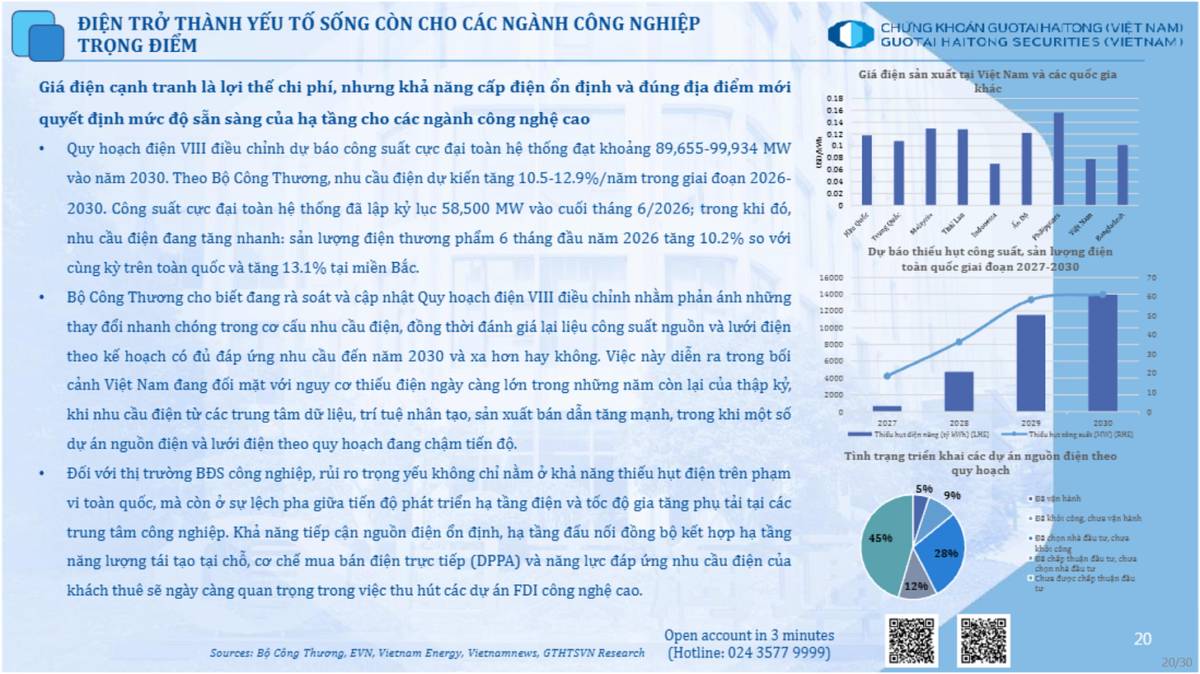
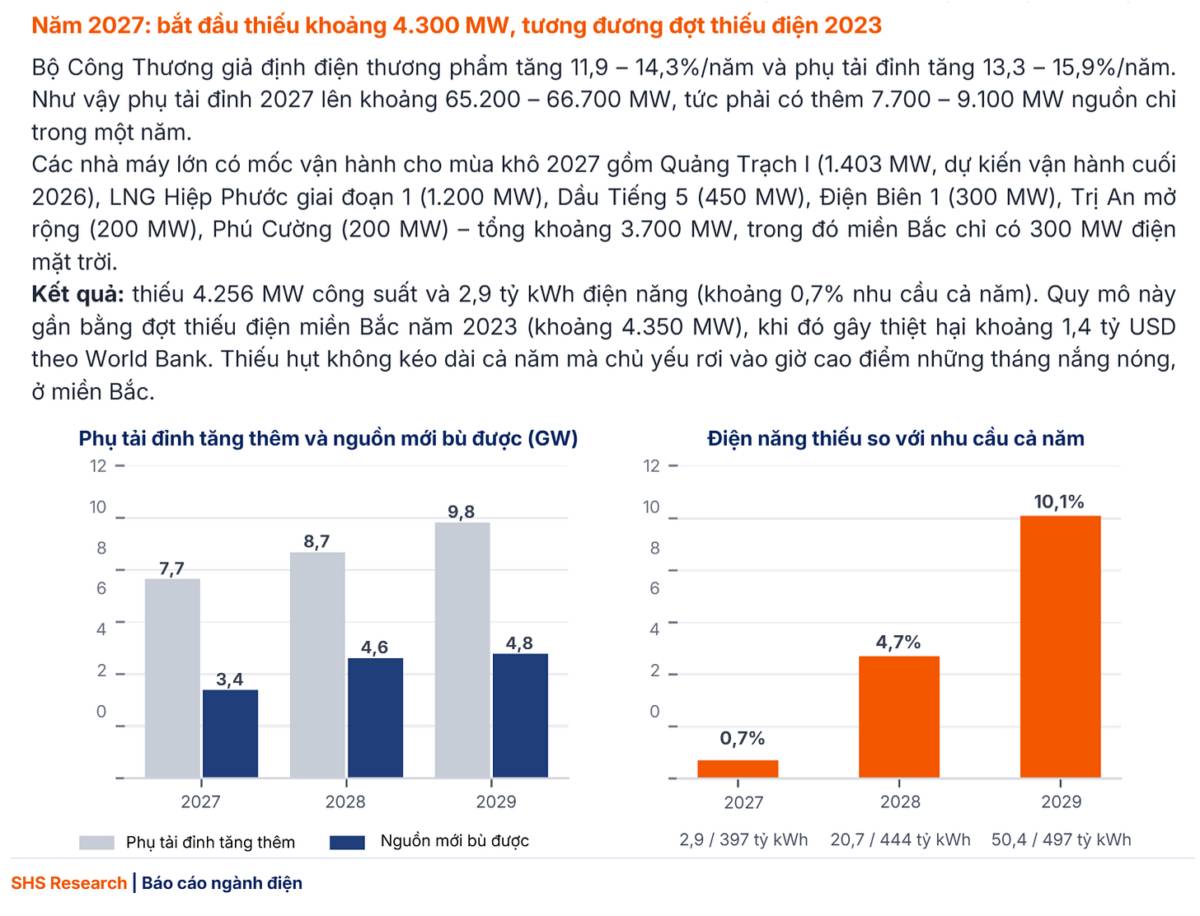
Lo ngại về rủi ro thiếu điện của FDI:
Vậy triển vọng của ngành BĐS KCN thì sao, chúng tôi xin phép sử dụng lại nhận định của chính IDICO về xu hướng tương lai:
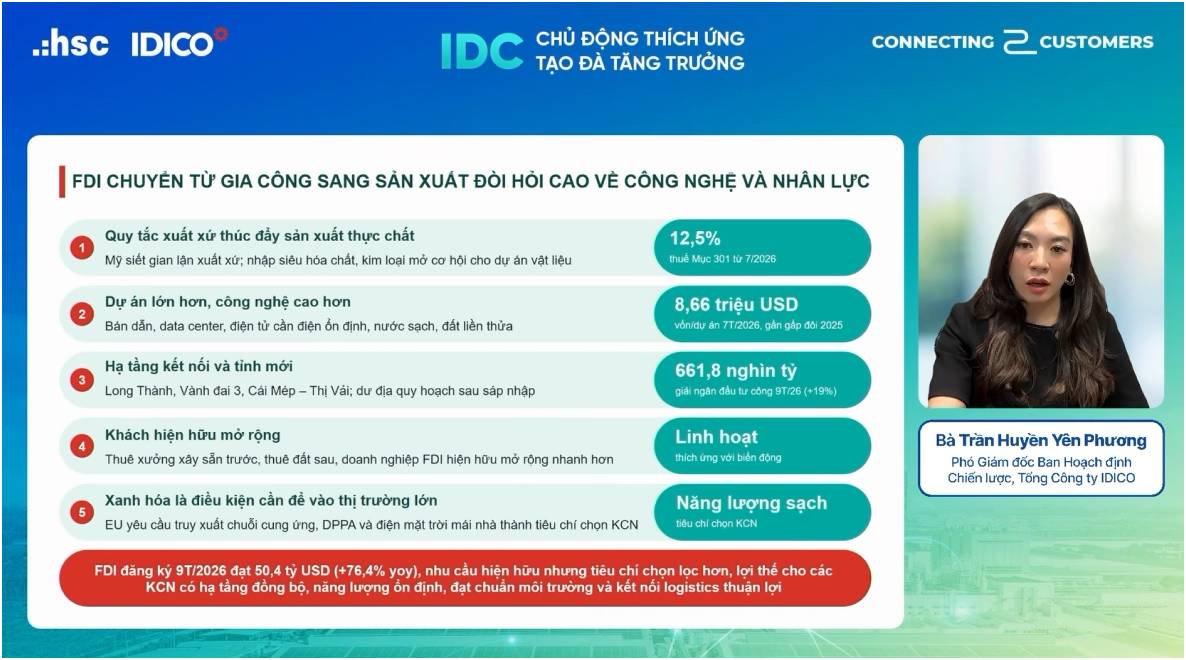
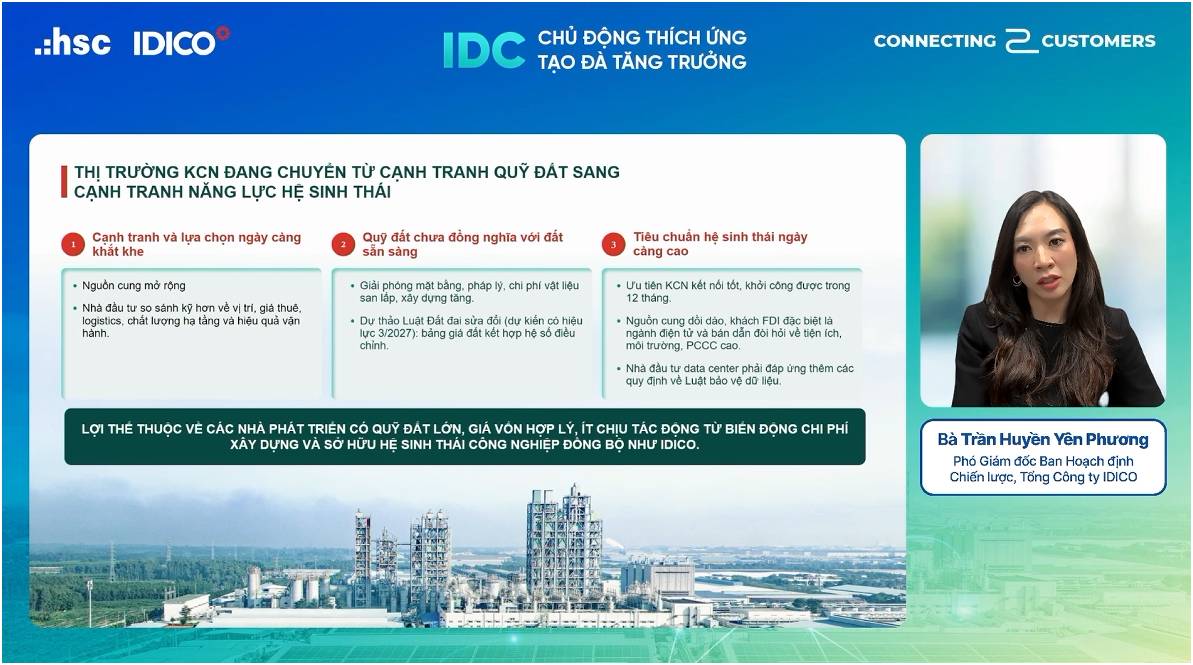
1. Tái cấu trúc chuỗi cung ứng toàn cầu
Việt Nam hưởng lợi từ xu hướng China + 1, đa dạng hóa nhà máy ra khỏi Trung Quốc. Các tập đoàn điện tử, bán dẫn, ô tô chọn Việt Nam làm cứ điểm sản xuất thứ 2.
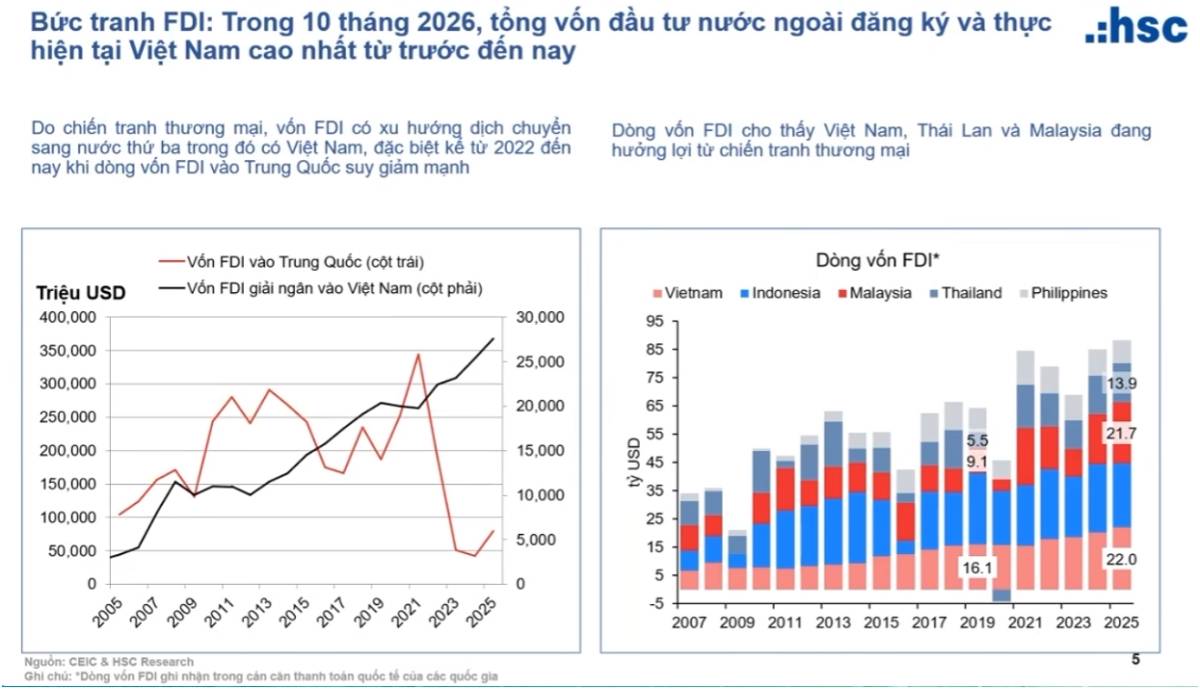
2. Dịch chuyển dòng vốn FDI sang chất lượng cao
Không chỉ tăng về số lượng, FDI vào KCN đang chuyển sang giá trị gia tăng cao: công nghệ cao, linh kiện, năng lượng sạch, trung tâm dữ liệu. Điều này giúp giá thuê và tỷ lệ lấp đầy bền vững hơn.
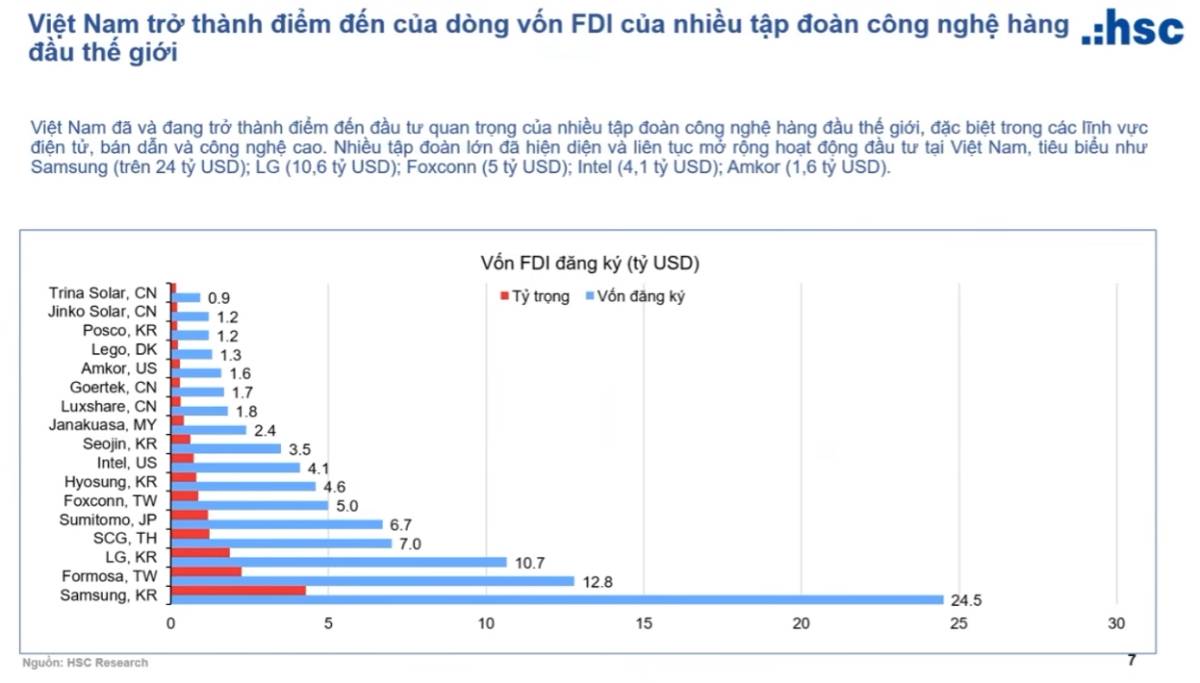
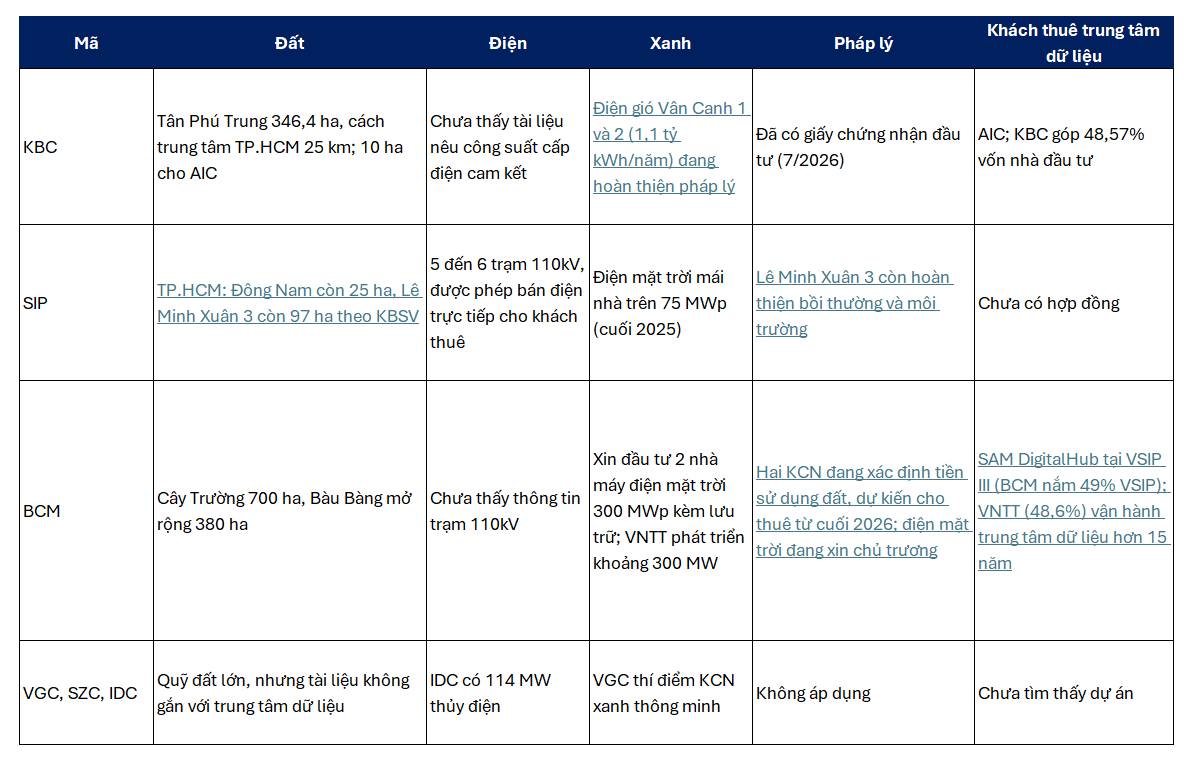
Data Center không phải mảng phụ, mà là “siêu dự án hạ tầng số” tái định hình BĐS KCN - biến KCN từ nơi sản xuất thành nơi đặt hạ tầng AI. Chủ đầu tư nào có đất + điện + xanh + pháp lý nhanh sẽ được hưởng lợi từ xu thế này
3. Hoàn thiện hạ tầng giao thông liên vùng
Cao tốc Bắc - Nam, sân bay Long Thành, cảng Cái Mép - Thị Vải, vành đai 3-4, cùng hạ tầng ở phía Bắc... giúp mở ra các KCN mới ngoài các lõi truyền thống như Bắc Ninh, Bình Dương, Đồng Nai. Chi phí logistics giảm = tăng sức hút thuê đất.
4. Xanh hóa cùng ESG
Nhà đầu tư nước ngoài, đặc biệt EU, Mỹ, Nhật, yêu cầu KCN xanh: năng lượng tái tạo, xử lý nước thải - carbon, chứng chỉ LEED/LOTUS, công bố ESG. Đây vừa là tiêu chuẩn bắt buộc, vừa là lợi thế cạnh tranh cho chủ đầu tư đi trước.
Điểm mới: Nhu cầu nhà xưởng xây sẵn (RBF/RBW) và dịch vụ linh hoạt tăng nhanh. Doanh nghiệp SME và FDI vừa - nhỏ muốn thuê nhanh, diện tích linh hoạt, giảm chi phí đầu tư ban đầu, thay vì thuê đất lớn tự xây.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


