





 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nữ huyền thoại đầu tư lừa dối phố Wall hơn chục năm rằng mình là đàn ông để họ lắng nghe lời khuyên đầu tư của mình ... và tất cả đều ngưỡng mộ
Đây là một câu chuyện dài Nguyên dịch và tổng hợp trong đây có cả về nghị lực vươn lên, có cả về phẩm chất đầu tư cần thiết và nói kĩ về cách đầu tư, từ chọn cổ phiếu, chọn thời điểm mua đến phân bổ danh mục.
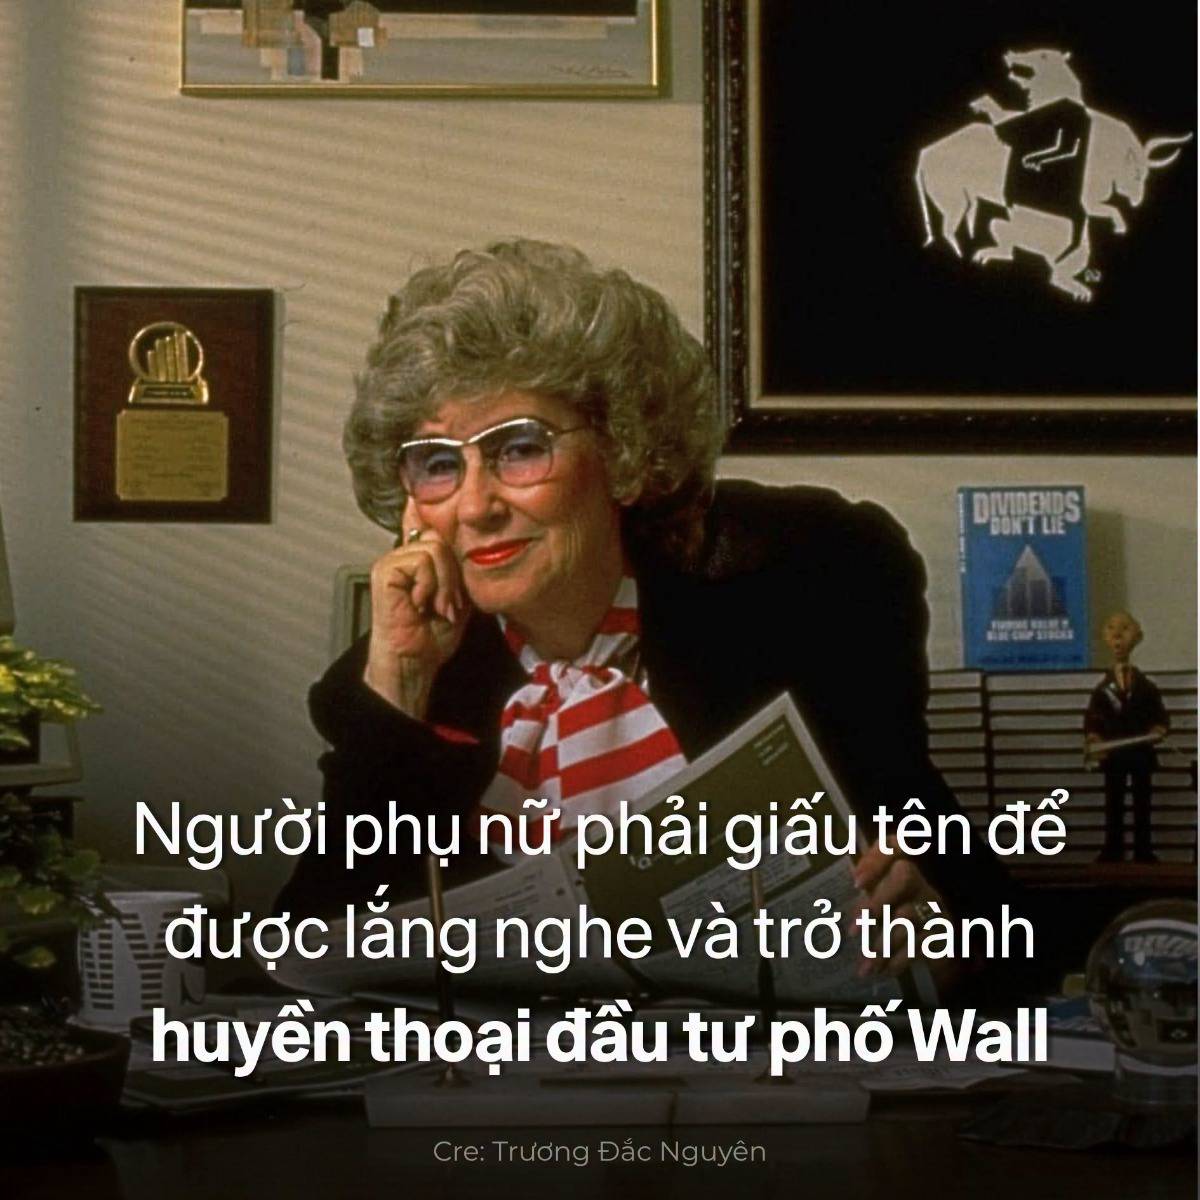
Chuyện bắt đầu từ việc hai người cộng sự cùng gửi một nội dung thư chào mời đầu tư tới đối tác, chỉ khác tên người ký. Lá thư mang tên một người đàn ông nhận được phản hồi liên tục. Còn lá thư ký tên Geraldine Weiss, một người phụ nữ thì không nhận được lấy một hồi âm.
Đó là những gì xảy ra khi Geraldine Weiss vào năm 1966. Khiến bà rút ra một bài học rất rõ: ở Phố Wall thời ấy, người ta không nghe lời khuyên từ phụ nữ, trước cả khi xem lời khuyên đó đúng hay sai.
Vì vậy, kể từ đó Geraldine chọn một cách đơn giản hơn bà chỉ ký tên **G. Weiss** như một người đàn ông. Và phố Wall đã bị cuốn hút cùng những phân tích của bà mà hoàn toàn không ngờ bà là một phụ nữ.
Suốt nhiều năm, độc giả vẫn gửi thư đến văn phòng với lời chào “Ông Weiss”, mà không hề hay biết cho tới khi bà đứng trước truyền hình công khai sau 11 năm.
Nhưng để hiểu vì sao một người phụ nữ phải giấu tên mình, rồi cuối cùng lại trở thành một trong những nhà tư vấn đầu tư được kính trọng nhất nước Mỹ, câu chuyện cần bắt đầu từ rất lâu trước đó.
Geraldine sinh ngày 16/3/1926 tại San Francisco, trong một gia đình gốc Do Thái. Cả cha lẫn mẹ bà đều chơi chứng khoán. Bà vẫn nhớ những cuộc trò chuyện về thị trường diễn ra mỗi tối trên bàn ăn, ngay giữa những năm khó khăn của cuộc Đại khủng hoảng.
Trong những cuộc trò chuyện ấy, có một nguyên tắc của cha đã theo bà gần như suốt cuộc đời. Geraldine nhắc lại lời ông:
“Never buy a stock unless it paid a dividend” – không bao giờ mua một cổ phiếu không trả cổ tức.
Với cha bà, một công ty không chia lợi nhuận cho cổ đông theo cách đó thì không đáng để đầu tư.
Khi ấy, Geraldine có lẽ chưa biết rằng nguyên tắc tưởng chừng đơn giản này sau đó sẽ trở thành nền tảng cho cả sự nghiệp của mình.
Nhưng trước khi bước vào thế giới đầu tư, bà đã sớm phải đối diện với một thực tế khác: sự phân biệt đối xử.
Ở trường, Geraldine bị kỳ thị vì nguồn gốc Do Thái. Khi bà đang học trung học, cha bà quyết định đổi họ của cả gia đình từ Schmulowitz thành Small.
Sau này, bà kể đó là một thay đổi lớn trong cuộc đời, bởi sau khi đổi họ, cách bạn bè đối xử với bà khác hẳn. Geraldine sớm hiểu rằng đôi khi chỉ một cái tên cũng có thể thay đổi mọi thứ. Bài học ấy rồi sẽ lặp lại, theo một cách gần như khó tin, khi bà bước chân vào Phố Wall.
Năm 1945, Geraldine tốt nghiệp ngành kinh doanh và tài chính tại Đại học California, Berkeley. Trong thời chiến, tại một buổi khiêu vũ của trường, bà gặp Richard A. Weiss, một sĩ quan hải quân. Hai người kết hôn.
Công việc của chồng khiến gia đình liên tục phải chuyển nơi ở theo các căn cứ quân sự. Việc chuyển nhà cùng trách nhiệm nuôi bốn người con gần như chiếm trọn những năm tháng tuổi 20 và 30 của bà.
Trong khoảng thời gian ấy, Geraldine từng thử làm ca sĩ và viết nhạc, nhưng không thành công.
Phải đến khi gia đình định cư tại San Diego và các con đã lớn, bà mới có cơ hội quay lại với mối quan tâm từ thuở nhỏ: thị trường chứng khoán.
Năm 1962, bà bắt đầu tự đầu tư.
Không có một sự nghiệp tài chính chuyên nghiệp để dựa vào, Geraldine chọn cách tự học. Bà kể rằng mình đã đọc hết những cuốn sách đầu tư trong thư viện công cộng San Diego, gọi đó là khóa cao học tài chính do chính mình thiết kế. Bà còn đăng ký các lớp kinh tế buổi tối để bổ sung kiến thức.
Người có ảnh hưởng lớn nhất đến tư duy đầu tư của bà là Benjamin Graham, đặc biệt qua bộ 10 tiêu chí của cuốn *Security Analysis* (Phân tích chứng khoán) và *The Intelligent Investor* (Nhà đầu tư thông minh)
Geraldine đã có những thành công ban đầu với chính khoản tiền đầu tư của mình.
Có kiến thức, có kinh nghiệm thực tế và có cả kết quả, bà nghĩ đã đến lúc tìm một công việc trong ngành chứng khoán.
Nhưng thị trường sẵn sàng nhận tiền đầu tư của một người phụ nữ lại không hào hứng chấp nhận người phụ nữ ấy làm chuyên gia.
Theo lời Geraldine kể với tạp chí Financial Advisor năm 2002, vào năm 1965, bà đi tìm việc trong ngành chứng khoán, nhưng không nơi nào tin một phụ nữ có thể trở thành nhà môi giới giỏi, nhưng nơi nào cũng sẵn sàng nhận bà làm thư ký.
Bà tóm gọn thời kỳ ấy bằng một câu:
“It was a man’s world, and women need not apply.”
Đó là thế giới của đàn ông, và phụ nữ thì không cần nộp đơn
Thực ra sự phân biệt ấy không chỉ xảy ra với Geraldine. Khi Muriel Siebert, người sau này trở thành phụ nữ đầu tiên có ghế trên Sàn Chứng khoán New York, đến thành phố này năm 1954, những phụ nữ làm việc ở Phố Wall khi ấy chỉ giữ các vị trí thư ký và hỗ trợ.
Thật ngạc nhiên là tại năm 1965, Geraldine đã 39 tuổi. Ở độ tuổi mà nhiều người bắt đầu nghĩ đến sự ổn định, bà lại phải tìm một con đường khác để được làm công việc mình yêu thích.
Và khi không ai trao cho bà cơ hội, Geraldine quyết định tự tạo ra cơ hội ấy.
Năm 1966, ở tuổi 40, bà cùng Fred Whitmore, người môi giới của mình, thành lập bản tin “Investment Quality Trends”.
Và đó chính là câu chuyện đầu bài viết, hai người cộng sự cùng gửi những lá thư chào mời có nội dung giống hệt nhau tới các nhà đầu tư. Một lá ký tên Whitmore, lá còn lại ký tên Geraldine Weiss.
Như bà kể Whitmore nhận được tất cả phản hồi. Còn bà không nhận được lá nào.
Nhưng chuyện chưa dừng ở đó.
Để duy trì doanh nghiệp, hai người cần 5.000 USD. Whitmore không xoay được số tiền này, vì vậy ông bỏ cuộc và Geraldine quyết định làm hết, tự điều hành bản tin.
Từ đây, mọi số bản tin đều được ký bằng hai ký tự: **G. Weiss**.
Và nhiều nhiều năm liền, bà nhận những lá thư gửi đến “Ông Weiss”.
Nếu người đọc chưa sẵn sàng tin một phụ nữ có thể đưa ra lời khuyên đầu tư tốt, Geraldine quyết định để chính những lời khuyên ấy chứng minh năng lực của mình.
Ngày nay, việc nghiên cứu dữ liệu chứng khoán có thể thực hiện trên máy tính chỉ trong vài giây. Nhưng thời Geraldine bắt đầu, mọi thứ hoàn toàn khác.
Suốt nhiều năm, bà làm nghiên cứu giấy tờ và tính toán tay. Geraldine từng mừng ra mặt khi máy tính bỏ túi được sử dụng và gọi đó là là “the greatest invention of all time” phát minh vĩ đại nhất mọi thời đại.
Vì trong thời đại chưa có các thiết bị hỗ trợ tính toán, khối lượng công việc thường kéo dài đến tận khuya. Có những hôm bà ngủ lại ngay tại văn phòng.
Cháu gái bà, Shenandoah, nhớ những lần đến thăm văn phòng và nhìn thấy bà ngồi bên chiếc bàn lớn, phía sau là tượng bò và gấu, hai biểu tượng quen thuộc của thị trường chứng khoán.
Cũng chính tại chiếc bàn ấy, Geraldine đã dành hàng nghìn giờ để nghiên cứu một điều mà nhiều nhà đầu tư thường xem là khá nhàm chán: lịch sử tỷ suất cổ tức.
Và càng nghiên cứu, bà càng nhận ra một quy luật quan trọng.
Tỷ suất cổ tức của nhiều doanh nghiệp dường như thường xuyên quay lại những vùng cao và thấp quen thuộc trong lịch sử.
Với một số cổ phiếu, tỷ suất đạt 4%, 5% hay 6% có thể báo hiệu giá đang thấp. Nhưng với những cổ phiếu khác, mức 2% hoặc 3% đã đủ để trở thành vùng hấp dẫn.
Điểm quan trọng nằm ở chỗ không có một con số chung cho tất cả doanh nghiệp. Muốn biết cổ phiếu đang đắt hay rẻ, cần nhìn vào lịch sử của chính nó.
Từ quan sát này, Geraldine xây dựng điều bà gọi là lý thuyết tỷ suất cổ tức.
Cơ chế vận hành:
Khi giá cổ phiếu giảm, tỷ suất cổ tức tăng lên, nếu mức cổ tức không thay đổi. Điều đó khiến cổ phiếu trở nên hấp dẫn hơn với các nhà đầu tư giá trị.
=> Họ bắt đầu mua vào. Lực mua đẩy giá lên, khiến tỷ suất cổ tức giảm dần.
=> Đến khi tỷ suất không còn đủ hấp dẫn, những nhà đầu tư ấy bán ra. Giá giảm, tỷ suất tăng trở lại và một chu kỳ mới có thể bắt đầu.
=> Chính sự lặp lại này giúp Geraldine xác định vùng giá nên mua và vùng giá nên bán.
Bà còn nhìn thấy một lợi thế khác của cổ tức.
Khi thị trường lao dốc, cổ phiếu trả cổ tức có thể sở hữu một “tấm đệm”. Giá càng giảm, tỷ suất cổ tức càng tăng, từ đó có khả năng thu hút thêm người mua.
Cổ phiếu không trả cổ tức thì không có tấm đệm này.
Đó cũng là lý do Geraldine chọn cổ tức làm thước đo chính thay vì chỉ chăm chăm vào giá cổ phiếu hay lợi nhuận kế toán.
Bà đưa ra ba lý do.
Thứ nhất, cổ tức là kết quả được chia ra từ lợi nhuận doanh nghiệp.
Thứ hai, xu hướng tăng cổ tức có thể báo trước sự tăng trưởng của công ty.
Và thứ ba, các vùng tỷ suất cổ tức cao và thấp lặp lại trong lịch sử có thể giúp nhà đầu tư nhận diện những vùng định giá đáng chú ý.
Với bà, ưu điểm lớn nhất của cổ tức là tính rõ ràng.
Geraldine từng nói với độc giả rằng lợi nhuận có thể bị che khuất sau những thuật ngữ kế toán như dòng tiền, khấu hao hay dự phòng hàng tồn kho. Một kế toán khéo léo có thể khiến lợi nhuận trông tốt hơn hoặc xấu đi.
Bà cũng cho rằng các doanh nghiệp mua lại cổ phiếu thay vì trả cổ tức thường có nguy cơ trả giá quá cao cho chính cổ phiếu của mình.
Vì thế, Geraldine hay đưa ra một nhận định rất dứt khoát: nếu một công ty không trả cổ tức, đó là đầu cơ.
Tuy nhiên, bà không đem lý thuyết này áp dụng tùy tiện lên tất cả cổ phiếu.
Geraldine chỉ tập trung vào một nhóm doanh nghiệp đặc biệt là các blue chịp
Theo bà, lựa chọn những công ty thịnh vượng và tiến bộ nhất sẽ giúp nhà đầu tư tiết kiệm thời gian, mở ra cơ hội lợi nhuận và quan trọng hơn hết là giảm rủi ro.
(Đặc biệt tại thời của bà thì vì giới hạn của tính toán, và dữ liệu thì khó mà sàng lọc cổ phiếu tốt trong list cả nghìn cổ phiếu, nên bà thu hẹp danh sách này đáng kể)
Một doanh nghiệp trẻ có thể rất tốt, nhưng cũng tiềm ẩn nhiều bất ngờ. Trong khi đó, các công ty blue chip thường có đội ngũ quản lý giàu kinh nghiệm, thông tin minh bạch hơn và ít tạo ra những cú sốc khó chịu.
Geraldine không dừng lại ở những lời khuyên chung chung. Bà biến nó thành một hệ thống gồm bốn bước rõ ràng, từ chọn cổ phiếu, xác định giá mua, quyết định thời điểm bán cho đến xây dựng danh mục.
Và điều đáng chú ý là hệ thống ấy không bắt đầu bằng câu hỏi “Cổ phiếu này có thể tăng bao nhiêu?”, mà bắt đầu bằng một câu hỏi thận trọng hơn:
“Doanh nghiệp này có đủ tốt để mình bỏ tiền vào hay không?”
Bước một: Chọn đúng doanh nghiệp trước khi quan tâm đến giá
Geraldine đưa ra sáu tiêu chí để xác định một cổ phiếu có xứng đáng được gọi là blue chip hay không.
Tiêu chí đầu tiên: cổ tức phải tăng ít nhất năm lần trong 12 năm.
Bà tin rằng cách đáng tin cậy nhất để nhận ra một ban lãnh đạo giỏi là nhìn vào thành tích dài hạn. Một công ty liên tục tạo ra lợi nhuận đủ tốt để tăng cổ tức chứng tỏ năng lực quản lý của mình.
Geraldine không đòi cổ tức phải tăng mỗi năm. Chỉ cần tăng trong khoảng 40% số năm là đủ.
Tiêu chí thứ hai: lợi nhuận phải cải thiện ít nhất 7 trong 12 năm.
Bà hiểu rằng ngay cả ban lãnh đạo giỏi nhất cũng không thể kiểm soát hoàn toàn chu kỳ kinh tế. Vì vậy, một vài năm lợi nhuận giảm không nhất thiết làm mất đi chất lượng doanh nghiệp.
Điều bà tìm kiếm là xu hướng cải thiện trong dài hạn.
Tiêu chí thứ ba: công ty phải trả cổ tức liên tục ít nhất 25 năm. Một chuỗi lịch sử đủ dài mới giúp nhà đầu tư nhận diện được chu kỳ tỷ suất cổ tức.
Dù vậy, Geraldine biết tiêu chí này có thể loại bỏ những ngành còn non trẻ, nên đôi khi vẫn chấp nhận một blue chip chưa đủ 25 năm trả cổ tức.
Tiêu chí thứ tư: ít nhất 5 triệu cổ phiếu đang lưu hành.
Quy mô này giúp cổ phiếu có đủ thanh khoản để các tổ chức mua bán mà không gây xáo trộn quá lớn về giá, đồng thời hạn chế nguy cơ bị thao túng.
Tiêu chí thứ năm: ít nhất 80 tổ chức nắm giữ cổ phiếu.
Theo lập luận của Geraldine, các tổ chức chiếm khoảng 80% giao dịch mỗi ngày và chịu sự giám sát chặt chẽ, nên họ thường phải lựa chọn những cổ phiếu có chất lượng.
Tiêu chí thứ sáu: xếp hạng chất lượng của S&P từ mức A trở lên.**
Trong thực tế, Geraldine cho phép cổ phiếu vào danh sách khi đạt mức A–, và chỉ loại khi xếp hạng tụt xuống mức B.
Một cổ phiếu cần đáp ứng ít nhất năm trong sáu tiêu chí để được đưa vào danh sách. Ngược lại, khi số tiêu chí còn đáp ứng giảm xuống dưới bốn, cổ phiếu sẽ bị loại.
Đến ngày nay, Investment Quality Trends vẫn sử dụng sáu tiêu chí này để lọc ra hơn 300 cổ phiếu blue chip từ hơn 4.000 cổ phiếu niêm yết.
Nhưng đây mới chỉ là vòng đầu tiên. Bởi một doanh nghiệp tốt chưa chắc đã là một khoản đầu tư tốt, nếu nhà đầu tư trả giá quá cao. Vì vậy, sau khi chọn được đúng công ty, Geraldine chuyển sang câu hỏi tiếp theo.
Bước hai: Doanh nghiệp tốt, nhưng giá đã đủ hấp dẫn chưa? Để trả lời, bà dùng bốn phép thử về giá trị.
Phép thử đầu tiên, cũng là quan trọng nhất: tỷ suất cổ tức phải ở hoặc gần mức cao trong lịch sử.
Geraldine khuyên mua khi tỷ suất cổ tức nằm trong phạm vi 10% so với mức cao lịch sử, và bán khi tỷ suất tiến về phạm vi 10% so với mức thấp lịch sử.
Để xác định các vùng này, nhà đầu tư nên xem lịch sử tỷ suất cổ tức của doanh nghiệp trong ít nhất một thập kỷ. Bà thậm chí thích dữ liệu kéo dài 25 năm hơn.
Phép thử thứ hai: cổ tức phải an toàn.
Tỷ suất cổ tức cao không tự động đồng nghĩa với một món hời.
Đôi khi, giá cổ phiếu giảm mạnh khiến tỷ suất tăng vọt, nhưng nguyên nhân sâu xa lại là lợi nhuận doanh nghiệp đang suy yếu.
Với các công ty blue chip, Geraldine cho rằng tỷ lệ chi trả cổ tức vượt 50% lợi nhuận có thể báo hiệu doanh nghiệp đang tái cấu trúc hoặc lợi nhuận gặp vấn đề.
Ở chiều ngược lại, nếu tỷ lệ chi trả thấp bất thường, nhà đầu tư cũng phải tìm hiểu nguyên nhân. Điều bà muốn xác định không chỉ là công ty đang trả bao nhiêu cổ tức, mà còn là liệu công ty có đủ sức duy trì khoản cổ tức ấy hay không.
Phép thử thứ ba: P/E phải hợp lý.
Geraldine ưu tiên cổ phiếu có P/E thấp so với lịch sử của chính nó và thấp hơn P/E của chỉ số Dow.
Bà có ngoại lệ với những doanh nghiệp tăng trưởng, nếu lợi nhuận của họ tăng đều và nhanh hơn thị trường. Tuy nhiên, bà luôn nhắc không được chỉ dựa vào P/E. Giá cổ phiếu có thể biến động mạnh hơn nhiều so với lợi nhuận, trong khi số liệu lợi nhuận lại có khả năng bị điều chỉnh bằng các phương pháp kế toán.
Vì thế, P/E chỉ là một mảnh ghép.
Phép thử thứ tư: tài chính phải vững và giá mua phải gần giá trị sổ sách.**
Geraldine đưa ra các ngưỡng khá chặt chẽ:
Hệ số thanh toán hiện hành từ 2,0 trở lên.
Tỷ lệ nợ trên vốn chủ sở hữu không quá 50%. Với nhà đầu tư thận trọng, bà khuyên không nên vượt 20%.
P/B không quá 1,3, và càng gần 1,0 càng tốt.
Ngưỡng P/B này phản ánh đúng tinh thần Benjamin Graham: không nên trả cao hơn quá 30% so với giá trị tài sản.
Như vậy, sau hai bước đầu tiên, Geraldine đã giải quyết được hai vấn đề quan trọng nhất: chọn một doanh nghiệp đủ chất lượng và chỉ mua khi mức giá hợp lý.
Nhưng đầu tư không kết thúc vào ngày đặt lệnh mua.
Trên thực tế, một trong những quyết định khó nhất thường đến sau đó: khi nào nên giữ, và khi nào phải bán?
Bước ba: Biết giữ, nhưng cũng phải biết rời đi
Geraldine quan sát rằng một chu kỳ tỷ suất cổ tức thường kéo dài khoảng năm năm.
Trong đó, quá trình đi từ vùng giá thấp lên vùng giá cao mất trung bình khoảng ba năm. Chiều ngược lại, từ vùng giá cao xuống vùng giá thấp, mất khoảng hai năm.
Đây là cơ sở để bà kiên nhẫn nắm giữ cổ phiếu trong lúc thị trường dần nhận ra giá trị của doanh nghiệp.
Tuy nhiên, sự kiên nhẫn ấy luôn đi kèm những nguyên tắc bán rất rõ ràng.
Nếu một công ty ngừng trả cổ tức và tỷ suất thay đổi vì nguyên nhân đó, Geraldine khuyên chờ giá ổn định rồi bán. Theo hệ thống của bà, cổ phiếu ấy không còn đáp ứng phẩm chất blue chip mà bà tìm kiếm.
Với những vị thế đã có lợi nhuận lớn, bà khuyên đặt lệnh cắt lỗ ở mức thấp hơn giá khoảng 10%.
Bà giải thích bằng một câu ngắn gọn: thà “miss a little of the upswing than to lose a lot” – bỏ lỡ một chút đà tăng còn hơn mất quá nhiều khi thị trường quay đầu.
Và để tránh những tổn thất có thể phá hỏng cả danh mục, Geraldine đặc biệt phản đối việc vay ký quỹ khi thị trường giá lên đã bước vào giai đoạn trưởng thành.
Với bà, đó là bài học lớn nhất từ cú sụp đổ năm 1929 của cha mẹ mình.
Bà còn cho rằng tại đỉnh thị trường, ít nhất một nửa số vốn nên nằm ngoài thị trường, sẵn sàng cho những cơ hội mới.
Nhìn vào các nguyên tắc này, có thể thấy Geraldine không cố kiếm tiền bằng mọi giá. Điều bà theo đuổi là kiếm được lợi nhuận mà vẫn bảo vệ vốn khi thị trường không diễn biến như kỳ vọng.
Và để làm được điều đó, chỉ chọn đúng cổ phiếu là chưa đủ. Còn phải sắp xếp chúng thành một danh mục hợp lý.
Bước bốn: Xây dựng danh mục đủ rộng, nhưng không dàn trải
Geraldine cho rằng một danh mục khoảng 20 cổ phiếu, trải trên nhiều ngành khác nhau, là hợp lý.
Với nhà đầu tư có vốn nhỏ, chẳng hạn khoảng 10.000 USD, bà khuyên chia đều tiền vào ba đến năm mã thuộc các ngành khác nhau.
Khi quy mô vốn lớn hơn, danh mục có thể chia thành bảy phần trở lên, nhưng không nên vượt quá 20 cổ phiếu.
Bà luôn nhắc rằng danh mục nào cũng nên có ít nhất một cổ phiếu phòng thủ. Cổ phiếu tiếp theo nên thuộc ngành có khả năng chống chịu tốt hơn trước những biến cố kinh tế.
Một trong những khuyến nghị thành công nhất của Geraldine là Coca-Cola.
Tuy nhiên, bà không chỉ sử dụng cổ tức để chọn từng doanh nghiệp. Geraldine còn thử áp dụng cùng một logic ấy lên toàn bộ thị trường, thông qua tỷ suất cổ tức của chỉ số Dow.
Theo cách nhìn của bà, khi tỷ suất cổ tức của Dow quanh 3%, thị trường đang đắt. Khi tỷ suất tiến về 6%, thị trường trở nên rẻ hơn.
Những nguyên tắc ấy dần tạo nên danh tiếng của “Investment Quality Trends” Và đến năm 1977, một chuyện đặc biệt đã xảy ra.
Geraldine xuất hiện trên chương trình truyền hình Wall Street Week With Louis Rukeyser của PBS và công khai rằng người đứng sau cái tên G. Weiss thực ra là một phụ nữ.
Sau 11 năm, bí mật cuối cùng cũng được tiết lộ.
Nhưng khác với những lá thư không có hồi âm năm 1966, lần này độc giả không còn quan tâm nhiều đến giới tính của bà bởi họ đang kiếm được quá nhiều tiền nên chẳng bận tâm.
Câu chuyện nghe có phần hài hước. Nhưng nó dẫn đến một câu hỏi quan trọng hơn. Rốt cuộc, những lời khuyên đầu tư của Geraldine Weiss đã mang lại kết quả tốt đến mức nào?
Năm 1980. Mark Hulbert thành lập một báo cáo chuyên theo dõi và chấm điểm thành tích của những bản tin đầu tư khác một cách khách quan và bài bản.
Đến năm 1988, đã theo dõi 125 bản tin, đánh giá dựa trên các khuyến nghị mua bán cụ thể và hiệu quả sau khi điều chỉnh rủi ro.
Và các con số ghi nhận về *Investment Quality Trends* rất đáng nể.
Trong giai đoạn từ năm 1986 đến tháng 10/2002, danh mục khuyến nghị của Geraldine đạt mức tăng trưởng trung bình 12,2% mỗi năm, so với 10,9% của chỉ số.
Điều đáng nói là mức biến động của danh mục lại thấp hơn chỉ số 27%.
Sau khi điều chỉnh rủi ro, bản tin của bà vượt tất cả bản tin khác mà trong cùng giai đoạn.
(Có thể hiểu bà có một danh mục tăng trưởng ổn định, nhưng đặc biệt biến động là rất thấp, tạo thành một trường phái an toàn và hiệu quả cao)
Nhưng kết quả trong thị trường đi lên chưa nói lên tất cả. Một chiến lược thận trọng cần được kiểm chứng cả khi thị trường lao dốc.
Và giai đoạn 2000–2002 đã đem đến một phép thử như vậy.
Trong 12 tháng tính đến tháng 10/2002, khi thị trường giá xuống bước sang năm thứ ba, danh mục khuyến nghị của Geraldine vẫn tăng 6,5%. Cùng thời gian ấy, chỉ số giảm 13,4%.
Khoảng cách gần 20 điểm phần trăm cho thấy vì sao nhiều độc giả tiếp tục tin tưởng vào hệ thống của bà.
Đáng chú ý hơn, hiệu quả ấy không kết thúc khi Geraldine nghỉ hưu.
Tính từ năm 1986 đến đầu năm 2022, bao gồm cả 20 năm sau khi bà rời công việc điều hành, phương pháp của *Investment Quality Trends* ghi nhận lợi nhuận trung bình 11,8% mỗi năm, so với 11% của thị trường.
Chính các nhà nghiên cứu nhận xét rằng phương pháp này giúp kiếm được nhiều tiền hơn với mức rủi ro thấp hơn.
Một nguồn đánh giá khác cũng cho kết quả đáng tin cậy.
Từ năm 1988, Hiệp hội Nhà đầu tư Cá nhân Mỹ (AAII) đã vận hành một bộ lọc mô phỏng phương pháp của Geraldine.
Trong 60 bộ lọc được AAII theo dõi, bộ lọc Weiss đứng thứ 10 về mức rủi ro thấp, nhưng vẫn có thành tích vượt S&P 500: 9,4% so với 6,3% mỗi năm.
Những số liệu đó không có nghĩa phương pháp của bà luôn đúng, hay mọi nhà đầu tư áp dụng đều sẽ đạt kết quả tương tự.
Nhưng chúng cho thấy một điều đáng suy nghĩ: cách tiếp cận dựa trên những khoản cổ tức tưởng chừng nhàm chán vẫn có thể cạnh tranh với thị trường trong thời gian rất dài.
Từ một người phụ nữ không được các công ty môi giới nhận vào làm chuyên gia, Geraldine đã xây dựng được một hệ thống đầu tư có thành tích được theo dõi qua nhiều thập kỷ.
Danh tiếng ấy còn vượt xa những lá thư gửi đến “Ông Weiss”.
Năm 2002, ở tuổi 76, Geraldine quyết định nghỉ hưu.
Dù nghỉ hưu, bà vẫn theo dõi sát từng số bản tin. Hình thức của Investment Quality Trends đã thay đổi theo thời gian, nhưng cách tiếp cận và triết lý đầu tư vẫn được duy trì từ những nền móng bà xây dựng năm 1966.
Bên ngoài thị trường chứng khoán, Geraldine còn có một niềm đam mê khác: chơi bridge.
Bà tiếp tục thi đấu đến tận tuổi 80 và 90, tham gia một nhóm chơi có cả Warren Buffett và Bill Gates.
Ngày 25/4/2022, Geraldine Weiss qua đời tại nhà ở La Jolla, San Diego, hưởng thọ 96 tuổi.
Nhìn lại cuộc đời bà, có một chi tiết đặc biệt.
Khi còn là học sinh, Geraldine chứng kiến cách mọi người thay đổi thái độ với mình chỉ vì cha bà đổi họ từ Schmulowitz thành Small.
Nhiều năm sau, khi bước vào ngành chứng khoán, bà lại phải giấu giới tính của mình sau chữ ký G. Weiss để những lời khuyên đầu tư có cơ hội được lắng nghe.
Nhưng lần này, câu chuyện có một kết thúc khác.
Geraldine không cần tiếp tục thay đổi tên mình để được công nhận. Chính kết quả đầu tư qua nhiều năm đã khiến người ta thay đổi cách nhìn về bà.
Và điều còn lại sau khi bà qua đời không chỉ là những con số lợi nhuận, hai cuốn sách hay danh tiếng của một người phụ nữ tiên phong ở Phố Wall.
Có lẽ, di sản lớn nhất của Geraldine Weiss nằm ở một ý tưởng rất giản dị mà cha bà đã truyền lại từ thời thơ ấu: hãy quan tâm đến phần lợi nhuận doanh nghiệp thực sự chia cho cổ đông.
Từ nguyên tắc ấy, bà dành cả cuộc đời để chứng minh rằng đầu tư không nhất thiết phải phức tạp. Nhưng điều khó hơn là tìm được một phương pháp có cơ sở, rồi đủ kiên nhẫn và kỷ luật để đi theo nó suốt nhiều thập kỷ.
Cre: Trương Đắc Nguyên
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


