





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận quý IV sắp bùng nổ 24%
Sau 6 quý liên tiếp duy trì tăng trưởng lợi nhuận hai chữ số, doanh nghiệp niêm yết được dự báo tiếp tục ghi nhận kết quả tích cực trong quý IV/2026. Đáng chú ý, lợi nhuận toàn thị trường có thể tăng khoảng 24%, với sự nổi lên của nhóm phi tài chính, bảo hiểm và bán lẻ.
Dù triển vọng tăng trưởng vẫn khả quan, bức tranh lợi nhuận đang xuất hiện sự phân hóa mạnh. Trong khi một số ngành hưởng lợi từ doanh thu phục hồi và giá bán cải thiện, nhiều doanh nghiệp vẫn đối mặt áp lực chi phí vốn và biên lợi nhuận.
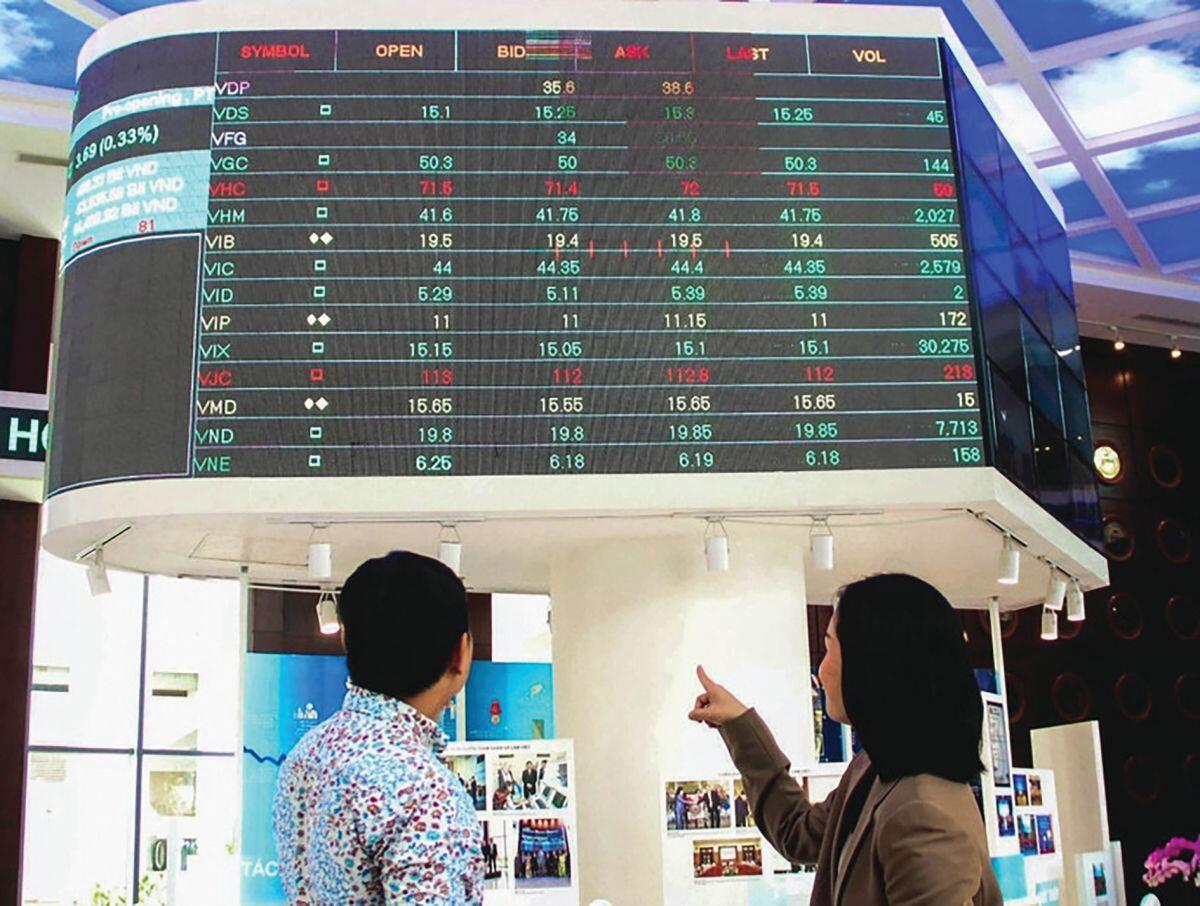
Mùa báo cáo tài chính quý III/2026 khép lại với những con số đáng chú ý. Doanh thu của các doanh nghiệp trên HoSE tăng 33% so với cùng kỳ, trong khi lợi nhuận sau thuế tăng 50,1%. Biên lợi nhuận ròng đạt 13,93%, phản ánh hiệu quả kinh doanh cải thiện.
Tuy nhiên, tăng trưởng không diễn ra đồng đều. Nhóm bất động sản, lọc hóa dầu và thép đóng góp lớn vào kết quả chung, đặc biệt từ các doanh nghiệp đầu ngành như VHM, VIC, HPG và BSR.
Đáng chú ý, nếu loại trừ đóng góp của nhóm Vingroup, tăng trưởng lợi nhuận quý III của các doanh nghiệp thuộc VN-Index chỉ còn 23,7%, thấp hơn đáng kể so với mức tăng chung 50,1%.
Bước sang quý IV, Chứng khoán Rồng Việt (VDSC) dự báo lợi nhuận sau thuế các doanh nghiệp trên HoSE tăng khoảng 24% so với cùng kỳ. Động lực được kỳ vọng chuyển dịch sang nhóm phi tài chính và bảo hiểm, trong khi ngân hàng tiếp tục duy trì tăng trưởng ổn định.
Bán lẻ, nhiệt điện và dầu khí đón động lực mới
Nhóm bán lẻ được kỳ vọng duy trì tăng trưởng nhờ mặt bằng giá bán cao và nền so sánh thấp. Dù biên lợi nhuận có thể đã đạt đỉnh trong quý II-III, các doanh nghiệp như MWG, FRT và MSN vẫn có cơ sở duy trì kết quả tích cực nhờ cải thiện hiệu quả vận hành và sức mua.
Ở lĩnh vực điện, nhóm nhiệt điện được dự báo hưởng lợi từ sản lượng phát điện tăng và tỷ lệ sản lượng điện hợp đồng duy trì cao. Những doanh nghiệp như POW, NT2 và QTP có thể ghi nhận diễn biến kinh doanh thuận lợi hơn nếu sản lượng huy động và chi phí nhiên liệu phù hợp.
Trong khi đó, nhóm dầu khí thượng nguồn và trung nguồn có triển vọng cải thiện nhờ khối lượng công việc lớn, giá cước dịch vụ duy trì cao. Một số khoản chi phí phát sinh trong quý III được đánh giá mang tính một lần, tạo điều kiện cho lợi nhuận quý cuối năm phục hồi.
Ngược lại, nhóm chứng khoán vẫn đối mặt thách thức khi lợi nhuận quý III giảm khoảng 42,9%, xuống 8.600 tỷ đồng. Thanh khoản suy yếu và hiệu quả tự doanh giảm là những yếu tố ảnh hưởng trực tiếp đến kết quả kinh doanh.
Nhìn chung, dự báo tăng trưởng 24% cho thấy nền tảng lợi nhuận doanh nghiệp vẫn tích cực. Tuy nhiên, sự khác biệt giữa các ngành và từng doanh nghiệp có thể tiếp tục quyết định mức độ phản ánh kết quả kinh doanh vào giá cổ phiếu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


