





 Mã liên quan


200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
4 cổ phiếu được “chỉ điểm” trước phiên 24/9, có mã còn dư địa 42%
Một loạt công ty chứng khoán đưa ra khuyến nghị đối với DPG, TCB, HT1 và BWE trước phiên giao dịch ngày 24/9, trong đó có những cổ phiếu được đánh giá còn dư địa tăng đáng kể so với thị giá hiện tại.
DPG: BSC khuyến nghị mua, giá mục tiêu 35.000 đồng/cổ phiếu
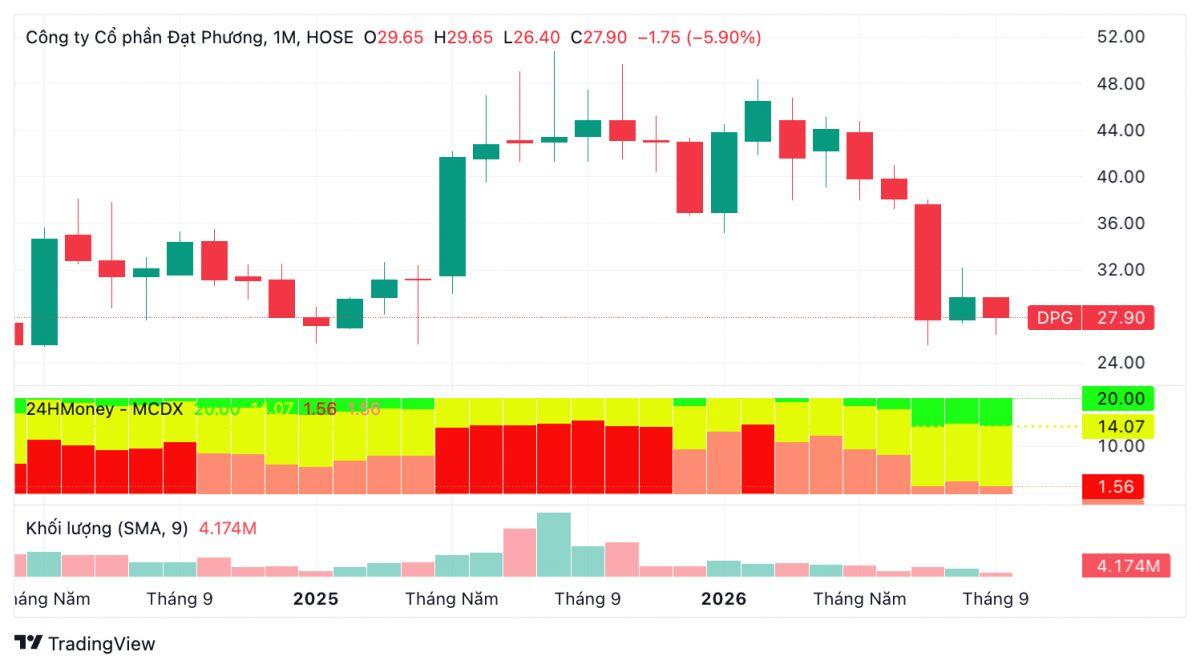
Theo CTCK BIDV (BSC), tính đến ngày 21/9/2026, cổ phiếu DPG đã giảm 26,4% từ đầu năm, trong khi VN-Index tăng 2,5%. Diễn biến kém tích cực chủ yếu đến từ khó khăn trong bán hàng tại dự án Casamia Balanca và những thông tin tiêu cực liên quan giao dịch cổ phiếu DPG của một số cá nhân, tổ chức bên ngoài.
BSC cho rằng phần lớn yếu tố bất lợi đã phản ánh vào giá, trong khi DPG vẫn có triển vọng hưởng lợi từ xu hướng đầu tư hạ tầng kỹ thuật cao. Đặc biệt, mảng xây lắp đang có triển vọng tích cực nhờ năng lực triển khai, quy mô đầu tư và lượng hợp đồng ký mới lớn.
Tính đến cuối tháng 8/2026, giá trị hợp đồng ký mới của DPG đạt 5.087 tỷ đồng, cao hơn 16,8% so với cả năm 2025. Doanh nghiệp cũng được đảm bảo thêm khoảng 20 km/120 km thuộc tuyến đường sắt tốc độ cao Hà Nội – Quảng Ninh thông qua MOU với Vinspeed.
BSC dự báo năm 2026, DPG đạt doanh thu thuần 7.479 tỷ đồng, tăng 67%; lợi nhuận sau thuế thuộc cổ đông thiểu số 415 tỷ đồng, tăng 27%. Doanh số bán hàng tại Casamia Balanca dự kiến giảm 66%, còn 1.031 tỷ đồng.
Năm 2027, doanh thu thuần được dự báo đạt 8.594 tỷ đồng, tăng 15%, trong khi lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 478 tỷ đồng, tăng 9%.
BSC duy trì khuyến nghị mua đối với DPG, với giá mục tiêu 35.000 đồng/cổ phiếu, tương ứng mức tăng 29% so với thị giá tại thời điểm báo cáo.
TCB: MBSC duy trì khuyến nghị khả quan
Với TCB, CTCK MB (MBSC) nhận định việc tham gia cho vay các đại dự án hạ tầng có thể trở thành động lực tăng trưởng mới trong 1-2 năm tới. Điều này không chỉ giúp Techcombank đa dạng hóa danh mục tín dụng mà còn tạo lợi thế khi tham gia tài trợ các dự án bất động sản hưởng lợi từ hạ tầng.
Theo MBSC, áp lực gia tăng nợ xấu chủ yếu đến từ các khoản vay mua nhà của khách hàng cá nhân. Trong khi đó, tín dụng doanh nghiệp vẫn là động lực tăng trưởng chính, giúp tỷ lệ chi phí tín dụng giảm so với cùng kỳ trong 6 tháng đầu năm 2026.
MBSC hạ mức P/B mục tiêu của TCB từ 1,7 lần xuống 1,6 lần, nhưng vẫn duy trì khuyến nghị khả quan. Lợi thế về chi phí vốn được kỳ vọng tiếp tục hỗ trợ ngân hàng mở rộng các mảng kinh doanh ngoài lãi như bảo hiểm và chứng khoán, đồng thời hưởng lợi từ nhu cầu tín dụng cho các dự án hạ tầng.
HT1: SSI khuyến nghị mua, giá mục tiêu 15.800 đồng/cổ phiếu
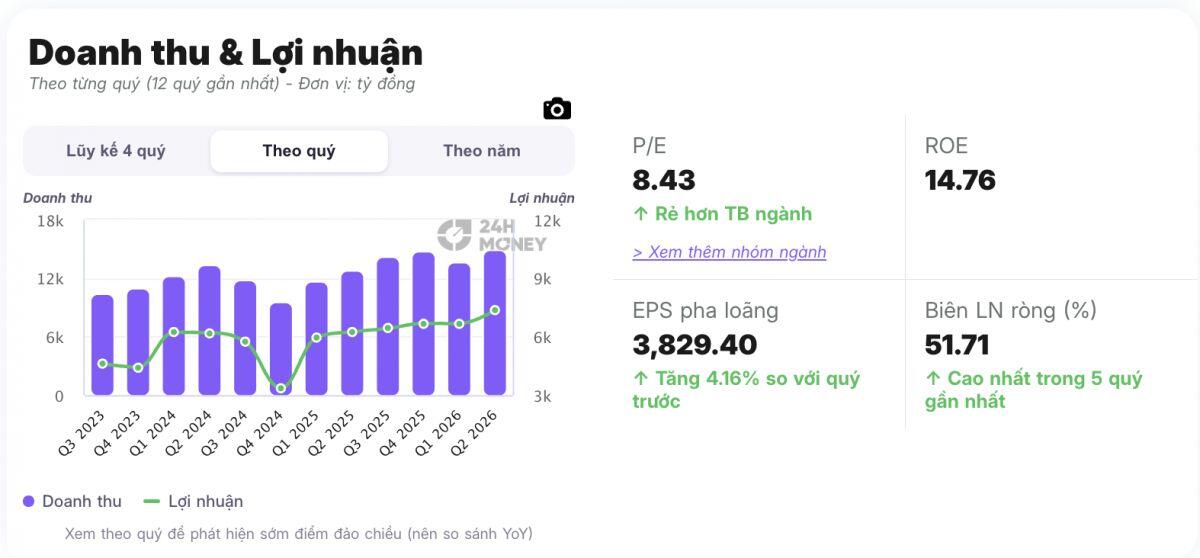
SSI duy trì khuyến nghị mua đối với CTCP Xi măng VICEM Hà Tiên (HT1), với giá mục tiêu 15.800 đồng/cổ phiếu, tương đương tiềm năng tăng giá 27,4%.
Động lực chính đến từ kỳ vọng nhu cầu xi măng tại khu vực phía Nam phục hồi, đặc biệt khi hàng loạt dự án hạ tầng trọng điểm được triển khai, qua đó thúc đẩy nhu cầu trong giai đoạn 2027-2028.
SSI cũng kỳ vọng HT1 có thể hưởng lợi từ việc giá bán cải thiện, góp phần duy trì biên lợi nhuận, dù diễn biến trong ngắn hạn vẫn có thể biến động.
BWE: KBSV khuyến nghị mua, giá mục tiêu 59.000 đồng/cổ phiếu
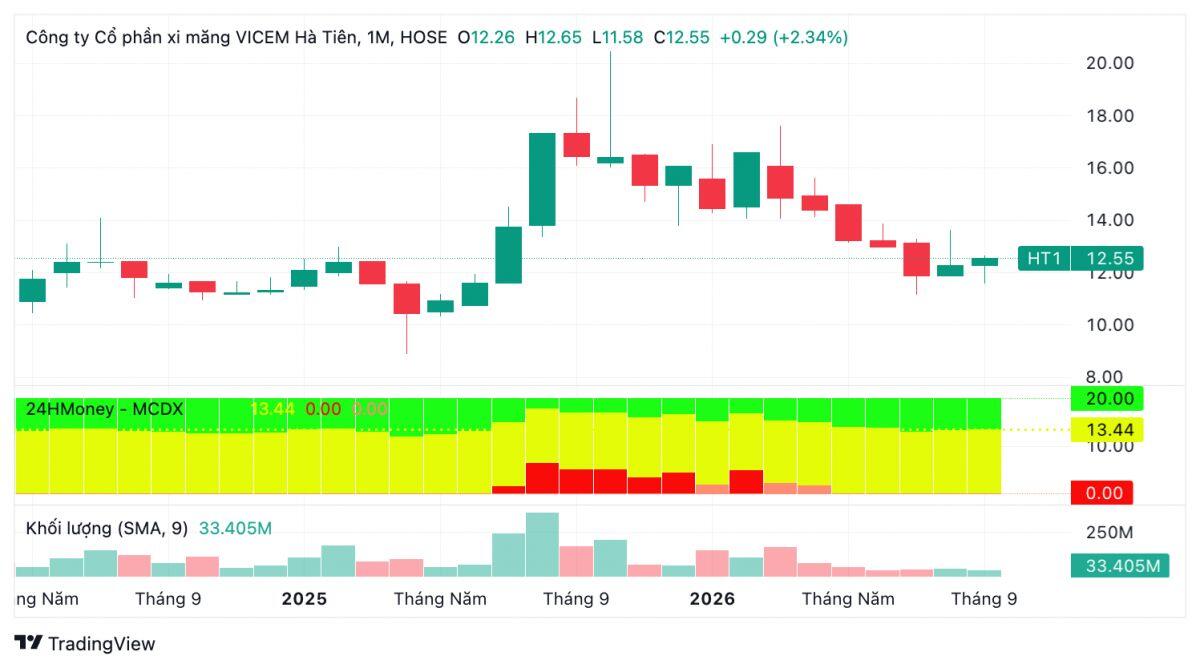
CTCK KB Việt Nam (KBSV) duy trì khuyến nghị mua đối với CTCP Biwase (BWE), với giá mục tiêu 59.000 đồng/cổ phiếu, tương ứng lợi suất kỳ vọng 42,2% so với giá đóng cửa ngày 22/9/2026.
Trong quý II/2026, BWE ghi nhận doanh thu 1.222 tỷ đồng, giảm 8% so với cùng kỳ và 18,1% so với quý trước. Lợi nhuận sau thuế công ty mẹ đạt 325 tỷ đồng, tăng 7% so với cùng kỳ và 55% so với quý trước.
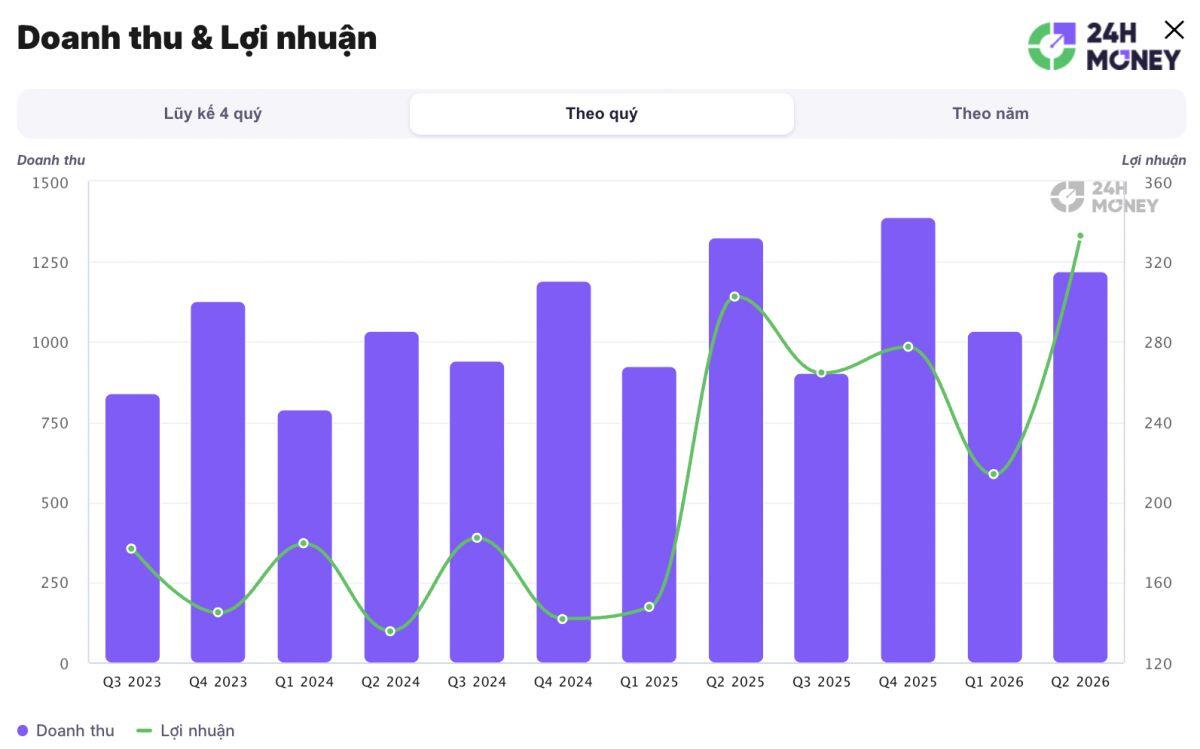
Mảng cung cấp nước tiếp tục đóng vai trò trụ cột, với doanh thu 785 tỷ đồng, tăng 12% so với cùng kỳ và quý trước. Nhà máy nước Long An vận hành từ quý III/2025 giúp sản lượng nước tăng 28% so với cùng kỳ.
KBSV dự báo nhu cầu tiêu thụ nước của nhóm khách hàng dân cư tại Bình Dương và Bình Phước trong năm 2026-2027 tăng lần lượt 7,5% và 6,5%, nhờ cường độ và thời gian kéo dài của các đợt nắng nóng.
Ở chiều ngược lại, nhu cầu nước từ nhóm khách hàng sản xuất được đánh giá kém tích cực hơn do những diễn biến bất lợi về thuế quan đối với các ngành xuất khẩu truyền thống.
Một động lực khác đến từ mảng xử lý rác thải. Đơn giá thu gom, vận chuyển và xử lý rác thải mới tại TP.HCM tăng 50-150%, được KBSV đánh giá có thể giúp các dự án của BWE trong lĩnh vực này vận hành hiệu quả hơn.
KBSV dự báo doanh thu mảng xử lý rác thải đạt 1.069 tỷ đồng năm 2026 và 1.234 tỷ đồng năm 2027; lợi nhuận gộp lần lượt đạt 165,7 tỷ đồng và 180,7 tỷ đồng.
Kết hợp hai phương pháp FCFF và EV/EBITDA, KBSV đưa ra giá mục tiêu 59.000 đồng/cổ phiếu đối với BWE.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


