





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
'Tìm ngọc trong đá', Cơ hội ở đâu trong bối cảnh hiện tại?
Tiếp nối bài viết ngày hôm qua về kết quả kinh doanh toàn thị trường trong quý 3/2026 vừa qua. Hôm nay chúng ta sẽ cùng đi tìm một vài cơ hội trong bối cảnh vĩ mô biến động
Nguồn: Vantage Capital
Kết quả kinh doanh tuy phân hóa, bức tranh vĩ mô cũng tương tự tuy nhiên vẫn xuất hiện những điểm sáng khi nhìn về tương lại:
Chắc hẳn ai tham gia thị trường đều nhận thấy xu hướng, các chỉ số kinh tế vĩ mô đang phân kỳ rất nhiều với thị trường chứng khoán. Tăng trưởng GDP quý 3/2026 tăng 9,95%, lũy kế 9 tháng đạt 9,01% so với mục tiêu 10%, và số liệu tháng 10 tiếp tục mạnh: IIP +14,98%, PMI 52,3 điểm, bán lẻ +14,74%, xuất khẩu +51,43%.
Tuy tích cực là thế nhưng để chạm mục tiêu quý 4 phải tăng khoảng 12,4–12,5%, cao hơn mọi dự báo cơ sở trong nước (9,0–9,75% cho cả năm), trong khi CPI tháng 10 đã lên 5,09% và lợi suất trái phiếu 10 năm cao hơn đầu năm 40 điểm cơ bản. Do đó bối cảnh sẽ là cực kỳ có tính tập trung vào 1 vài nhóm ngành được hưởng lợi lớn thay vì diện rộng toàn bộ thị trường khi chính sách vẫn sẽ là tập trung đẩy mạnh vào hạ tầng đầu tư công như vốn mồi cho toàn nền kinh tế, chính sách tiền tệ có thể sẽ có thiên hướng linh hoạt hơn và chấp nhận đánh đổi hơn.
Cập nhật các số liệu vĩ mô tháng 10:
Số liệu vĩ mô tháng 10 vừa công bố tiếp tục khẳng định đà tăng tốc vững chắc của nền kinh tế, thậm chí cho thấy sự lan tỏa rộng rãi hơn so với bức tranh GDP quý 3. Về phía cung, sản xuất công nghiệp (IIP) bứt phá 14,98% so với cùng kỳ, đánh dấu tháng thứ tư liên tiếp duy trì mức tăng trưởng trên 13%. Song song đó, chỉ số PMI sản xuất đạt 52,3 điểm, tiếp tục neo trên ngưỡng mở rộng (50 điểm) kể từ tháng 5.
Về phía cầu, sức mua nội địa cũng duy trì nhịp độ cao: tổng mức bán lẻ tháng 10 đạt 695,5 nghìn tỷ đồng, tăng 14,74% (cải thiện so với mức 13,74% của tháng 9). Lũy kế 10 tháng, bán lẻ tăng 13,51%; nếu loại trừ CPI cùng kỳ (5,09%), mức tăng trưởng thực ước tính đạt khoảng 9,2% – một nhịp tiêu dùng rất tích cực. Đáng chú ý nhất là ngoại thương với gia tốc bứt phá mạnh mẽ: xuất khẩu tháng 10 vọt lên 51,43% (tháng 9: 39,09%), trong khi nhập khẩu tăng 43,09%. Diễn biến này giúp cán cân hàng hóa mở rộng thặng dư từ 1,3 tỷ USD (tháng 9) lên 7,3 tỷ USD (tháng 10), mặc dù lũy kế 10 tháng vẫn thâm hụt 11,9 tỷ USD do đà tăng nhập khẩu cả giai đoạn (37,41%) áp đảo tốc độ xuất khẩu (27,48%).
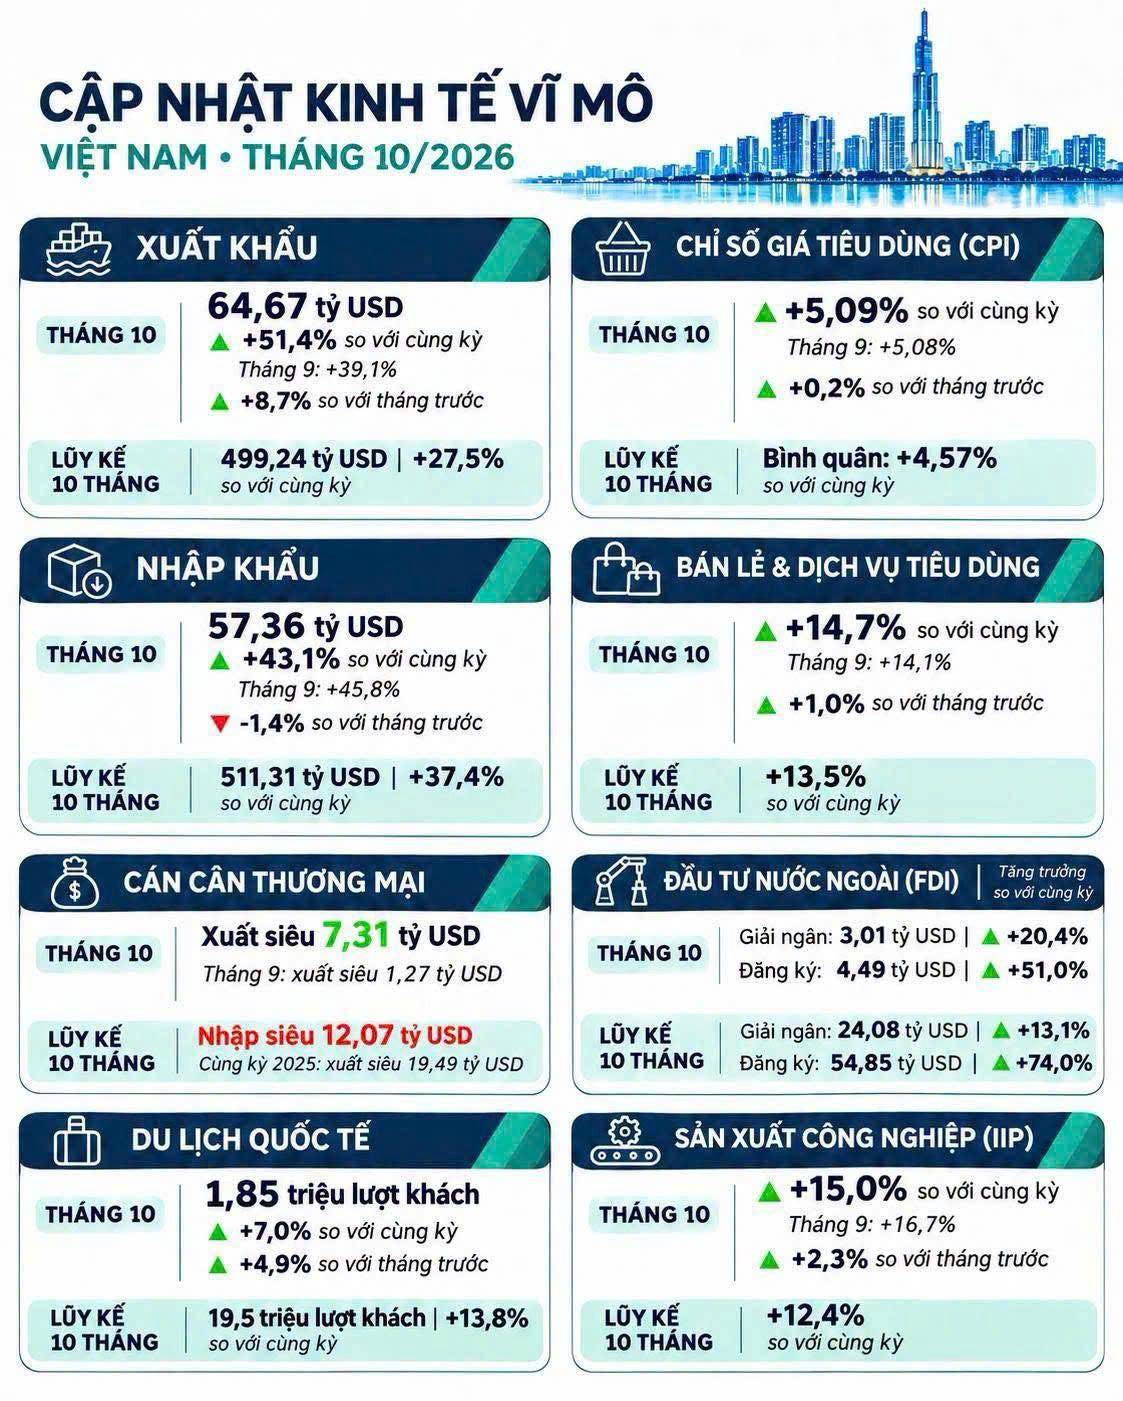
Tuy nhiên ở mặt còn lại của đồng xu, chỉ số CPI tháng 10 tăng 5,09% so với cùng kỳ, chính thức vượt trần mục tiêu 4,5% khoảng 0,6 điểm phần trăm. Mặc dù CPI bình quân 10 tháng (4,57%) mới nhích nhẹ qua ngưỡng trần và lạm phát cơ bản (4,04%) vẫn thấp hơn CPI chung khoảng 1 điểm phần trăm (cho thấy áp lực chủ yếu đến từ các nhóm hàng ngoài rổ cơ bản), nhưng rủi ro lạm phát là hiện hữu.
Tuy nhiên nhìn rộng ra trên bối cảnh thế giới thì việc lạm phát tăng trưởng vượt mục tiêu trong năm nay sẽ là việc mà chúng ta phải chấp nhận để đánh đổi được tăng trưởng kinh tế. Trong thời gian qua liên tục các chính sách mới như duy trì hỗ trợ giá xăng dầu + giảm giá điện đang đánh trực tiếp vào lạm phát tổng cung + tỷ giá giảm cx làm kiềm chế việc nhập khẩu lạm phát từ quốc tế vào Việt Nam.
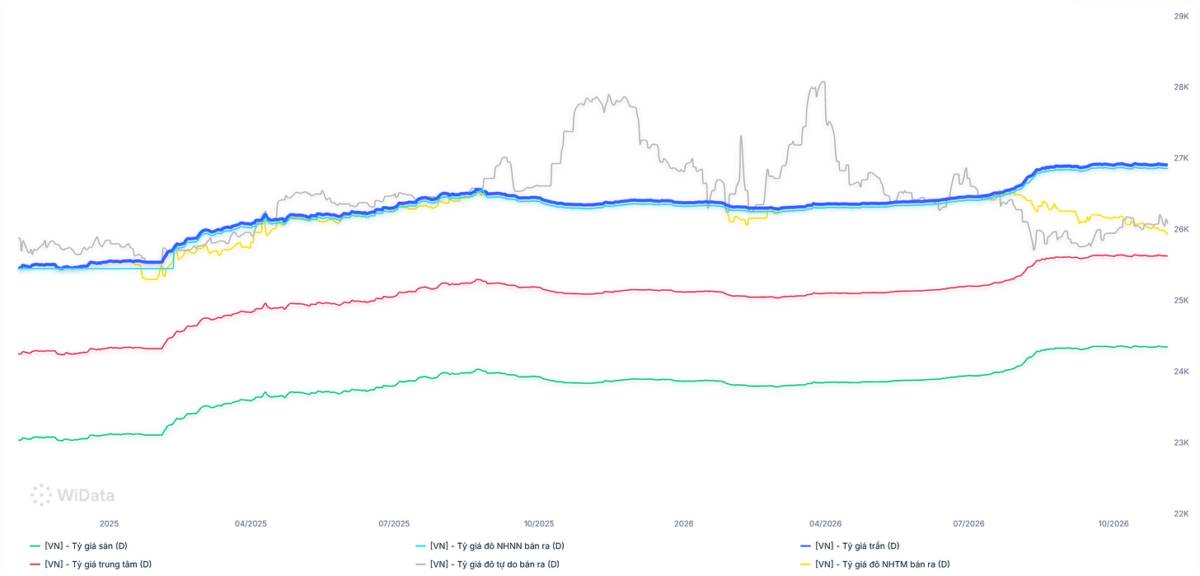
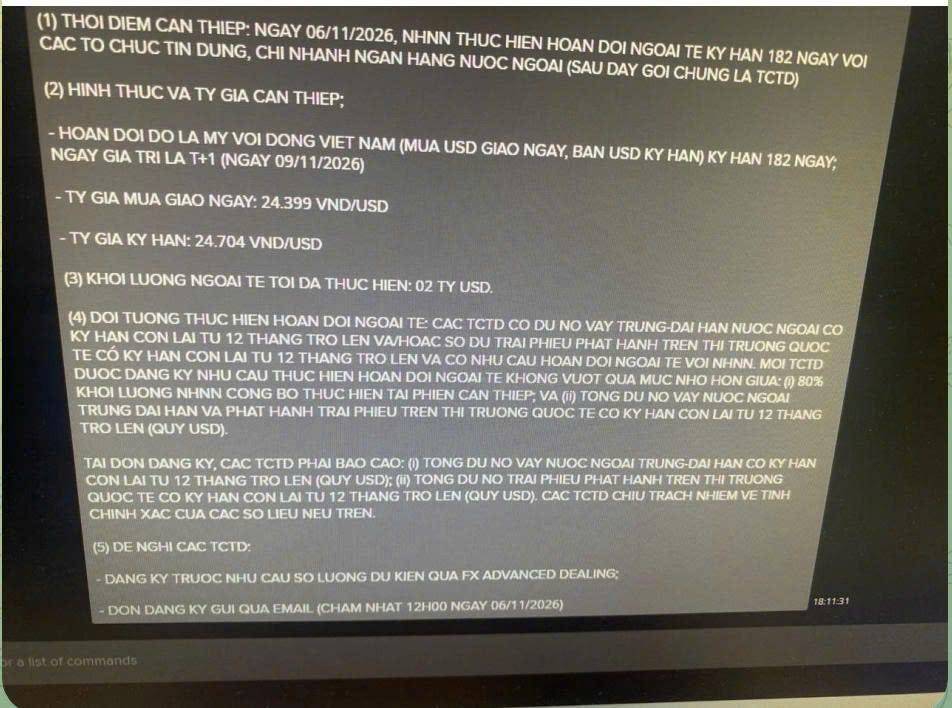
Thêm một thông tin cũng tương đối tích cực trong bối cảnh hiện nay khi SBV đang thể hiện mong muốn hỗ trợ cho thanh khoản của hệ thống ngân hàng và chủ động hơn trong việc này so với giai đoạn trước, khi hôm qua đã xuất hiện nhiều thông tin về việc SBV sẽ tiến hành mua kỳ hạn USD/VND, lượng mua sẽ vào khoảng 2 tỷ USD và có thể sẽ còn tiếp tục tăng thêm trong thời gian tới khi có thể thấy chúng ta đang có lượng Flow vào tương đối tích cực giúp tỷ giá giảm mạnh.
Khác biệt lớn nhất của phương án ngày 6/11 nằm ở thời hạn hoán đổi, được kéo dài lên khoảng 6 tháng so với mức 7–21 ngày trong những đợt can thiệp trước. Trong năm 2026, NHNN từng thực hiện hoán đổi ngoại tệ kỳ hạn 21 ngày vào tháng 2, 14 ngày vào tháng 6 và 7 ngày vào tháng 9, với quy mô tối đa từ 1–2 tỷ USD. So với đợt gần nhất, hạn mức 2 tỷ USD được giữ nguyên nhưng kỳ hạn tăng gấp 26 lần. Thời hạn dài hơn có thể giúp các ngân hàng đủ điều kiện duy trì nguồn VND trong khoảng 6 tháng, giảm nhu cầu huy động vốn thay thế khi những giao dịch ngắn hạn đáo hạn. Kỳ hạn này cũng bao trùm giai đoạn cuối năm 2026 và những tháng đầu năm 2027, khi nhu cầu tín dụng, huy động và thanh toán thường gia tăng theo yếu tố mùa vụ.
Thêm nữa các doanh nghiệp đang đẩy mạnh đi vay bằng USD thay vì VND khi tính đến ngày 27/10/2026 thì tín dụng bằng USD đã tăng đến khoảng 54% (YTD). Chúng tôi sẽ tiếp tục theo dõi và đánh giá về các thông tin này nhưng trước mắt đây là một tín hiệu tích cực hơn khi SBV thể hiện sự chủ động của mình bằng hành động thay vì chỉ là kêu gọi các NHTM giảm lãi suất.
Một tin tức rất đáng chú ý nữa là trong sáng ngày hôm nay là Đảng Dân chủ gần như chắc chắn đã kiểm soát Hạ viện Mỹ trong cuộc bầu cử giữa nhiệm kỳ lần này, chấm dứt thế đa số của đảng Cộng hòa. Tại Thượng viện thì đảng Dân chủ cũng đang chiếm được ưu thế rất lớn và cũng kỳ vọng sẽ giành quyền kiểm soát trong nửa sau nhiệm kỳ của Trump.
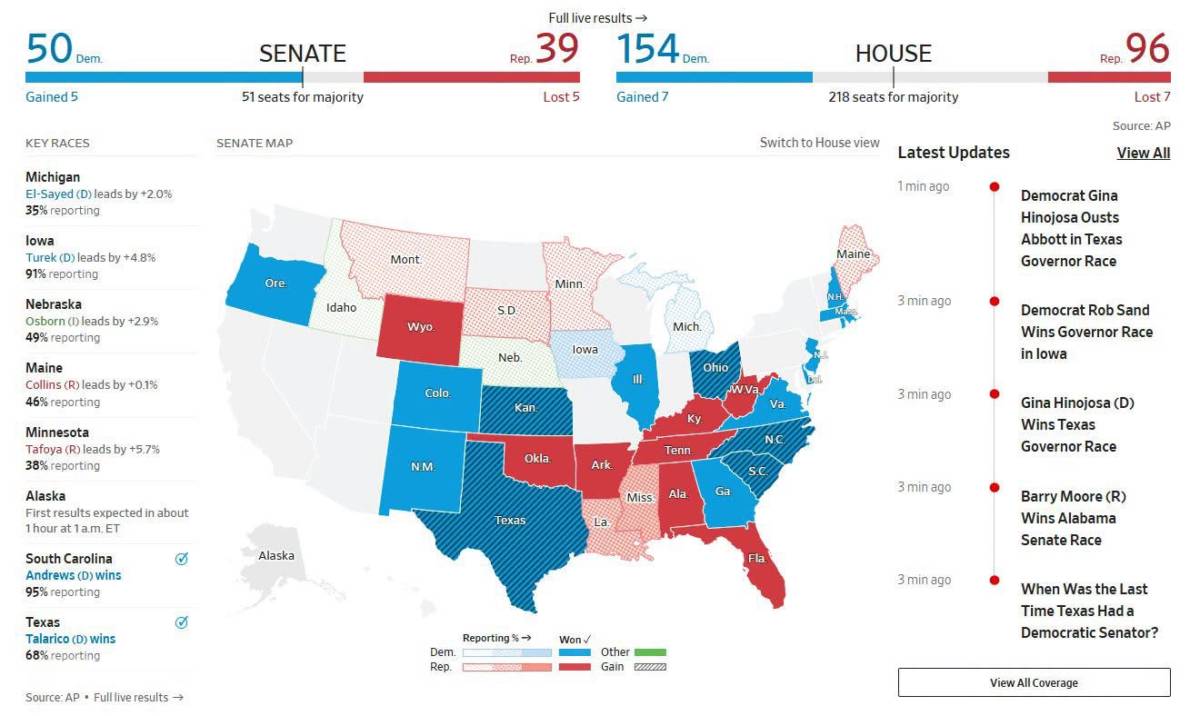
Vậy chúng ta có thể tổng kết lại các xu thế lớn rằng ở Thế giới có thể kỳ vọng mọi thứ ổn định hơn dù ông Trump vẫn tiếp tục nắm quyền/ xác suất rủi ro vẫn tồn tại nếu nhìn theo hướng xác định quậy tới cùng khi xác suất nhiệm kỳ thứ 3 còn rất thấp. Tuy nhiên chúng ta có thể kỳ vọng vào sự hạ nhiệt của các xung đột địa chính trị, từ đó giá hàng hóa cụ thể là năng lượng ổn định hơn và lạm phát sẽ dễ chịu hơn trong tương lai.
Nếu vậy chúng ta hoàn toàn có thể kỳ vọng tỷ giá Việt Nam được hưởng lợi tạo thêm dư địa hỗ trợ cho chính sách tiền tệ và tài khóa của Việt Nam
Các trụ cột còn lại thì vẫn duy trì các xu thế của vĩ mô khi động lực lớn từ nhóm sản xuất công nghiệp gắn với xuất khẩu: Sự bứt phá của khối sản xuất đang là động lực rõ nét nhất. Chỉ số sản xuất công nghiệp (IIP) liên tục duy trì gia tốc 12,9% - 15,4% mỗi tháng kể từ tháng 6 (riêng tháng 10 tăng 14,98%), vượt trội hoàn toàn so với mức 10,1% của vùng đáy tháng 5. Chỉ số PMI cũng neo vững ở vùng mở rộng (51,8–53,3 điểm). Quan trọng hơn, việc xuất khẩu tháng 10 tăng vọt 51,43% minh chứng cho việc sản xuất thực sự chuyển hóa thành đầu ra và đơn hàng, chứ không chỉ là rủi ro hàng tồn kho.
Nhờ đó, cán cân thương mại đã có cú đảo chiều ngoạn mục: từ mức thâm hụt sâu 5,3 tỷ USD (tháng 5) sang thặng dư 1,3 tỷ USD (tháng 9) và nới rộng lên 7,3 tỷ USD (tháng 10). Mặc dù lũy kế 10 tháng vẫn thâm hụt 11,9 tỷ USD do tốc độ nhập khẩu (37,41%) lấn át xuất khẩu (27,48%), đây nhiều khả năng là chu kỳ nhập siêu tư liệu (máy móc, nguyên vật liệu) để phục vụ cho chính đà phục hồi sản xuất này. Vậy thì cơ hội nào cho nhóm cảng biển nước sâu nếu thế giới ổn định trở lại?
Đầu tư công + VLXD nằm trong các vùng phục vụ các đại dự án?: Đây là xung lực thể hiện rõ nhất ý chí điều hành của Chính phủ. Giá trị giải ngân vốn ngân sách đang được đẩy nhanh quyết liệt, leo dốc từ 39,8 nghìn tỷ đồng hồi tháng 2 lên đỉnh 121,6 nghìn tỷ đồng vào tháng 10. Nếu ngoại suy duy trì nhịp độ 120 nghìn tỷ đồng/tháng trong chặng cuối năm, tổng giải ngân cả năm 2026 ước tính có thể chạm mốc 1.030 nghìn tỷ đồng, đánh dấu mức tăng trưởng 21% so với năm 2025.
Đầu tư tư nhân và FDI tăng cao tuy nhiên giá cổ phiếu vẫn đi dò đáy?: Tổng vốn đầu tư toàn xã hội quý 3 đạt 1.291 nghìn tỷ đồng (tăng 16,7% so với cùng kỳ). Điểm tựa vững chắc đến từ dòng vốn FDI khi giải ngân thực hiện 10 tháng đạt 24,1 tỷ USD (riêng tháng 9 và 10 duy trì 3,0–3,8 tỷ USD/tháng). Bất ngờ hơn nằm ở vốn đăng ký mới khi vọt lên 54,85 tỷ USD, tức hút thêm tới 4,5 tỷ USD chỉ riêng trong tháng 10. Đi kèm với hơn 12.500 doanh nghiệp thành lập mới trong tháng, dòng vốn đăng ký hôm nay chính là nguồn cung đơn hàng thiết bị, vật liệu và xây lắp cho tương lai. Đây là một tín hiệu trễ (lagging indicator) nhưng mở ra triển vọng rất tích cực cho nhóm bất động sản khu công nghiệp, xây dựng và năng lượng ở các quý sau.
Đồng lực cuối cùng nằm ở nhóm tiêu dùng (chúng tôi thiên về tiêu dùng cốt lõi):
Sức mua trong nước tiếp tục giữ nhịp ổn định. Tổng mức bán lẻ hàng hóa và dịch vụ tháng 10 tăng 14,74% (nhỉnh hơn mức 13,74% của tháng 9), kéo lũy kế 10 tháng tăng 13,51%. Dù lạm phát có đóng góp một phần vào mức tăng này, nhưng khi loại trừ yếu tố giá (CPI), mức tăng trưởng thực tế vẫn neo quanh ngưỡng 9%. Con số này khẳng định cầu nội địa vẫn duy trì được nhịp độ hấp thụ rất cao và hoàn toàn không phải là mắt xích yếu trong cỗ máy tăng trưởng hiện tại. Cũng có thể theo dõi doanh số của MWG +BHX để thấy được sự mở rộng này.
Một vài cổ phiếu mà chúng tôi sẽ theo dõi trong thời gian tới:
Bên trên chúng ta đã trình bày 1 vài xu hướng lớn theo Top-Down, quan điểm của chúng tôi đánh giá cao CTD, MWG, GMD, PHP, SIP, HPG, cùng 1 vài cổ phiếu riêng lẻ như SGN, ABT cùng một vài ngân hàng có định giá hấp dẫn đi kèm chất lượng tài sản vượt trội như CTG. Còn nếu nhìn theo hướng bottom up thì sao. Dựa trên số liệu kinh doanh quý 3/2026, chúng ta sẽ tạo 1 bộ lọc thử (đây chỉ là quan điểm của quan của tác giả, thực ra có thể lọc theo hướng chọn những cổ phiếu có thể turn around theo bối cảnh vĩ mô cũng là 1 lựa chọn small bet cho danh mục, tuy nhiên ở đây chúng ta sẽ tìm những cơ hội mang hơi hướng cơ bản nhé):
Về động lực tăng trưởng, doanh nghiệp phải chứng minh được sức mở rộng thực chất với lợi nhuận công ty mẹ tăng trên 25%, doanh thu tăng trên 10% và lợi nhuận cốt lõi tăng trên 15%. Thành quả này phải được bảo chứng bằng chất lượng, đòi hỏi lợi nhuận cốt lõi đóng góp trên 70% tổng lợi nhuận và dòng tiền hoạt động kinh doanh phải bằng tối thiểu 0,5 lần lợi nhuận ghi nhận.
Để đảm bảo sức bền trong môi trường lãi suất cao, nền tảng tài chính được kiểm soát chặt thông qua tỷ lệ nợ ròng dưới 1 lần vốn chủ và hệ số bao phủ lãi vay trên 3 lần. Về định giá, hệ số P/E tiêu chuẩn được đặt dưới 15 lần, áp dụng phân lớp cho nhóm midcap (3.000–15.000 tỷ đồng) và smallcap (500–3.000 tỷ đồng, đi kèm việc nới lỏng một số ngưỡng phụ). Riêng nhóm blue-chip vốn hóa trên 15.000 tỷ đồng được nới trần P/E lên dưới 20 lần do đặc thù luôn đòi hỏi phần bù định giá cao hơn.
Cuối cùng, thanh khoản đóng vai trò là chốt chặn phủ quyết khắt khe nhất; một cổ phiếu dù sở hữu hệ thống chỉ số hoàn hảo đến đâu vẫn sẽ bị loại bỏ lập tức nếu giá trị giao dịch mỗi phiên quá thấp, nhằm triệt tiêu hoàn toàn rủi ro bẫy thanh khoản cho nhà đầu tư.
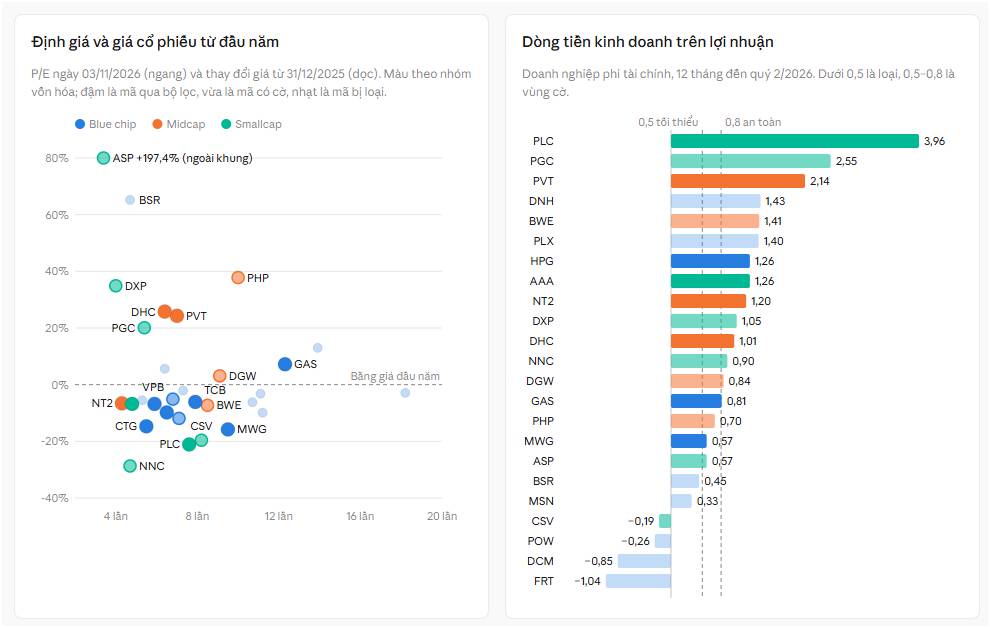
Có khoảng 31 mã phù hợp nếu chúng ta lọc theo kiểu trên trong có có xuất hiện ở cả 3 nhóm Blue chip, Mid cap, Small cap. Một vài cổ phiếu nổi bất là: HPG, GAS, MWG, POW, NT2, PVT, DHC, PHP, BWE, VVS, Một vài lựa chọn small cap lọc được đấng chú ý là AAA, PLC, DXP, NNC, PGC, ASP, CSV tuy nhiên chất lượng lợi nhuận lại khá đáng chú ý khi thường xuất hiện 1 vài chỉ báo cần chú ý như hàng tồn kho, phải thu, dòng tiền, mức độ đòn bẩy hoặc thu nhập bất thường.
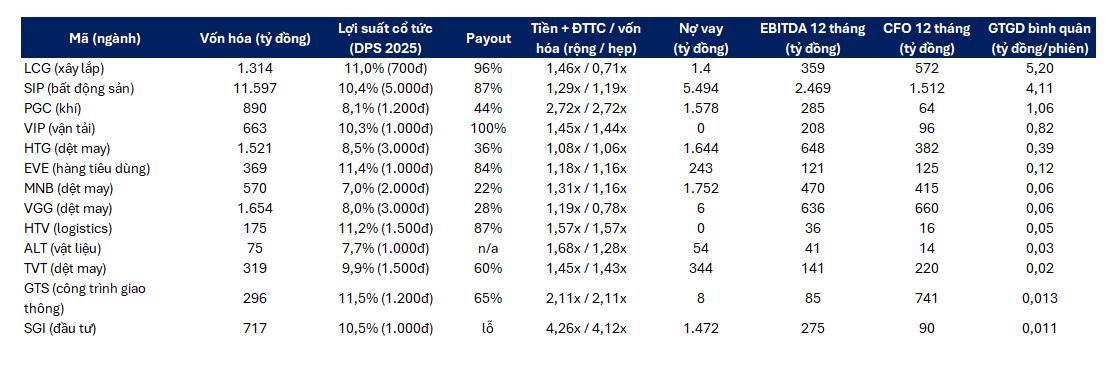
Bên cạnh bộ lọc tăng trưởng, chúng tôi thiết lập thêm một danh mục theo dõi chuyên biệt dựa trên triết lý "giá trị sâu": định giá thị trường thấp hơn lượng tiền mặt và tài sản tài chính mà doanh nghiệp đang nắm giữ, đi kèm với khả năng chi trả cổ tức bền vững. Chiến lược này hoàn toàn bỏ qua yếu tố tăng trưởng lợi nhuận, thay vào đó rà soát toàn bộ các doanh nghiệp phi tài chính (loại trừ ngân hàng, chứng khoán, bảo hiểm do đặc thù tiền là tài sản vận hành) qua bốn màng lọc khắt khe: lợi suất cổ tức tiền mặt đạt tối thiểu 7%, tổng tiền và đầu tư tài chính lớn hơn 1 lần vốn hóa, cùng EBITDA và dòng tiền hoạt động kinh doanh (CFO) lũy kế 12 tháng đều dương. Trong số 125 doanh nghiệp có lượng tiền dồi dào vượt vốn hóa, chỉ 13 cái tên lọt qua được các khe cửa hẹp này, đánh bật cả những mã có mức chia cổ tức rất hấp dẫn như EID (9,2%) hay M10 (7,9%) do điểm trừ chí mạng là CFO âm. Cuối cùng, khi áp dụng thêm chốt chặn thanh khoản tối thiểu 300 triệu đồng/phiên, danh sách chỉ còn đọng lại 5 đại diện khả thi để giao dịch gồm: LCG, SIP, PGC, VIP và HTG. Trong số này, PGC bộc lộ là cái tên sở hữu cấu trúc số liệu trọn vẹn và sạch sẽ nhất.
Một cổ phiếu khá đáng chú ý là VEA khi mức cổ tức cũng cao trong bối cảnh ngày chốt quyền đang đến gần.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


