





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
TCB: Khi lợi thế bất động sản trở thành phép thử
Lợi nhuận vẫn tăng, thu nhập lãi thuần tiếp tục cải thiện. Nếu chỉ nhìn kết quả kinh doanh, TCB chưa đưa ra lý do đủ rõ để bi quan. Nhưng mua cổ phiếu ngân hàng là trả tiền cho khả năng sinh lời của những năm tới. Một quý lợi nhuận tốt chưa trả lời hết những lo ngại về nguồn tăng trưởng phía trước.
Với Techcombank, vấn đề nằm ở bất động sản. Mức độ gắn kết sâu với lĩnh vực này từng mang lại lợi thế lớn, từ tài trợ doanh nghiệp đến cho vay mua nhà và dịch vụ trên thị trường trái phiếu. Khi thị trường thuận lợi, nhiều nguồn thu cùng hưởng lợi. Khi dòng tiền bất động sản chậm lại, áp lực cũng có thể xuất hiện ở nhiều khâu.
1. LỢI NHUẬN VẪN TỐT, NHƯNG TÍN DỤNG ĐÃ CHẬM LẠI
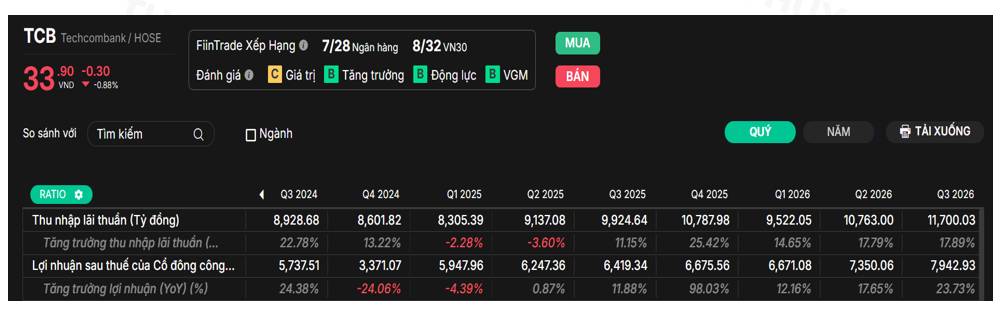
Đây vẫn là kết quả tích cực. Chưa có cơ sở để mô tả hoạt động kinh doanh đang suy yếu chỉ vì xuất hiện lo ngại đối với bất động sản. Tuy nhiên, tốc độ mở rộng tín dụng đã thay đổi.
Đến cuối quý III/2026, tín dụng tăng khoảng 13,14% so với đầu năm, thấp hơn mức 21,24% tại cùng thời điểm năm 2025. Trong khi đó, tăng trưởng tiền gửi đạt khoảng 6,86%, thấp hơn mức 11,57% của chín tháng đầu năm trước.
Chênh lệch giữa tăng trưởng tín dụng và tiền gửi chưa đủ để kết luận ngân hàng gặp vấn đề thanh khoản. Nhưng khi tài sản sinh lãi mở rộng nhanh hơn nguồn tiền gửi, bài toán huy động vốn sẽ khó dễ chịu như trước, nhất là khi chi phí vốn đang đi lên.
Lợi nhuận hiện tại vẫn tốt. Điểm cần xem xét là khả năng duy trì tốc độ tăng trưởng đó khi tín dụng tăng chậm hơn và nguồn vốn đầu vào đắt hơn.
2. BẤT ĐỘNG SẢN CHIẾM TỶ TRỌNG ĐỦ LỚN ĐỂ CHI PHỐI TRIỂN VỌNG
Cuối quý III/2026, dư nợ khách hàng doanh nghiệp đạt khoảng 542 nghìn tỷ đồng. Bất động sản chiếm 53%, tương ứng khoảng 287 nghìn tỷ đồng.
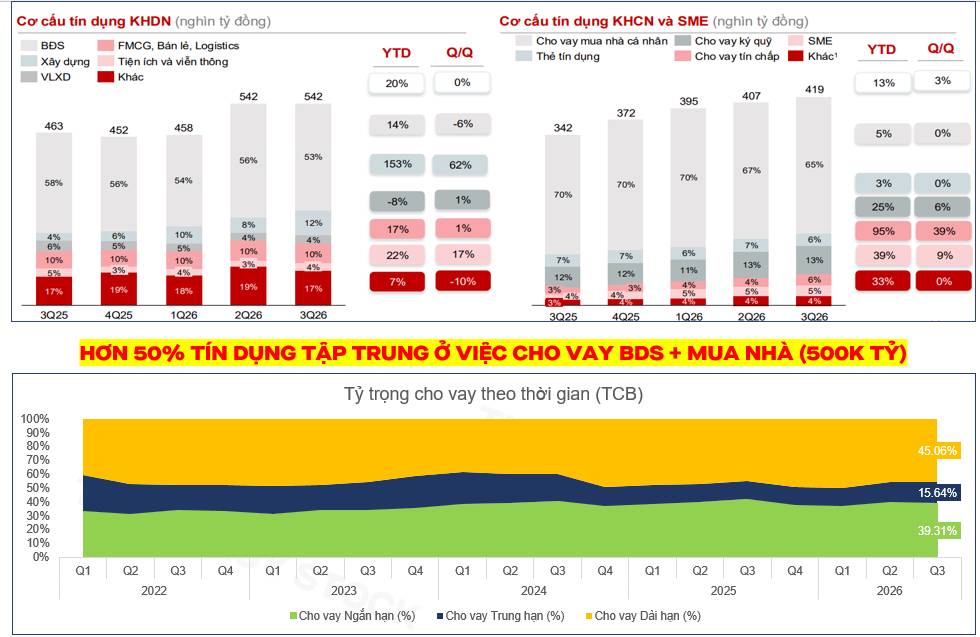
Cộng hai nhóm này, quy mô liên quan đến kinh doanh bất động sản và mua nhà vào khoảng 560 nghìn tỷ đồng, tính gần đúng từ các tỷ trọng đã làm tròn. Con số này vượt một nửa tổng quy mô tín dụng của hai nhóm khách hàng.
Cho vay chủ đầu tư và cho vay mua nhà có nguồn trả nợ khác nhau. Doanh nghiệp phụ thuộc nhiều vào dòng tiền dự án, còn khách hàng cá nhân thường trả nợ từ thu nhập. Không thể đánh đồng chất lượng của hai danh mục. Tuy vậy, cả hai đều chịu ảnh hưởng từ thanh khoản và mặt bằng giá bất động sản.
Khi giao dịch thuận lợi, chủ đầu tư bán được hàng, người mua dễ chuyển nhượng tài sản, ngân hàng có thêm nhu cầu tín dụng. Khi giao dịch chậm lại, doanh nghiệp thu tiền khó hơn, còn người vay cần bán nhà để giảm nợ cũng khó tìm được bên mua.
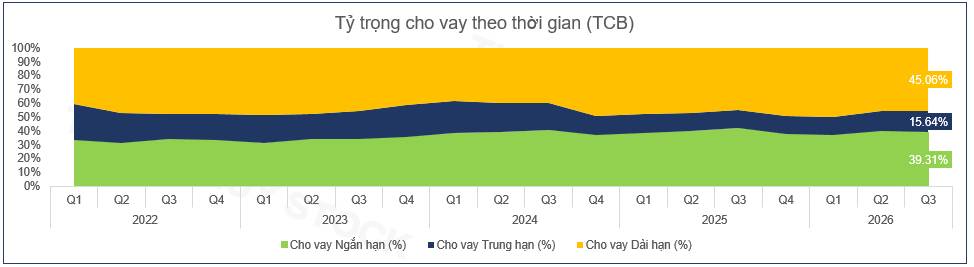
Với cơ cấu này, chất lượng dòng tiền trả nợ trong nhiều năm có ý nghĩa lớn hơn biến động lợi nhuận của riêng một quý.
3. TRÁI PHIẾU GIÚP MỞ RỘNG NGUỒN THU, NHƯNG PHẢI TÁCH ĐÚNG RỦI RO
Mức độ gắn kết với bất động sản còn thể hiện ở hoạt động thu xếp và phân phối trái phiếu của TCX.
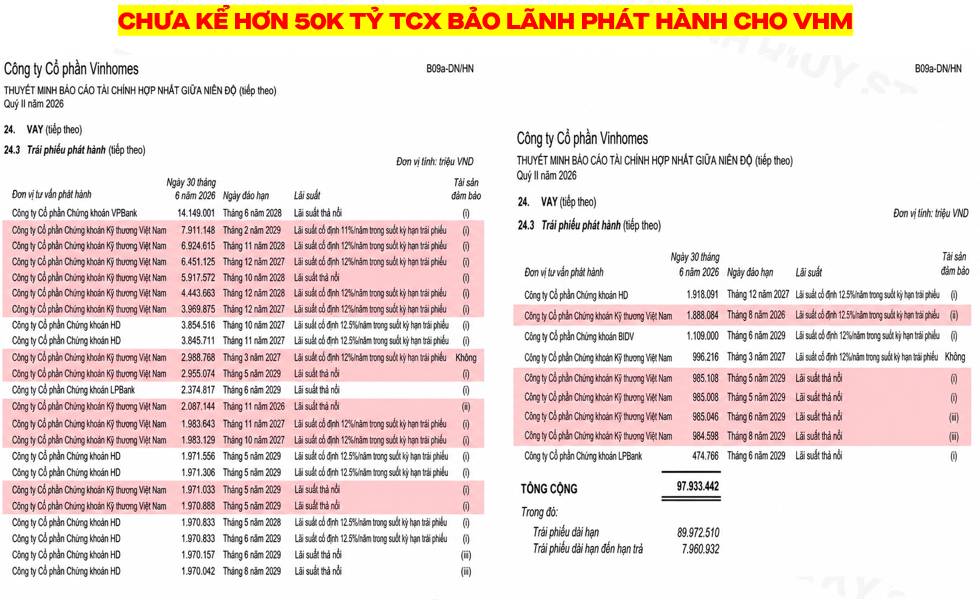
Tuy nhiên, tên đơn vị tư vấn phát hành trong thuyết minh trái phiếu chưa đủ để xác định toàn bộ nghĩa vụ bảo lãnh. Tư vấn phát hành, bảo lãnh phát hành và nắm giữ trái phiếu là những nghiệp vụ khác nhau. Quy mô phát hành qua TCX cũng không thể cộng thẳng vào dư nợ TCB rồi coi toàn bộ là khoản ngân hàng đang chịu rủi ro tín dụng.
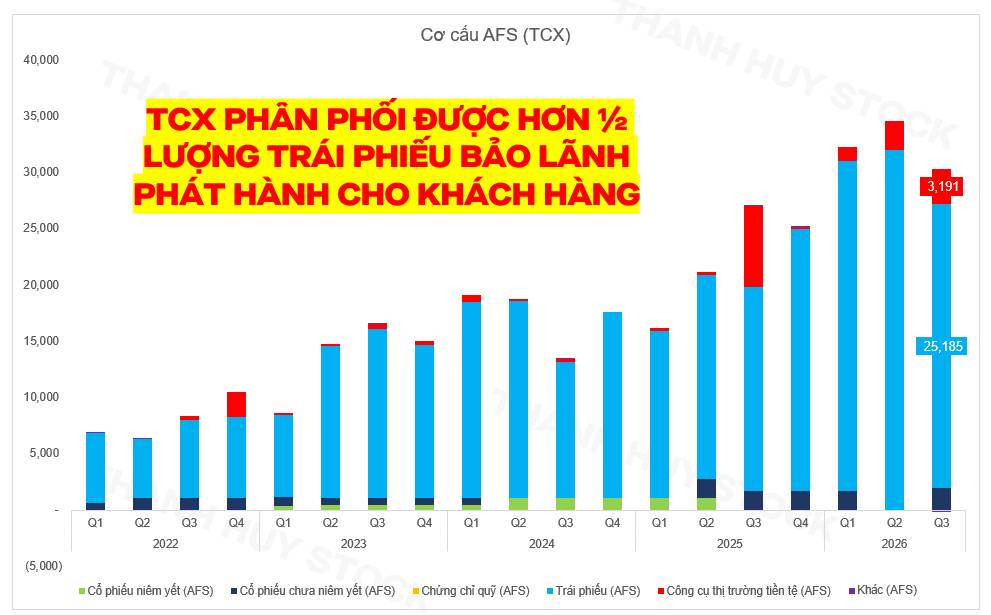
Diễn biến này phù hợp với việc giảm lượng trái phiếu còn nắm giữ. Dù vậy, biến động số dư AFS còn có thể chịu ảnh hưởng từ đáo hạn, giao dịch mua bán và định giá. Chưa đủ cơ sở để dùng riêng số dư này kết luận chính xác tỷ lệ đã phân phối của từng đợt trái phiếu Vinhomes.
Phần đã bán cho khách hàng và phần còn nằm trên bảng cân đối cần được tách rõ. Rủi ro tín dụng trực tiếp gắn với lượng còn nắm giữ và các nghĩa vụ theo hợp đồng. Khả năng phân phối lại phụ thuộc vào sức mua của thị trường. Khi nhu cầu trái phiếu yếu đi, vòng quay vốn và thu nhập dịch vụ đều có thể chịu sức ép.
4. DOANH NGHIỆP CÓ THỂ TÁI CẤP VỐN, NGƯỜI VAY MUA NHÀ CHỊU ÁP LỰC HẰNG THÁNG
Lợi thế của doanh nghiệp bất động sản lớn nằm ở khả năng tiếp cận nhiều nguồn vốn. Khi một khoản nợ đến hạn, doanh nghiệp có thể tìm nguồn tái cấp vốn, phát hành trái phiếu hoặc điều chỉnh tiến độ thanh toán nếu đáp ứng điều kiện.
Tái cấp vốn giúp kéo dài thời gian xử lý dòng tiền. Nhưng khoản nợ vẫn cần một nguồn trả cuối cùng. Nếu tiền bán hàng chưa cải thiện, việc thay khoản nợ cũ bằng khoản nợ mới chỉ giải quyết được áp lực trước mắt.
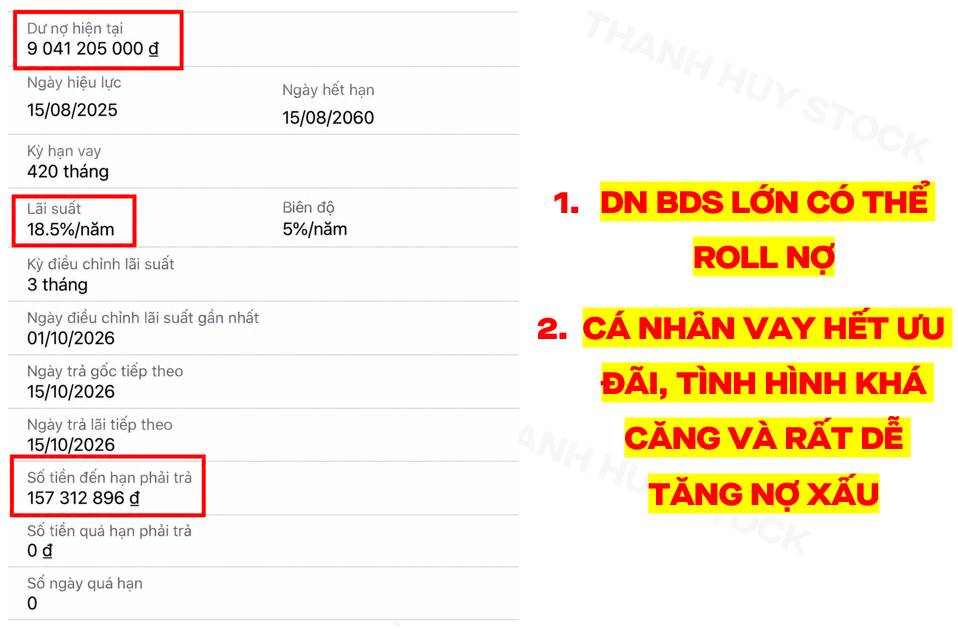
Một trường hợp khoản vay được minh họa có dư nợ hơn 9,04 tỷ đồng, lãi suất 18,5%/năm và số tiền đến hạn phải trả khoảng 157,3 triệu đồng. Khoản vay tại thời điểm hiển thị chưa phát sinh quá hạn.
Trường hợp này không đại diện cho toàn bộ danh mục cho vay mua nhà của TCB, cũng chưa đủ thông tin để xác định ngân hàng cho vay. Giá trị của ví dụ nằm ở cơ chế: khi lãi suất điều chỉnh, áp lực tiền mặt xuất hiện ngay trên lịch trả nợ.
Tài sản bảo đảm có giá trị cao không đồng nghĩa khách hàng luôn đủ tiền thanh toán đúng hạn. Nếu phải bán tài sản để trả nợ trong lúc giao dịch trầm lắng, thời gian bán và mức giá thực nhận có thể khác xa dự tính ban đầu.
Vì vậy, việc thúc đẩy giao dịch bất động sản cần đi cùng khả năng chi trả thực tế. Giá bán neo cao và chi phí vay lớn sẽ tiếp tục hạn chế sức mua, dù nhu cầu sở hữu nhà vẫn tồn tại.
5. CHI PHÍ VỐN TĂNG, CHẤT LƯỢNG TÀI SẢN CẦN ĐƯỢC THEO DÕI SÁT HƠN
COF của TCB tăng từ khoảng 3,14% cuối năm 2025 lên 3,82% trong quý II/2026 và 4,20% trong quý III/2026.
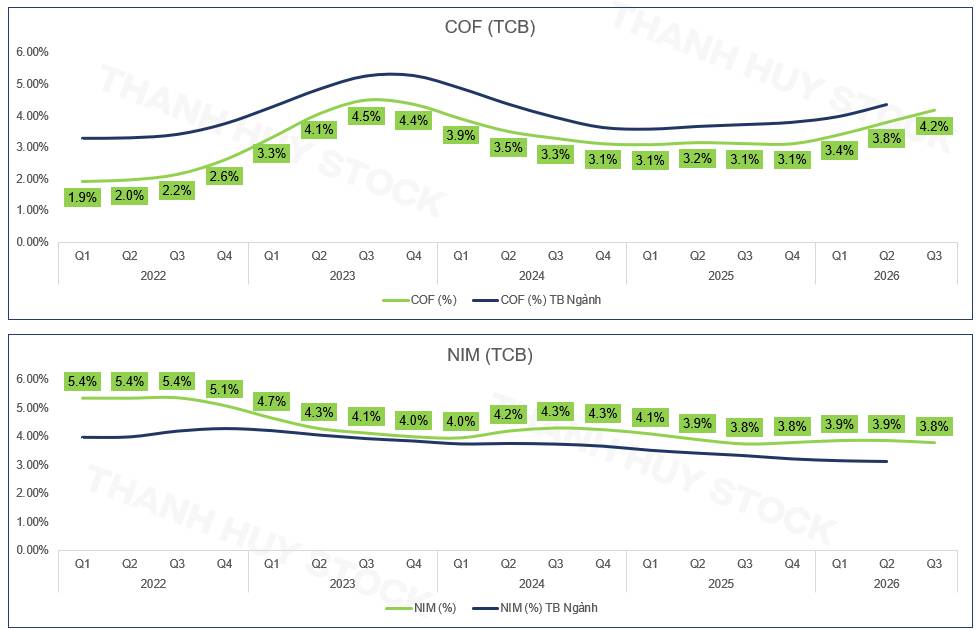
Ngân hàng có thể điều chỉnh lãi suất cho vay để bù chi phí vốn. Khả năng thực hiện lại phụ thuộc vào sức chịu đựng của khách hàng và mức độ cạnh tranh. Tăng lãi suất giúp bảo vệ lợi suất tài sản, nhưng cũng làm nghĩa vụ trả nợ nặng hơn.
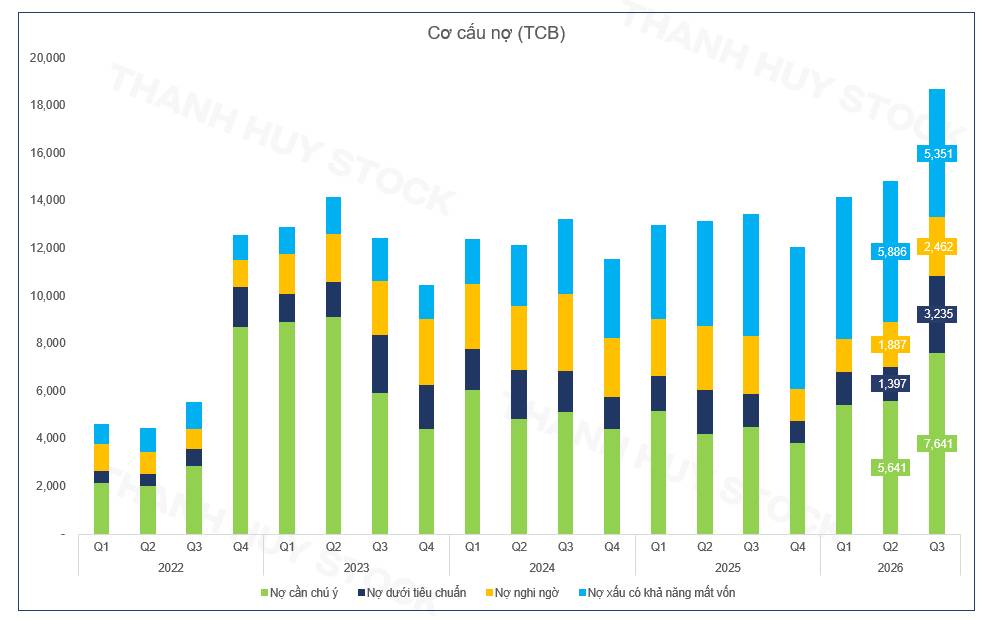
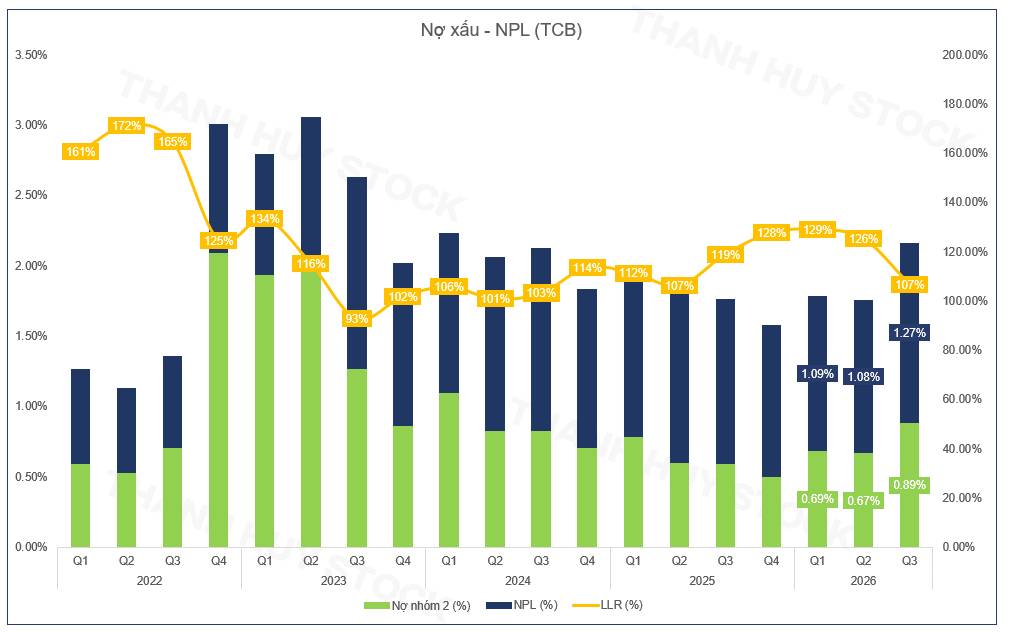
Nợ dưới tiêu chuẩn tăng từ khoảng 1.397 tỷ đồng lên 3.235 tỷ đồng. Tổng nợ xấu nhóm 3–5 đạt khoảng 11.048 tỷ đồng, tăng khoảng 20,5% so với cuối quý II. NPL theo đó tăng từ 1,08% lên 1,27%, còn LLR giảm từ khoảng 125,6% xuống 107,1%.
Nợ nhóm 5 giảm trong quý, nhưng mức giảm chưa bù được phần tăng ở nhóm 3 và nhóm 4. Các con số này chưa chứng minh bất động sản là nguyên nhân của toàn bộ biến động. Tuy nhiên, khi nợ nhóm 2 tăng và tỷ lệ bao phủ giảm, việc chỉ nhìn lợi nhuận để đánh giá sức khỏe ngân hàng sẽ bỏ sót một phần quan trọng.
Nếu áp lực kéo dài, ngân hàng có thể phải dành thêm lợi nhuận hoạt động để trích lập dự phòng. Khi đó, tăng trưởng tín dụng chưa chắc chuyển thành tăng trưởng lợi nhuận với tỷ lệ như trước.
6. QUY MÔ TRÁI PHIẾU DOANH NGHIỆP CẦN ĐƯỢC ĐẶT CẠNH VỐN CHỦ
Cuối quý III/2026, danh mục trái phiếu doanh nghiệp của TCB đạt khoảng 92.759 tỷ đồng, giảm khoảng 9,1% so với quý II, nhưng vẫn tăng khoảng 64,2% so với cuối năm 2025.
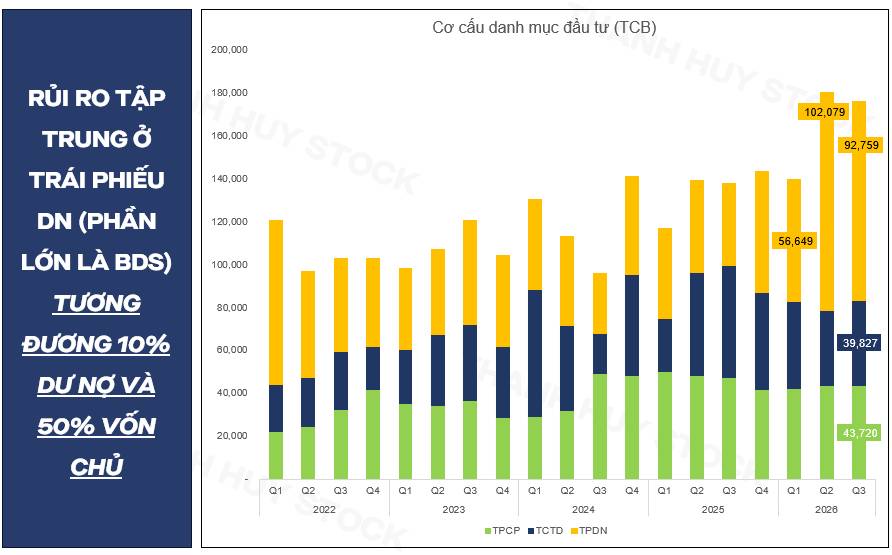
Tỷ lệ so với vốn chủ phản ánh độ lớn của danh mục và mức độ nhạy cảm nếu xuất hiện tổn thất. Nó không có nghĩa một nửa vốn chủ đang mất an toàn, càng không đồng nghĩa toàn bộ trái phiếu đều có chất lượng thấp.
Cần phân biệt số dư đầu tư với tổn thất thực tế. Chẳng hạn, giả định danh mục này chịu tổn thất ròng 5%, khoản thiệt hại sẽ vào khoảng 4.638 tỷ đồng. Đây chỉ là phép tính độ nhạy, không phải dự báo và cũng không phải mức dự phòng mặc định.
Rủi ro cần xem xét kỹ hơn khi bên phát hành trái phiếu và khách hàng vay cùng phụ thuộc vào dòng tiền bất động sản. Lúc đó, nhiều khoản mục có thể chịu tác động đồng thời. Đánh giá từng khoản riêng lẻ vẫn cần thiết, nhưng chưa đủ để hiểu mức độ tập trung của cả danh mục.
7. CHƯA VỘI THAM GIA KHI ĐIỀU KIỆN SINH LỜI CHƯA ĐỦ RÕ
TCB vẫn đang tạo ra lợi nhuận tốt. Quan điểm thận trọng xuất phát từ việc nguồn tăng trưởng gắn khá sâu với bất động sản, trong khi COF tăng và một số chỉ tiêu chất lượng tài sản đã kém thuận lợi hơn theo quý.
Vấn đề thời gian cũng cần được tách rõ. Nếu khó khăn chủ yếu kéo dài khoảng một năm, lợi nhuận có thể chịu sức ép tạm thời rồi phục hồi khi chi phí vốn và giao dịch bất động sản cải thiện. Nếu sự trì trệ kéo dài hơn, ngân hàng sẽ phải xử lý một bài toán lớn hơn: tăng tín dụng vào đâu, với mức sinh lời nào và chấp nhận bao nhiêu rủi ro.
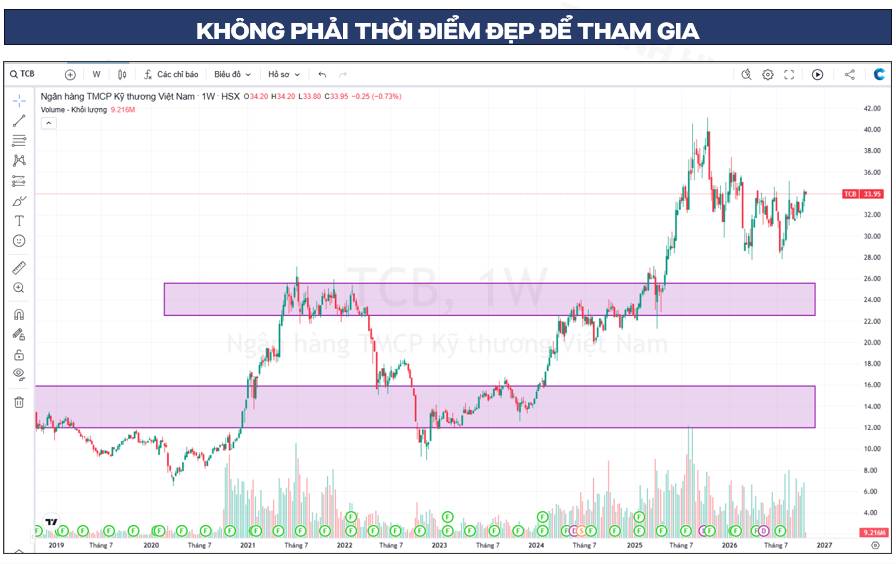
Ở thời điểm này, lựa chọn tiếp tục quan sát có cơ sở. Điều kiện để xem xét lại là NIM ổn định hơn khi chi phí vốn tăng, nợ nhóm 2 hạ nhiệt và dòng tiền bất động sản đủ sức hỗ trợ nghĩa vụ trả nợ. Nếu những điều kiện đó chưa rõ, giá mua cần chiết khấu đủ để bù cho rủi ro chờ đợi.
Lợi thế bất động sản của TCB vẫn còn giá trị. Phép thử nằm ở khả năng chuyển lợi thế đó thành lợi nhuận sau chi phí vốn và dự phòng, trong một thị trường khó kiếm tiền hơn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


