





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu nào được kỳ vọng tăng gần 65%?
Trước phiên giao dịch 16/11, loạt cổ phiếu MWG, FPT, PHR, HPG, MSN và GAS xuất hiện trong báo cáo phân tích của các công ty chứng khoán. Đáng chú ý, MWG được kỳ vọng tăng gần 65%, trong khi FPT bị hạ tới 34% giá mục tiêu dù vẫn được đánh giá tích cực.
Sự phân hóa trong triển vọng lợi nhuận và định giá đang tạo ra những câu chuyện riêng ở nhóm bán lẻ, công nghệ, thép, cao su và năng lượng.
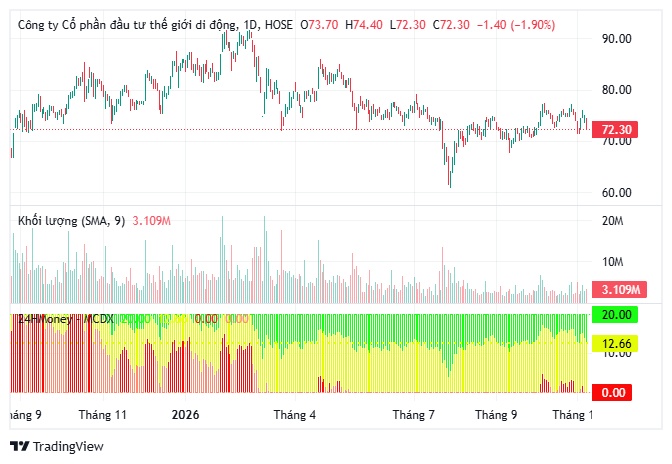
BVSC duy trì đánh giá vượt trội đối với CTCP Đầu tư Thế Giới Di Động (MWG), đưa ra giá mục tiêu 120.400 đồng/cổ phiếu, cao hơn 64,9% so với thị giá đóng cửa ngày 13/11.
Mức định giá tương ứng P/E dự phóng năm 2027 khoảng 13,1 lần. Động lực tăng trưởng đến từ kết quả kinh doanh quý IV/2026, kế hoạch cổ tức, mua cổ phiếu quỹ và khả năng cải thiện lợi nhuận của Bách Hóa Xanh.
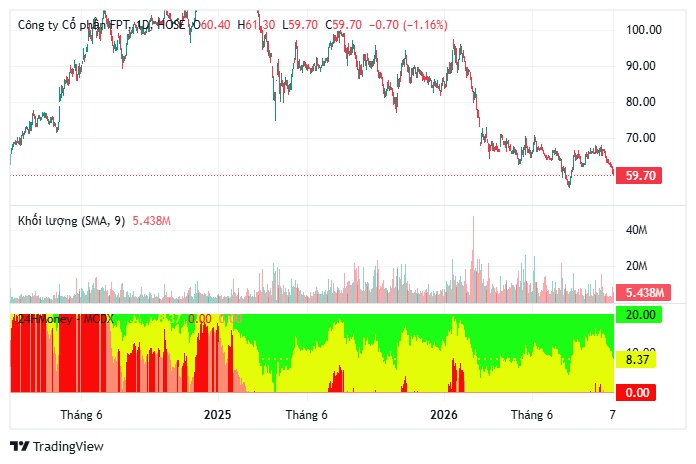
Trái ngược MWG, FPT đang đối mặt với áp lực điều chỉnh kỳ vọng. BSC giảm 34% giá mục tiêu xuống 60.000 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 20% so với giá đóng cửa ngày 11/11.
Đáng chú ý, P/E mục tiêu bị hạ từ 15 lần xuống 10 lần do tăng trưởng kinh doanh chậm lại, rủi ro từ thị trường Mỹ và áp lực bán ròng của nhà đầu tư nước ngoài.
Cổ phiếu FPT đã giảm khoảng 20% trong hai tháng, trong khi P/E dự phóng năm 2027 còn 8,5 lần, thấp đáng kể so với bình quân 5 năm khoảng 19–20 lần.
PHR lãi tăng 140%, HPG chờ Dung Quất 2
Ở nhóm cao su, PHR ghi nhận doanh thu quý III đạt 658 tỷ đồng, tăng 7%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 427 tỷ đồng, tăng 64%.
Lũy kế 9 tháng, lợi nhuận đạt 1.070 tỷ đồng, tăng 140%. Tuy nhiên, phần lớn tăng trưởng đến từ thu nhập đền bù đất tại VSIP III, thay vì hoạt động kinh doanh cao su cốt lõi.
BSC đưa ra giá mục tiêu 37.100 đồng/cổ phiếu đối với PHR.
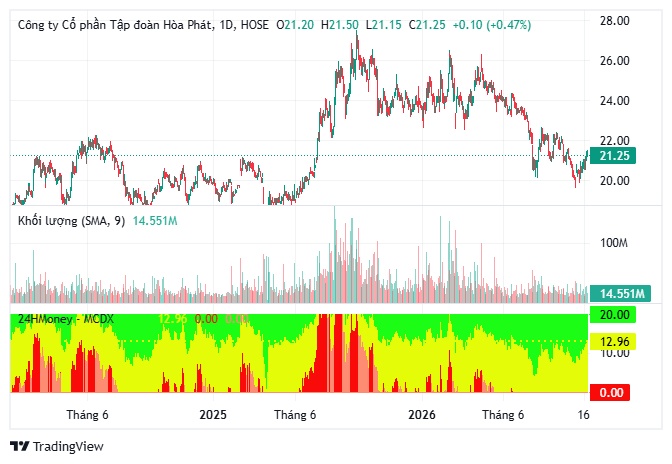
Trong khi đó, HPG được Agriseco kỳ vọng hưởng lợi từ công suất Dung Quất 2 và nhu cầu thép phục hồi nhờ đầu tư công. Cổ phiếu đang giao dịch quanh P/B 1,2 lần, với giá mục tiêu 26.000 đồng, tương ứng mức tăng kỳ vọng 24%.
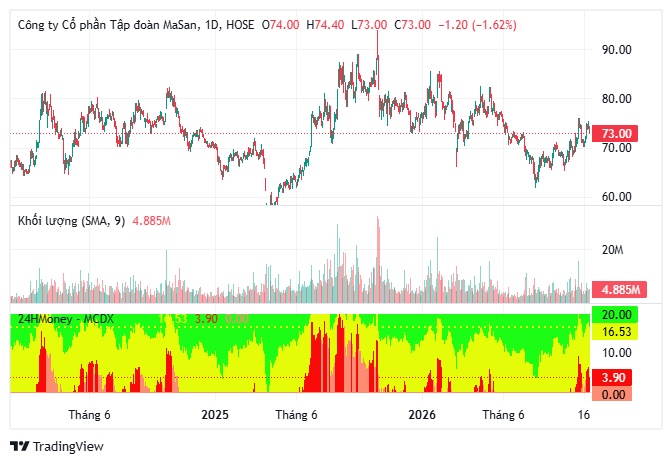
Đối với Masan (MSN), Agriseco đánh giá tích cực triển vọng bán lẻ, tiêu dùng và đóng góp từ mảng khoáng sản khi giá vonfram phục hồi.
Giá mục tiêu MSN được xác định ở mức 84.000 đồng/cổ phiếu, tương ứng dư địa tăng 18%.
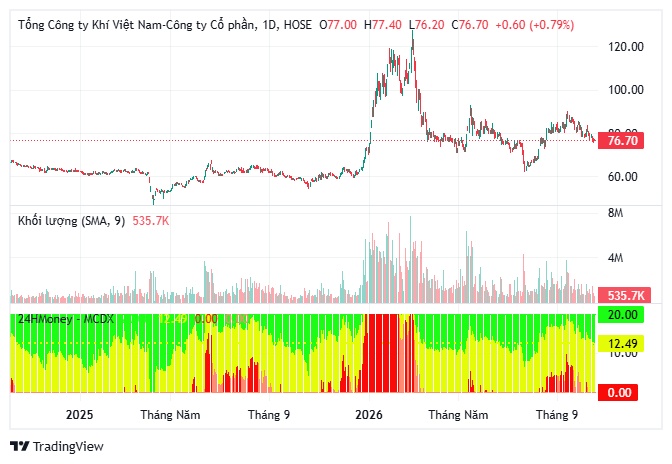
Ở lĩnh vực năng lượng, GAS đã hoàn thành 151% kế hoạch lợi nhuận năm chỉ sau 9 tháng. Nguồn khí từ Lô B – Ô Môn và mở rộng hạ tầng LNG được kỳ vọng tạo động lực tăng trưởng từ năm 2027.
Giá mục tiêu dành cho GAS là 83.000 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 13,4%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


