





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu bất động sản: Cơ hội phục hồi hay chiếc bẫy định giá rẻ?
Sau giai đoạn giảm sâu, nhóm cổ phiếu bất động sản bắt đầu xuất hiện tín hiệu hồi phục khi nhiều quỹ đầu tư tăng mua tại các mã như TCH, DXG, KDH, VRE và VHM. Tuy nhiên, đằng sau dòng tiền quay trở lại là bức tranh lợi nhuận phân hóa mạnh và không ít thách thức về lãi suất, thanh khoản.
Chỉ số 28 cổ phiếu bất động sản nhà ở đã giảm 39% so với đỉnh tháng 8/2025. Dù định giá trở nên hấp dẫn hơn, khả năng phục hồi của từng doanh nghiệp vẫn phụ thuộc lớn vào quỹ đất, pháp lý dự án và năng lực tài chính.
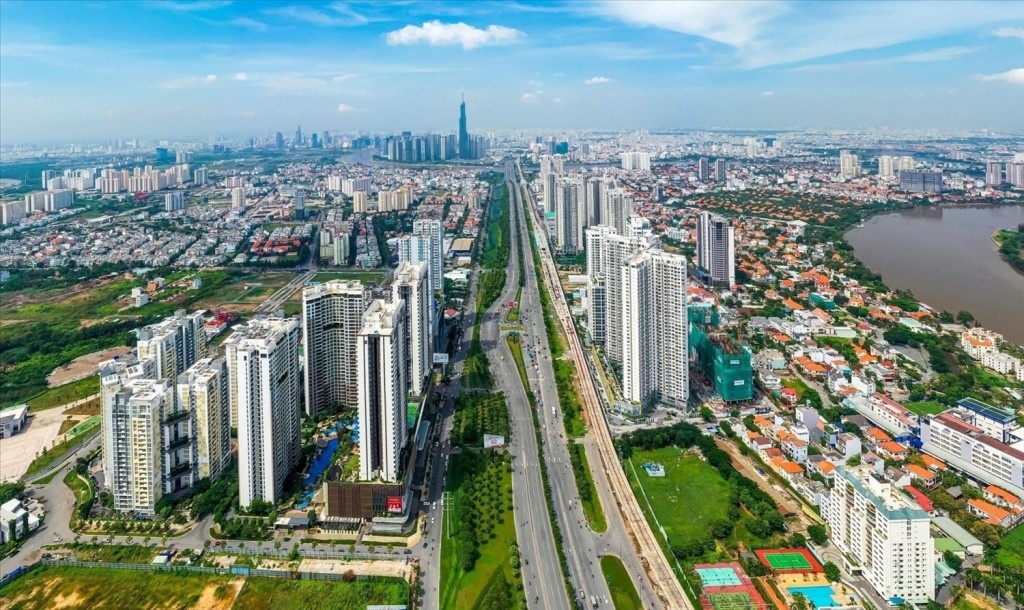
Sau thời gian dài chịu áp lực từ thanh khoản, trái phiếu và những vướng mắc pháp lý, nhóm cổ phiếu bất động sản đang xuất hiện những tín hiệu tích cực hơn. Dòng tiền không còn phân bổ dàn trải mà tập trung vào các doanh nghiệp có quỹ đất sạch, nền tảng tài chính và khả năng triển khai dự án.
Theo thống kê của Chứng khoán Kỹ Thương (TCBS), chỉ số gồm 28 cổ phiếu bất động sản nhà ở, không tính VIC, đã giảm 39% so với đỉnh tháng 8/2025 tính đến ngày 13/10/2026. Tính từ đầu năm 2026, chỉ số này mất 31%, trong khi VN-Index chỉ giảm khoảng 3,6%.
Đáng chú ý, hoạt động mua ròng của các quỹ đang phát đi tín hiệu đáng quan tâm. Theo FiinGroup, TCH dẫn đầu danh sách cổ phiếu bất động sản được các quỹ mua ròng trong tháng với khoảng 4,9 triệu đơn vị, tiếp đến là DXG với 4,1 triệu cổ phiếu. Cả hai duy trì trạng thái được mua ròng tháng thứ ba liên tiếp.
Lợi nhuận ngành tăng mạnh nhưng chưa hết rủi ro
Một trong những động lực hỗ trợ nhóm bất động sản là những thay đổi về pháp lý. Việc các quy định mới trong Luật Đất đai, Luật Nhà ở và Luật Kinh doanh bất động sản dần đi vào thực tiễn được kỳ vọng tháo gỡ vướng mắc cho nhiều dự án.
Bên cạnh đó, nhiều dự án tại Hà Nội, TP.HCM và các tỉnh vệ tinh đã hoàn tất thủ tục pháp lý, tạo điều kiện mở bán trong nửa cuối năm 2026. Áp lực trái phiếu cũng hạ nhiệt khi nhiều doanh nghiệp chủ động tái cấu trúc nghĩa vụ nợ.
Tuy nhiên, bức tranh lợi nhuận vẫn cho thấy sự phân hóa đáng kể. Theo Chứng khoán NH Việt Nam (NHSV), VHM chiếm khoảng 90% doanh thu và 92% lợi nhuận sau thuế cổ đông công ty mẹ toàn ngành trong 9 tháng năm 2026. Nếu loại trừ VHM, doanh thu toàn ngành chỉ tăng hơn 7%.
Đáng chú ý, khoản lợi nhuận bất thường chiếm tới 94% lợi nhuận trước thuế của nhóm doanh nghiệp được phân tích, cho thấy mức tăng trưởng lợi nhuận chưa phản ánh đầy đủ sức khỏe kinh doanh cốt lõi.
Bước sang quý IV/2026, Vietcap kỳ vọng hoạt động giao dịch có thể cải thiện nhờ yếu tố mùa vụ và việc chủ đầu tư đẩy mạnh mở bán. Dù vậy, lãi suất vẫn là biến số ảnh hưởng đến nhu cầu mua nhà và tâm lý thị trường.
Sang năm 2027, cơ hội phục hồi được dự báo không chia đều. Những doanh nghiệp sở hữu quỹ đất sạch, tài chính lành mạnh và khả năng triển khai dự án thực chất có thể tạo khác biệt trong cuộc đua phục hồi của ngành bất động sản.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


