





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chuyên gia đánh giá về nước đi của PNJ giữa khủng hoảng kim cương
Cổ phiếu PNJ tiếp tục nằm sàn sáng 01/10 với hàng chục triệu đơn vị "xếp hàng" chờ bán. Nhóm phân tích của Chứng khoán SmartInvest cho rằng hãng trang sức “đúng về nguyên tắc nhưng sai về trình tự và kênh truyền thông” khi xử lý khủng hoảng kim cương.
Áp lực bán nối dài sau khi PNJ công bố kế hoạch trích lập 7.07 ngàn tỷ đồng cho nghĩa vụ thu đổi, qua đó dự kiến lỗ sau thuế 6.27 ngàn tỷ đồng năm 2026 và huy động tối đa 8 ngàn tỷ đồng. Ngày 30/09, HĐQT tiếp tục bổ sung tờ trình chào bán riêng lẻ tối đa 550 triệu cp, nhiều hơn 511.7 triệu cp đang lưu hành.
PNJ dự kiến dành 60% tiền huy động cho hoạt động kinh doanh gắn với chính sách thu đổi hàng đã bán và nhu cầu mua lại, 20% bổ sung vốn lưu động, phần còn lại cho nhu cầu tài chính hoặc trả nợ ngắn hạn. Cùng ngày, nhà bán lẻ trang sức tiếp tục chỉnh chính sách thu mua, rút thời gian nhận đủ tiền với một số nhóm vàng xuống còn 2-7 ngày.
Loạt động thái vẫn chưa đi cùng sự ổn định của cổ phiếu. Báo cáo ngày 28/09 của AAS Research thuộc Chứng khoán SmartInvest (UPCoM: AAS) đặt vấn đề không chỉ ở số tiền PNJ phải dự phòng, mà còn ở cách cuộc khủng hoảng được xử lý từ những ngày đầu.
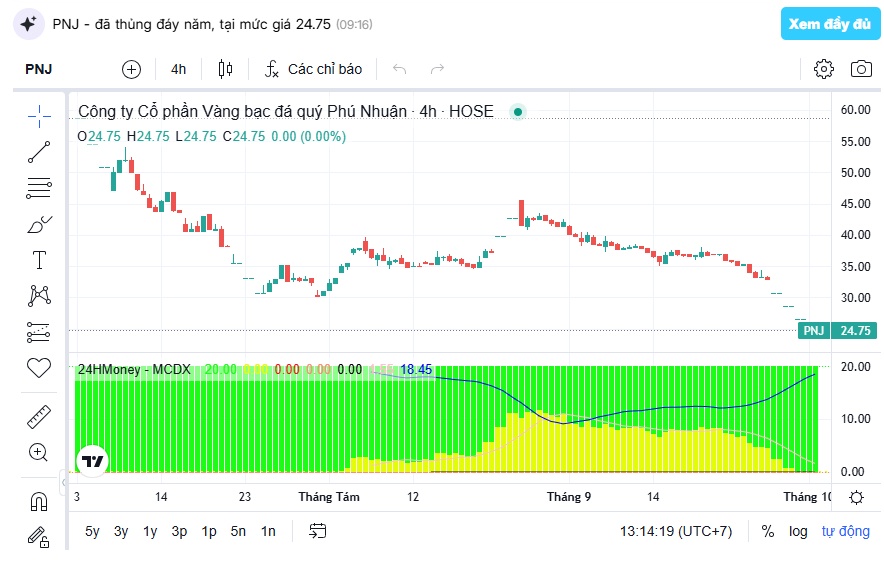
Diễn biến cổ phiếu PNJ
Khủng hoảng niềm tin lan từ sản phẩm sang khả năng chi trả
Khủng hoảng bắt đầu sau khi ông Đặng Ngọc Thảo, cựu Giám đốc P-Lab, công ty kiểm định thuộc PNJ, bị khởi tố liên quan đường dây buôn lậu kim cương. AAS Research cho rằng việc giữ cam kết thu đổi là đúng, bởi khách khó tìm nơi bán lại thuận tiện với mức giá tương đương chính sách của PNJ. Vấn đề nằm ở cách thực hiện.
Trong 20 ngày đầu tháng 7, Công ty mua lại bằng tiền mặt, trả ngay và chưa áp hạn mức. Giá trị mua lại lên tới 5.9 ngàn tỷ đồng, trong khi doanh thu chỉ gần 1.59 ngàn tỷ đồng, tức tiền chi mua lại cao gấp 3.7 lần tiền bán hàng.
SmartInvest cho rằng cách làm này vào nhóm “sai cách thức”. Theo báo cáo, khi khách đang lo ngại, việc có thể nhận tiền ngay và không giới hạn càng tạo động lực bán sớm. Hạn mức và lịch trả tiền lẽ ra nên được đưa ra từ đầu.
Theo lý giải của nhóm phân tích, nỗi lo về chất lượng viên đá chuyển thành nỗi lo PNJ có đủ tiền trả hay không. Làn sóng bán lại khiến rủi ro thanh khoản dồn lên nhà bán lẻ. "PNJ đúng về nguyên tắc nhưng sai về trình tự và kênh truyền thông. Giữ cam kết thu đổi là đúng, vì kim cương không có thị trường bán lại nào khác. Điểm sai là trong 18 ngày đầu, PNJ để câu chuyện chuyển từ "viên đá có thật không" sang "PNJ còn tiền không". Khi khách hàng bắt đầu hỏi câu thứ hai, cuộc khủng hoảng niềm tin về sản phẩm đã biến thành một cuộc rút tiền", báo cáo có đoạn.
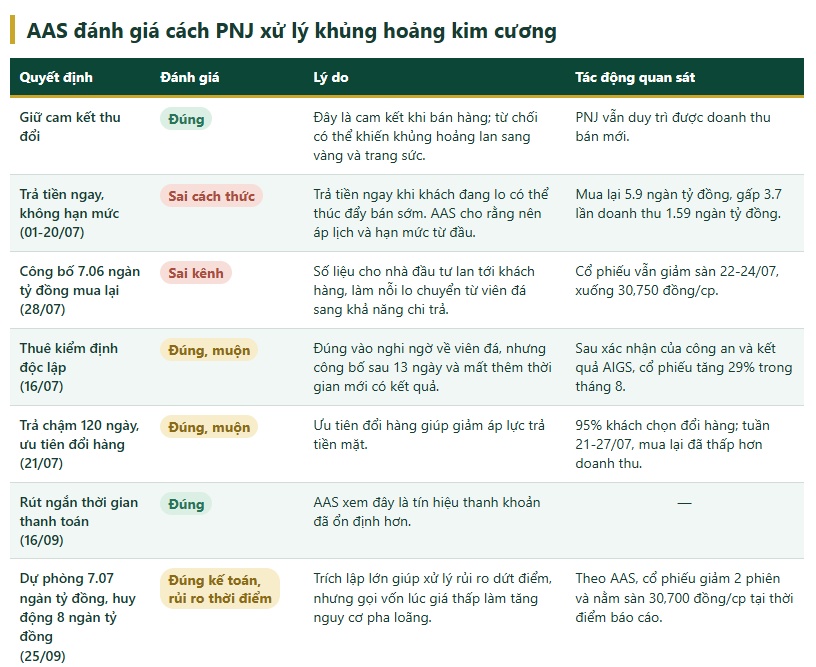
Một nước đi khác bị đánh giá “sai kênh” là thư gửi cổ đông ngày 28/07, trong đó PNJ công bố đã mua lại hơn 7.06 ngàn tỷ đồng hàng hóa. Đây là số liệu cần cho nhà đầu tư, nhưng khi lan rộng tới khách hàng giữa cao điểm thu đổi, AAS cho rằng con số lớn lại có thể làm nỗi lo về tiền tăng thêm.
Các biện pháp sau đó đi đúng hướng hơn nhưng xuất hiện muộn. PNJ công bố thuê bên độc lập kiểm định ngày 16/07, khoảng 13 ngày sau khi vụ việc nổ ra. Đến 21/07, Công ty mới chuyển sang trả tiền trong tối đa 120 ngày và ưu tiên khách đổi sang sản phẩm khác.
Hiệu quả thấy khá nhanh. Trong tuần 21-27/07, 95% khách chọn đổi hàng. Giá trị mua lại còn gần 1.16 ngàn tỷ đồng, thấp hơn doanh thu gần 1.39 ngàn tỷ đồng. Công ty chứng khoán đánh giá cả kiểm định độc lập lẫn chuyển đổi sản phẩm đều “đúng, muộn”.
72 giờ đầu nên kiểm định ngay, đổi hàng trước, gọi vốn sau
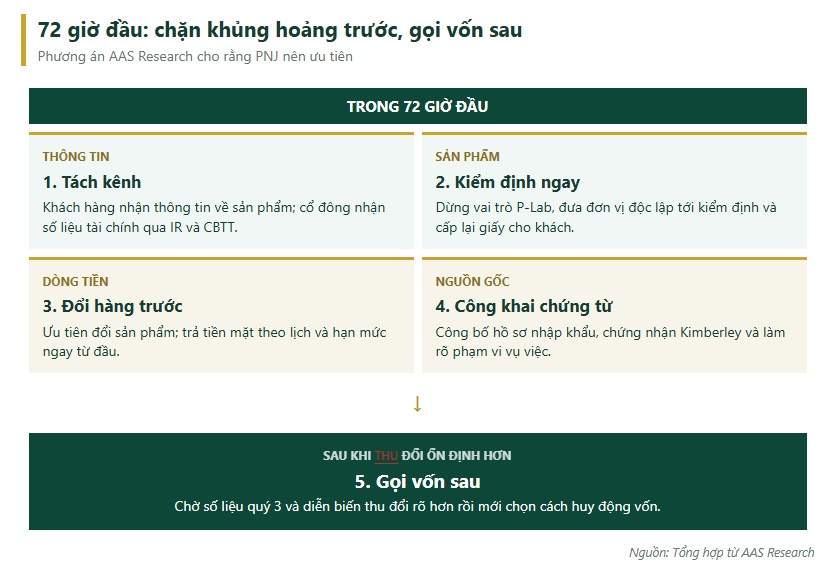
Nếu quay lại lúc khủng hoảng mới nổ ra, SmartInvest cho rằng ba ngày đầu tiên cần tập trung vào viên kim cương thay vì để vấn đề lan sang dòng tiền.
Trước hết, thông tin dành cho khách hàng và cổ đông nên được tách riêng. Khách cần biết viên đá của mình có đúng chất lượng, nguồn gốc và được kiểm tra ở đâu. Số liệu tài chính, lượng hàng mua lại hay thanh khoản nên đi qua kênh IR dành cho nhà đầu tư.
Cùng lúc, AAS đề xuất dừng vai trò kiểm định của P-Lab và đưa các tổ chức độc lập tới cửa hàng để kiểm tra, cấp lại chứng thư miễn phí cho sản phẩm mang giấy P-Lab.
Với thu đổi, hướng được đề xuất là đổi sản phẩm trước, tiền mặt sau. Khách vẫn được bán lại theo chính sách đã cam kết, nhưng tiền mặt có lịch trả và hạn mức ngay từ ngày đầu. Đây gần với cách PNJ áp dụng từ 21/07, khi phần lớn khách chuyển sang đổi hàng.
Bước tiếp theo là công khai chứng từ nguồn gốc từng lô như tờ khai hải quan, chứng nhận Kimberley, bởi kiểm định chất lượng viên đá không tự trả lời được câu hỏi về nguồn gốc pháp lý.
Cuối cùng là “gọi vốn sau, không phải trước”. Quan điểm của công ty chứng khoán là chờ số liệu quý 3 và hoạt động thu đổi ổn định hơn rồi mới quyết định cách huy động vốn, ưu tiên nhà đầu tư chiến lược hoặc công cụ chuyển đổi nếu phù hợp.
Có nên mua lại kim cương hàng loạt bằng tiền mặt?
Để lý giải, AAS Research dẫn ra một số vụ việc tại Mỹ.
Năm 2014, EGL International vướng tranh cãi khi một số viên kim cương được chấm cấp cao hơn chất lượng thực tế. Cách xử lý chủ yếu là chuyển sang chứng thư của đơn vị uy tín hơn, giám định lại và giải quyết từng trường hợp. Theo tổng hợp của nhóm phân tích, các nhà bán lẻ lớn không mua lại hàng loạt bằng tiền mặt.
Với Signet/Kay Jewelers, khi xuất hiện cáo buộc tráo đá của khách, doanh nghiệp này thay quy trình để khách cùng kiểm tra đặc điểm viên đá lúc giao và nhận, đồng thời thuê tư vấn độc lập. Trọng tâm vẫn là chứng minh sản phẩm và quy trình ngay tại quầy, thay vì mở một đợt mua lại lớn.
AAS cũng dẫn trường hợp Lumber Liquidators để chỉ ra một giới hạn khác. Kiểm định độc lập chưa đủ nếu vấn đề còn liên quan nguồn gốc pháp lý. Doanh nghiệp này từng phát hơn 26,000 bộ kiểm tra chất lượng cho khách nhưng sau đó vẫn phải xử lý các vấn đề pháp lý liên quan nguồn gốc hàng hóa.
Thông lệ thu đổi kim cương tại nhiều nhà bán lẻ Mỹ cũng khác PNJ. Theo báo cáo, các hãng như Blue Nile, Brilliant Earth hay Signet thường ưu tiên trade-up - lấy giá trị viên đá cũ để đổi món mới có giá trị cao hơn - hơn là hứa mua lại bằng tiền mặt ở tỷ lệ cao.
PNJ nhiều năm cho phép khách bán lại kim cương với tỷ lệ 80-95%. AAS ví đây như một “quyền chọn bán” mà Công ty trao cho khách, khi muốn rời khỏi sản phẩm, khách có thể quay lại PNJ để lấy tiền theo tỷ lệ đã cam kết.
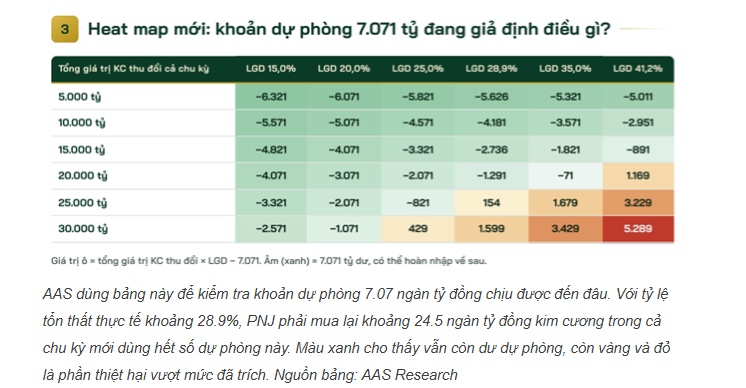
Rủi ro chỉ lộ rõ khi nhiều người cùng làm điều đó. Dữ liệu AAS Research cho thấy PNJ đã bỏ gần 5 ngàn tỷ đồng mua lại kim cương và ghi nhận thiệt hại thực tế khoảng 1.45 ngàn tỷ đồng. Tính ra, cứ 100 đồng bỏ ra mua lại, phần mất đi khoảng 29 đồng. Đây là chỉ số AAS gọi là LGD, hay tỷ lệ tổn thất.
Nếu mức tổn thất này giữ nguyên, nhóm phân tích tính rằng phải có khoảng 24.5 ngàn tỷ đồng kim cương quay lại mới tạo ra khoản lỗ 7.07 ngàn tỷ đồng. Quy mô đó gần gấp 5 lần lượng kim cương đã mua lại trong giai đoạn cao điểm. Vì vậy, công ty chứng khoán đánh giá mức dự phòng mới khá thận trọng.
Rủi ro giờ nằm ở pha loãng
Sau khoản dự phòng 7.07 ngàn tỷ đồng, AAS cho rằng câu hỏi lớn với cổ đông chuyển sang giá phát hành và mức pha loãng.
Hai ngày sau báo cáo của công ty chứng khoán, PNJ trình phương án phát hành riêng lẻ tối đa 550 triệu cp cho nhà đầu tư chứng khoán chuyên nghiệp, vượt lượng cổ phiếu đang lưu hành. Giá bán dự kiến không thấp hơn bình quân giá đóng cửa 30 phiên trước ngày HĐQT quyết định và không thấp hơn giá trị sổ sách theo BCTC gần nhất được kiểm toán hoặc soát xét.
Trước khi phương án 550 triệu cp xuất hiện, AAS từng mô phỏng trường hợp huy động đủ 8 ngàn tỷ đồng hoàn toàn bằng cổ phiếu. Nếu phát hành ở 15,000 đồng/cp, cần khoảng 533 triệu cp mới; ở 20,000 đồng là 400 triệu cp; còn mức 25,000 đồng cần khoảng 320 triệu cp.
550 triệu cp mới chỉ là mức tối đa xin cổ đông thông qua, không phải lượng chắc chắn sẽ phát hành. Tuy vậy, quy mô đề xuất khiến bài toán pha loãng mà AAS đặt ra trở nên rõ hơn.
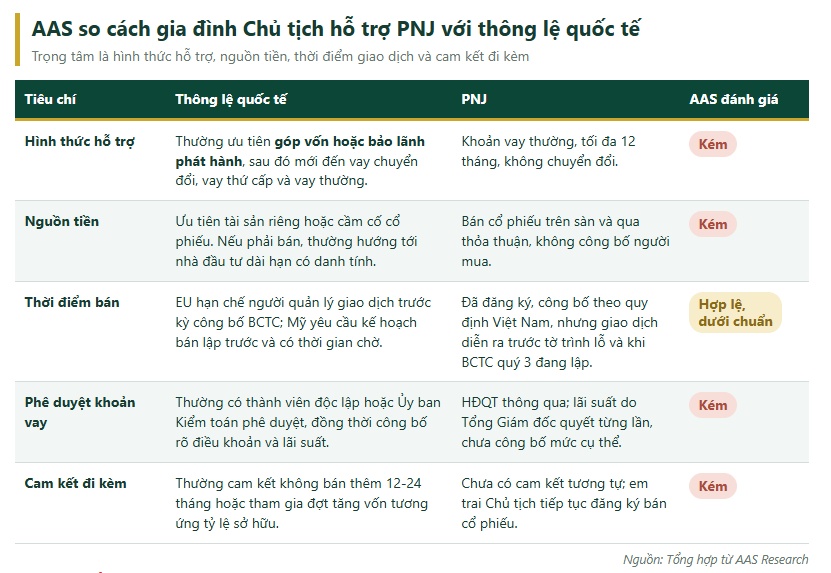
SmartInvest còn dành một phần riêng cho việc người nhà Chủ tịch Cao Thị Ngọc Dung bán cổ phiếu trong lúc gia đình cho PNJ vay vốn. Hai con gái bà Dung đã bán tổng cộng 25 triệu cp, còn em trai đăng ký bán 9 triệu cp. Bản thân Chủ tịch không bán cổ phần và là người cho Công ty vay.
AAS gọi đây là việc chuyển “từ vị thế cổ đông sang vị thế chủ nợ” và đánh giá “không phải phương án tốt” xét về tín hiệu quản trị. Lý do là tiền vẫn quay lại PNJ, nhưng dưới dạng khoản vay có lãi và được thanh toán trước vốn cổ đông.
"Về bản chất kinh tế, gia đình Chủ tịch đang chuyển từ vị thế cổ đông sang vị thế chủ nợ. Cổ đông chịu lỗ trước, còn chủ nợ được trả trước cổ đông và có lãi. Việc chuyển này diễn ra đúng lúc công ty sắp ghi lỗ 6,271 tỷ đồng và gọi vốn 8,000 tỷ đồng. Khoản vay tối đa 1,050-1,080 tỷ đồng chỉ bằng khoảng 13% nhu cầu huy động, nên lợi ích về thanh khoản nhỏ hơn nhiều so với tín hiệu xấu gửi ra thị trường. Thị trường đọc giao dịch này là "tháo cổ phiếu và rút dần", và theo thông lệ quốc tế cách đọc đó có cơ sở", trích quan điểm của AAS Research.
Mốc tiếp theo là ĐHĐCĐ bất thường ngày 21/10. Ngoài giá và người mua trong đợt phát hành, nhóm phân tích cho rằng cần theo dõi BCTC quý 3, lượng hàng còn được mang tới thu đổi, kết luận điều tra liên quan P-Lab và việc gia đình Chủ tịch có tham gia đợt tăng vốn hay không.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


