







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cập nhật Kết quả kinh doanh toàn thị trường, tại sao tăng trưởng tốt mà thị trường vẫn giảm?
Cập nhật lại kết quả kinh doanh quý 3 của toàn thị trường, tại sao lợi nhuận toàn thị trường tăng trưởng mà giá cổ phiếu vẫn cắm đầu vào ngày hôm qua?
Cập nhật Kết quả kinh doanh toàn thị trường, tại sao tăng trưởng tốt mà thị trường vẫn giảm?
Cập nhật lại kết quả kinh doanh quý 3 của toàn thị trường, tại sao lợi nhuận toàn thị trường tăng trưởng mà giá cổ phiếu vẫn cắm đầu vào ngày hôm qua?
NGUỒN: Vantage Capital
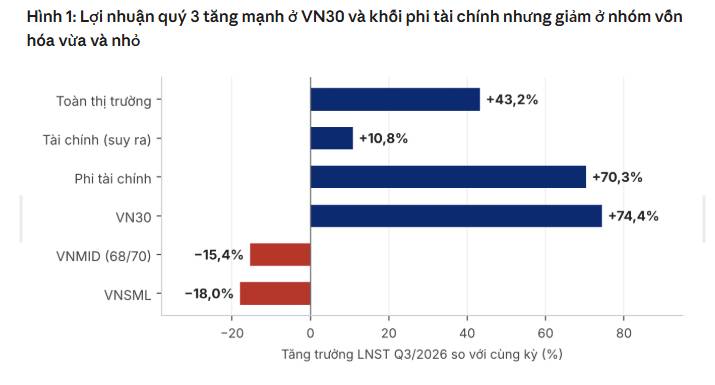
Bức tranh lợi nhuận quý 3/2026 hiện lên với những gam màu đối lập: dù tổng lợi nhuận sau thuế toàn thị trường (HOSE, HNX, UPCoM) tăng vọt 45,9% lên mức 240.333 tỷ đồng, nhưng thành quả này lại chỉ tập trung vào một nhóm thiểu số, đi kèm với chất lượng lợi nhuận thấp hơn con số bề mặt. Động lực chính của mức tăng trưởng 45.9% này bởi khối phi tài chính (tăng 75,1%), trong khi khối tài chính khiêm tốn ở mức 10,8%.
Do dữ liệu từ WiMCP mới phản ánh phần lớn các báo cáo chưa kiểm toán và mẫu thống kê chưa hoàn thiện nên nhìn chung bức tranh này vẫn còn dư địa thay đổi. Tuy nhiên nhìn chung các doanh nghiệp lớn nhất và mang tính chi phối đã ra báo cáo đầy đủ và chúng ta có thể đánh giá tổng quan được kết quả quý 3 dựa trên dữ liệu hiện có.
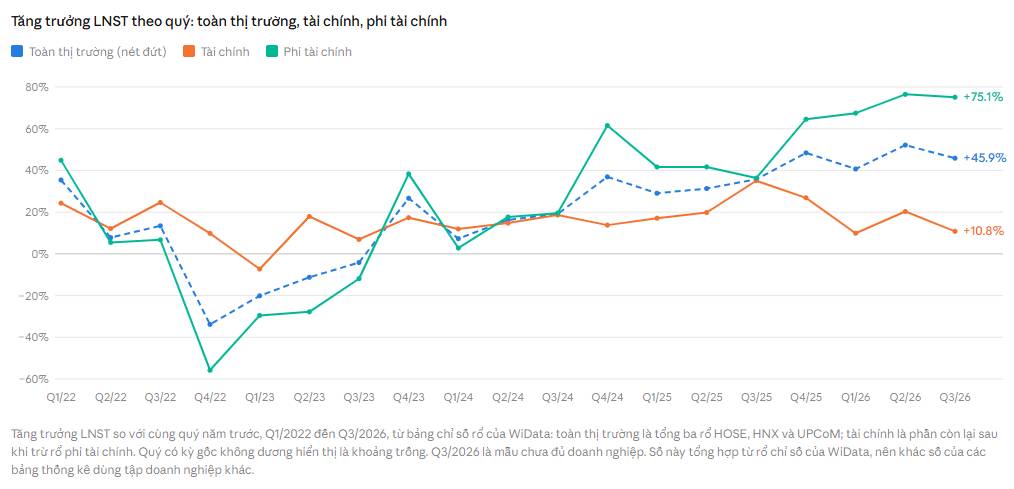
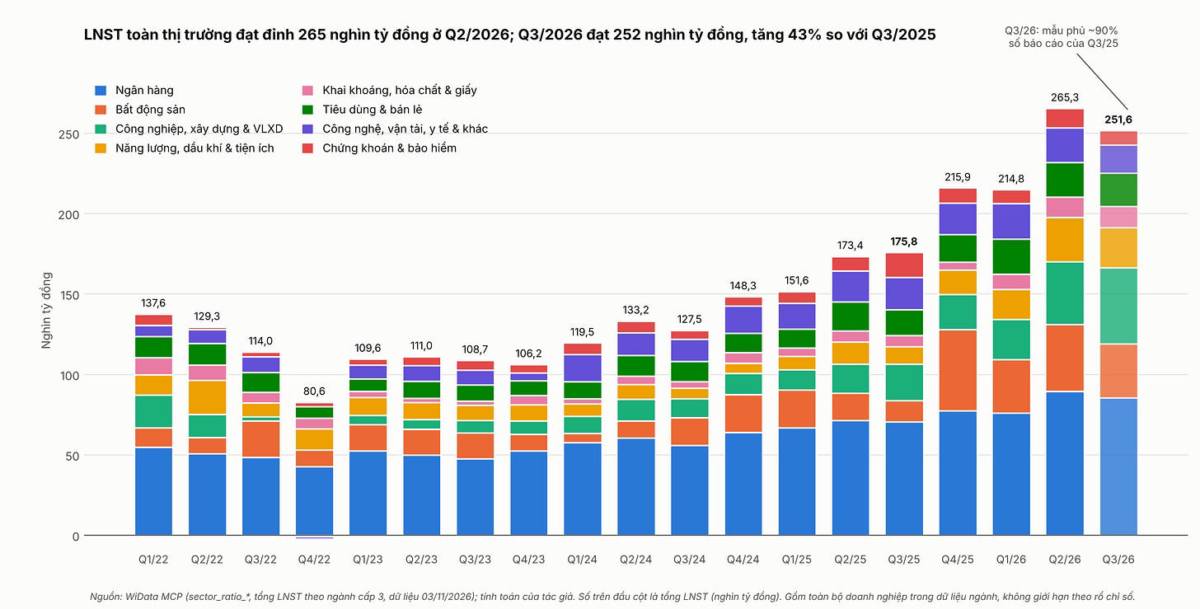
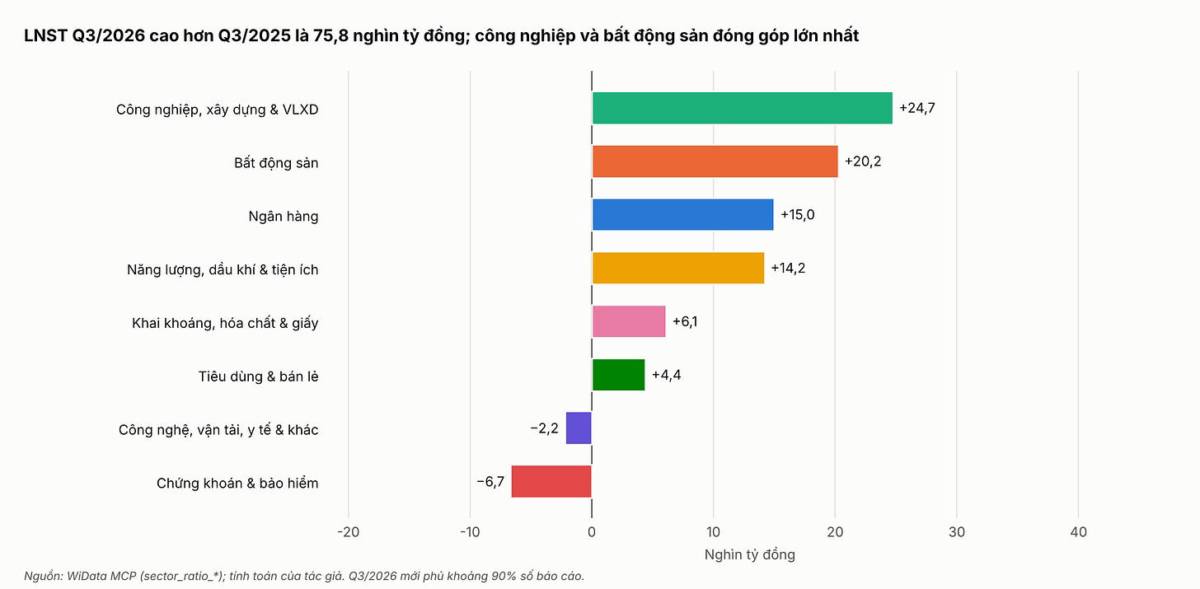
Tăng trưởng sau thuế toàn thị trường duy trì được mức tăng 45.9% trong quý 3/2026 trong bối cảnh tăng trưởng GDP vẫn duy trì ở mức áp sát mục tiêu 10%, trong đó đáng chú ý nhất là đóng góp của nhóm phi tài chính, đặc biệt là công nghiệp, xây dựng và VLXD, bất động sản + nhóm năng lượng có đóng góp lớn nhất vào mức tăng này trong quý 3 vừa rồi. Trong khi đó tăng trưởng của nhóm tài chính suy yếu rõ rệt do ảnh hưởng của nhóm chứng khoán + bảo hiểm. Ngân hàng vẫn duy trì tốc độ tăng trưởng ổn định tuy nhiên đang có xu hướng chậm lại và lập đỉnh LNST vào quý 2/2026 do chi phí dự phòng tăng mạnh trong quý 3 vừa qua. Chi tiết hơn các bạn có thể theo dõi biểu đồ này để có thể tự đưa ra đánh giá của bản thân:
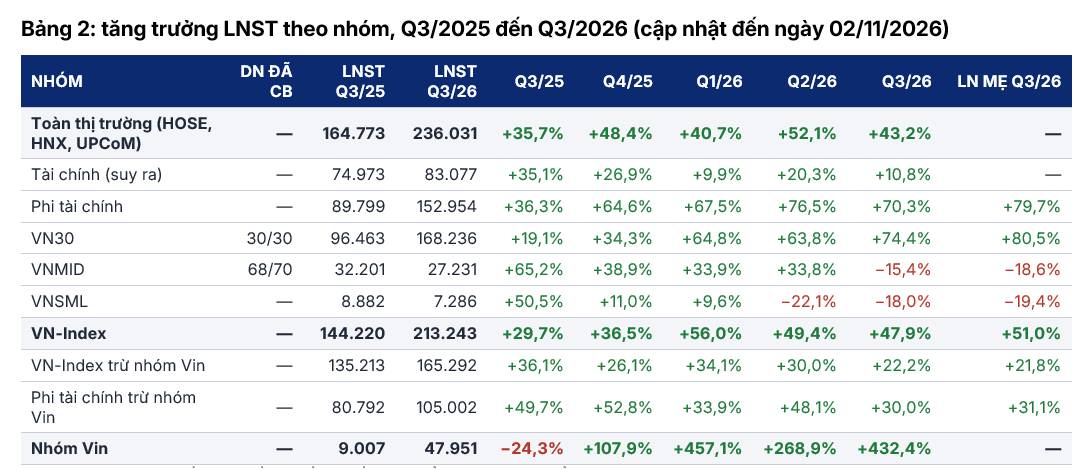
Tuy nhiên đây chỉ là các con số mang tính bề mặt, nếu chúng ta làm một phân tích, bóc tách chi tiết hơn có thể thấy rằng nhóm cổ phiếu liên quan đến hệ sinh thái của Vingroup đã đóng góp tới 47,951 tỷ VND với nhóm phi tài chính. Để cho trực quan hơn thì con số này đóng góp tới khoảng 22.5% lợi nhuận sau thuế của rổ chỉ số VNINDEX và đóng góp khoảng 31% tổng LNST của nhóm phi tài chính. Khi loại bỏ đi 4 cổ phiếu (VIC, VHM, VRE, VPL) thì tăng trưởng LNST sau thuế của VNINDEX giảm từ 47.9% về 22.2% so với quý 3/2025. Còn tăng trưởng của nhóm phi tài chính giảm từ 70.3% về 30% cùng hệ quy chiếu.
Sự phân hóa giữa hai nhóm (Nhóm hệ sinh thái Vingroup và nhóm VNindex ex Vingroup) càng rõ khi nhìn vào diễn biến từ đỉnh tháng năm. Kể từ ngày 18/05, vốn hóa của nhóm Vin gần như đi ngang, chỉ lệch chưa đầy một phần trăm, trong khi vốn hóa của phần còn lại đã giảm khoảng 12%. Do đó chính nhóm cổ phiếu Vin đã giữ cho chỉ số không giảm sâu hơn.
Đáng lo ngại hơn, đà tăng trưởng cốt lõi (không tính nhóm Vin) đã chậm dần đều trong 5 quý liên tiếp. Áp lực sẽ càng đè nặng lên quý 4 tới, bởi nền so sánh của nhóm Vin vào Q4/2025 vốn đã rất cao (34.854 tỷ đồng).
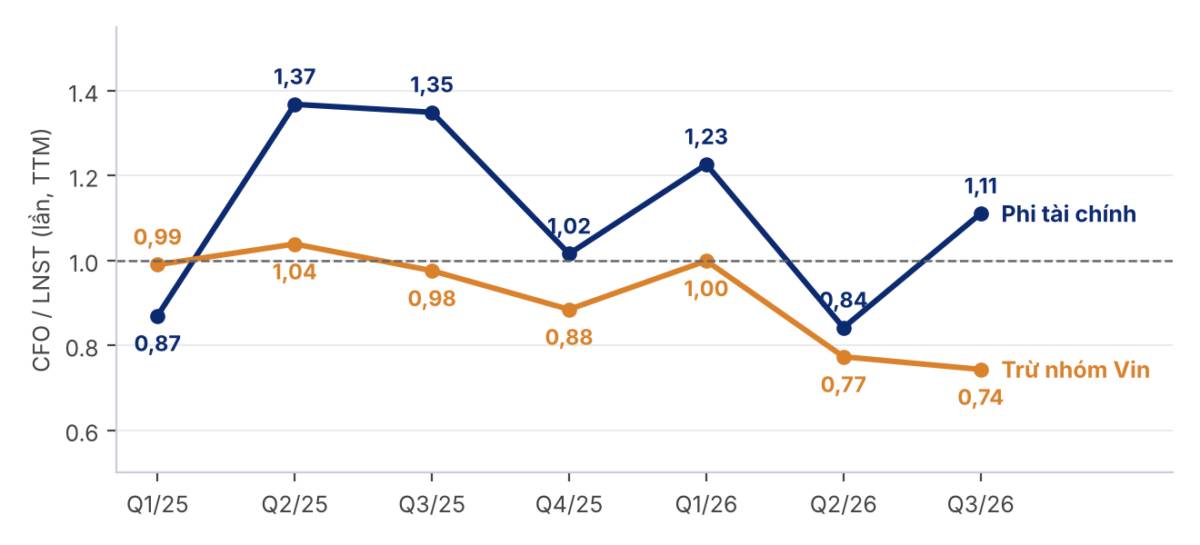
Mặt khác, chất lượng lợi nhuận đang suy yếu rõ rệt khi tách rời khỏi dòng tiền thực. Ở khối phi tài chính (trừ nhóm Vin), tỷ lệ dòng tiền kinh doanh trên lợi nhuận sau thuế đã rớt từ 0,98 xuống 0,74 lần – đồng nghĩa với việc mỗi đồng lãi trên giấy đang thu về ít tiền mặt hơn. Nhìn rộng ra 4 quý gần nhất, dù lợi nhuận khối này tăng 73%, dòng tiền kinh doanh chỉ nhích nhẹ 2,6%. Cộng hưởng với chi đầu tư tăng 28%, dòng tiền tự do đã bốc hơi nghiêm trọng từ 98 nghìn tỷ xuống còn 31 nghìn tỷ đồng. Cùng lúc, hàng tồn kho phình to 45,8%, đặc biệt tại VIC và VHM (tăng 137,6% lên 512 nghìn tỷ đồng). Dù đặc thù bất động sản coi tồn kho chủ yếu là quỹ đất và dự án dang dở, sự phình to này vẫn phản ánh việc ghi nhận lợi nhuận đang ngày càng cách xa dòng tiền thu về.
Ở nhóm ngân hàng, dù lợi nhuận vẫn tăng nhưng bộ đệm an toàn lại mỏng đi đáng kể. Tỷ lệ nợ xấu gộp nhích lên 2,12%, nợ nhóm 2 vọt lên 1,60%, và tỷ lệ bao phủ nợ xấu sụt từ 83,8% xuống 74,2%. Việc nợ nhóm 2 phình to nhanh hơn nợ xấu là một chỉ báo sớm về rủi ro, dự báo áp lực trích lập dự phòng có thể ăn mòn lợi nhuận trong các quý tới.
Định giá của thị trường xuống mức thấp trong lịch sử tại sao?
Trên báo đài hoặc phân tích của rất nhiều quỹ đầu tư hoặc công ty chứng khoán, chúng ta có thể dễ dàng nhận thấy câu chuyện định giá toàn thị trường đang về mức thấp kỷ lục trong lịch sử khi trong vòng chưa đầy một năm, P/E của VN-Index đã giảm mạnh từ quanh 13 lần xuống còn khoảng 10,8 lần, và nếu loại bỏ đi nhóm Vingroup, P/E còn giảm mạnh hơn từ khoảng 12 lần xuống 9,3 lần.
Tại sao hệ số định giá (P/E) lại liên tục co hẹp bất chấp lợi nhuận báo cáo vẫn tăng trưởng? Bản chất của chỉ số P/E cho chúng ta biết hai biến số cốt lõi: mức tỷ suất sinh lời mà nhà đầu tư đòi hỏi và niềm tin của họ vào tốc độ tăng trưởng trong tương lai. Hiện tại, cả hai biến số này đều đang vận động chống lại thị trường:
Thứ nhất, mức lợi suất đòi hỏi đang bị đẩy lên cao do áp lực từ mặt bằng lãi suất và lạm phát. Rõ ràng chúng ta đều biết lãi suất chính là giá của đồng tiền, khi lãi suất tăng lên thì nhà đầu tư cũng yêu cầu 1 mức lợi nhuận cao hơn để bù đắp cho khoản chi phí cơ hội của họ. Lãi suất huy động niêm yết 12 tháng bình quân khoảng 8-9% và có thể còn cao hơn với các ngân hàng nhỏ, lạm phát đã vượt mục tiêu 4.5% trong tháng 10 vừa qua. Rõ ràng nhà đầu tư cần có khoản bù rủi ro hấp dẫn hơn nếu đầu tư cổ phiếu. Khi định giá chúng ta cho rằng Ke yêu cầu phải nằm ở khoảng 12-20% mới được coi là phù hợp. Nhưng khi tính ngược lại E/P của thị trường hiện tại dù loại bỏ cả nhóm Vingroup ra thì P/E 9x hiện tại kỳ vọng E/P khoảng 10.7% thì con số này có thể vẫn chưa đủ hấp dẫn với các nhà đầu tư trong bối cảnh hiện tại. Tuy nhiên rõ ràng đây là góc nhìn toàn thị trường còn cổ phiếu riêng lẻ thì phải tự đưa ra đánh giá khác.
Thứ hai, quan trọng hơn, tốc độ tăng trưởng lợi nhuận kỳ vọng của thị trường đang bị đặt dấu hỏi lớn trong bối cảnh tăng trưởng kinh tế chỉ tập trung vào 1 vài doanh nghiệp tư nhân lớn hoặc nhóm được hưởng lợi trực tiếp từ xu thế vĩ mô mà không mang tính lan tỏa mặc dù GDP tăng trưởng 10%. Thêm nữa các doanh nghiệp có mức tăng tốt trong quý 3 vừa qua lại đến chủ yếu từ nhóm chu kỳ được hưởng lợi nhờ giá hàng hóa thứ mà rất biến động và khó đoán định, dự báo trong các năm tiếp theo. Lãi suất cao cũng ảnh hưởng trực tiếp đến kết quả kinh doanh và dòng tiền của các doanh nghiệp thông qua chi phí tài chính và khả năng thanh toán nợ gốc. Trong bối cảnh dòng tiền của nền kinh tế không lan tỏa và quay vòng nhanh mà tập trung vào 1 vài điểm nhọn thì đây cũng là điểm cần lưu tâm.
Dòng tiền tự do của các doanh nghiệp phi tài chính thực sự đang suy giảm do đó có thể nhà đầu tư có lý do để trả giá thấp hơn cho cùng một đồng lợi nhuận. Dòng tiền kinh doanh của khối phi tài chính trừ nhóm Vin, đo bằng tỷ lệ so với lợi nhuận sau thuế, đã trượt từ gần một lần vào quý 3 năm ngoái xuống còn khoảng ba phần tư trong quý này. Đồng thời, chi đầu tư tài sản cố định của phần này tăng nhanh hơn dòng tiền kinh doanh, nên dòng tiền tự do chính thức đã chuyển sang âm. Một thị trường mà lợi nhuận tăng mạnh nhưng phải tiếp tục vay thêm để tài trợ cho tăng trưởng, trong lúc chi phí vay đang đi lên, là một thị trường mà lợi nhuận đó phải bị chiết khấu mạnh hơn.
Bức tranh của toàn khối phi tài chính còn rõ hơn nữa khi đặt hai chuỗi cạnh nhau. Lợi nhuận bốn quý gần nhất của cả khối tăng khoảng bảy mươi phần trăm, trong khi dòng tiền kinh doanh cùng kỳ gần như đi ngang, chỉ nhích khoảng hai phần trăm rưỡi. Chi đầu tư tài sản cố định tăng hơn một phần tư và đã ngốn hết khoảng 92% dòng tiền kinh doanh, khiến dòng tiền tự do co lại từ gần 100 xuống còn khoảng 31 nghìn tỷ đồng. Khoảng cách giữa lợi nhuận và tiền này là lý do việc P/E trông rẻ nhưng chỉ số định giá theo dòng tiền tự do doanh nghiệp lại rất cao: phần không có nhóm Vin đang được định giá dưới 10 lần lợi nhuận nhưng gần 50 lần dòng tiền tự do.
Giá cổ phiếu không chỉ do câu chuyện doanh nghiệp quyết định, mà còn phụ thuộc vào nhu cầu. Giá trị giao dịch bình quân/ vốn hóa đã về những mức thấp nhất trong lịch sử báo hiệu rõ ràng cầu trên thị trường tương đối yếu dù định giá đã giảm sâu cho thấy dòng tiền vẫn tiếp tục chờ cơ hội hoặc đang đem đi gửi tiết kiệm hết.
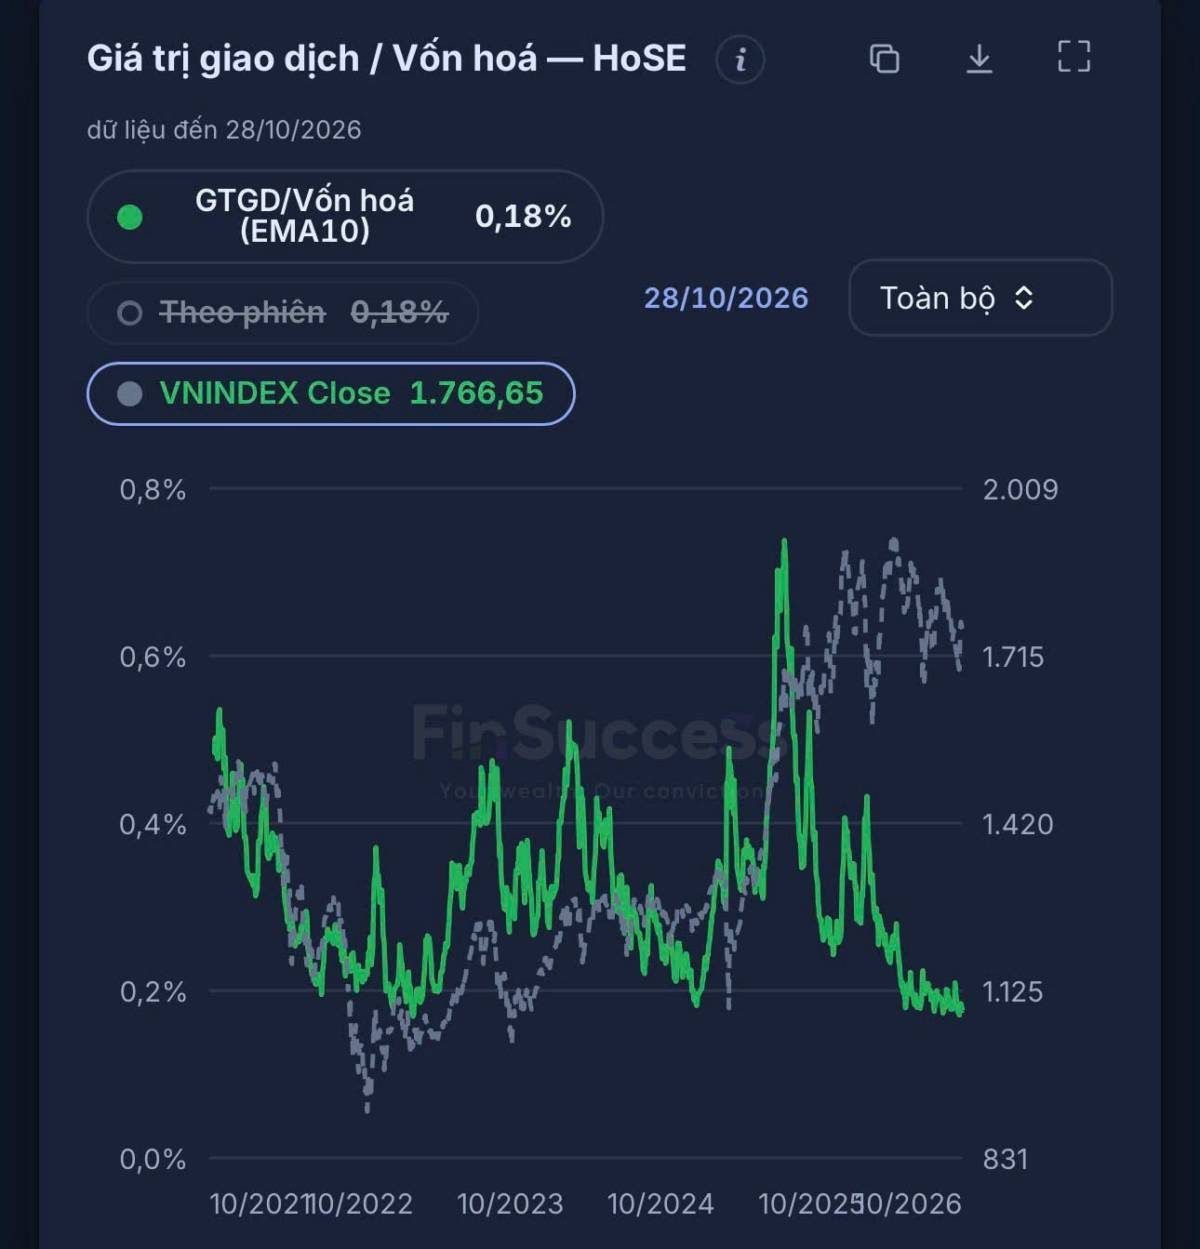
Nguồn: Finsucces
Thêm nữa từ đầu năm đến nay, khối ngoại đã bán ròng khoảng 116,5 nghìn tỷ đồng trên toàn thị trường trong suốt hơn hai trăm phiên giao dịch, tương đương khoảng 1,4% vốn hóa hiện tại của chỉ số. Điều đáng chú ý là danh sách các mã bị bán nhiều nhất không phải là những câu chuyện yếu: FPT, VHM, VIC, ACB, VCB, STB, VPB và TCB đều là những doanh nghiệp lớn, thanh khoản cao, và dễ bán nhất khi cần giảm tỷ trọng. Tức là dòng vốn ngoại đang bán những gì dễ bán nhất chứ không phải những gì xấu nhất, và việc cả nhóm ngân hàng, công nghệ lẫn nhóm Vin cùng nằm trong danh sách cho thấy đây là quyết định phân bổ lại vốn hơn là phản ứng với từng báo cáo riêng lẻ.
Tuy nhiên rõ ràng chúng ta đã từng nghe nói rất nhiều về “Vật cực tất phản”, do đó trong những bối cảnh xấu thì lại luôn là thời điểm xuất hiện những cơ hội lớn, việc của chúng ta là đi tìm “Ngọc trong đá” và kiên nhẫn chờ đợi cơ hội xuất hiện.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


