





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 cổ phiếu ngân hàng được các CTCK "gọi tên" trước phiên 1/10
Trước phiên giao dịch ngày 1/10, một số công ty chứng khoán đưa ra đánh giá đáng chú ý đối với nhóm ngân hàng, đồng thời cập nhật triển vọng kinh doanh của ngành xây lắp và thép.
MBB: VPBankS duy trì khuyến nghị mua
CTCK VPBank duy trì khuyến nghị mua đối với cổ phiếu Ngân hàng TMCP Quân đội (mã chứng khoán: MBB), với giá mục tiêu 25.400 đồng/cổ phiếu, tương đương mức tăng kỳ vọng 27,0% và P/B 2026F 1,5x trên ROE 21,0%.
Trước những rủi ro vĩ mô tiếp diễn trong nửa cuối năm 2026, VPBank điều chỉnh dự phóng tăng trưởng lợi nhuận trước thuế năm 2026 của MBB từ 19,3% xuống 15,1%, phù hợp với kế hoạch ĐHCĐ.
Tại mức giá đóng cửa 20.000 đồng/cổ phiếu, MBB giảm 1,2% so với đầu năm và đang giao dịch ở mức P/B forward 12 tháng 1,18x, thấp hơn 14,5% so với mức bình quân 5 năm là 1,38x.
Theo VPBank, một trong những động lực đáng chú ý của MBB là tăng trưởng tín dụng. Công ty chứng khoán nâng dự phóng tăng trưởng tín dụng năm 2026 lên 29,9%, sát cận dưới kế hoạch 30-35% của ban lãnh đạo và cao hơn đáng kể mục tiêu 15% của NHNN đối với toàn hệ thống.
NIM năm 2026 được dự phóng ở mức 3,8%, tăng từ 3,7% trước đó. Trong quý II/2026, NIM phục hồi mạnh hơn kỳ vọng lên 4,1%, tăng 35 điểm cơ bản so với quý trước.
Tuy nhiên, chi phí vốn được dự báo tăng nhanh trong bối cảnh lãi suất huy động chưa tạo đỉnh, nhu cầu cân đối nguồn vốn cho danh mục trung và dài hạn gia tăng cùng với môi trường lãi suất của Fed.
Về chất lượng tài sản, VPBank hạ dự phóng tỷ lệ nợ xấu cuối năm 2026 xuống 1,45%, vẫn dưới mục tiêu 1,5% của ban lãnh đạo. Chi phí dự phòng được dự báo tăng 27,7%, chủ yếu do dư nợ mở rộng gần 30% và việc nâng tỷ lệ bao phủ nợ xấu (LLR) lên 97,7%.
VPBank cho rằng mức định giá hiện tại đã phản ánh phần lớn những lo ngại về nguồn vốn và hệ số CAR, trong khi ROE năm 2026 dự kiến vẫn đạt 21%.
Các rủi ro cần theo dõi gồm huy động vốn không theo kịp tăng trưởng tín dụng, kế hoạch phát hành riêng lẻ chậm tiến độ hoặc thực hiện ở mức giá thấp hơn kỳ vọng và nguy cơ nợ xấu gia tăng khi mở rộng các phân khúc cho vay.
TCB: SHS khuyến nghị tăng tỷ trọng
CTCK SHS định giá cổ phiếu của Ngân hàng TMCP Kỹ thương Việt Nam (mã chứng khoán: TCB) bằng phương pháp Thu nhập thặng dư (RI), P/B hợp lý theo ROE và P/B lịch sử 5 năm. Giá mục tiêu 12 tháng được đưa ra ở mức 41.300 đồng/cổ phiếu, cao hơn 25,7% so với giá đóng cửa ngày 28/9/2026; tổng lợi suất kỳ vọng, bao gồm cổ tức, là 27,8%.
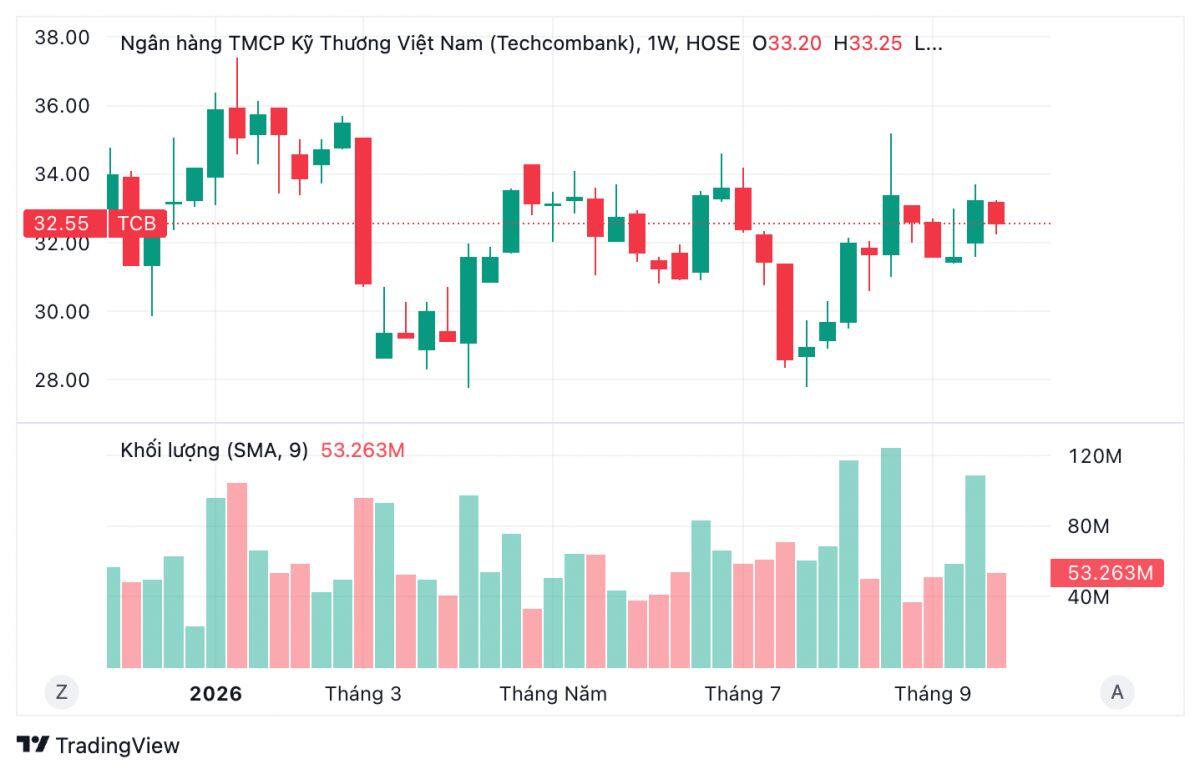
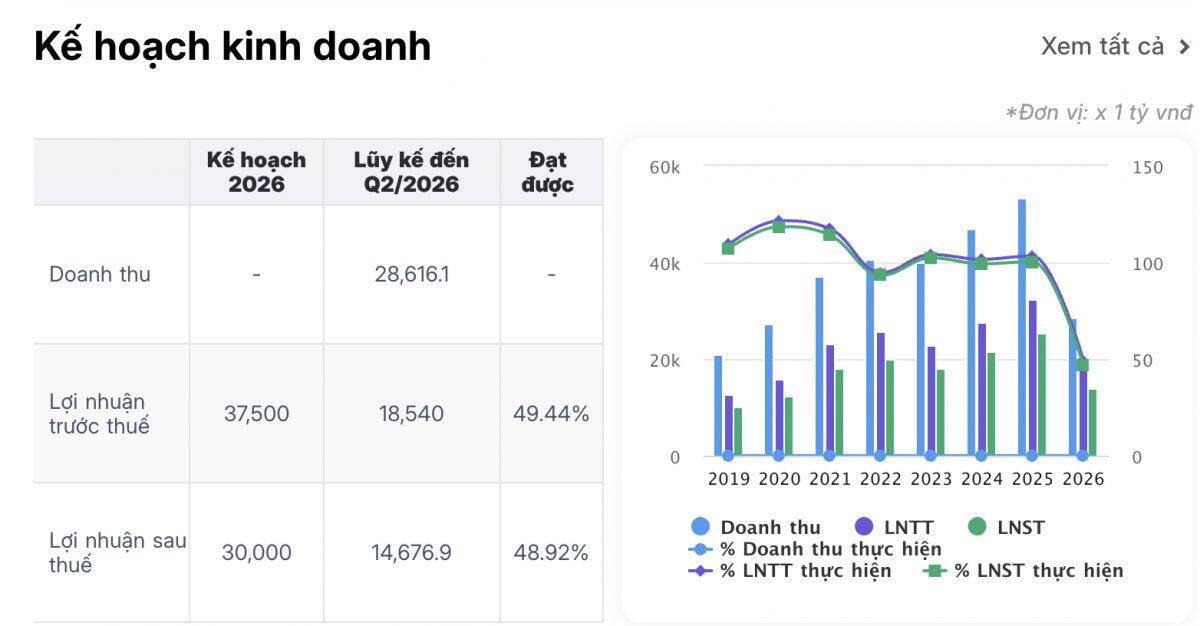
SHS đưa ra khuyến nghị tăng tỷ trọng với giá cắt lỗ 29.000 đồng/cổ phiếu. Dự phóng của SHS giả định TCB hoàn thành kế hoạch lợi nhuận trước thuế năm 2026 ở mức 37.614 tỷ đồng, tăng 15,6%.
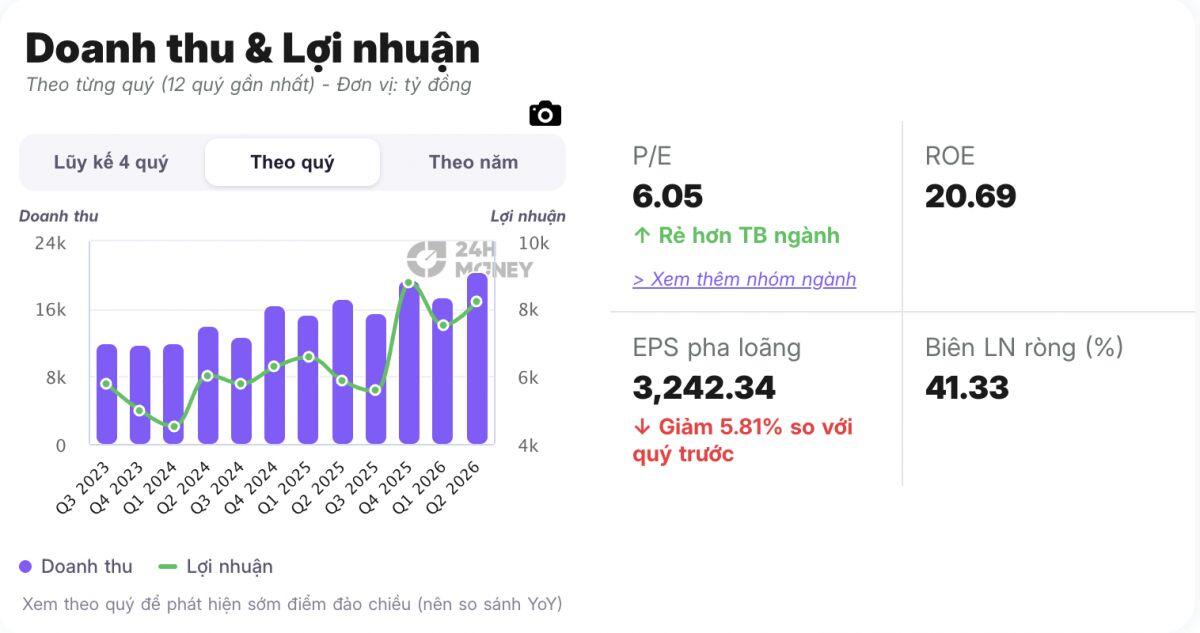
Động lực đáng chú ý là lợi nhuận quý III/2026 đạt mức cao kỷ lục 9.670 tỷ đồng, tăng 22,4%. NIM quý tăng từ 3,1% lên 3,4%, nhờ lợi suất tài sản tăng lên 8,1%.
Lũy kế 6 tháng đầu năm 2026, lợi nhuận trước thuế đạt 18.540 tỷ đồng, tăng 22,5%, hoàn thành 49,4% kế hoạch năm và 49,3% dự phóng của SHS Research.
Thu nhập phí thuần (NFI) cũng tăng tốc. Riêng quý II/2026, NFI đạt 4.194 tỷ đồng, tăng 37,7% so với cùng kỳ và 22,7% so với quý trước. Lũy kế 6 tháng, NFI đạt 7.613 tỷ đồng, tăng 37,6%, đóng góp 26,6% tổng thu nhập hoạt động.
Tăng trưởng tín dụng riêng lẻ của TCB đạt 11,6%, cao hơn mức 8,51% của toàn hệ thống. SHS cho rằng động lực tăng trưởng tín dụng bán lẻ trong nửa cuối năm có thể đến nhiều hơn từ tín chấp, SME và ký quỹ thay vì vay mua nhà. Đây là những phân khúc có lợi suất cao hơn nhưng đi kèm rủi ro cao hơn.
Về chất lượng tài sản, NPL của TCB ở mức 1,15%, tỷ lệ bao phủ nợ xấu 125,5% và CAR 15,0% sau khi ngân hàng đã chi khoảng 5.000 tỷ đồng cổ tức tiền mặt.
Tuy nhiên, NPL bán lẻ tăng từ 2,15% lên 2,26%, trong đó NPL cho vay mua nhà tăng từ 1,85% lên 1,97%. Ngược lại, NPL doanh nghiệp tiếp tục giảm xuống 0,26%.
SHS cũng đề cập đến triển vọng TCB tham gia tài trợ cho sân bay quốc tế Gia Bình trong trung và dài hạn, qua đó có thể vừa cung cấp vốn vừa phát triển tổ hợp dịch vụ.
Các rủi ro được lưu ý gồm chi phí vốn tiếp tục tăng, tỷ trọng bất động sản trong tổng tín dụng tăng trở lại lên 32%, giải ngân cho vay mua nhà quý II/2026 ở mức thấp nhất trong 9 quý và khả năng chi phí tín dụng năm 2026 thấp có thể khiến áp lực dự phòng dồn sang năm 2027 nếu nợ xấu tăng.
VPB: VNDirect duy trì đánh giá khả quan
CTCK VNDirect duy trì đánh giá khả quan đối với cổ phiếu của Ngân hàng TMCP Việt Nam Thịnh Vượng (mã chứng khoán: VPB), với tỷ suất sinh lời kỳ vọng 34,3%, bao gồm tiềm năng tăng giá 32,6% và tỷ suất cổ tức 1,7%.
VNDirect kỳ vọng VPB duy trì tăng trưởng tín dụng khoảng 35%, với động lực chính đến từ khách hàng doanh nghiệp và SME, đặc biệt trong các lĩnh vực bất động sản, sản xuất, bán buôn và bán lẻ.
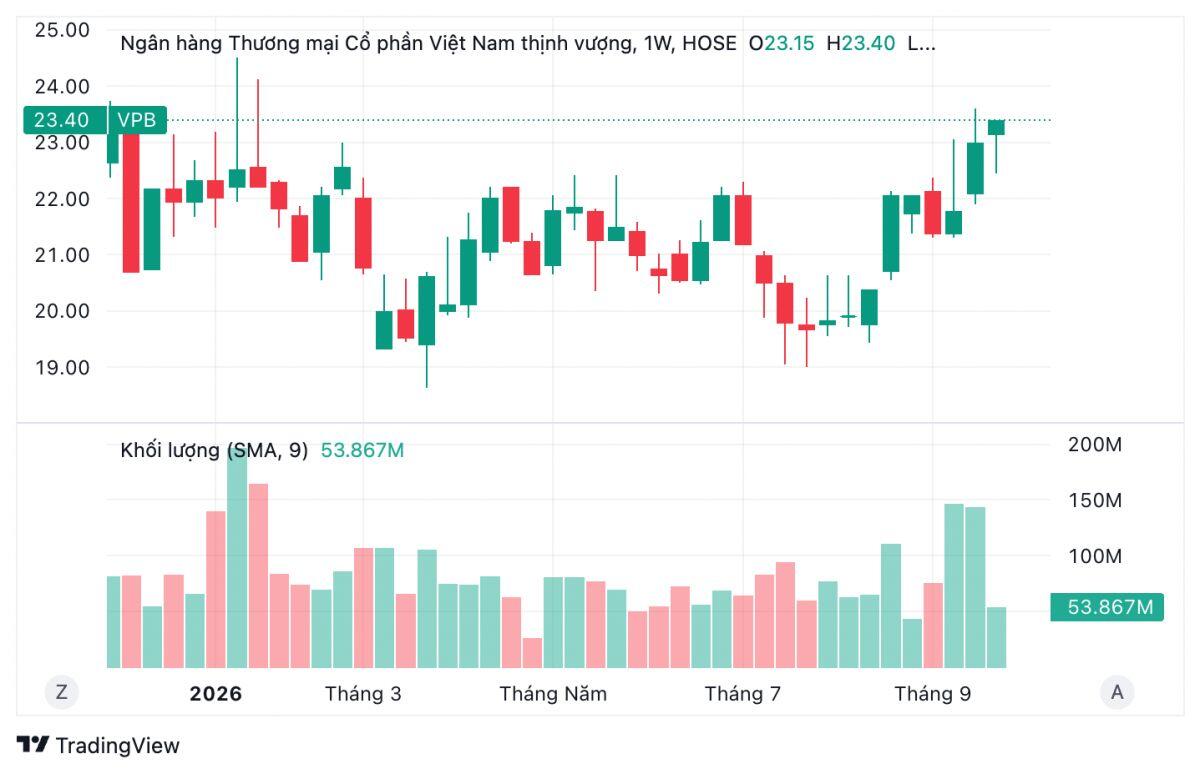
Ở mảng khách hàng cá nhân, tăng trưởng tín dụng được kỳ vọng phục hồi nhờ cho vay hộ kinh doanh, cho vay mua ô tô và yếu tố mùa vụ vào cuối năm.
Tuy nhiên, LDR của VPB đã tiệm cận ngưỡng quy định, ở mức 84,5% trong 6 tháng đầu năm 2026, khiến nhu cầu huy động vốn tiếp tục tăng. VNDirect dự báo ngân hàng phải duy trì mặt bằng lãi suất huy động cạnh tranh, qua đó gây áp lực lên chi phí vốn. NIM được dự báo giảm 40 điểm cơ bản, từ 5,6% năm 2025 xuống 5,2% năm 2026.
Ở mảng ngoài lãi, VNDirect kỳ vọng thu nhập tăng 18,5% trong năm 2026 và 23% năm 2027, với động lực từ bảo hiểm, tư vấn và phát hành trái phiếu.
Đáng chú ý, VNDirect vẫn thận trọng với chất lượng tài sản của VPB. Tỷ lệ nợ xấu cho vay khách hàng hiện đi ngang ở mức 3,3% kể từ đầu năm, nhưng giá trị nợ xấu đã tăng 21%.
Dư nợ liên quan đến bất động sản chiếm khoảng 36% tổng dư nợ, trong đó cho vay kinh doanh bất động sản chiếm 22%. Theo VNDirect, điều này khiến danh mục tín dụng của VPB nhạy cảm hơn với mặt bằng lãi suất cao.
Công ty chứng khoán dự báo tỷ lệ nợ xấu của VPB tăng lên 3,5% cuối năm 2026 và 3,8% cuối năm 2027, kéo theo chi phí dự phòng tăng lần lượt 20% và 35%.
VPB dự kiến phát hành riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài trong quý IV/2026. Thương vụ vẫn đang trong quá trình đàm phán và giá phát hành chưa được công bố. Nếu hoàn tất, nguồn vốn mới sẽ giúp cải thiện hệ số CAR và tạo thêm dư địa cho tăng trưởng tín dụng giai đoạn 2027-2028.
Ngành xây lắp gặp áp lực, thép được kỳ vọng khả quan
Theo CTCK MB (MBS), bức tranh kinh doanh giữa các nhóm ngành đang có sự phân hóa.
Đối với ngành xây lắp, lợi nhuận doanh nghiệp được dự báo suy giảm trong bối cảnh biên lợi nhuận gộp chịu sức ép từ giá nguyên vật liệu tăng và doanh nghiệp không còn ghi nhận các khoản thu nhập từ hoạt động thoái vốn.
MBS cho rằng việc thiếu vắng các khoản lợi nhuận bất thường, cùng với biên lợi nhuận gộp giảm, sẽ tiếp tục gây áp lực lên kết quả kinh doanh của nhóm này.
Ngược lại, ngành thép ghi nhận kết quả kinh doanh tích cực hơn, nhờ doanh thu và biên lợi nhuận gộp cùng cải thiện, với động lực đáng kể đến từ thị trường nội địa.
MBS đánh giá các doanh nghiệp thép đầu ngành đang sở hữu lợi thế cạnh tranh nhờ thị phần nội địa cao, qua đó có khả năng ghi nhận tăng trưởng lợi nhuận trong thời gian tới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


