





 Mã liên quan


600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 cổ phiếu được "gọi tên" trước phiên 17/9
VCB, NTP và VSC đang cùng được các công ty chứng khoán đánh giá với những câu chuyện riêng, từ dư địa tăng trưởng lợi nhuận, động lực từ hạ tầng đến khả năng thu hút nhà đầu tư chiến lược. Giữa lúc thị trường vẫn phân hóa mạnh, liệu đâu sẽ là những cổ phiếu đáng được chú ý trong phiên 17/9?
VCB: BSC khuyến nghị mua, giá mục tiêu 77.800 đồng/cổ phiếu
CTCK BIDV (BSC) duy trì khuyến nghị mua đối với cổ phiếu VCB của Vietcombank, với giá mục tiêu 77.800 đồng/cổ phiếu, tương ứng mức tăng khoảng 30% so với giá đóng cửa ngày 15/9/2026.
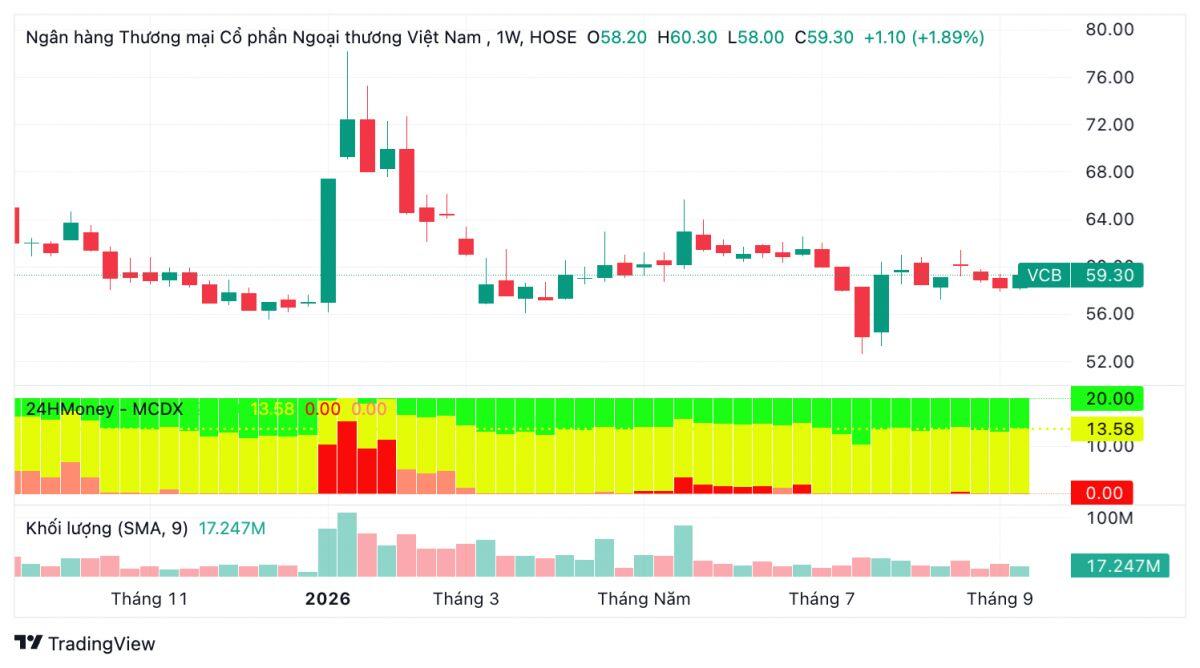
BSC định giá VCB theo phương pháp kết hợp P/B và P/E, với tỷ trọng lần lượt 70% và 30%. Mức P/B mục tiêu là 2,4 lần giá trị sổ sách dự phóng năm 2026 và P/E mục tiêu 16 lần. So với báo cáo trước, giá mục tiêu được điều chỉnh tăng 2,6%, chủ yếu nhờ nâng 10% dự báo lợi nhuận trước thuế năm 2026.
Một trong những yếu tố được BSC đánh giá tích cực là thay đổi quy định về tỷ lệ LDR. Việc nâng tỷ lệ tiền gửi Kho bạc Nhà nước được tính vào LDR từ 20% lên 50% có thể giúp VCB mở thêm khoảng 47.000 tỷ đồng dư địa cho vay, tương đương 2,7% dư nợ hiện tại, mà không cần huy động thêm tiền gửi.
Theo BSC, yếu tố này cùng với khả năng cải thiện NIM có thể thúc đẩy tăng trưởng lợi nhuận của VCB trong giai đoạn 2026-2027, lần lượt đạt 20% và 9%, cao hơn đáng kể mức tăng trưởng 2% và 4% trong giai đoạn 2024-2025.
Bên cạnh đó, chất lượng tài sản tiếp tục là một điểm đáng chú ý. Tỷ lệ bao phủ nợ xấu của VCB đạt 280%, cao hơn nhiều so với mức 84% của toàn ngành, tạo bộ đệm trước những biến động bất ngờ của kinh tế vĩ mô.
Ở góc độ định giá, P/B TTM của VCB hiện quanh 2,0 lần, được BSC đánh giá là mức thấp nhất trong 8 năm, trong khi triển vọng lợi nhuận được kỳ vọng tăng tốc trở lại trong hai năm tới.
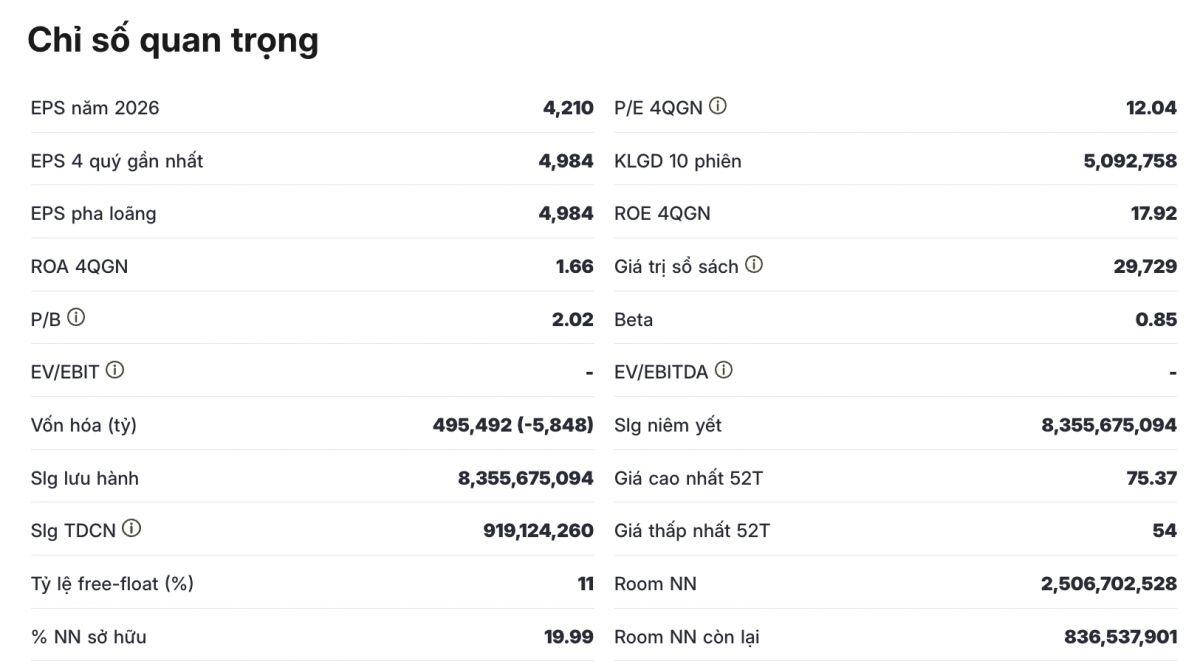
Các yếu tố có thể hỗ trợ giá cổ phiếu trong 12 tháng tới gồm kế hoạch phát hành riêng lẻ 6,5% cho nhà đầu tư nước ngoài, việc các quỹ ETF FTSE Emerging Markets bắt đầu mua VCB từ tháng 9/2026 và khả năng hoàn nhập khoảng 1.300 tỷ đồng dự phòng trái phiếu.
BSC nâng dự báo lợi nhuận trước thuế năm 2026 và 2027 của VCB lần lượt 10% và 5%, lên 53.000 tỷ đồng và 57.900 tỷ đồng, tương ứng tăng trưởng 20,6% và 9%.
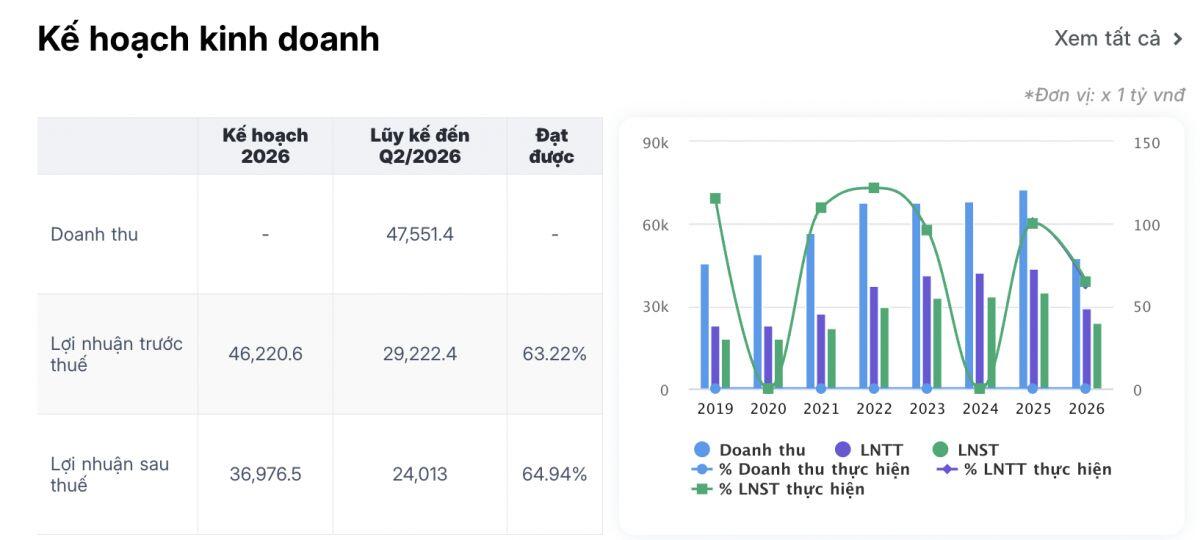
Dự báo lợi nhuận năm 2026 của BSC tương đương 119% kế hoạch lợi nhuận trước thuế 44.500 tỷ đồng của ngân hàng. Trong nửa đầu năm 2026, VCB đã hoàn thành 66% kế hoạch lợi nhuận cả năm. BSC đồng thời nâng 8% dự báo thu nhập lãi thuần và 33% dự báo thu nhập ngoài lãi so với báo cáo trước.
NTP: Kỳ vọng thoái vốn Nhà nước tạo động lực tái định giá
Đối với cổ phiếu NTP của CTCP Nhựa Tiền Phong, CTCK KB Việt Nam (KBSV) đưa ra khuyến nghị mua với giá mục tiêu 73.200 đồng/cổ phiếu.
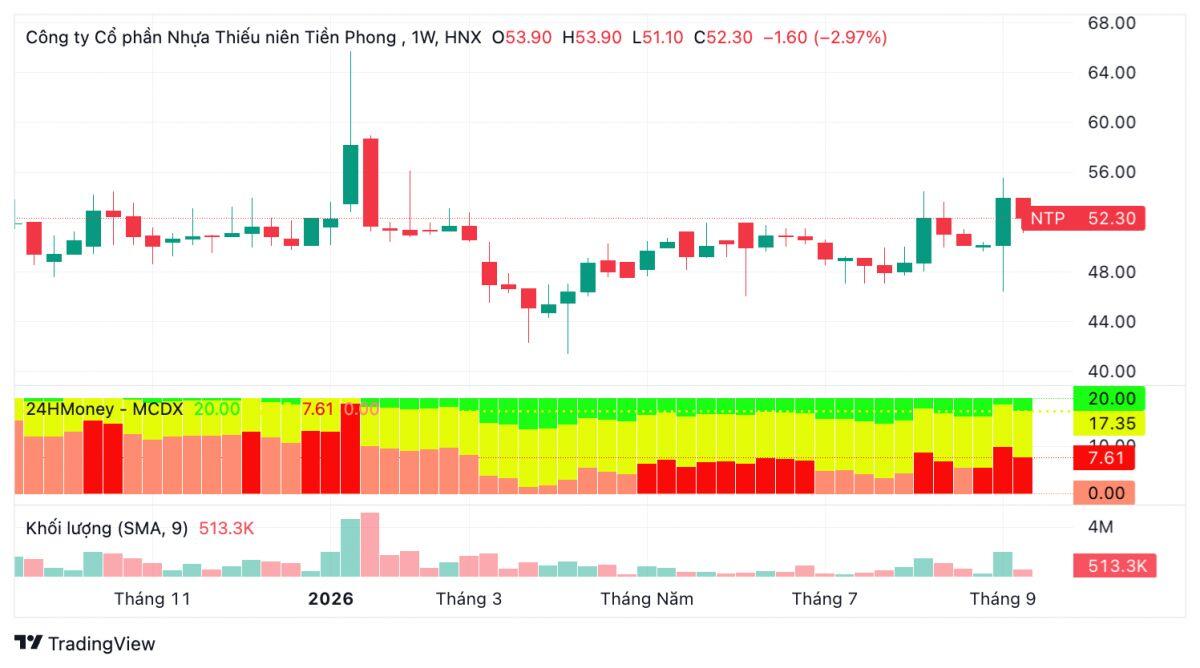
KBSV dự báo sản lượng tiêu thụ NTP tăng trưởng kép khoảng 2,3%/năm trong giai đoạn 2026-2028, nhờ động lực từ việc đẩy mạnh giải ngân đầu tư hạ tầng tại miền Bắc, gia tăng đầu tư hạ tầng tại các địa phương thu hút FDI và tốc độ tăng đơn hàng ở mảng dự án.
Trong ngắn hạn, giá hạt nhựa có thể gây sức ép lên biên lợi nhuận của NTP trong nửa cuối năm 2026. Tuy nhiên, KBSV cho rằng yếu tố này không làm thay đổi đáng kể triển vọng tăng trưởng trung hạn của doanh nghiệp.
Việc NTP duy trì chính sách dự phòng nguyên liệu cao và đa dạng hóa nhà cung cấp được kỳ vọng giúp giảm bớt tác động từ biến động giá đầu vào. KBSV cũng nhận định tình trạng dư cung hạt nhựa tại Trung Quốc có thể tiếp tục kéo dài trong trung hạn và nếu xung đột được giải quyết, áp lực lên biên lợi nhuận của toàn ngành sẽ giảm.
Đáng chú ý, kế hoạch thoái vốn Nhà nước được xem là một chất xúc tác tiềm năng đối với NTP. Theo kế hoạch, SCIC dự kiến thoái toàn bộ 37,1% cổ phần tại doanh nghiệp.
Theo đánh giá của KBSV, việc thương vụ được hiện thực hóa có thể mở ra khả năng NTP thu hút nhà đầu tư chiến lược mới, tạo ra cộng hưởng trong mô hình kinh doanh và thúc đẩy quá trình tái định giá doanh nghiệp.
VSC: Giá mục tiêu 16.240 đồng/cổ phiếu
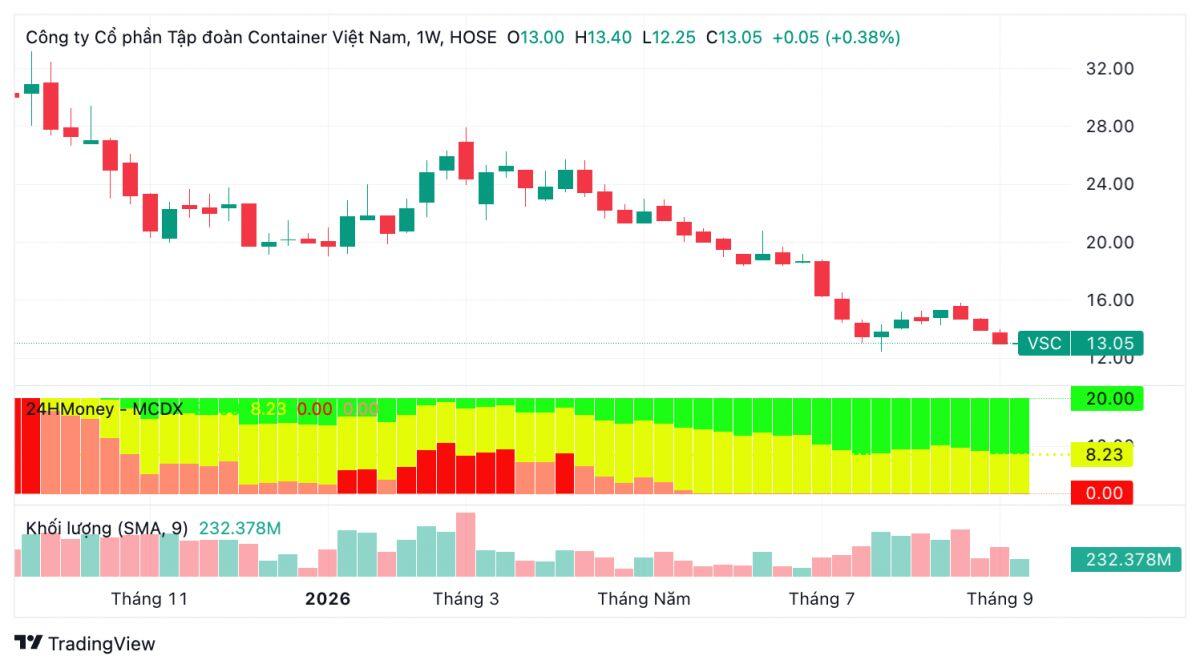
Với CTCP Container Việt Nam (VSC), CTCK SHS xác định giá mục tiêu 12 tháng ở mức 16.240 đồng/cổ phiếu, tương ứng mức tăng khoảng 23,5% so với thị giá hiện tại.
VSC là một trong những doanh nghiệp cảng biển - logistics tư nhân đáng chú ý tại Việt Nam, sở hữu hệ sinh thái trải dài từ khai thác cảng, kho bãi, vận tải đến logistics.
Tại Hải Phòng, VSC đang vận hành 4 cảng với tổng công suất thiết kế khoảng 2,15 triệu TEU/năm. Trong đó, 3 cảng nằm liền kề, tạo thành cụm cầu bến dài khoảng 1.500m, mang lại lợi thế về quy mô, khả năng kết nối và tối ưu khai thác.
Việc đầu tư vào HAH và phát triển liên doanh HAGSL cũng giúp VSC từng bước mở rộng sang lĩnh vực vận tải biển, qua đó hoàn thiện chuỗi giá trị và tạo thêm dư địa tăng trưởng trung hạn.
Trong khi vận tải container toàn cầu đang đối mặt với tình trạng dư cung, thị trường cảng biển - logistics Việt Nam vẫn có những động lực hỗ trợ từ tăng trưởng thương mại và sản lượng hàng hóa. Kim ngạch xuất nhập khẩu 8 tháng năm 2026 đạt 770,14 tỷ USD, trong khi sản lượng container qua cảng 6 tháng tăng 12%.
Kết quả kinh doanh quý II/2026 của VSC cũng ghi nhận sự cải thiện đáng kể. Doanh thu thuần đạt 861 tỷ đồng, tăng 7%; lợi nhuận gộp đạt 376 tỷ đồng, tăng 48%, qua đó đưa biên lợi nhuận gộp lên 44%, so với 31% cùng kỳ.
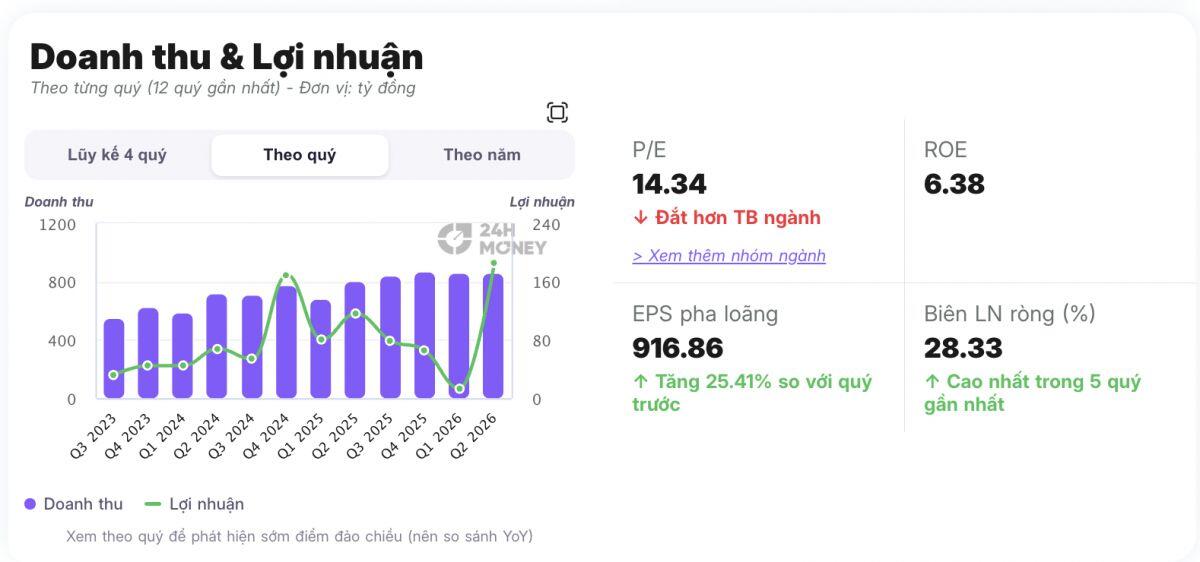
Lợi nhuận từ công ty liên doanh, liên kết tăng mạnh lên 112 tỷ đồng, chủ yếu nhờ đóng góp từ HAH. Nhờ đó, lợi nhuận sau thuế hợp nhất đạt 244 tỷ đồng, tăng 64% và là mức cao nhất theo quý.
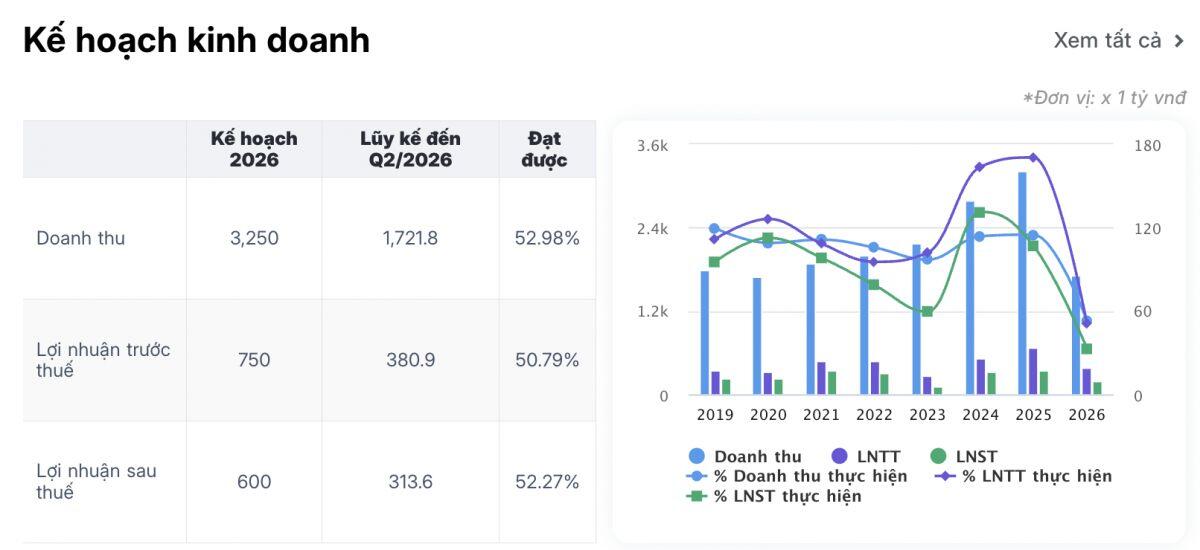
Lũy kế 6 tháng đầu năm 2026, VSC đã hoàn thành 53% kế hoạch doanh thu và 51% kế hoạch lợi nhuận trước thuế cả năm.
SHS sử dụng kết hợp phương pháp FCFF và EV/EBITDA để định giá VSC, qua đó phản ánh cả giá trị tài sản hiện hữu và triển vọng tăng trưởng từ hệ sinh thái cảng - vận tải biển - logistics.
Sau khi giảm hơn 50% từ đỉnh 27.500 đồng/cổ phiếu hồi tháng 3/2026, thị giá hiện tại đã phần nào phản ánh các áp lực liên quan đến chi phí vốn, pha loãng và biến động cổ đông. Trong khi đó, việc mở rộng chuỗi giá trị thông qua HAH và HAGSL có thể tạo thêm động lực tăng trưởng cho doanh nghiệp trong trung hạn.
Tuy nhiên, cơ cấu cổ đông và kế hoạch tăng vốn vẫn là những yếu tố cần theo dõi. VietinBank Capital từng nâng sở hữu lên 19% trước khi thoái vốn trong năm 2025, trong khi Leadvisors mua 16,03% rồi bán toàn bộ chỉ sau hơn 3 tháng trong năm 2026. Những biến động này cho thấy nhóm cổ đông tổ chức tại VSC chưa thực sự ổn định và có thể khiến cổ phiếu biến động mạnh trong từng giai đoạn.
Các rủi ro chính đối với VSC gồm đòn bẩy tài chính và chi phí vốn cao; nguy cơ pha loãng từ kế hoạch tăng vốn; cạnh tranh và dư cung công suất cảng tại Hải Phòng; biến động thương mại, địa chính trị, giá nhiên liệu và cước vận tải; dư cung đội tàu container, cùng rủi ro liên quan đến tiến độ và hiệu quả của các thương vụ M&A, dự án cảng nước sâu và kế hoạch mở rộng đội tàu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


