





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thị trường lo lãi suất, 5 doanh nghiệp này lo… tiêu tiền vì nợ quá nhẹ
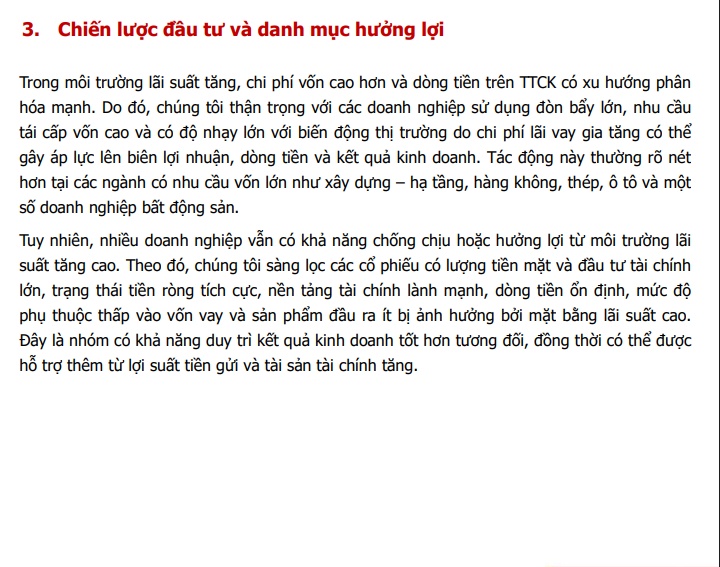
Trong báo cáo mới đây, Agriseco Research lựa chọn một số cổ phiếu đáng chú ý gồm PVS, TCB, BSR, GVR và SAB. Điểm chung của nhóm này là sở hữu lượng tiền ròng lớn hoặc tỷ lệ nợ trên vốn chủ sở hữu thấp, qua đó giảm áp lực chi phí tài chính khi lãi suất tăng.
PVS
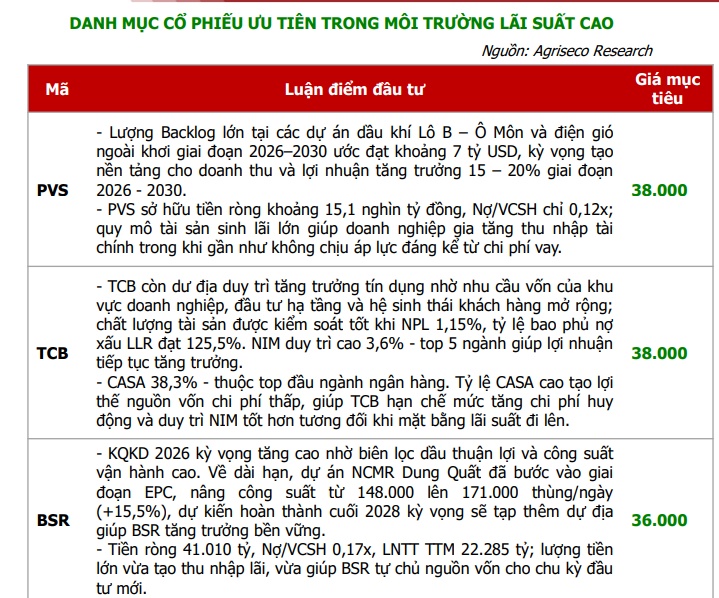
- Lượng Backlog lớn tại các dự án dầu khí Lô B – Ô Môn và điện gió ngoài khơi giai đoạn 2026–2030 ước đạt khoảng 7 tỷ USD, kỳ vọng tạo nền tảng cho doanh thu và lợi nhuận tăng trưởng 15 – 20% giai đoạn 2026 - 2030.
- PVS sở hữu tiền ròng khoảng 15,1 nghìn tỷ đồng, Nợ/VCSH chỉ 0,12x; quy mô tài sản sinh lãi lớn giúp doanh nghiệp gia tăng thu nhập tài chính trong khi gần như không chịu áp lực đáng kể từ chi phí vay
TCB
- TCB còn dư địa duy trì tăng trưởng tín dụng nhờ nhu cầu vốn của khu vực doanh nghiệp, đầu tư hạ tầng và hệ sinh thái khách hàng mở rộng; chất lượng tài sản được kiểm soát tốt khi NPL 1,15%, tỷ lệ bao phủ nợ xấu LLR đạt 125,5%. NIM duy trì cao 3,6% - top 5 ngành giúp lợi nhuận tiếp tục tăng trưởng.
- CASA 38,3% - thuộc top đầu ngành ngân hàng. Tỷ lệ CASA cao tạo lợi thế nguồn vốn chi phí thấp, giúp TCB hạn chế mức tăng chi phí huy động và duy trì NIM tốt hơn tương đối khi mặt bằng lãi suất đi lên.
BSR
- KQKD 2026 kỳ vọng tăng cao nhờ biên lọc dầu thuận lợi và công suất vận hành cao. Về dài hạn, dự án NCMR Dung Quất đã bước vào giai đoạn EPC, nâng công suất từ 148.000 lên 171.000 thùng/ngày (+15,5%), dự kiến hoàn thành cuối 2028 kỳ vọng sẽ tạp thêm dự địa giúp BSR tăng trưởng bền vững.
- Tiền ròng 41.010 tỷ, Nợ/VCSH 0,17x, LNTT TTM 22.285 tỷ; lượng tiền lớn vừa tạo thu nhập lãi, vừa giúp BSR tự chủ nguồn vốn cho chu kỳ đầu tư mới.
GVR
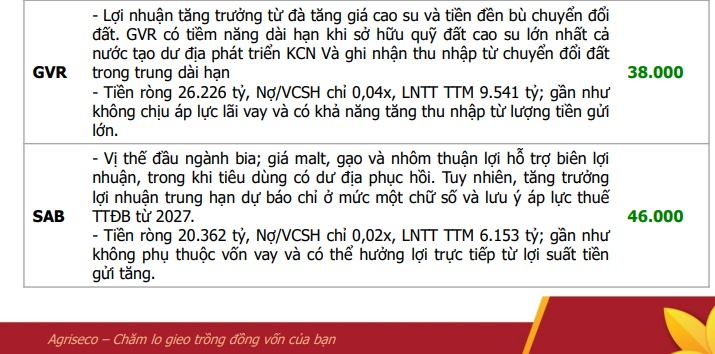
- Lợi nhuận tăng trưởng từ đà tăng giá cao su và tiền đền bù chuyển đổi đất. GVR có tiềm năng dài hạn khi sở hữu quỹ đất cao su lớn nhất cả nước tạo dư địa phát triển KCN Và ghi nhận thu nhập từ chuyển đổi đất trong trung dài hạn
- Tiền ròng 26.226 tỷ, Nợ/VCSH chỉ 0,04x, LNTT TTM 9.541 tỷ; gần như không chịu áp lực lãi vay và có khả năng tăng thu nhập từ lượng tiền gửi lớn.
SAB
- Vị thế đầu ngành bia; giá malt, gạo và nhôm thuận lợi hỗ trợ biên lợi nhuận, trong khi tiêu dùng có dư địa phục hồi. Tuy nhiên, tăng trưởng lợi nhuận trung hạn dự báo chỉ ở mức một chữ số và lưu ý áp lực thuế TTĐB từ 2027.
- Tiền ròng 20.362 tỷ, Nợ/VCSH chỉ 0,02x, LNTT TTM 6.153 tỷ; gần như không phụ thuộc vốn vay và có thể hưởng lợi trực tiếp từ lợi suất tiền gửi tăng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


