





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
TCX vì sao đối thủ phải cạnh tranh với cả 1 hệ sinh thái?
TCBS, mã cổ phiếu TCX, là trường hợp cần phân tích kỹ. Đối thủ cạnh tranh với một công ty có vốn chủ sở hữu lớn, đồng thời phải đối diện với hệ thống kết nối khách hàng doanh nghiệp, nguồn sản phẩm đầu tư và mạng lưới phân phối đã được tích lũy qua nhiều năm. Tăng vốn có thể giải quyết hạn mức cho vay. Xây dựng được nguồn thu trên cả chuỗi huy động và phân phối vốn là công việc khác.
1. THỊ PHẦN MÔI GIỚI CHƯA ĐO HẾT KHẢ NĂNG KIẾM TIỀN
Năm 2021, thị phần môi giới cổ phiếu và chứng chỉ quỹ trên HOSE của TCBS ở mức 4,6%, thấp hơn khá nhiều so với VPS và SSI. Đến năm 2025, tỷ lệ này tăng lên 8,0%. Trong năm 2026, thị phần tiếp tục đi từ 8,9% trong Q1 lên 9,4% trong Q2 và 10,0% trong Q3.
Đó là quá trình mở rộng đều qua nhiều năm. Trong khi TCBS tăng thị phần, VPS giảm từ 19,1% năm 2023 xuống 11,5% trong Q3/2026. SSI duy trì quanh 11,1% trong quý gần nhất. Khoảng cách giữa các vị trí dẫn đầu vì thế đã thay đổi rõ rệt.
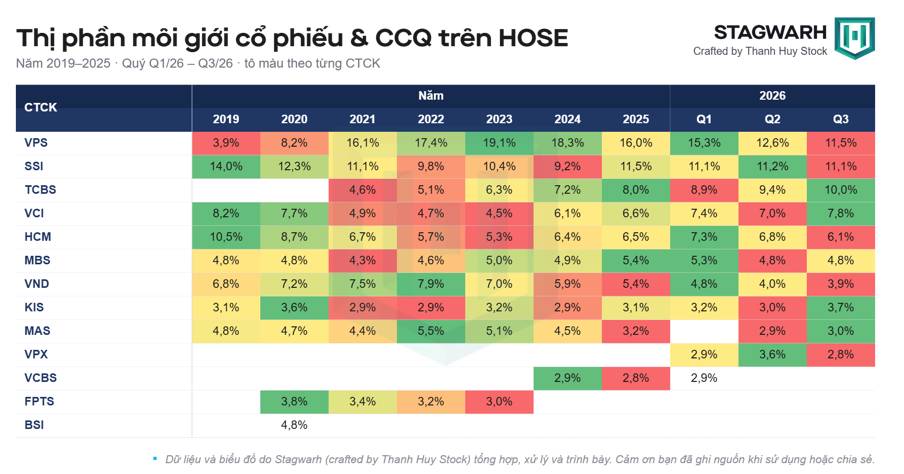
Tuy nhiên, dùng riêng thị phần môi giới cổ phiếu để đánh giá TCBS sẽ bỏ sót phần quan trọng trong mô hình kinh doanh. Thị phần phản ánh mức độ tham gia vào giao dịch của khách hàng, còn khả năng kiếm tiền phụ thuộc vào sản phẩm được phân phối, nhu cầu vay margin và các dịch vụ dành cho doanh nghiệp.
Một tài khoản giao dịch có thể tạo ra nhiều nguồn thu. Nếu chỉ tính khoản phí mua bán cổ phiếu, phép so sánh giữa các công ty chứng khoán sẽ thiếu cơ sở ngay từ đầu.
2. VỐN LỚN PHẢI CHUYỂN THÀNH KẾT QUẢ KINH DOANH
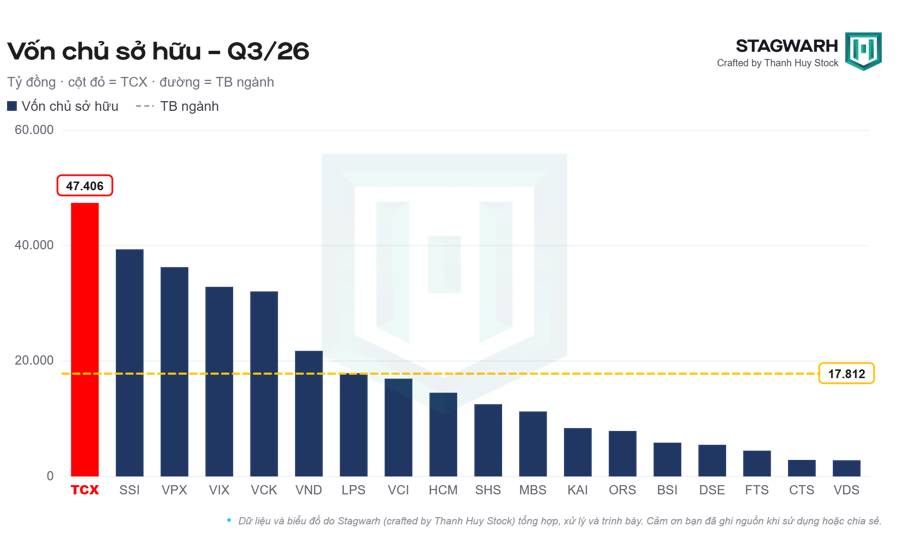
Nhưng vốn chủ sở hữu mới là nguồn lực đầu vào. Hiệu quả phải được kiểm tra qua doanh thu, lợi nhuận và mức sinh lời trên số vốn đã huy động.
Q3/2026, doanh thu hoạt động của TCBS đạt 3.534 tỷ đồng, giảm khoảng 6% QoQ nhưng tăng 11% YoY. Lợi nhuận gộp đạt 3.285 tỷ đồng, tăng 1% QoQ và 19% YoY. LNST đạt 1.748 tỷ đồng, tăng 3% QoQ và 8% YoY.
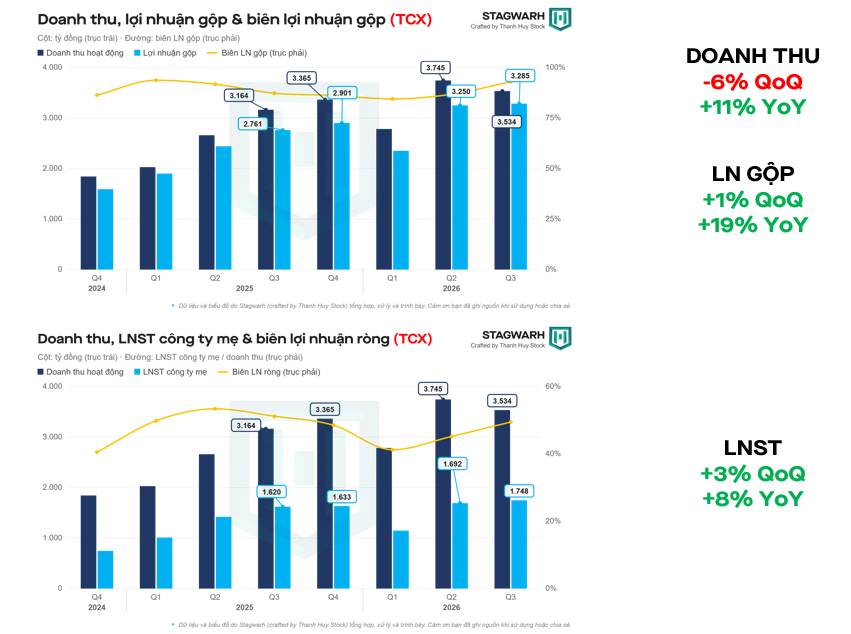
Cũng cần đọc đúng khái niệm lợi nhuận gộp. Với cách tính doanh thu hoạt động trừ chi phí hoạt động, con số 3.285 tỷ đồng chưa phải lợi nhuận sau khi trừ đầy đủ chi phí tài chính, quản lý và thuế. Biên lợi nhuận gộp cao cần được đặt cạnh chi phí vốn, nhất là khi hoạt động cho vay và nắm giữ tài sản tài chính có quy mô lớn.
3. TCBS ĐANG KIẾM TIỀN TRÊN NHIỀU CÔNG ĐOẠN
Cuối Q3/2026, cho vay margin và ứng trước tiền bán của TCBS đạt 54.740 tỷ đồng. Danh mục AFS đạt 30.255 tỷ đồng, trong đó trái phiếu chiếm khoảng 25.185 tỷ đồng.
Cơ cấu tài sản này giải thích vì sao nguồn thu của TCBS khác khá nhiều so với hình dung thông thường về một công ty môi giới cổ phiếu.
Ở phía khách hàng cá nhân, công ty có thể cung cấp giao dịch chứng khoán, cho vay margin và phân phối sản phẩm đầu tư. Ở phía doanh nghiệp, nguồn thu đến từ hoạt động thu xếp, bảo lãnh hoặc đại lý phát hành tùy từng thương vụ. Việc nắm giữ và giao dịch trái phiếu tiếp tục tạo ra thu nhập từ tài sản tài chính.
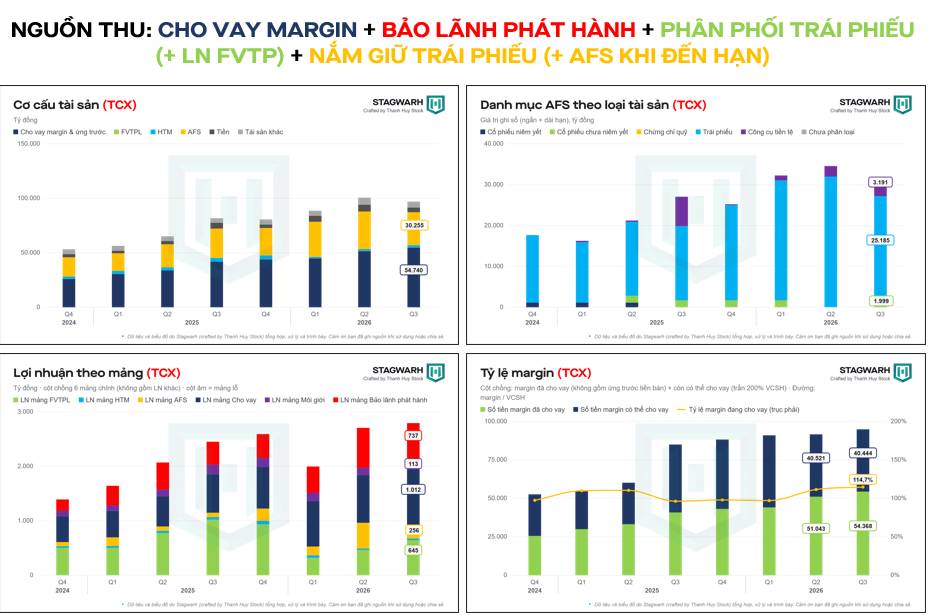
Các khoản này được tính ở những cấp độ khác nhau, nên không thể cộng cơ học rồi xem là LNST. Dù vậy, cơ cấu đóng góp đã thể hiện rõ khả năng khai thác nhiều nghiệp vụ trên cùng một nền khách hàng và sản phẩm.
Với trái phiếu, thu nhập có thể phát sinh khi tổ chức phát hành huy động vốn, khi sản phẩm được phân phối hoặc khi tài sản được nắm giữ và giao dịch. Tư vấn phát hành, đại lý phân phối và bảo lãnh có cam kết mua là những nghiệp vụ khác nhau; quy mô doanh thu phát hành không đồng nghĩa toàn bộ giá trị đó đều đi kèm nghĩa vụ bảo lãnh.
Tương tự, trái phiếu trong AFS có thể tạo thu nhập trong thời gian nắm giữ. Lợi ích kinh tế không phải chờ đến ngày đáo hạn mới xuất hiện. Điều kiện cần theo dõi là khả năng thanh toán của tổ chức phát hành, kỳ hạn tài sản và chi phí tài trợ tương ứng.
4. THANH KHOẢN CỔ PHIẾU GIẢM, CÁC NGUỒN GIAO DỊCH KHÁC VẪN CÓ VAI TRÒ
Q3/2026, giá trị giao dịch cổ phiếu của khách hàng tại TCBS đạt 222.328 tỷ đồng, giảm mạnh so với 608.008 tỷ đồng trong Q2.
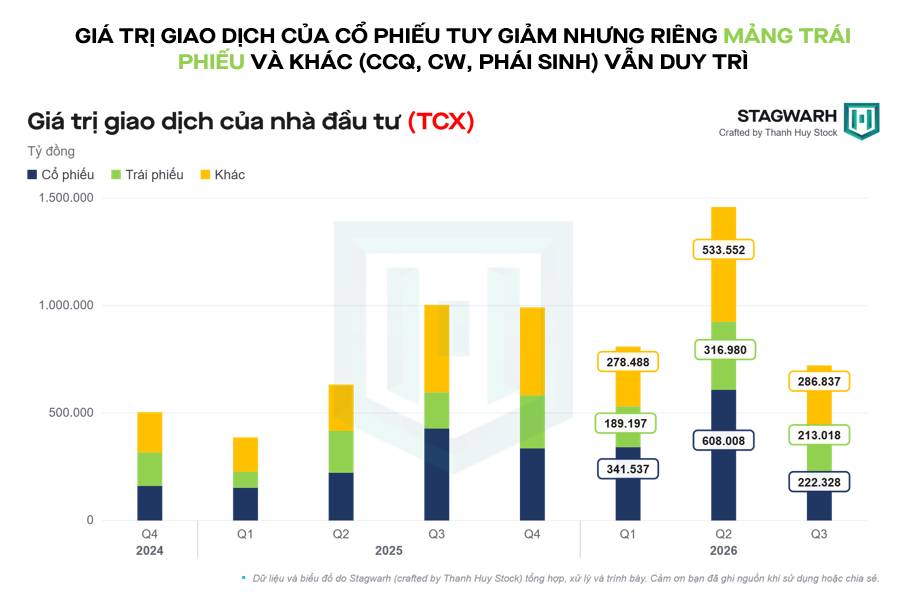
Tuy nhiên, so với Q1/2026, giao dịch trái phiếu vẫn cao hơn mức 189.197 tỷ đồng, còn nhóm khác cao hơn mức 278.488 tỷ đồng. Trong khi giao dịch cổ phiếu giảm rõ rệt, hoạt động ngoài cổ phiếu vẫn duy trì quy mô đủ lớn để hỗ trợ việc khai thác khách hàng.
Đây là khác biệt về mức độ phụ thuộc vào từng nguồn giao dịch. Một công ty chủ yếu thu phí cổ phiếu sẽ chịu ảnh hưởng trực tiếp hơn khi giá trị mua bán giảm. Với danh mục sản phẩm rộng hơn, nhu cầu của khách hàng có thể chuyển giữa các kênh đầu tư mà vẫn nằm trong hệ thống dịch vụ.
Dù vậy, giá trị giao dịch là doanh số luân chuyển, không phải doanh thu. Muốn đánh giá đóng góp thực tế vẫn phải xét mức phí, chênh lệch giá và chi phí phục vụ từng loại sản phẩm.
5. KHOẢNG CÁCH KHÓ THU HẸP NẰM Ở KHẢ NĂNG PHÂN PHỐI
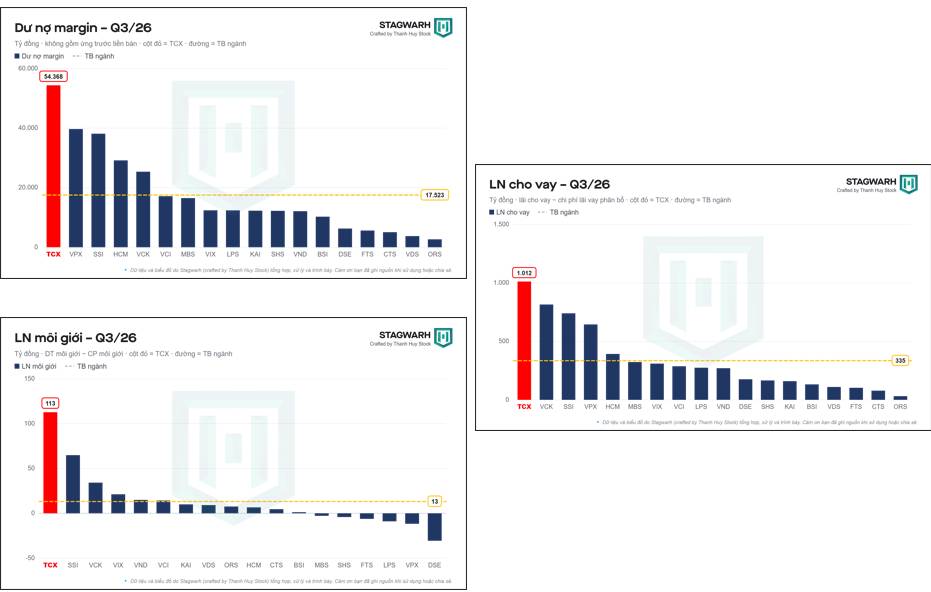
Trong nhóm so sánh Q3/2026, dư nợ margin không gồm ứng trước tiền bán của TCBS đạt 54.368 tỷ đồng, cao hơn đáng kể mức bình quân 17.523 tỷ đồng. Kết quả cho vay sau chi phí lãi vay phân bổ đạt khoảng 1.012 tỷ đồng, so với bình quân 335 tỷ đồng.
Quy mô vốn đã được chuyển thành tài sản sinh lãi và thu nhập. Nhưng phần khó sao chép hơn nằm ở khả năng tạo và phân phối sản phẩm.
Một thương vụ huy động vốn cần có doanh nghiệp phù hợp, cấu trúc giao dịch đáp ứng yêu cầu và nhà đầu tư chấp nhận sản phẩm. Có nguồn hàng nhưng không phân phối được sẽ làm chậm vòng quay vốn. Có khách hàng nhưng thiếu sản phẩm phù hợp cũng khó tạo doanh thu đều đặn.
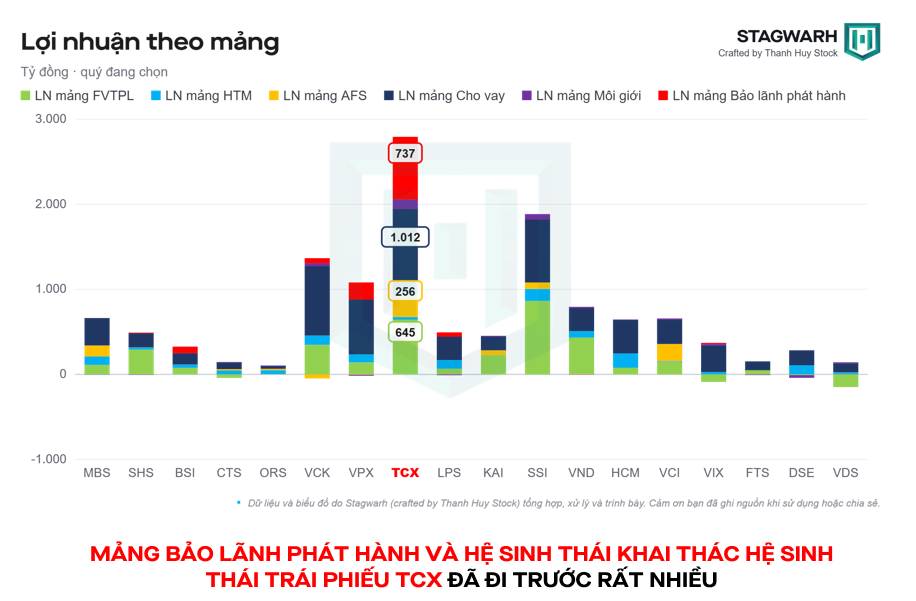
Khoản 737 tỷ đồng doanh thu bảo lãnh, đại lý phát hành của TCBS trong quý thể hiện quy mô khai thác nghiệp vụ này. Khoảng cách với nhiều đối thủ khó được giải quyết chỉ bằng một đợt tăng vốn.
Ngay cả môi giới cũng cần đọc theo cách đó. TCBS có chênh lệch doanh thu và chi phí môi giới khoảng 113 tỷ đồng, trong khi SSI đạt khoảng 65 tỷ đồng. Miễn phí môi giới cổ phiếu không đồng nghĩa toàn bộ hoạt động môi giới không tạo doanh thu. Tuy nhiên, số liệu chưa tách đầy đủ từng sản phẩm nên cũng chưa thể quy toàn bộ khoản chênh lệch này cho trái phiếu.
6. CTCK CÓ NGÂN HÀNG HẬU THUẪN ĐANG MỞ RỘNG ẢNH HƯỞNG
Tỷ trọng dư nợ margin của nhóm công ty chứng khoán có liên kết ngân hàng tăng từ vùng dưới 40% đầu giai đoạn 2020 lên khoảng 60% trong Q3/2026, xét trên phạm vi doanh nghiệp được theo dõi.
Sự dịch chuyển này có cơ sở kinh doanh. Ngân hàng góp vốn giúp mở rộng nền vốn chủ sở hữu, từ đó tăng khả năng cấp margin. Quan hệ với các định chế tài chính và khả năng tiếp cận line tín dụng có thể hỗ trợ huy động vốn, trong khi mạng lưới khách hàng tạo thêm đầu ra cho sản phẩm.
Room còn lại chưa phải lợi nhuận tương lai đã được bảo đảm. Để chuyển room thành thu nhập cần có nhu cầu vay, nguồn tài trợ phù hợp và danh mục tài sản bảo đảm đáp ứng yêu cầu.
Chi phí vốn cũng phải được đọc chính xác. Chênh lệch giữa lãi suất cho vay và chi phí vốn của nhóm có ngân hàng hậu thuẫn đang thấp hơn nhóm độc lập ở nhiều quý gần đây. Chỉ tiêu này chịu ảnh hưởng của cả lãi suất đầu ra lẫn đầu vào, nên không thể lấy spread thấp để kết luận ngay rằng lợi thế huy động không tồn tại.
Nguồn vốn thuận lợi có thể được sử dụng để giảm lãi suất cho vay, thu hút khách hàng và mở rộng dư nợ. Khi đó, phần lợi ích được chia lại cho khách hàng thay vì giữ toàn bộ ở biên lãi. Lợi nhuận tuyệt đối vẫn có thể tăng nhờ quy mô.
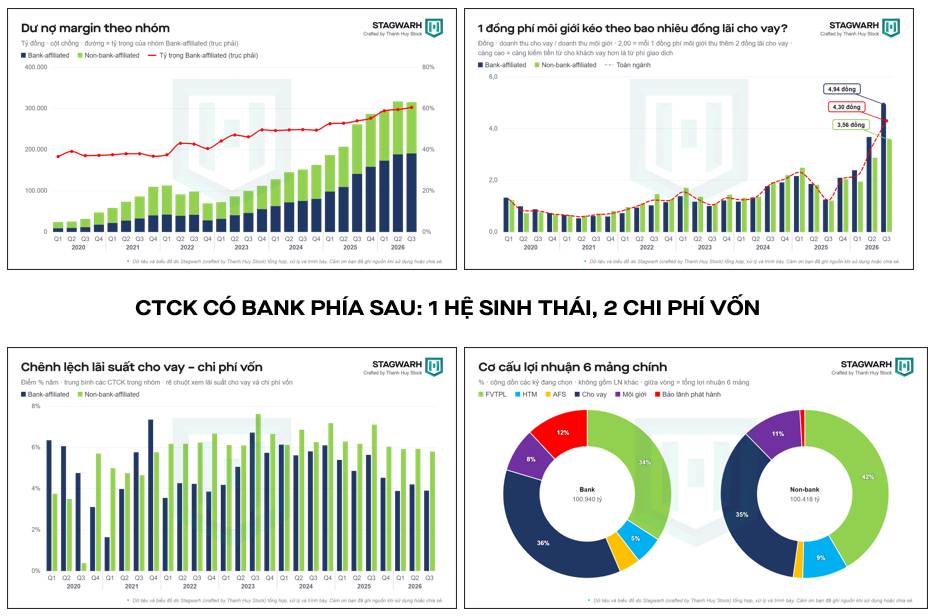
Nguồn thu đang nghiêng nhiều hơn về hoạt động sử dụng vốn. Tuy nhiên, tỷ lệ tăng có thể đến từ cho vay mở rộng hoặc doanh thu môi giới thu hẹp. Đánh giá hiệu quả cần đặt cạnh tăng trưởng dư nợ, chi phí tài trợ và khả năng giữ khách hàng.
Trong cơ cấu cộng dồn sáu mảng kinh doanh chính, cho vay chiếm khoảng 36% ở nhóm có ngân hàng hậu thuẫn và 35% ở nhóm độc lập. Khác biệt rõ hơn xuất hiện ở FVTPL, với tỷ trọng tương ứng 34% và 42%, cùng phần đóng góp lớn hơn của nghiệp vụ phát hành ở nhóm có ngân hàng. Lợi thế hệ sinh thái vì thế thể hiện ở cách tổ chức nguồn thu, chứ không đơn thuần ở việc cho vay nhiều hơn.
7. DOANH NGHIỆP LÀM TỐT VẪN PHẢI ĐƯỢC ĐỊNH GIÁ ĐÚNG
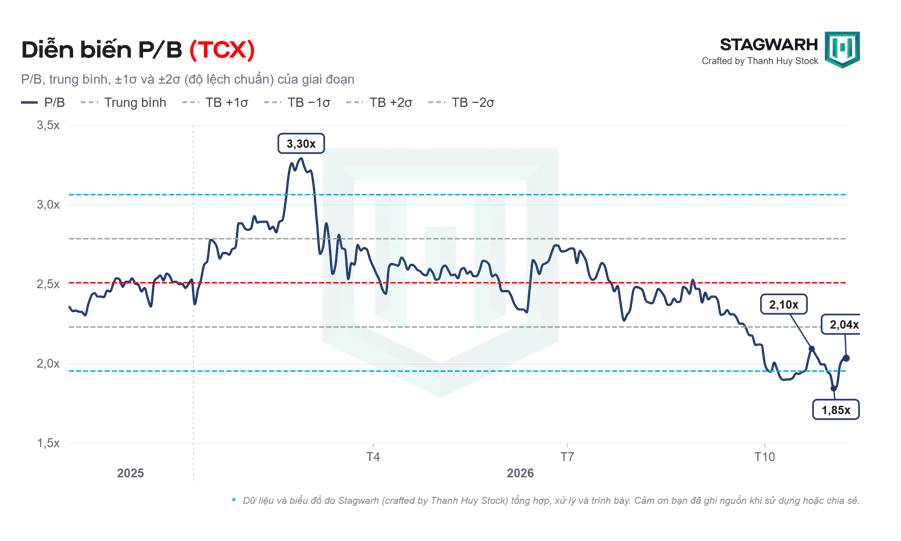
Hoạt động kinh doanh của TCBS cải thiện, nhưng giá cổ phiếu vẫn trải qua giai đoạn điều chỉnh. P/B trong chuỗi dữ liệu theo dõi từng lên khoảng 3,30 lần, sau đó lùi xuống vùng 1,85 lần và ở mốc cuối đạt khoảng 2,04 lần.
Định giá đã giảm đáng kể so với giai đoạn cao. Nhưng mức giảm so với đỉnh chưa đủ để kết luận cổ phiếu rẻ.
Tăng vốn còn có một hệ quả thường bị bỏ qua: lợi nhuận tuyệt đối tăng chưa chắc ROE tăng tương ứng. Nếu vốn được bổ sung nhanh hơn tốc độ khai thác, mức sinh lời trên vốn có thể giảm. EPS cũng phải được xem xét riêng khi số lượng cổ phiếu thay đổi.
Với TCX, cơ sở để duy trì mức định giá cao hơn nằm ở khả năng tiếp tục mở rộng dư nợ có hiệu quả, khai thác hoạt động phát hành và phân phối sản phẩm, đồng thời giữ chi phí vốn trong tầm kiểm soát. Quy mô lớn chỉ có ý nghĩa với cổ đông khi tạo được lợi nhuận tương xứng.
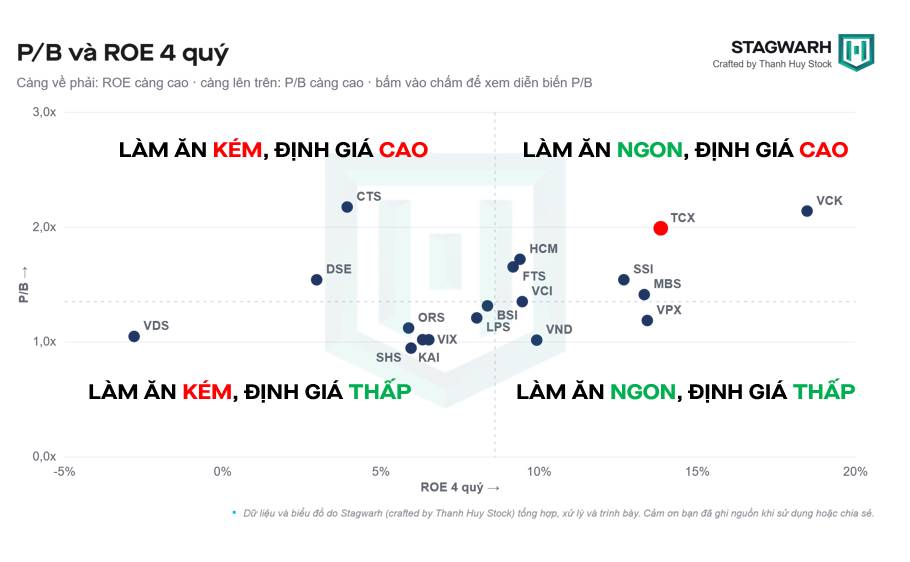
Nhiều vốn giúp mở rộng hoạt động. Hiệu quả sử dụng số vốn đó mới quyết định ROE và cơ sở định giá. Với TCX, điều cần kiểm chứng tiếp là lợi thế hệ sinh thái có tiếp tục chuyển thành tăng trưởng lợi nhuận trên mỗi đồng vốn, đủ để hỗ trợ mức P/B đang được thị trường trả hay không.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


