





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
SMC: Nợ ngắn hạn vượt tài sản hơn 1.000 tỷ, cuộc tái cấu trúc của “đại gia” thép đi đến đâu?
Từng đạt doanh thu hơn 23.000 tỷ đồng và có năm lãi gần 900 tỷ đồng, SMC nay đang phải bán tài sản, thu hẹp hoạt động để giảm áp lực tài chính, trong khi kiểm toán cảnh báo nợ ngắn hạn đã vượt tài sản ngắn hạn 1.017 tỷ đồng. Liệu đây có phải là dấu hiệu đáng lo nhất cho thấy cuộc tái cấu trúc của “đại gia” thép này vẫn còn một chặng đường rất dài?
CTCP Đầu tư Thương mại SMC (mã chứng khoán: SMC) vừa công bố báo cáo tài chính hợp nhất bán niên 2026 sau soát xét. So với báo cáo tự lập quý II, một số chỉ tiêu được điều chỉnh nhưng không có biến động lớn.
Sau soát xét, doanh thu thuần 6 tháng đầu năm của SMC đạt 2.386 tỷ đồng, tăng khoảng 4 tỷ đồng so với báo cáo tự lập nhưng giảm hơn 37% so với cùng kỳ năm trước.
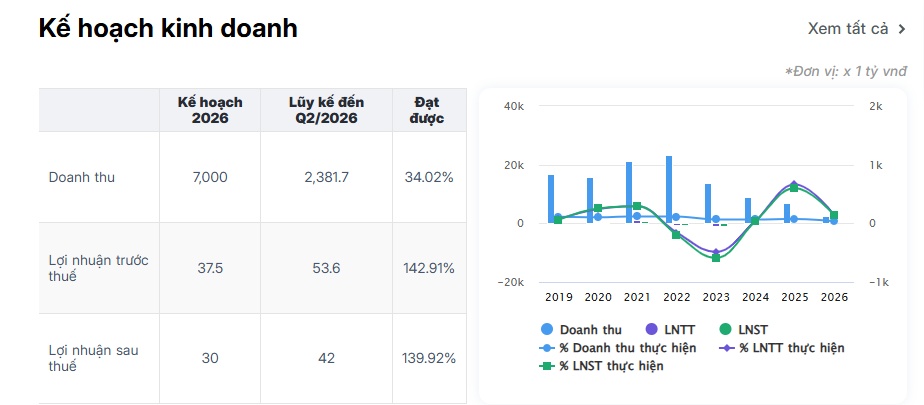
Ở chiều ngược lại, lợi nhuận sau thuế đạt hơn 45 tỷ đồng, tăng khoảng 3 tỷ đồng sau soát xét và cải thiện đáng kể so với khoản lỗ hơn 81 tỷ đồng trong nửa đầu năm 2025.
Liên tục bán công ty con, thanh lý tài sản để thu hồi vốn
Sự cải thiện về lợi nhuận diễn ra trong bối cảnh hoạt động kinh doanh cốt lõi của SMC vẫn đang thu hẹp đáng kể.
Trong 6 tháng đầu năm 2026, sản lượng tiêu thụ các loại thép của doanh nghiệp giảm tới 43% so với cùng kỳ. SMC cho biết thị trường thép tiếp tục chịu tác động bởi chi phí nguyên vật liệu, logistics và sự cạnh tranh gay gắt. Nhu cầu trong nước dù có dấu hiệu phục hồi nhờ đầu tư công và bất động sản ấm lên nhưng vẫn ở mức thận trọng.
Tuy nhiên, mức giảm sản lượng còn xuất phát từ chính chiến lược tái cấu trúc của SMC. Doanh nghiệp đang cắt giảm toàn bộ các hoạt động sản xuất thép kém hiệu quả và có lợi thế cạnh tranh thấp, bao gồm cán ép, tẩy mạ kẽm và sản xuất ống thép.
Nguồn lực được tập trung trở lại vào hai lĩnh vực mà SMC đánh giá có lợi thế hơn là thương mại thép và trung tâm gia công thép.
Cùng với việc thu hẹp sản xuất, SMC cũng chuyển trọng tâm từ mục tiêu tăng sản lượng sang nâng hiệu quả hoạt động và đảm bảo an toàn vốn. Một trong những giải pháp được doanh nghiệp triển khai là bán công ty con, thoái vốn và thanh lý các tài sản kém hiệu quả.
Trong 6 tháng đầu năm, SMC tiếp tục chuyển nhượng, thanh lý một số tài sản nhằm thu hồi vốn và giảm áp lực tài chính. Các tài sản được xử lý gồm cổ phiếu CTCP Tập đoàn Xây dựng Hòa Bình (mã chứng khoán: HBC), nhà xưởng và máy móc thiết bị thuộc Công ty TNHH Thép SMC cùng tài sản tại liên doanh Ống thép Sendo.
Việc bán tài sản vừa tạo thêm nguồn thu nhập khác, vừa giúp doanh nghiệp có thêm nguồn lực để giảm nợ vay.
Đến ngày 30/6/2026, vay và nợ thuê tài chính ngắn hạn của SMC còn khoảng 1.293 tỷ đồng, giảm mạnh so với hơn 2.013 tỷ đồng đầu năm. Như vậy, chỉ trong 6 tháng, khoản vay ngắn hạn đã giảm khoảng 720 tỷ đồng, tương đương hơn 35%.
Nhờ đó, chi phí lãi vay giảm khoảng 23% so với cùng kỳ, dù SMC cho biết mặt bằng lãi suất vay vẫn tạo áp lực lên hoạt động kinh doanh.
Doanh nghiệp đồng thời tiết giảm chi phí bán hàng, thu hẹp bộ máy phù hợp với quy mô doanh thu và tăng cường xử lý các khoản công nợ tồn đọng. Việc rà soát khả năng thu hồi một số khoản phải thu chậm luân chuyển cũng giúp SMC hoàn nhập một phần dự phòng đã trích lập trước đó.
Từ "đại gia" thép đến hành trình tái cấu trúc kéo dài
Quy mô hiện tại của SMC cho thấy sự thay đổi lớn so với thời kỳ hoàng kim của doanh nghiệp.
SMC từng là một trong những tên tuổi lớn trong lĩnh vực thương mại và gia công thép tại Việt Nam. Trong giai đoạn thuận lợi, doanh thu doanh nghiệp từng vượt 23.100 tỷ đồng, trong khi lợi nhuận có năm tiến sát 900 tỷ đồng.
Sau chu kỳ tăng trưởng mạnh, sự suy giảm của thị trường thép và bất động sản cùng áp lực công nợ, chi phí lãi vay đã đẩy SMC vào giai đoạn khó khăn.
Doanh nghiệp sau đó bước vào quá trình tái cấu trúc kéo dài, từ thu hẹp hoạt động sản xuất, thoái vốn tại các đơn vị thành viên đến bán cổ phiếu, nhà xưởng và máy móc.
Hệ quả là quy mô bảng cân đối kế toán cũng nhanh chóng co lại.
Tại ngày 30/6/2026, tổng tài sản của SMC còn hơn 3.600 tỷ đồng, giảm khoảng 853 tỷ đồng, tương đương 19% chỉ sau nửa năm.
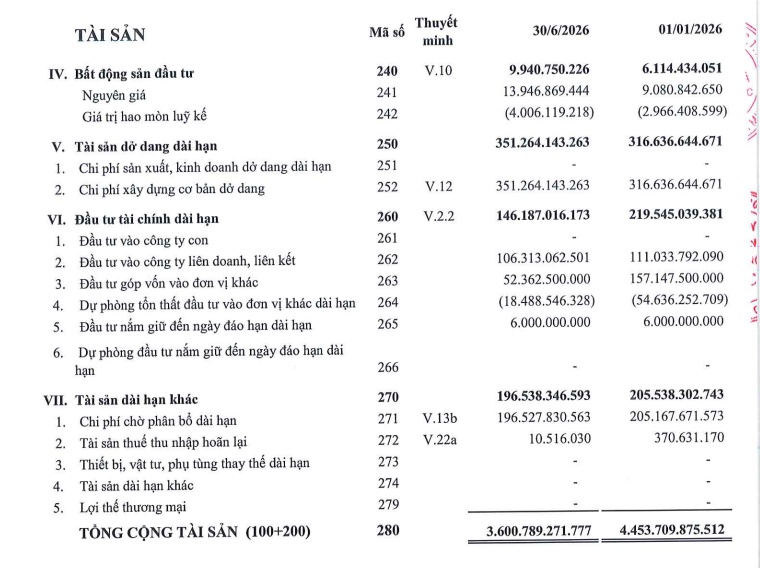
Tổng nợ phải trả ở mức hơn 2.548 tỷ đồng, tương đương gần 71% tổng tài sản. Đáng chú ý, hơn 2.509 tỷ đồng trong số này là nợ ngắn hạn.
Đây cũng chính là điểm khiến kiểm toán đưa ra cảnh báo đáng chú ý.
Kiểm toán nghi ngờ khả năng hoạt động liên tục
Theo Công ty TNHH Kiểm toán và Dịch vụ Tin học Moore AISC, tại ngày 30/6/2026, nợ ngắn hạn của SMC đã vượt tài sản ngắn hạn 1.017 tỷ đồng.
Cụ thể, doanh nghiệp có khoảng 1.491 tỷ đồng tài sản ngắn hạn, trong khi nợ ngắn hạn lên tới 2.509 tỷ đồng.
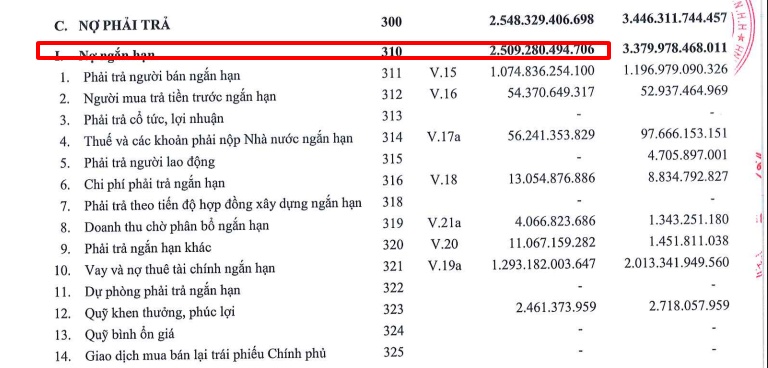
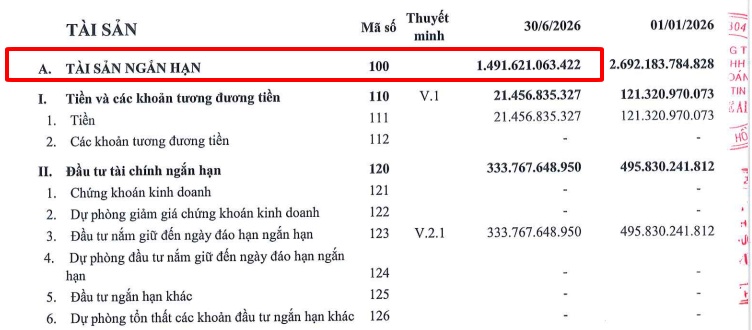
Khoảng chênh lệch hơn 1.000 tỷ đồng này cho thấy áp lực đáng kể lên khả năng đáp ứng các nghĩa vụ ngắn hạn của doanh nghiệp.
Kiểm toán nhấn mạnh rằng tình trạng trên, cùng với những vấn đề trọng yếu khác được trình bày trong báo cáo tài chính, cho thấy tồn tại yếu tố không chắc chắn trọng yếu có thể dẫn tới nghi ngờ đáng kể về khả năng hoạt động liên tục của Tập đoàn.
Đáng chú ý, cảnh báo này được đưa ra ngay cả khi SMC đã có những bước tiến trong việc giảm nợ vay và thu hồi vốn thông qua thanh lý tài sản.
Nói cách khác, bài toán của SMC hiện không chỉ là phục hồi lợi nhuận mà còn là cân đối dòng tiền và xử lý các nghĩa vụ ngắn hạn trong quá trình tái cấu trúc.
Kiểm toán lưu ý các khoản công nợ liên quan hệ sinh thái Novaland
Bên cạnh vấn đề về khả năng hoạt động liên tục, kiểm toán còn đặc biệt lưu ý đến các khoản công nợ giữa SMC và nhóm doanh nghiệp thuộc hệ sinh thái Novaland (NVL).
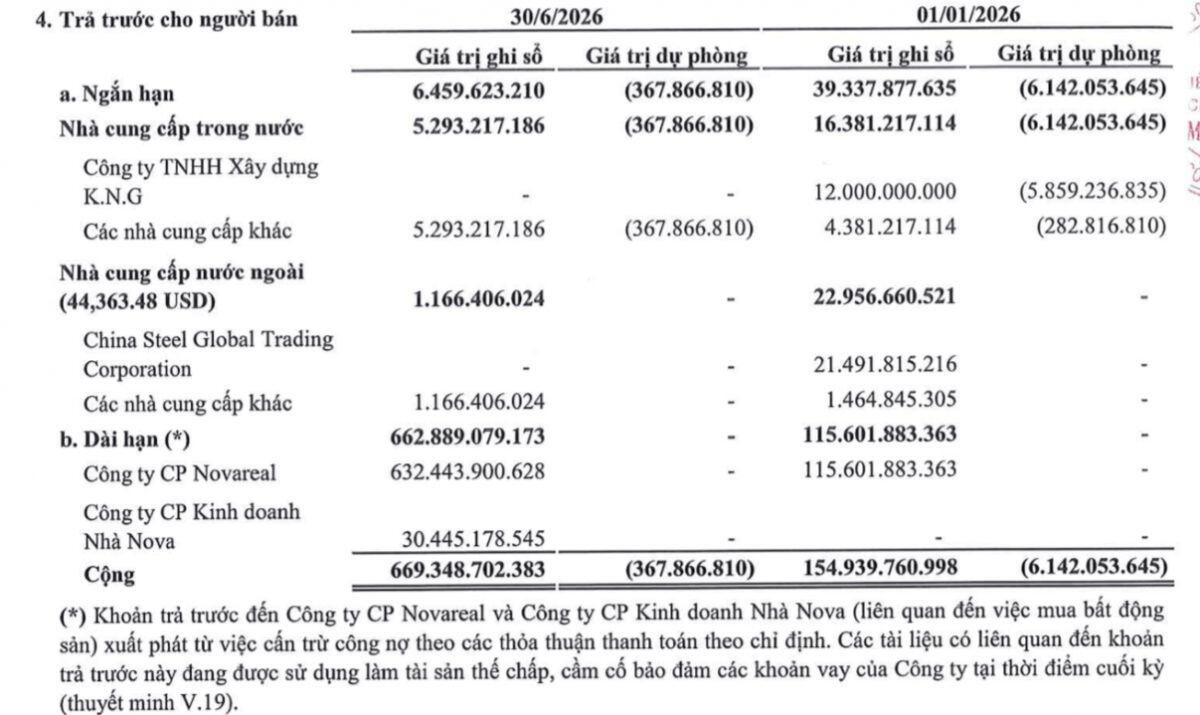
Ngày 10/7/2026, sau thời điểm khóa sổ báo cáo tài chính bán niên, SMC cùng các công ty thành viên trong Novaland Group ký thỏa thuận chỉ định thanh toán và cấn trừ, kèm phụ lục hợp đồng bảo đảm thực hiện nghĩa vụ thanh toán.
Các giao dịch này phát sinh sau ngày 30/6 nhưng Ban Tổng Giám đốc SMC xác định đây là sự kiện cung cấp thêm bằng chứng về những điều kiện đã tồn tại tại thời điểm kết thúc kỳ tài chính.
Trên cơ sở đó, SMC đã rà soát khả năng thu hồi và điều chỉnh mức trích lập dự phòng đối với các khoản phải thu tại ngày 30/6.
Hiện SMC ghi nhận khoảng 115 tỷ đồng chi phí xây dựng cơ bản dở dang liên quan đến bất động sản tại NovaWorld Hồ Tràm và khoảng 235 tỷ đồng tại các dự án khác theo các hợp đồng với Công ty TNHH Thành phố Aqua, Công ty TNHH BĐS Đà Lạt Valley và CTCP Địa ốc Ngân Hiệp.
Ở chiều ngược lại, SMC ghi nhận khoản phải trả người bán đối với CTCP Novaland lên tới 632 tỷ đồng, tăng 517 tỷ đồng so với đầu năm. Doanh nghiệp còn có hơn 30 tỷ đồng phải trả người bán cho CTCP Kinh doanh nhà Nova.
Việc xử lý các khoản phải thu liên quan nhóm Novaland không phải vấn đề mới. Trong báo cáo thường niên 2025, SMC từng đặt mục tiêu hoàn tất các hợp đồng mua bán, cấn trừ công nợ với các doanh nghiệp trong hệ sinh thái Novaland trong năm 2026.
Theo kế hoạch, SMC dự kiến hoàn thành thủ tục cấn trừ và nhận hóa đơn tài sản trong nửa đầu năm, sau đó tiến hành bàn giao tài sản trong giai đoạn 2026-2027.
Với một doanh nghiệp đang trong quá trình thu hẹp quy mô và tái cấu trúc, việc xử lý các khoản phải thu, tài sản và nghĩa vụ ngắn hạn sẽ tiếp tục là yếu tố then chốt quyết định khả năng phục hồi của SMC trong thời gian tới.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


