





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Sáu mã nổi bật giữa mùa báo cáo quý III
DHC, HPG, HVN, PHR, PVS và TCB được Agriseco Research đưa vào danh sách theo dõi tháng 10, với kỳ vọng lợi nhuận quý III tăng từ 16% đến 80% tùy doanh nghiệp.
Điểm chung của nhóm này là kết quả kinh doanh được kỳ vọng cải thiện, nhưng động lực đến từ những câu chuyện rất khác nhau: giá hàng hóa, sản lượng, giá nhiên liệu, đền bù đất, backlog và tăng trưởng tín dụng.
Sau nhịp điều chỉnh mạnh trong tháng 9, mùa công bố kết quả kinh doanh quý III trở thành một trong những biến số đáng chú ý của thị trường. Agriseco Research nhận định lãi suất và kết quả kinh doanh sẽ góp phần định hướng sự phân hóa của dòng tiền trong tháng 10. Báo cáo đưa ra 6 mã DHC, HPG, HVN, PHR, PVS và TCB với các mức tăng trưởng lợi nhuận dự kiến khác nhau.
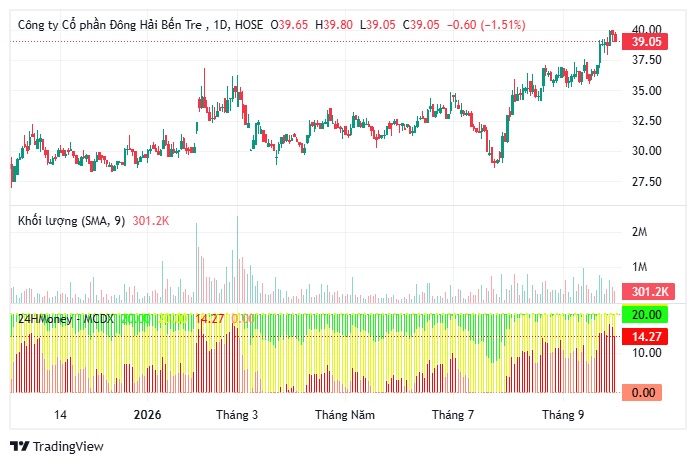
Kỳ vọng lợi nhuận quý III của DHC tăng hơn 30% so với cùng kỳ.
DHC được kỳ vọng lợi nhuận quý III tăng hơn 30% nhờ giá giấy bao bì duy trì cao và nhu cầu tiêu thụ cải thiện. Nhà máy Giao Long 3 có vốn đầu tư 2.250 tỷ đồng, công suất 390.000 tấn/năm, dự kiến vận hành từ 2027, có thể đưa công suất toàn hệ thống tăng gấp đôi.
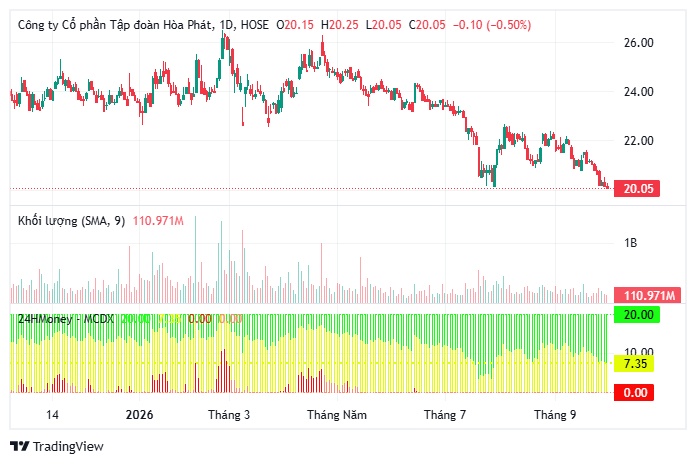
Lợi nhuận sau thuế quý III của HPG được dự báo tăng khoảng 40% so với cùng kỳ
Với HPG, lợi nhuận sau thuế quý III được dự báo tăng khoảng 40%. Sản lượng HRC được kỳ vọng tăng khoảng 60% khi Dung Quất 2 được khai thác hiệu quả. Hòa Phát hiện chiếm khoảng 36% thị phần thép xây dựng trong nước, trong khi công suất dự kiến đạt 16 triệu tấn/năm.
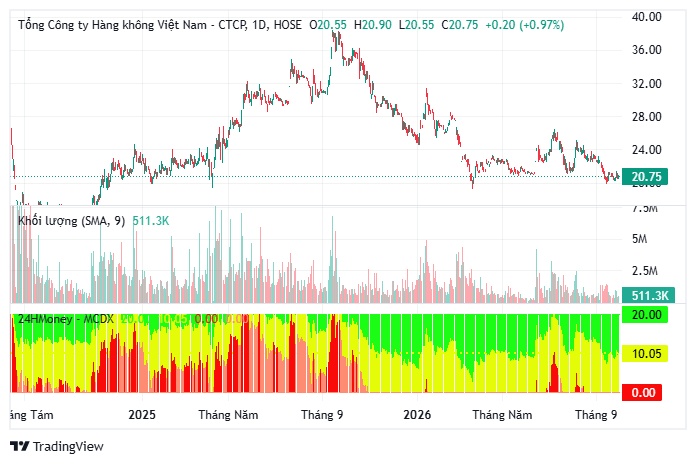
Kỳ vọng kết quả kinh doanh quý III của HVN cải thiện, với mức lỗ thu hẹp so với quý trước.
HVN có động lực từ chi phí nhiên liệu. Giá Jet A1 quý III giảm khoảng 15% so với quý II; theo doanh nghiệp, mỗi biến động 1 USD/thùng của giá nhiên liệu có thể ảnh hưởng khoảng 300 tỷ đồng chi phí mỗi năm. Kết quả quý III vì vậy được kỳ vọng cải thiện, với mức lỗ thu hẹp.
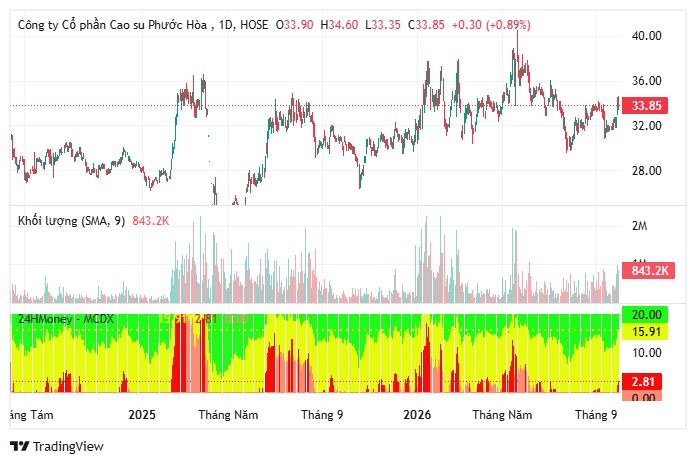
Dự báo lợi nhuận sau thuế năm 2026 của PHR đạt khoảng 1.600 tỷ đồng, gấp hơn 3 lần cùng kỳ.
PHR có mức tăng trưởng lợi nhuận dự báo cao nhất nhóm, khoảng 70-80%. Ngoài giá cao su, khoản đền bù đất khu công nghiệp được kỳ vọng tạo đóng góp đáng kể. Giai đoạn 2026-2027, doanh nghiệp còn khoảng 3.600 tỷ đồng tiền đền bù liên quan VSIP III và Bắc Tân Uyên 1.
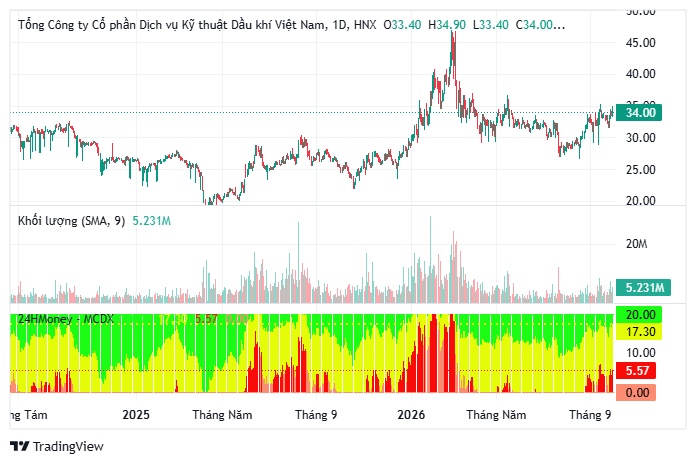
Ở PVS, lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III được dự báo tăng 20-25%. Backlog xây lắp ngoài khơi giai đoạn 2026-2030 được ước tính khoảng 7 tỷ USD, với Lô B - Ô Môn và Lạc Đà Vàng là những dự án đáng chú ý.
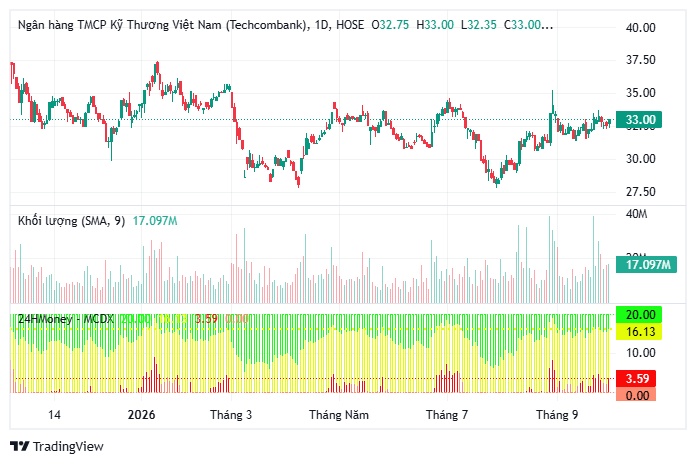
Dự báo lợi nhuận TCB quý III tăng 16-18% so với cùng kỳ, nhờ tín dụng tăng trên 16% từ đầu năm
TCB được dự báo lợi nhuận quý III tăng 16-18%, nhờ tín dụng tăng trên 16%, NIM tương đối ổn định và thu nhập ngoài lãi cải thiện. Nợ xấu được dự báo quanh 1,15%, tỷ lệ bao phủ nợ xấu 125,5%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


