





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Phiên 2/10: Nhà đầu tư nên để mắt đến những mã nào?
Một số cổ phiếu cần quan tâm trước phiên 2/10 của các CTCK
HPG - Tập đoàn Hòa Phát: Động lực từ sản lượng và đầu tư công
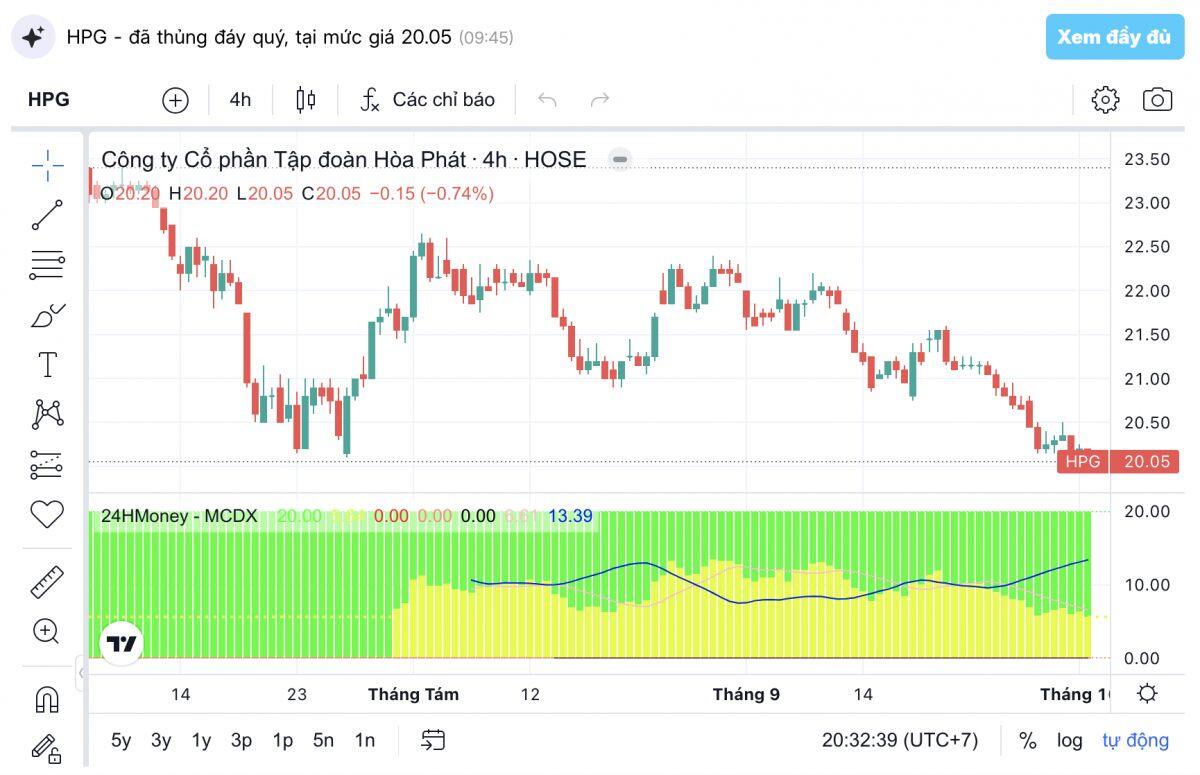
CTCK Agriseco (AGR) đưa ra khuyến nghị TÍCH CỰC đối với cổ phiếu HPG với giá mục tiêu 23.000 đồng/CP.
Lợi nhuận Q3/2026 tăng trưởng mạnh: Dự báo LNST Q3 tăng khoảng 40% so với cùng kỳ. Sản lượng HRC tăng ~60% nhờ khai thác hiệu quả đại dự án Dung Quất 2. Biên lợi nhuận gộp ước đạt 17%.
Chi phí nguyên liệu hạ nhiệt: Giá quặng sắt chạm đáy 4 tuần và giá than luyện cốc giảm ~6% từ đỉnh tháng 8 sẽ là cơ sở giúp phục hồi biên lợi nhuận từ Q4/2026.
Sức bật từ giải ngân đầu tư công: Lũy kế đến giữa tháng 9/2026, giải ngân đầu tư công đạt khoảng 540 nghìn tỷ đồng (52,9% kế hoạch). Áp lực tăng tốc trong 3 tháng cuối năm sẽ kích thích mạnh mẽ nhu cầu thép xây dựng — lĩnh vực HPG đang nắm giữ 36% thị phần.
Định giá: Định giá quanh P/B 1,23x (thấp hơn 1 độ lệch chuẩn so với bình quân lịch sử), phù hợp cho chiến lược tích lũy và nắm giữ trung - dài hạn.
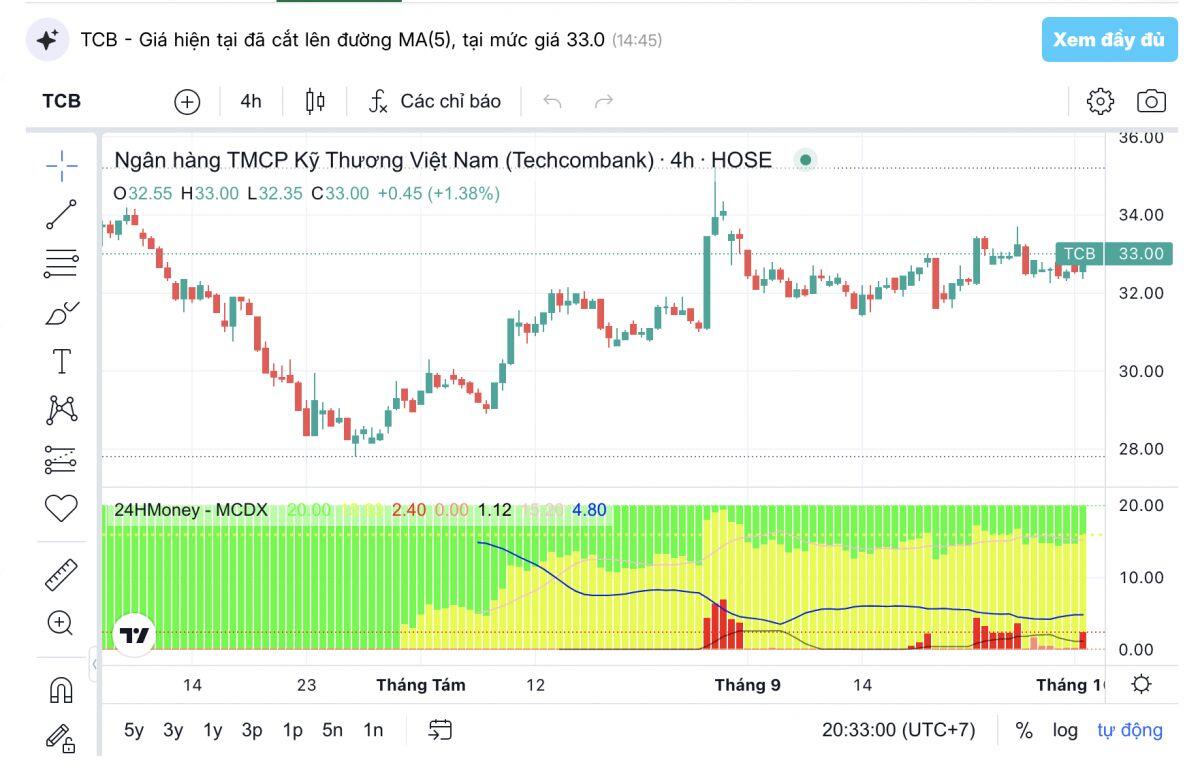
CTCK Agriseco (AGR) dành khuyến nghị TÍCH CỰC cho cổ phiếu TCB với giá mục tiêu 38.000 đồng/CP.
Dự báo LN Q3/2026 tăng 16 - 18%: Tăng trưởng tín dụng vượt 16% (cao hơn bình quân toàn ngành) nhờ đẩy mạnh cho vay dự án hạ tầng và tín chấp. NIM ổn định nhờ CASA cao và thu nhập ngoài lãi (bảo hiểm, chứng khoán, IB) duy trì đà tăng.
Chất lượng tài sản hàng đầu: Tỷ lệ nợ xấu được kiểm soát tốt quanh 1,15%, tỷ lệ bao phủ nợ xấu đạt 125,5%. Lợi thế chi phí vốn thấp từ CASA giúp TCB giảm áp lực lên NIM khi lãi suất huy động có xu hướng tăng.
Tăng mạnh vốn điều lệ: TCB có kế hoạch nâng vốn từ 70.862 tỷ đồng lên ~106.593 tỷ đồng qua trả cổ tức bằng cổ phiếu (tỷ lệ 50%) và phát hành ESOP (giá 10.000 đồng/cp). Đây là đòn bẩy quan trọng để ngân hàng mở rộng quy mô tín dụng doanh nghiệp và bán lẻ trong dài hạn.
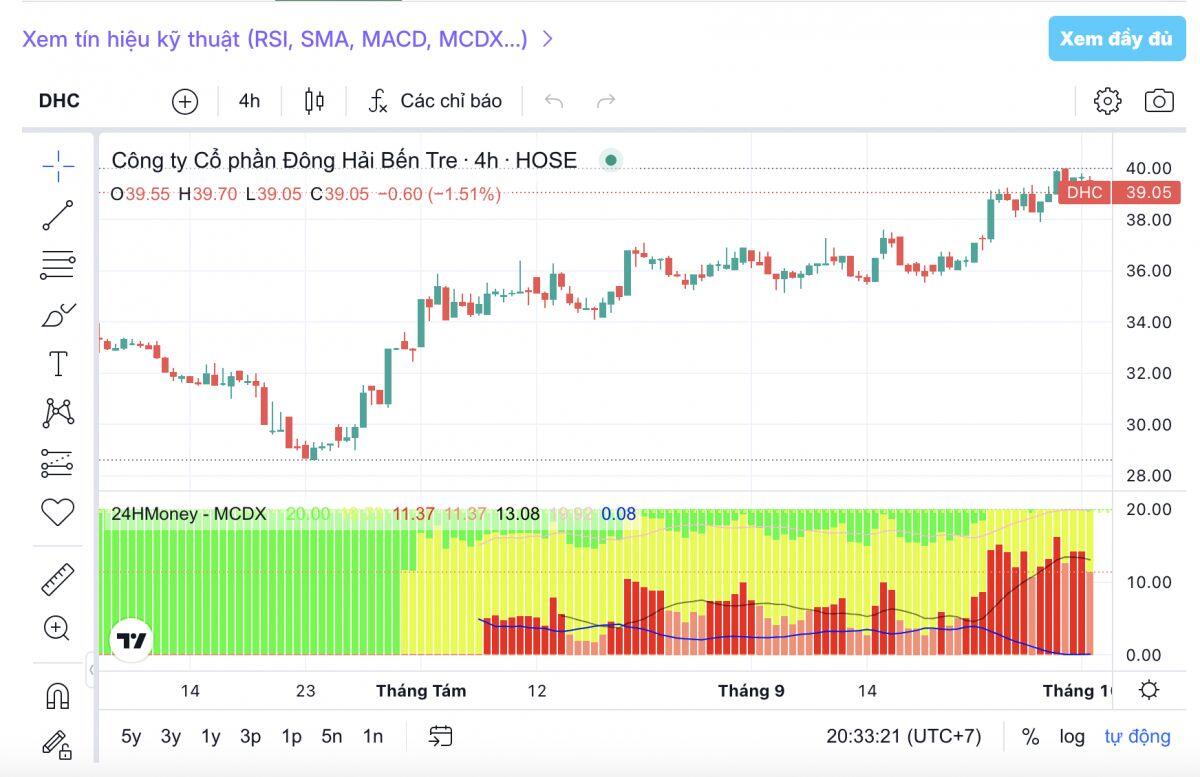
CTCK Agriseco (AGR) khuyến nghị TÍCH CỰC đối với cổ phiếu DHC với giá mục tiêu 46.000 đồng/CP.
Lợi nhuận Q3/2026 dự kiến tăng 30%: DHC đã chủ động chốt nguồn nguyên liệu OCC giá thấp đủ dùng hết Q3/2026, giúp tối ưu giá vốn. Tăng trưởng lợi nhuận đến từ việc duy trì sản lượng tiêu thụ cao trong bối cảnh xuất khẩu và sản xuất trong nước phục hồi.
Cân bằng cung cầu ngành: Nguồn cung dư thừa trong nước giảm bớt do các cơ sở nhỏ thu hẹp quy mô, kết hợp với đợt bảo trì nhà máy tại Trung Quốc (tháng 8-10) giúp giá bán đầu ra duy trì ổn định.
Kỳ vọng đột phá từ Giao Long 3 (2027): Dự án có tổng vốn đầu tư 2.250 tỷ đồng với công suất 390.000 tấn/năm (gấp đôi công suất hiện tại). Việc bổ sung dòng sản phẩm kraftliner có biên lợi nhuận cao sẽ là động lực tăng trưởng cốt lõi cho DHC từ năm 2028 trở đi.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


