





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Phần được bán đi là phần đã an toàn
Mô hình khởi tạo để phân phối, viết tắt theo tiếng Anh là OTD, có tiểu sử dài hơn nhiều so với cách người ta thường giới thiệu về nó. Nó từng là phương thức chủ đạo của tín dụng nhà ở tại Mỹ những năm trước khủng hoảng 2008, và có hẳn một dòng nghiên cứu mang đúng cái tên ấy.
Cái tên đã có tiểu sử, và dòng nghiên cứu về nó chỉ vào một chỗ
Một công trình thường được dẫn lại về chủ đề này là bài của Amiyatosh Purnanandam trên Review of Financial Studies năm 2011. Kết luận của bài không mấy dễ chịu. Những ngân hàng tham gia sâu vào mô hình khởi tạo để phân phối trong giai đoạn trước khủng hoảng đã khởi tạo ra các khoản vay chất lượng kém hơn hẳn, và phần chênh lệch ấy không giải thích được bằng chất lượng người vay, vị trí bất động sản hay chi phí vốn của chính ngân hàng.
Cơ chế mà tác giả chỉ ra không nằm ở khâu phân phối, nó nằm ở khâu thẩm định. Một tổ chức biết trước mình sẽ không giữ khoản vay thì có ít động lực hơn để đầu tư công sức cho việc sàng lọc khách hàng, và hiệu ứng này rõ nét hơn ở những ngân hàng đang bị ràng buộc về vốn. Vấn đề của mô hình vì thế nằm ở động cơ chứ không nằm ở kỹ thuật, và nó phát sinh ngay tại thời điểm cấp tín dụng chứ không phải lúc chuyển nhượng.
Phiên bản đang được giới thiệu tại Việt Nam ý thức rất rõ về phê phán này. Ba trụ cột được nêu gồm chọn dự án khả thi về tài chính với dòng tiền ổn định, cấu trúc khoản vay để hợp vốn hoặc phân phối, và quản trị bằng hạn mức theo dự án, theo đối tác, theo ngành. Đó là một quy trình nghiêm túc. Câu hỏi còn lại là khi quy trình và động cơ không cùng chiều thì bên nào thắng thế, và câu hỏi ấy chỉ có lời đáp vào đúng lúc thị trường khó khăn.
Chặng ở giữa được tài trợ bằng gì
Phần mô tả kỹ thuật cho biết thời gian nắm giữ mục tiêu thường dưới 5 năm. Tín dụng bắc cầu kéo dài khoảng 2 tới 3 năm, với nguồn từ tiền gửi, vốn bán buôn và nguồn ngoại tệ. Sau khi dự án vận hành, ngân hàng dự kiến hợp vốn hoặc tái cấp vốn bằng phát hành trái phiếu. Trình tự này được trình bày như một chuỗi liền mạch, và nó liền mạch thật, nếu đọc theo chiều thời gian.
Nhưng nếu xếp cùng trình tự ấy theo mức độ rủi ro thì thứ tự hiện ra rất khác. Khoảng 2 tới 3 năm được tài trợ bằng tiền gửi rơi đúng vào giai đoạn thi công, tức giai đoạn mang rủi ro hoàn thành, rủi ro vượt dự toán và chưa có một đồng doanh thu nào. Phần đem đi phân phối lại rơi vào giai đoạn sau, khi công trình đã vận hành và dòng tiền đã hình thành.
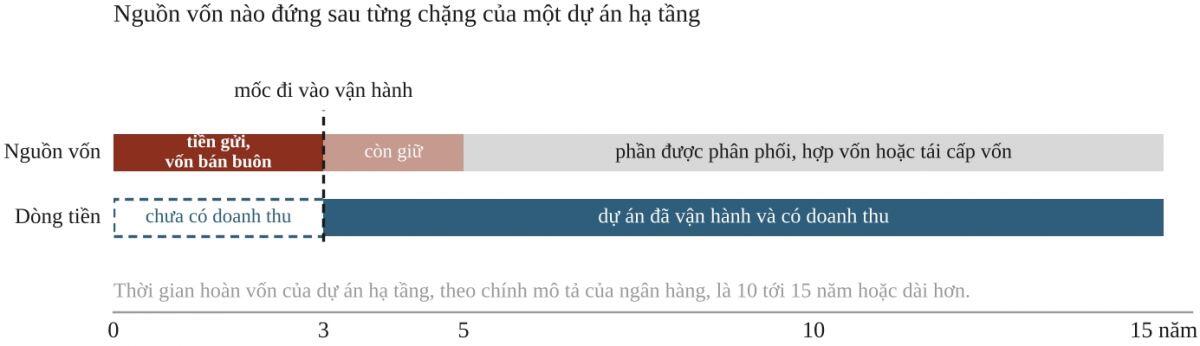
Hình 1. Nguồn vốn và trạng thái dòng tiền theo từng chặng của một dự án hạ tầng, dựng theo chính mô tả mô hình của ngân hàng. Nguồn: mô tả mô hình khởi tạo để phân phối tại buổi gặp nhà đầu tư ngày 21/10/2026 theo báo cáo của Vietcap, và phát biểu tại hội nghị nhà đầu tư ngày 19/9/2026.
Trật tự rủi ro vì thế bị đảo ngược so với thông lệ. Khoản tín dụng cho một dự án đã có doanh thu đều đặn chính là loại tài sản mà định chế huy động bằng tiền gửi được dựng lên để nắm giữ, còn rủi ro hoàn thành của một công trình dở dang là phần việc của vốn chủ sở hữu. Mô hình như đang mô tả giữ vế thứ hai và bán vế thứ nhất.
Chuyển hóa kỳ hạn, tức lấy nguồn ngắn tài trợ cho tài sản dài, vốn là chức năng cốt lõi của ngân hàng và tự nó không có gì bất thường. Điều đáng cân nhắc là tài sản đang ở trạng thái nào trong lúc khoảng cách kỳ hạn được bắc qua. Một công trình đã vận hành thì nhiều bên có thể tái cấp vốn, vì ai cũng nhìn được dòng tiền của nó. Một công trình mới xong phần móng chỉ có thể chuyển giao cho người sẵn lòng nhận rủi ro hoàn thành, và số người như vậy luôn ít hơn nhiều.
Đó cũng là lý do rủi ro thực sự của mô hình không nằm ở trạng thái đã phân phối xong, mà nằm ở quãng chờ giữa lúc khởi tạo và lúc đặt được khoản vay ra ngoài. Năm 2007, đúng quãng chờ ấy kẹt lại trên bảng cân đối của những ngân hàng hoàn toàn có ý định phân phối, chỉ là kênh phân phối khép lại trước khi họ kịp bán hết phần đang giữ.
Phân phối cho ai, và trên thị trường nào
Mọi lối ra đều cần tới một người mua, và đây chính là khâu khó nhất của cả cấu trúc. Việt Nam chưa có khuôn khổ chứng khoán hóa cho nợ dự án, chưa có thị trường trái phiếu hạ tầng đủ sâu, chưa có quỹ nợ hạ tầng ở quy mô đáng kể. Câu trả lời của ngân hàng là vốn quốc tế, với hạn mức dài hạn 200 triệu euro từ Ngân hàng Đầu tư châu Âu, khoản vay hợp vốn 1 tỷ USD trong quý III/2026, cùng mong muốn hợp tác với Ngân hàng Thế giới và IFC.
Đó là những đối tác có thật và không nên xem nhẹ, nhưng một tập hợp đối tác chưa phải một thị trường. Đối tác có quyền từ chối, còn thị trường thì luôn có người mua ở một mức giá nào đó, và khác biệt ấy chỉ lộ ra đúng vào lúc bên bán cần bán nhất. Chính ngân hàng cũng thừa nhận rằng không một nguồn vốn hay một tổ chức nào gánh vác được hết, ở tổng thể cũng như ở từng dự án. Nhận định ấy chính xác, và nó đúng cho cả chặng đầu tiên chứ không riêng chặng sau.
Ở đây có thể mượn một lối tư duy đã thành kinh điển. Modigliani và Miller, trong công trình năm 1958, chỉ ra rằng trong những điều kiện nhất định thì cơ cấu vốn không làm thay đổi giá trị của một tài sản, và giá trị của kết luận ấy nằm ở chỗ nó buộc người ta đi tìm nguồn gốc của lợi ích ở nơi khác. Chuyển một khoản vay từ bảng cân đối này sang bảng cân đối khác không làm dòng tiền dự án tốt lên, cũng không làm rủi ro hoàn thành nhỏ đi. Nếu giao dịch vẫn sinh lợi thì phần lợi ấy chỉ có thể đến từ cách tính toán về mặt quy định, từ phí dịch vụ, hoặc từ một bên mua định giá rủi ro khác với bên bán. Hai nguồn đầu chính đáng và có giới hạn, nguồn thứ ba là chủ đề của dòng nghiên cứu năm 2011.
Kiến trúc pháp lý đã trả lời câu hỏi này từ trước
Điểm sau cùng mới là điểm căn bản, và nó không phải chuyện kỹ thuật. Việt Nam chọn mô hình ngân hàng đa năng hạn chế. Luật Các tổ chức tín dụng năm 2024, tại Điều 111, buộc ngân hàng thương mại phải thành lập hoặc mua lại công ty con, công ty liên kết khi bảo lãnh phát hành chứng khoán, môi giới chứng khoán, quản lý quỹ và kinh doanh bảo hiểm. Bức tường ấy không dựng lên vì lý do hành chính, mà để tiền gửi của dân cư không đứng trực tiếp phía sau những hoạt động mà người gửi tiền chưa từng định giá rủi ro.
Khác biệt với ngân hàng đầu tư nằm ở nguồn vốn chứ không nằm ở kỹ năng. Nguồn huy động của một ngân hàng đầu tư là vốn bán buôn và vốn chuyên nghiệp, bản thân nó đã định giá mức độ mạo hiểm cao hơn của các thương vụ đầu ra. Một khoản tiền gửi tiết kiệm thì không như vậy. Đổi lại, người gửi tiền nhận một mức lãi suất và một hạn mức bảo hiểm tiền gửi, vừa được nâng từ 125 triệu đồng lên 350 triệu đồng cho mỗi người tại mỗi tổ chức, hiệu lực từ ngày 13/7/2026.
Bản thân con số ấy cho thấy chính sách hướng tới đối tượng nào. Hạn mức cũ tương đương khoảng một lần GDP bình quân đầu người, tức là được tính cho người gửi tiền phổ thông chứ không phải nhà đầu tư có danh mục phân tán. Ở một nền kinh tế mà tiền gửi ngân hàng vẫn là kênh tích lũy chính của phần lớn hộ gia đình, bảo vệ kênh ấy không phải sự dè dặt về nghiệp vụ. Đó là một nhận định về cơ cấu tiết kiệm của dân cư, và nhận định ấy đã được đưa vào luật.
Vì vậy, không phải các ngân hàng khác chậm nhìn ra mô hình này. Mô hình nằm sẵn trong giáo trình. Họ chỉ đang chọn khác về phạm vi mà tiền gửi được phép đi tới, và đó đúng là lựa chọn mà kiến trúc pháp lý đã ghi sẵn từ trước. Thứ đang được giới thiệu như một phát kiến, xét cho cùng, là một khẩu vị rủi ro. Khẩu vị thì không có đúng sai tự thân, nó chỉ phù hợp hoặc không phù hợp với tính chất của nguồn vốn đứng sau.
Mọi việc ở đây đều nằm trong khuôn khổ pháp luật hiện hành, và cấu trúc được dùng là cấp tín dụng chứ không phải góp vốn. Điều đang bàn vì thế không phải tính hợp pháp, mà là bản chất kinh tế của việc đặt rủi ro giai đoạn trước hoàn thành lên nguồn vốn huy động từ dân cư.
Tự do trong một giới hạn rủi ro biết trước
Tự do sáng tạo trong tài chính là điều tốt, và một hệ thống không có ai thử cái mới sẽ tụt lại. Nhưng sáng tạo tốt hơn hẳn nếu nó diễn ra bên trong một giới hạn rủi ro được xác định từ trước, và được vạch ra bởi một bên không hưởng lợi từ việc nới giới hạn ấy.
Phần còn lại là câu hỏi về quyền được biết. Trong chuỗi này có một bên không tự chọn tham gia, đó là người gửi tiền, và họ có quyền biết mình đang đứng sau rủi ro gì để định giá chi phí cơ hội của khoản tiền mình gửi, rồi tự quyết định có tham gia hay không. Các bản công bố đã nêu đủ tên dự án, tên đối tác, thời gian nắm giữ và ba trụ cột quản trị rủi ro. Chỉ có điều bên bỏ tiền cho ba năm đầu tiên lại không nằm trong số những người đọc một bản trình bày dành cho nhà đầu tư.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


