





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nợ xấu ngân hàng quý 3 tăng, áp lực chất lượng tài sản dồn về cuối năm
Sự suy giảm dòng tiền của doanh nghiệp cùng thanh khoản trầm lắng trên thị trường bất động sản đang đẩy tỷ lệ nợ xấu/dư nợ toàn ngành ngân hàng đến cuối quý 3/2026 lên 2.12%, tạo áp lực lớn lên chi phí dự phòng rủi ro trong quý 4.
Nợ xấu tăng cao
Dữ liệu từ VietstockFinance cho thấy, tính đến 30/9/2026, tổng dư nợ cho vay khách hàng của 29 ngân hàng đã công bố BCTC quý 3 là 16.1 triệu tỷ đồng, tăng 12.55% so với đầu năm. Ngoại trừ Eximbank (-17.6%) và Saigonbank (-1%), các ngân hàng còn lại đều tăng. Trong đó, NCB (NVB, +54.5%) tăng mạnh nhất, kế đến là HDBank (HDB, +31.8%), VPBank (VPB, +28.4%), LPBank (LPB, +22.9%) và MB (MBB, +18.8%).
Tổng nợ xấu tính đến cuối quý 3 của 29 ngân hàng ở mức 341,894 tỷ đồng, tăng 26.76% so với đầu năm. Thêm vào đó, tỷ trọng nợ xấu/dư nợ cho vay tại thời điểm cuối quý 3 tăng lên mức 2.12% so với mức 1.88% hồi đầu năm.
Mặc dù vậy, có 5 ngân hàng ghi nhận nợ xấu giảm vào cuối quý 3/2026 (đầu năm có 8 ngân hàng) với mức giảm bình quân 15.6%. Các ngân hàng cải thiện chất lượng nợ vay gồm: Eximbank (-24.7%), Nam A Bank (NAB, -17.4%), Vietbank (VBB, -12.8%), NCB (-12.7%) và BaoVietBank (-10.3%).
Xét về cơ cấu nhóm nợ xấu, nợ dưới tiêu chuẩn (nhóm 3) tăng gần 122%, nợ nghi ngờ (nhóm 4) tăng gần 43%, trong khi nợ có khả năng mất vốn (nhóm 5) lại giảm 3.38%
Dù vậy, nợ nhóm 5 lại chiếm tỷ trọng gần 49% tổng nợ xấu, nợ nhóm 3 chiếm gần 30%, nhóm 4 chỉ chiếm hơn 21%.
Một số ngân hàng ghi nhận chất lượng nợ cải thiện rõ rệt và cải thiện ở hầu hết nhóm nợ như Eximbank, Nam A Bank, BaoVietBank.
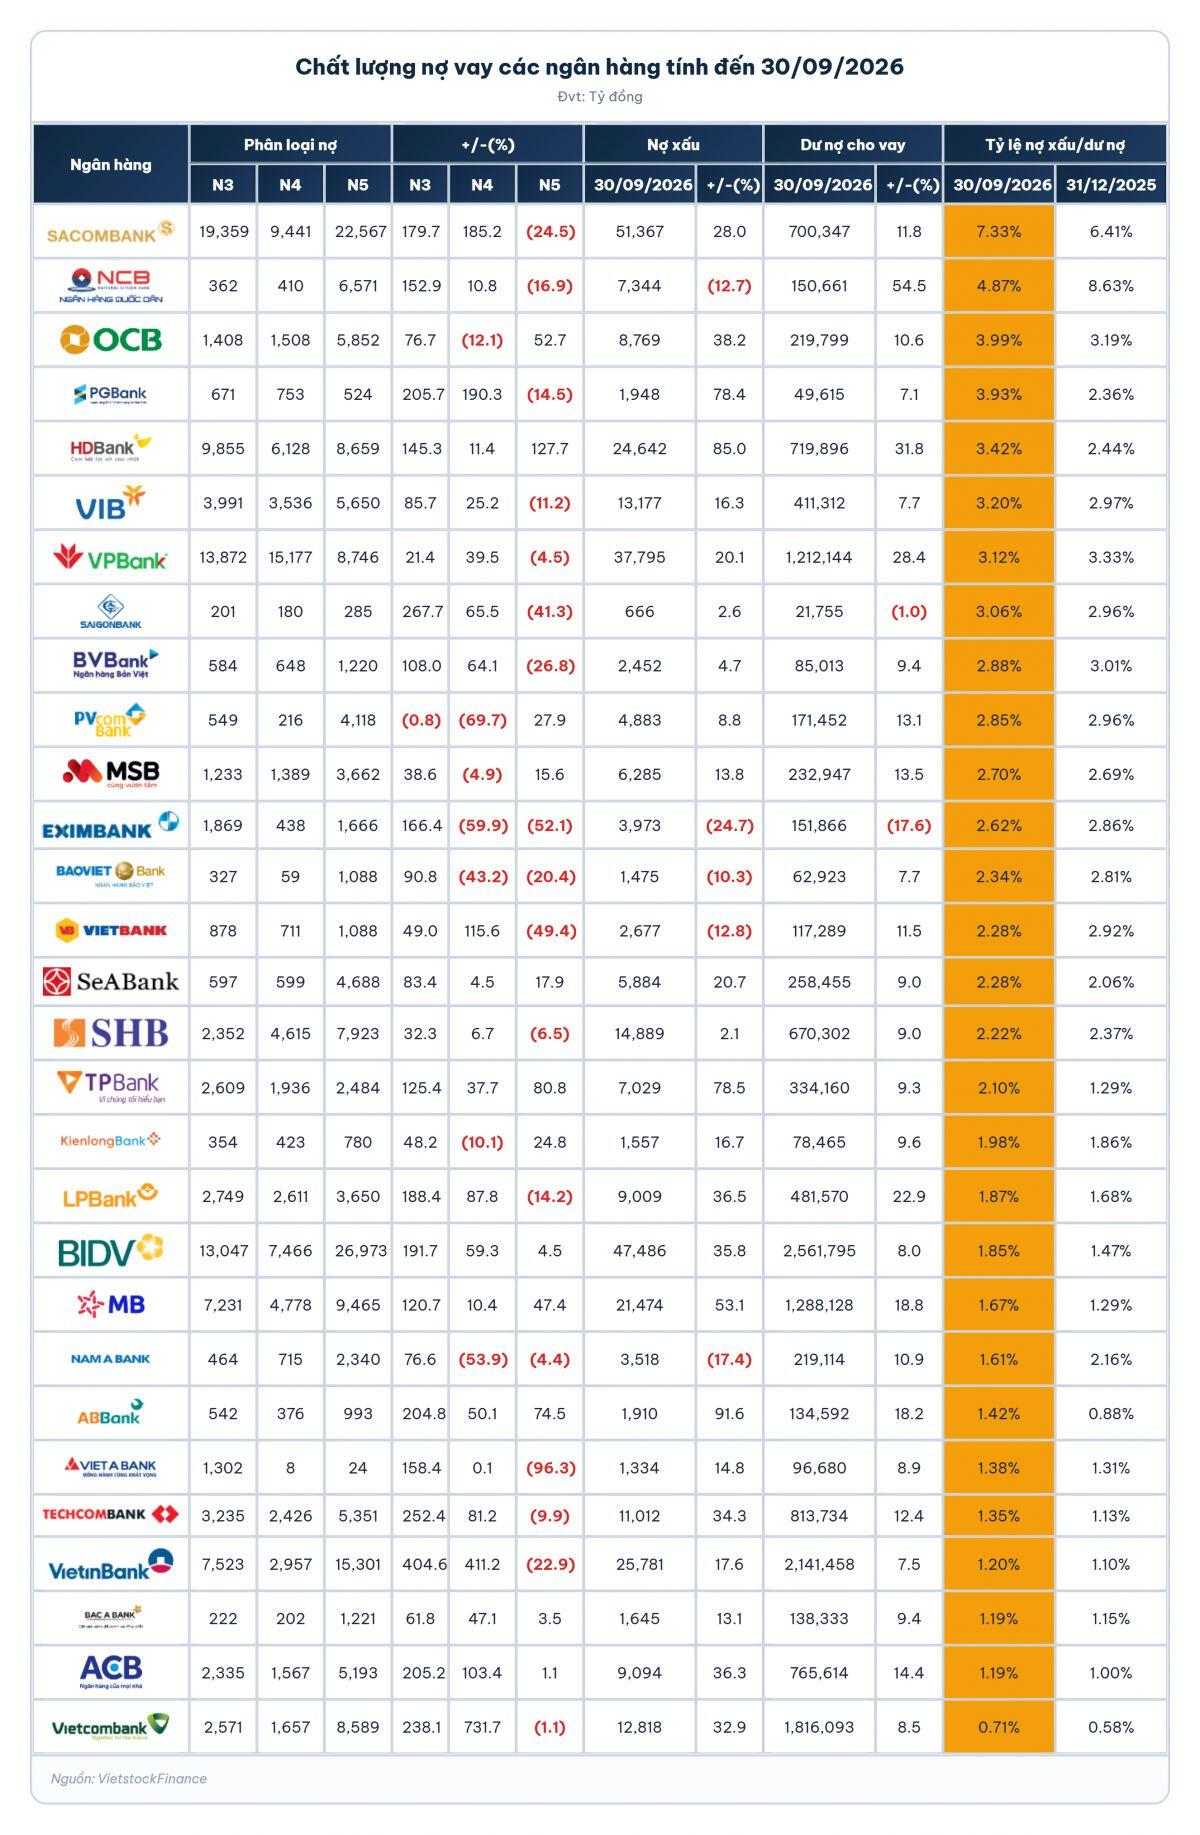
Tính đến 30/09/2026, có 20/29 ngân hàng tăng tỷ lệ nợ xấu/dư nợ vay so với đầu năm. Thời điểm cuối quý 1 có 19 ngân hàng và cuối quý 2 chỉ có 12 ngân hàng. Thêm vào đó, số ngân hàng có tỷ lệ nợ xấu vượt ngưỡng 3% lại tăng lên 8 ngân hàng, trong khi ở cuối quý 2 chỉ có 6 ngân hàng, so với 9 ngân hàng vào thời điểm đầu năm.
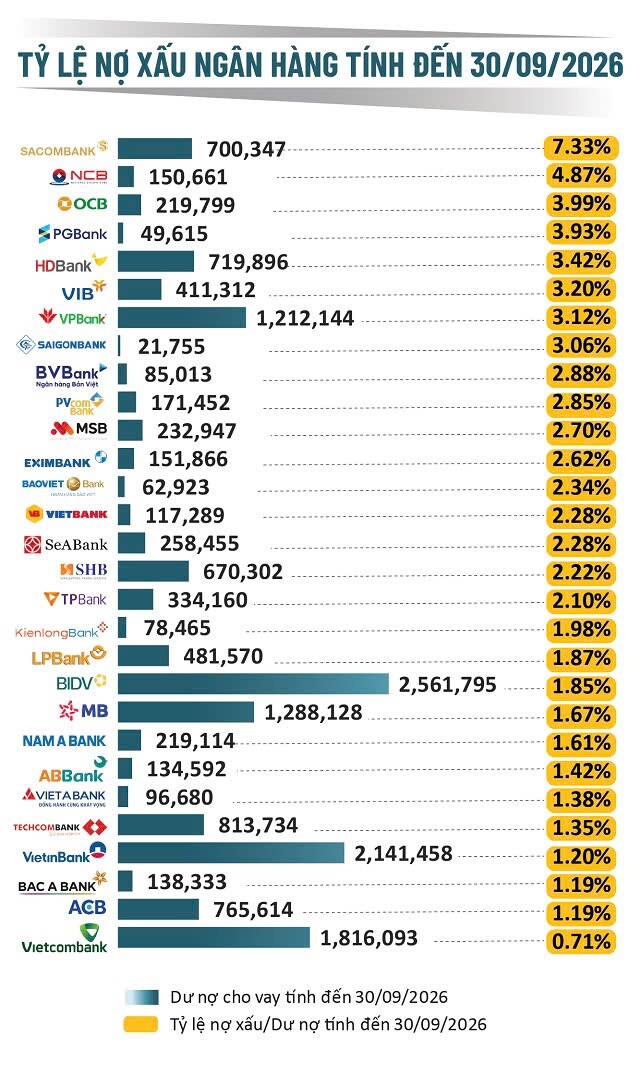
Nguồn: VietstockFinance
Vì sao nợ xấu tăng?
Ông Võ Văn Hoàng - Giám đốc quản lý rủi ro, Ngân hàng ACB - chia sẻ tại hội nghị nhà đầu tư quý 3 về nguyên nhân gia tăng nợ xấu trong quý 3/2026, áp lực tập trung chủ yếu ở một số phân khúc khách hàng chịu tác động trực tiếp từ biến động thị trường. Trong mảng doanh nghiệp, nợ xấu phát sinh phần lớn ở phân khúc SME thuộc các ngành xây dựng, bất động sản, vật liệu xây dựng và các lĩnh vực phụ thuộc lớn vào dòng tiền. Trong mảng khách hàng cá nhân, nợ tăng ở nhóm vay đầu tư bất động sản và một phần nhỏ vay sản xuất kinh doanh. Sự gia tăng này xuất phát từ 3 nguyên nhân chính: Sự suy giảm khả năng tài chính và dòng tiền của khách hàng do tác động vĩ mô; các sự kiện bất thường liên quan đến tranh chấp pháp lý, thương mại; và tác động từ cơ chế phân loại nợ liên đới theo dữ liệu CIC cũng như những vướng mắc pháp lý, thi hành án và thanh khoản thị trường làm kéo dài thời gian xử lý tài sản bảo đảm.
Tại hội nghị nhà đầu tư, bà Lê Hoàng Khánh An - Giám đốc Tài chính VPBank - cho rằng, tỷ lệ nợ xấu được kiểm soát ổn định quanh mức 2%. Tuy nhiên, nợ nhóm 2 tăng lên 2.85%, tạo áp lực lên chi phí dự phòng rủi ro trong quý 4. Hoạt động thu hồi nợ đã xử lý rủi ro gặp thách thức do thanh khoản thị trường bất động sản trầm lắng. Kết quả thu hồi nợ trong 9 tháng chỉ tăng 8% so với cùng kỳ năm 2025 và chưa đạt kế hoạch đề ra.
Ông Đàm Thế Thái - Phó Tổng Giám đốc HDBank - đánh giá, tỷ lệ nợ xấu hợp nhất đạt 2.55% (riêng lẻ 2.45%), tăng so với đầu năm, do ảnh hưởng vĩ mô khiến dòng tiền của một số hộ kinh doanh, khách hàng cá nhân và doanh nghiệp gặp khó khăn. Nợ xấu mang tính phân tán, không tập trung đột biến ở bất kỳ ngành nghề hay khách hàng lớn nào. Ngân hàng có bộ đệm an toàn rất tốt với trên 85% dư nợ được bảo đảm bằng bất động sản (chủ yếu là đất ở), tỷ lệ tài sản đảm bảo trên dư nợ đạt 1.9 lần. Ban điều hành cam kết quyết liệt thu hồi nợ để đưa tỷ lệ nợ xấu hợp nhất về dưới 2%.
Khó khăn của doanh nghiệp tích lũy thành áp lực tín dụng
Ông Nguyễn Quang Huy - CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi - cho rằng, nợ xấu tăng nhanh hơn dư nợ cho thấy chất lượng tài sản cần được theo dõi sát. Tuy nhiên, số liệu 9 tháng chưa đủ chứng minh riêng quý 3 phát sinh đột biến; mức tăng cao tại từng ngân hàng cũng cần xem xét nền đầu kỳ và quy mô tuyệt đối.
Một bộ phận doanh nghiệp có thể chưa phục hồi đầy đủ nguồn lực sau dịch COVID-19, tiếp tục chịu thiệt hại do bão lũ, biến động đơn hàng và chi phí. Các cú sốc nối tiếp khiến dự phòng tài chính suy giảm, khả năng chống chịu dần thu hẹp.
Bất định chính sách thương mại và thuế quan của Mỹ đối với nhiều đối tác có thể tác động qua xuất khẩu, đầu tư và chuỗi cung ứng. Căng thẳng Trung Đông làm gia tăng rủi ro năng lượng, vận tải, bảo hiểm và tỷ giá. Mức ảnh hưởng khác nhau theo thị trường, ngành nghề và năng lực quản trị.
Với doanh nghiệp sử dụng đòn bẩy cao, lãi suất tăng trong giai đoạn trước có thể tạo thêm áp lực trả nợ. Một số dự án bất động sản gặp khó khăn về pháp lý, tiêu thụ hoặc tiến độ thu tiền có thể chậm thanh toán cho nhà thầu, nhà cung cấp, kéo dài chu kỳ thu hồi vốn.
Đây là cơ chế lan truyền rủi ro cần lưu ý. Một doanh nghiệp có đơn hàng và tài sản vẫn có thể thiếu tiền đúng thời điểm trả nợ. Vì vậy, đánh giá tín dụng cần phân biệt khó khăn thanh khoản tạm thời với suy giảm khả năng thanh toán mang tính cơ cấu.
Dự báo cho cuối năm, ông Huy cho rằng, triển vọng phụ thuộc dòng tiền kinh doanh, xử lý vướng mắc dự án và thu hồi công nợ. Tỷ lệ nợ xấu giảm nhờ dư nợ tăng cần được phân biệt với cải thiện thực chất từ khách hàng trả nợ.
NCS.Ths. Nguyễn Thái Bình - Giảng viên, Học viện Công nghệ Bưu chính Viễn thông (PTIT) - đánh giá, việc tốc độ tăng trưởng nợ xấu tăng nhanh hơn tín dụng cho thấy chất lượng tài sản đang chịu áp lực. Nguyên nhân có thể do dòng tiền của một bộ phận doanh nghiệp và cá nhân chưa phục hồi tương ứng với nghĩa vụ trả nợ, đặc biệt tại các lĩnh vực có mức độ sử dụng đòn bẩy cao và phụ thuộc vào thanh khoản thị trường. Thêm vào đó, các chỉ số cho thấy áp lực chất lượng tài sản không chỉ nằm ở các khoản nợ đã chuyển thành nợ xấu mà hiện hữu trong cả nhóm khoản vay có nguy cơ suy giảm chất lượng.
Theo ông Bình, áp lực nợ xấu trong quý 4 vẫn cần được theo dõi chặt chẽ do rủi ro tín dụng thường có độ trễ so với chu kỳ kinh tế. Tuy nhiên, mức độ ảnh hưởng sẽ phân hóa giữa các ngân hàng, tùy thuộc vào cơ cấu danh mục cho vay, mức độ tập trung vào lĩnh vực rủi ro và năng lực thu hồi nợ. Đặc biệt, cần theo dõi nợ nhóm 2 và tỷ lệ bao phủ nợ xấu thay vì chỉ nhìn vào tỷ lệ nợ xấu hiện tại.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


