





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nhà đất chưa thoát cơn "ác mộng" lãi vay
Dù nhiều ngân hàng bắt đầu điều chỉnh giảm lãi suất, thị trường bất động sản vẫn chưa thể thoát khỏi áp lực thanh khoản. Tại Hà Nội, giá căn hộ sơ cấp giảm 9% chỉ sau một quý, trong khi lượng giao dịch lao dốc tới 66% so với cùng kỳ, phản ánh sức mua suy yếu rõ rệt
Lãi suất vay mua nhà thả nổi vẫn phổ biến ở mức 13–16%/năm, khiến người mua sử dụng đòn bẩy tài chính gặp khó. Giới phân tích cho rằng việc giảm lãi suất đơn thuần chưa đủ tạo ra bước ngoặt nếu giá nhà, pháp lý và khả năng chi trả chưa được cải thiện.
Sau chỉ đạo điều hành trong tháng 10, nhiều ngân hàng đã giảm lãi suất huy động khoảng 0,5 điểm phần trăm tại một số kỳ hạn. Một số gói vay mua nhà cũng được điều chỉnh giảm 1–1,5 điểm phần trăm so với tháng 9.
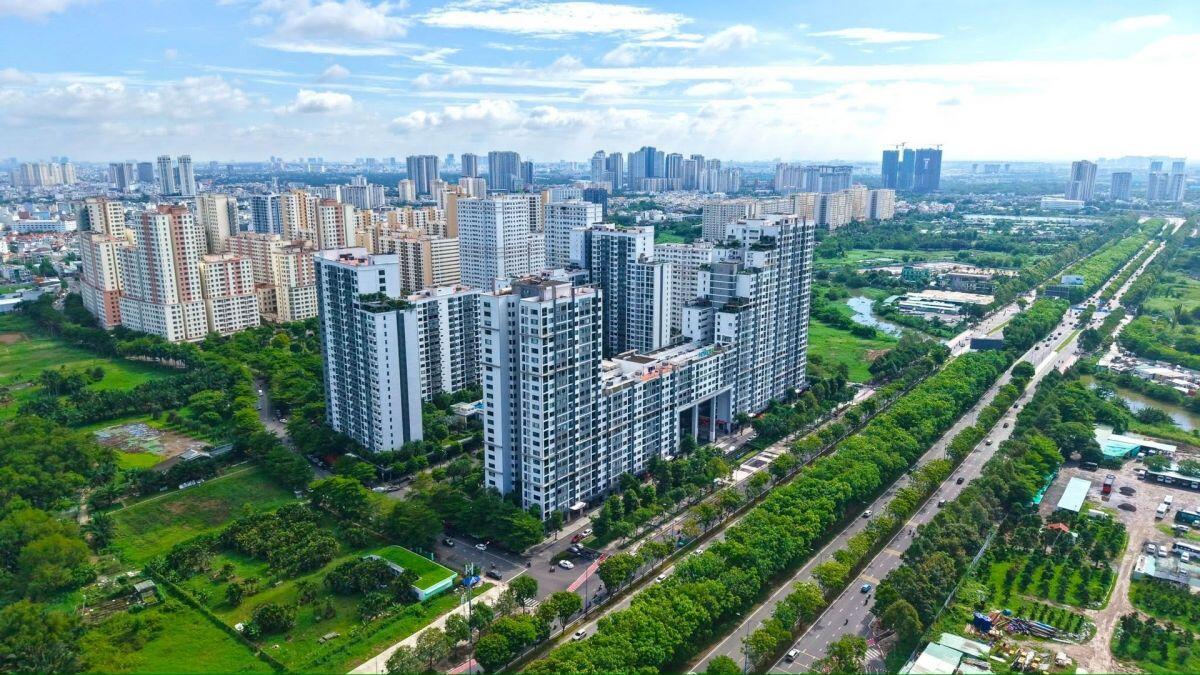
Tuy nhiên, mức giảm chủ yếu áp dụng cho khoản vay mới hoặc nhóm khách hàng đáp ứng điều kiện nhất định, chưa tạo ra thay đổi đáng kể đối với các khoản vay hiện hữu.
Theo khảo sát thị trường, lãi suất vay mua nhà ưu đãi phổ biến ở mức 9,8–11,5%/năm trong 12 tháng đầu. Sau thời gian ưu đãi, lãi suất thả nổi có thể tăng lên 13–16%/năm.
Đáng chú ý, lãi suất thả nổi tại Vietcombank dao động 10,5–12%/năm, BIDV khoảng 10,5–11%, trong khi một số gói vay tại VPBank lên tới 15%.
Với khoản vay 2 tỷ đồng, lãi suất tăng từ 10% lên 15% đồng nghĩa chi phí lãi vay tăng thêm 100 triệu đồng mỗi năm, tương đương hơn 8,3 triệu đồng mỗi tháng nếu dư nợ không đổi.
Áp lực này khiến nhiều gia đình phải điều chỉnh kế hoạch tài chính, thậm chí bán bớt tài sản để giảm gánh nặng nợ vay.
Chung cư Hà Nội giảm giá, giao dịch lao dốc 66%
Sức ép lãi suất đang phản ánh rõ vào thị trường nhà ở.
Theo số liệu quý III/2026, giá căn hộ sơ cấp trung bình tại Hà Nội đạt khoảng 86 triệu đồng/m2, giảm 9% so với quý trước và 6% so với cùng kỳ.
Riêng khu vực nội đô, giá sơ cấp trung bình đạt 102 triệu đồng/m2, giảm 6% theo quý.
Đáng chú ý, toàn thị trường chỉ tiêu thụ hơn 3.900 căn hộ trong quý III, giảm 33% so với quý trước và tới 66% so với cùng kỳ năm ngoái.
Đây là mức hấp thụ thấp nhất kể từ quý I/2024.
Diễn biến này cho thấy giá bán điều chỉnh chưa đủ kích thích nhu cầu, đặc biệt khi thu nhập người mua không theo kịp chi phí sở hữu nhà.
Doanh nghiệp địa ốc trước áp lực dòng tiền
Thanh khoản suy yếu có thể ảnh hưởng trực tiếp đến tiến độ bán hàng và ghi nhận doanh thu của các doanh nghiệp bất động sản niêm yết như VHM, NLG, KDH hay DXG.
Những doanh nghiệp có dư nợ lớn, hàng tồn kho cao hoặc phụ thuộc dòng tiền từ khách hàng có thể chịu áp lực chi phí tài chính và tiến độ triển khai dự án.
Ngược lại, doanh nghiệp sở hữu quỹ đất pháp lý hoàn chỉnh, cơ cấu nợ hợp lý và sản phẩm phục vụ nhu cầu ở thực có khả năng chống chịu tốt hơn.
Theo dự báo, nguồn cung căn hộ Hà Nội cả năm 2026 có thể đạt 30.000–32.000 căn, tương đương 83–88% mức năm 2025.
Để duy trì sức mua, nhiều chủ đầu tư có thể tiếp tục triển khai chính sách hỗ trợ lãi suất và giãn tiến độ thanh toán. Tuy nhiên, các biện pháp này chỉ giúp giảm áp lực ban đầu, trong khi nghĩa vụ trả nợ dài hạn vẫn phụ thuộc vào thu nhập thực tế của người mua.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


