





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngân hàng nào sẽ "toả sáng" trong năm 2026?
Trong bối cảnh phân hóa của toàn ngành, một số ngân hàng nổi bật được Mirae Asset Việt Nam đánh giá tích cực trong năm 2026 nhờ nền tảng ổn định và chiến lược quản trị rủi ro thận trọng.
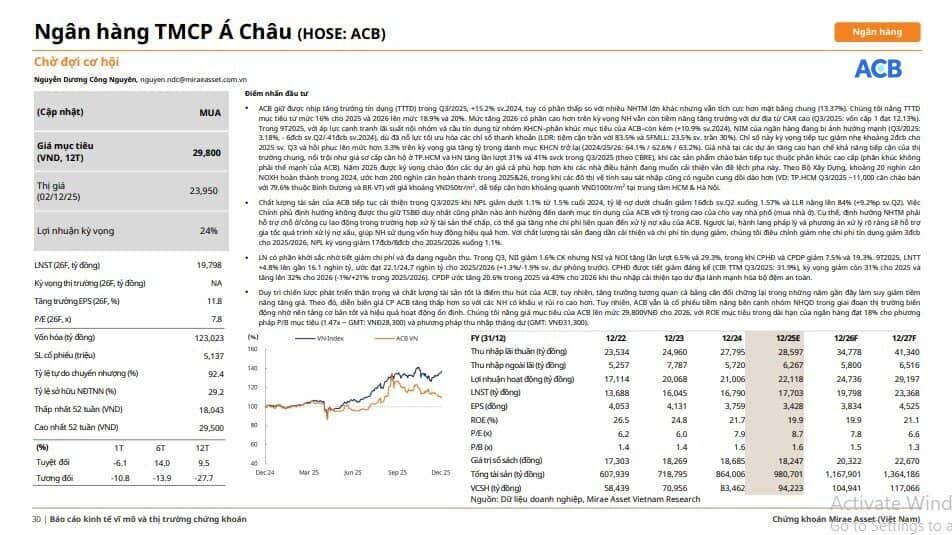
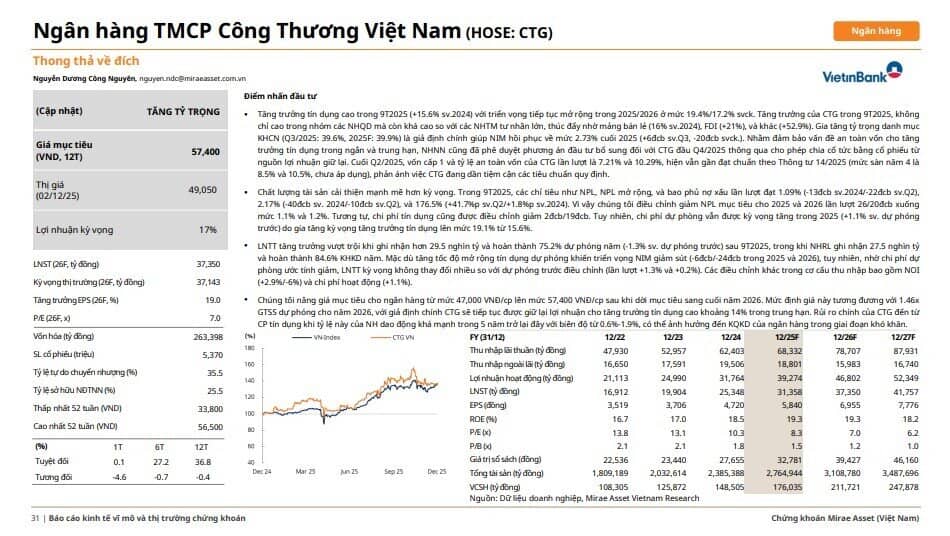
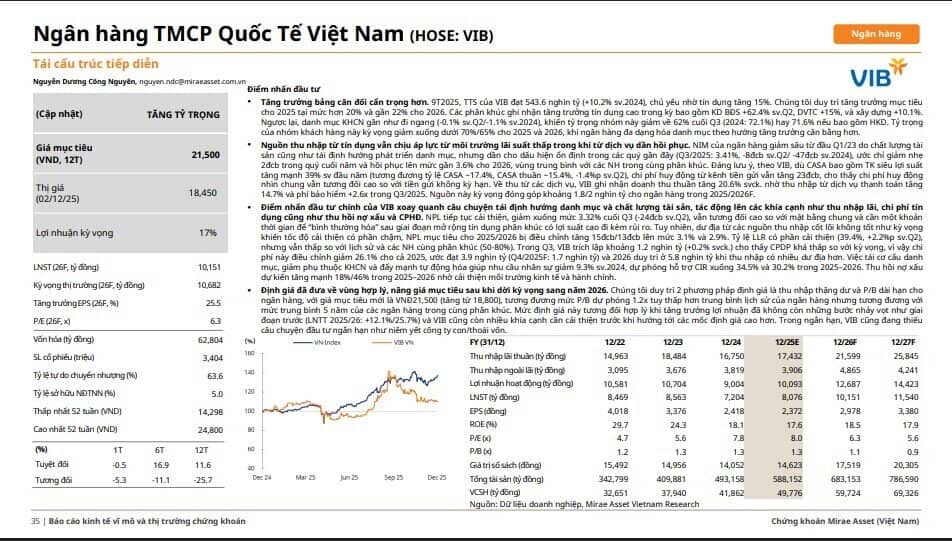
Trong đó, ACB là trường hợp tiêu biểu khi duy trì tăng trưởng tín dụng ổn định ở mức 15,2% trong quý 3/2025 và được nâng dự báo tăng trưởng tín dụng lên 18,9% cho 2025 và 20% cho 2026 nhờ dư địa vốn chủ sở hữu mạnh với vốn cấp 1 đạt 12,13% trong quý 3/2025. Mặc dù chịu áp lực NIM suy giảm mạnh trong 2025, ACB vẫn được kỳ vọng phục hồi biên lãi nhờ tăng tỷ trọng cho vay khách hàng cá nhân - phân khúc cốt lõi của ngân hàng.
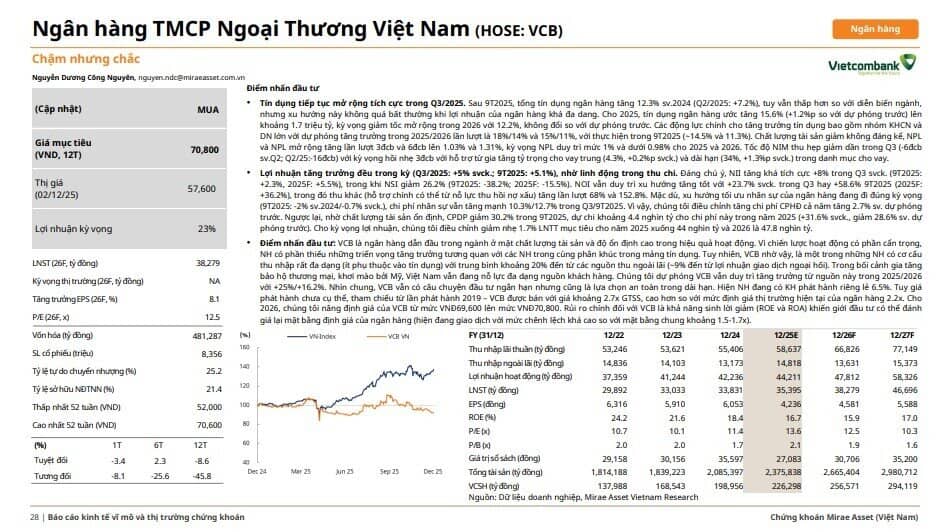
Vietcombank tiếp tục duy trì vai trò là ngân hàng có chất lượng tài sản tốt nhất hệ thống với rủi ro thấp, nguồn vốn dồi dào nhờ lượng tiền gửi không kỳ hạn lớn, cùng khả năng tận dụng dòng tiền từ các cơ quan nhà nước và doanh nghiệp quốc doanh. Đây là yếu tố giúp Vietcombank luôn nằm trong nhóm minh bạch và an toàn nhất ngành, phù hợp với nhà đầu tư ưa chuộng sự ổn định.
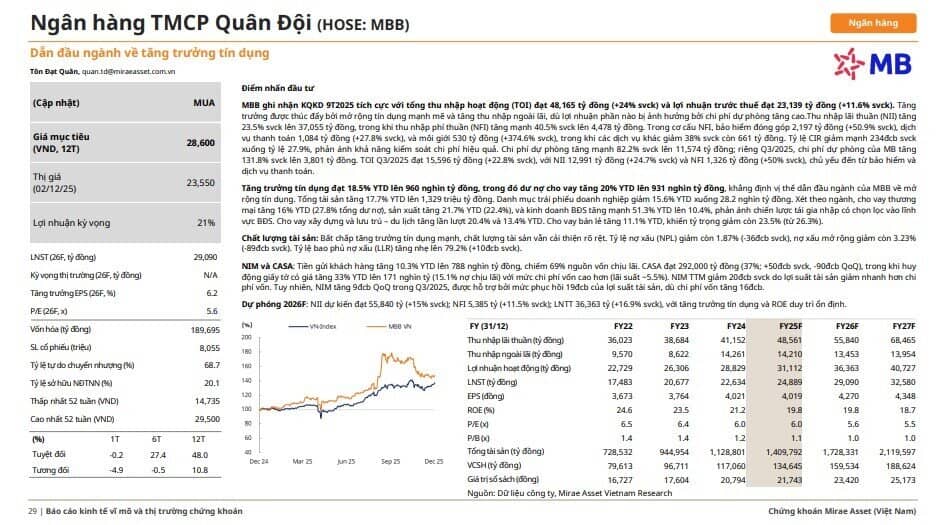
MB (MBB) - một ngân hàng tư nhân quy mô lớn, được đánh giá cao nhờ khả năng tăng trưởng tín dụng vượt trung bình ngành, hiệu quả hoạt động tốt và vị thế nổi bật trong mảng bancassurance, tạo nguồn thu ngoài lãi bền vững.
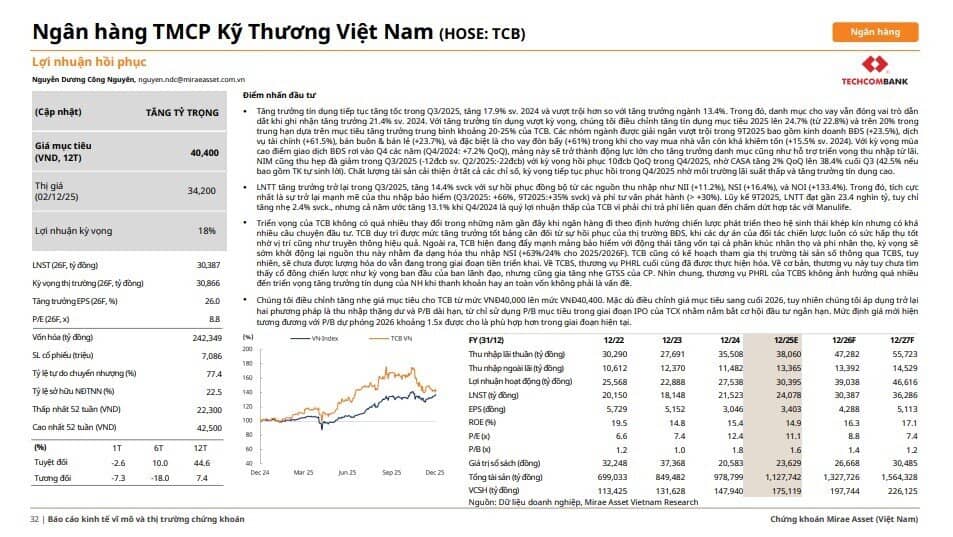
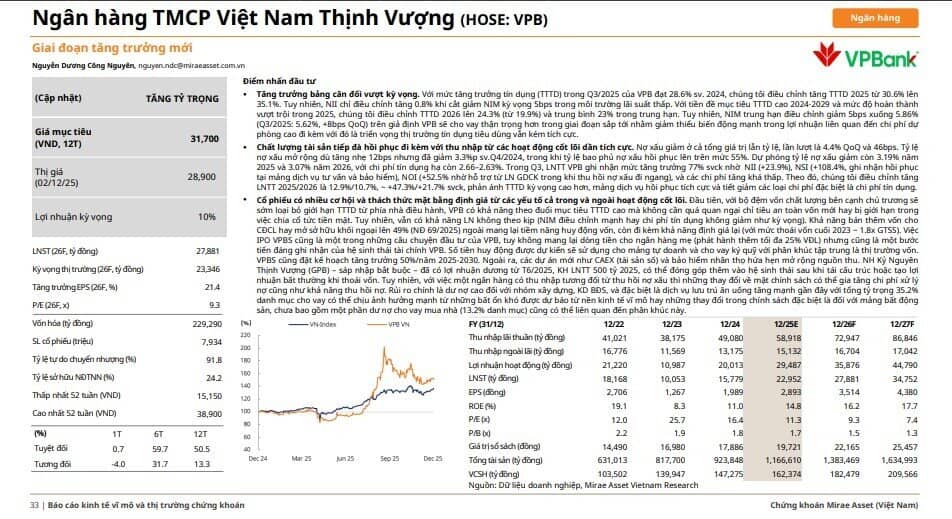
Ngược lại, một số ngân hàng dù có tiềm năng tăng trưởng cao nhưng rủi ro vẫn ở mức đáng cân nhắc. VPBank (VPB) là trường hợp nổi bật khi duy trì tăng trưởng cao ở nhiều chỉ tiêu nhưng đối mặt với áp lực giảm biên lãi ròng và rủi ro tập trung tín dụng. Techcombank (TCB) cũng có tăng trưởng tín dụng mạnh nhưng tỷ lệ nợ xấu mở rộng tăng và bộ đệm dự phòng mỏng tạo áp lực lên lợi nhuận tương lai.
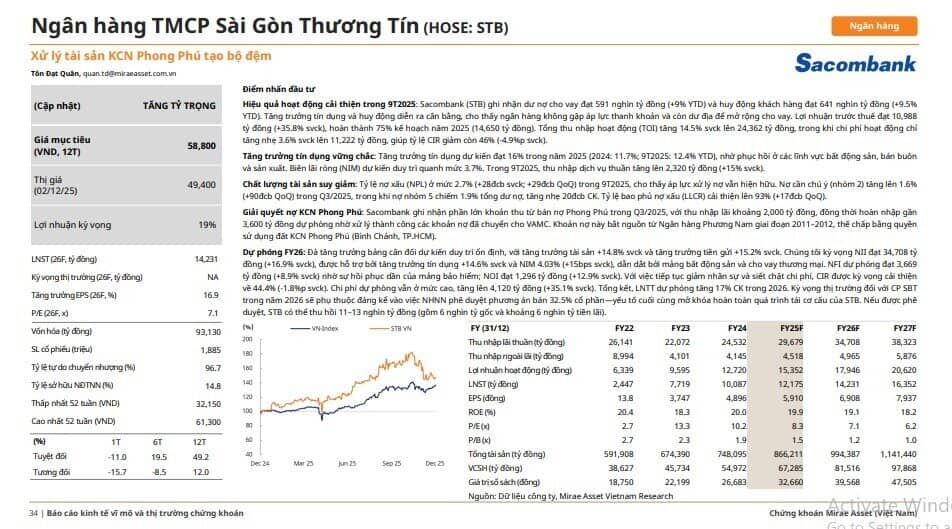
Sacombank (STB) dù có triển vọng từ thương vụ bán 32,5% cổ phần, nhưng tiến độ phê duyệt chưa rõ ràng và chất lượng tài sản vẫn còn là điểm cần lưu ý.
Những ngân hàng này có câu chuyện tăng trưởng nhưng cần thời gian để giải quyết yếu tố rủi ro nội tại trước khi có thể cải thiện định giá.
Toàn cảnh ngành ngân hàng Việt Nam trong giai đoạn 2025-2026 vì vậy mang tính thận trọng nhưng vẫn có nhiều điểm sáng. Triển vọng lợi nhuận phục hồi, NIM ổn định, tín dụng tăng đều và định giá đã trở về mức hấp dẫn hơn. Tuy nhiên, bài toán rủi ro bất động sản, chi phí vốn và thanh khoản vẫn là những yếu tố quan trọng quyết định tốc độ phục hồi của từng ngân hàng.
Trong bối cảnh đó, nhóm ngân hàng có nền tảng vững vàng, chất lượng tài sản cao và chiến lược tăng trưởng thận trọng nhiều khả năng sẽ dẫn dắt sự cải thiện của toàn ngành trong năm 2026 và tiếp tục là lựa chọn hấp dẫn đối với nhà đầu tư trung - dài hạn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


