





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nâng hạng rồi, khối ngoại vẫn “xả” không thương tiếc
Thị trường chứng khoán Việt Nam đã chính thức bước vào nhóm mới nổi thứ cấp, nhưng dòng vốn ngoại lại diễn biến trái ngược kỳ vọng. Chỉ trong 10 tháng, nhà đầu tư nước ngoài bán ròng gần 122.000 tỷ đồng, đẩy tỷ lệ sở hữu ngoại xuống mức thấp nhất gần 8 năm.
Nghịch lý xuất hiện khi vốn hóa thị trường vượt 10,3 triệu tỷ đồng và hàng tỷ USD vốn quốc tế được kỳ vọng đổ vào Việt Nam. Điều gì đang khiến các quỹ ngoại tiếp tục đứng ngoài cuộc chơi?
Theo dữ liệu giao dịch trên HoSE, khối ngoại bán ròng 121.905 tỷ đồng trong 10 tháng đầu năm 2026, tương đương khoảng 4,7 tỷ USD.
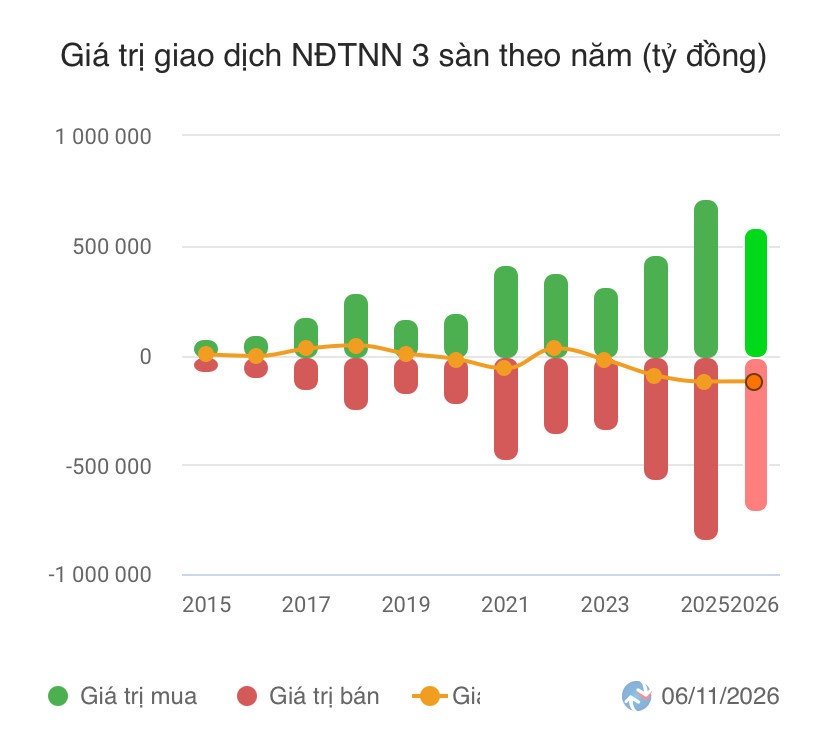
Riêng tháng 10, giá trị bán ròng đạt 24.024 tỷ đồng, tương đương 932 triệu USD, cao nhất kể từ đầu năm. Tỷ lệ sở hữu nước ngoài trên HoSE giảm còn khoảng 13%, mức thấp nhất gần 8 năm.
Đáng chú ý, từ đầu năm 2025 đến hết tháng 10/2026, tổng giá trị bán ròng của khối ngoại đã lên tới khoảng 240.000 tỷ đồng.
Diễn biến này xảy ra ngay sau khi Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026.
Nguyên nhân không chỉ đến từ yếu tố nội tại mà còn liên quan đến xu hướng phân bổ vốn toàn cầu. Lãi suất quốc tế duy trì ở mức cao, đồng USD mạnh và áp lực tỷ giá khiến các quỹ thận trọng với tài sản tại thị trường mới nổi.
Bên cạnh đó, quá trình tái cơ cấu danh mục giữa các quỹ cận biên và quỹ mới nổi cũng tạo ra sự lệch pha dòng tiền.
Hàng tỷ USD chờ giải ngân
Dù dòng vốn ngoại liên tục rút đi, triển vọng trung hạn của chứng khoán Việt Nam vẫn được đánh giá tích cực.
Các ước tính cho thấy nâng hạng có thể giúp thị trường thu hút 3–5 tỷ USD vốn đầu tư danh mục trong những năm đầu, với tiềm năng đạt 25 tỷ USD vào năm 2030 nếu cải cách được duy trì.
Một kịch bản khác dự báo dòng vốn liên quan đến hoạt động cơ cấu chỉ số có thể lên tới 6 tỷ USD.
Tuy nhiên, dòng tiền sẽ được phân bổ theo lộ trình, với tỷ trọng 10% trong tháng 9/2026, tiếp tục tăng 20% vào tháng 3/2027 và hai đợt 35% vào tháng 6 và tháng 9/2027.
Đối với doanh nghiệp niêm yết, nhóm vốn hóa lớn như VCB, BID, HPG, FPT và VHM có thể hưởng lợi từ việc mở rộng khả năng tiếp cận nhà đầu tư tổ chức quốc tế, tùy điều kiện đáp ứng của từng cổ phiếu.
Trong khi đó, các công ty chứng khoán như SSI, HCM và VCI có cơ hội mở rộng hoạt động môi giới tổ chức, lưu ký và dịch vụ dành cho khách hàng nước ngoài nếu thanh khoản cải thiện.
Dẫu vậy, giới hạn sở hữu nước ngoài, tỷ lệ cổ phiếu tự do chuyển nhượng thấp và yêu cầu minh bạch thông tin vẫn là những rào cản đáng kể.
Việc triển khai cơ chế đối tác bù trừ trung tâm dự kiến trong năm 2027 được kỳ vọng cải thiện khả năng tiếp cận thị trường.
Nâng hạng đã mở cánh cửa vốn quốc tế, nhưng khả năng giữ chân dòng tiền vẫn phụ thuộc vào chất lượng doanh nghiệp và tiến độ cải cách thực tế.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


