





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Một loạt cổ phiếu được “bật đèn xanh” trước phiên 7/9, có mã còn dư địa tăng 24%
Nhiều công ty chứng khoán vừa đưa ra những đánh giá đáng chú ý đối với các cổ phiếu BMP, REE, CTR, HDB và HDG trước phiên giao dịch ngày 7/9. Trong đó, BMP được khuyến nghị tích cực nhờ nền tảng tài chính vững chắc và định giá hấp dẫn, trong khi REE, HDB và HDG cũng được đánh giá có dư địa tăng trưởng.
BMP được kỳ vọng tăng gần 17%
Theo Chứng khoán Bảo Việt (BVSC), BMP là một trong những cổ phiếu được đánh giá tích cực nhờ khả năng sinh lời cao, vị thế dẫn đầu ngành và đặc biệt là tính phòng thủ của doanh nghiệp.
BVSC xác định giá mục tiêu đối với BMP ở mức 167.000 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 16,8% so với mức đóng cửa ngày 4/9/2026.
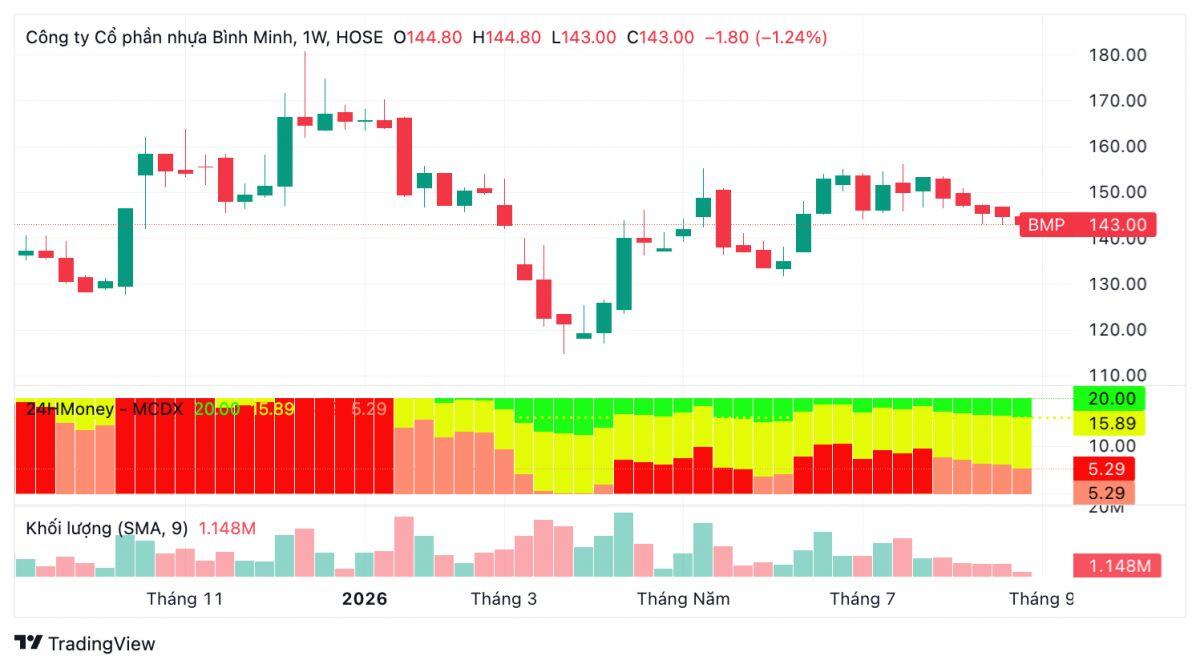
Điểm đáng chú ý là BMP đang được giao dịch với mức định giá thấp hơn trung bình lịch sử. Theo BVSC, P/E forward năm 2026 và 2027 của doanh nghiệp lần lượt ở mức 9,1 lần và 9 lần, thấp hơn khoảng 12-13% so với mức P/E trung bình 10,3 lần trong hai năm gần đây.
Bên cạnh định giá, BMP còn được đánh giá cao nhờ nền tảng tài chính vững mạnh, dòng tiền hoạt động ổn định và chính sách cổ tức tiền mặt hấp dẫn được duy trì trong nhiều năm. Trên cơ sở đó, BVSC khuyến nghị OUTPERFORM đối với cổ phiếu này.
REE được nâng khuyến nghị, CTR vẫn ở trạng thái trung lập
Chứng khoán SSI cho biết đã nâng khuyến nghị đối với REE từ trung lập lên khả quan, sau khi giá cổ phiếu đã giảm đáng kể so với thời điểm báo cáo cập nhật trước đó.
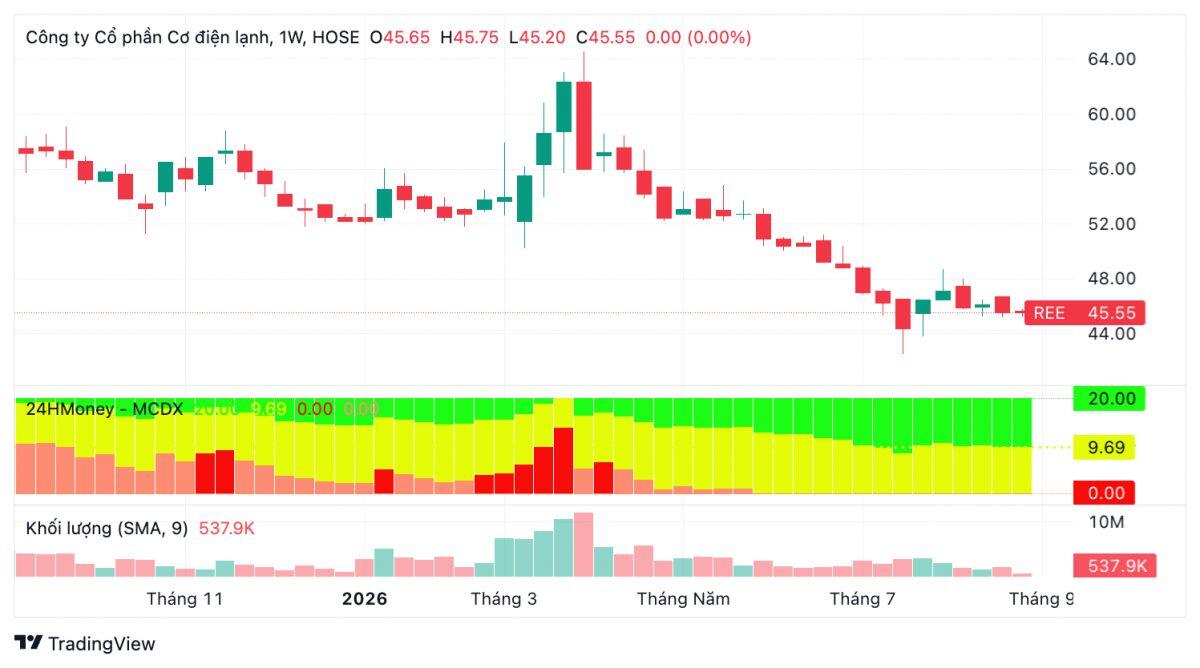
SSI đưa ra giá mục tiêu 12 tháng cho REE là 56.200 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 24%. Mức giá mục tiêu này thấp hơn con số 61.200 đồng trước đó, chủ yếu do SSI chuyển cơ sở định giá sang giữa năm 2027.
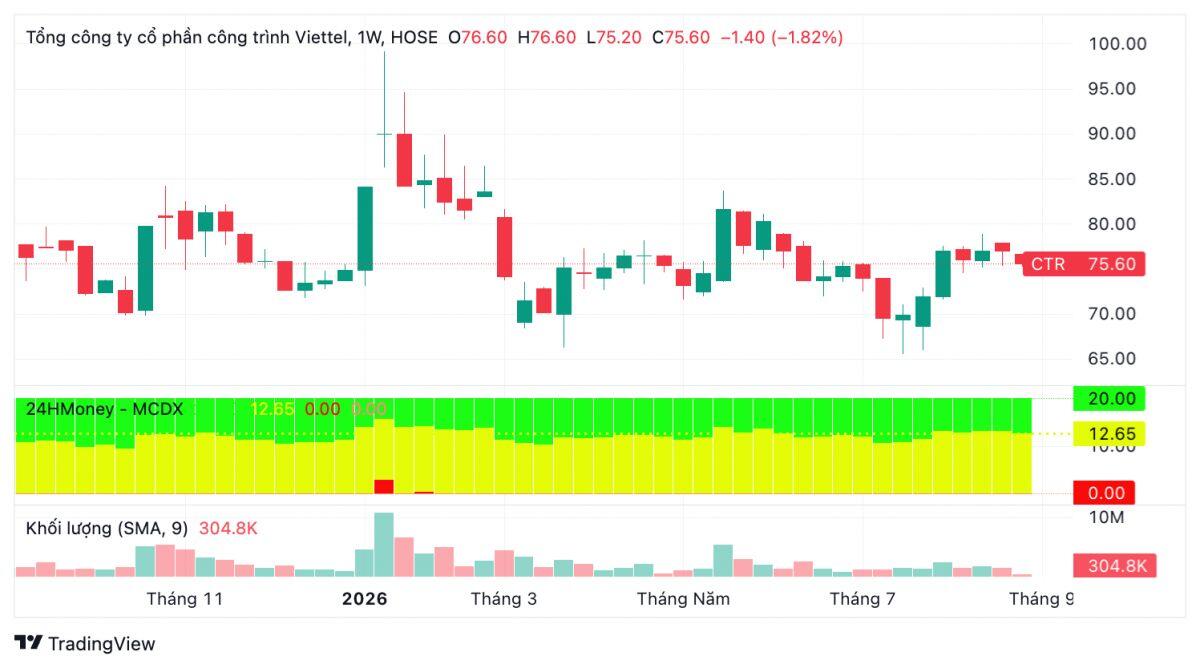
Trong khi đó, SSI tiếp tục duy trì quan điểm trung lập đối với CTR và giữ nguyên giá mục tiêu 12 tháng ở mức 85.700 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng khoảng 11%. Theo SSI, triển vọng lợi nhuận năm 2026 của doanh nghiệp nhìn chung chưa có nhiều thay đổi.
HDB được nâng giá mục tiêu lên 33.000 đồng/cổ phiếu
Chứng khoán SHS đưa ra khuyến nghị tăng tỷ trọng đối với HDB, đồng thời nâng giá mục tiêu lên 33.000 đồng/cổ phiếu sau khi ngân hàng ghi nhận kết quả lợi nhuận tích cực.
Trong quý II/2026, HDB đạt 7.095 tỷ đồng lợi nhuận trước thuế, tăng 51% so với cùng kỳ và tăng 16% so với quý I. Lũy kế 6 tháng đầu năm, lợi nhuận trước thuế đạt 13.202 tỷ đồng, tăng 31% và hoàn thành 44% kế hoạch năm.
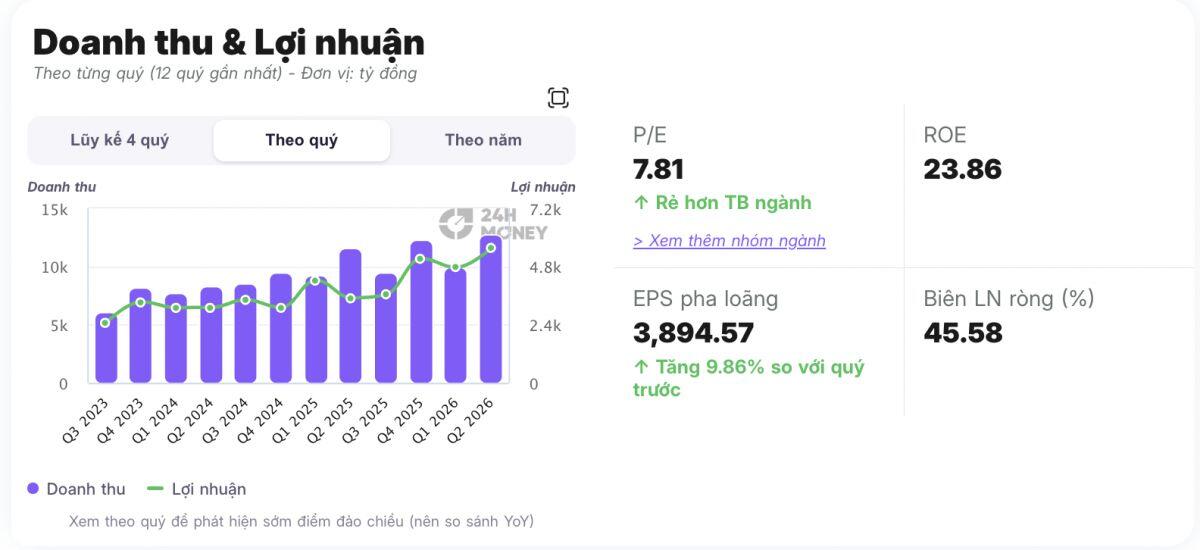
Động lực tăng trưởng đến từ khoản thu nhập khác liên quan đến việc tăng tỷ lệ sở hữu tại công ty con HD Saison, cùng với việc kiểm soát chi phí hoạt động và giảm chi phí tín dụng.
Dù vậy, thu nhập lãi vẫn chịu áp lực do biên lãi ròng (NIM) thu hẹp. Tuy nhiên, SHS cho rằng NIM có thể tiếp tục cải thiện trong nửa cuối năm khi HDB tăng tỷ lệ LDR và chuyển dịch danh mục tín dụng sang các khoản vay có lợi suất cao hơn.
Một yếu tố cần theo dõi là chất lượng tài sản. Tỷ lệ nợ xấu của HDB tiếp tục tăng, trong khi nợ nhóm 2 cũng tăng khá mạnh trong quý II. Tỷ lệ bao phủ nợ xấu hiện ở mức 50%, thấp hơn mặt bằng chung của ngành.
SHS dự báo lợi nhuận trước thuế năm 2026 của HDB có thể đạt 28.371 tỷ đồng, tăng 33% so với năm trước. Tại mức giá đóng cửa ngày 28/8, cổ phiếu đang giao dịch với P/B 1,62 lần, cao hơn mức trung bình ngành ngân hàng nhưng thấp hơn mức trung bình lịch sử của chính HDB.
Đáng chú ý, HDB mới đây được FTSE Russell thêm vào danh mục FTSE Global All Cap, qua đó có thể hưởng lợi từ dòng vốn ngoại khi quá trình nâng hạng thị trường chứng khoán Việt Nam có hiệu lực.
HDG hưởng lợi từ điều chỉnh pháp lý tại Charm Villas
SHS cũng đưa ra khuyến nghị tăng tỷ trọng đối với HDG với giá mục tiêu 24.700 đồng/cổ phiếu.
Trong 6 tháng đầu năm 2026, HDG ghi nhận doanh thu 1.175 tỷ đồng, giảm nhẹ 1,1% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 301 tỷ đồng, tăng tới 120,5%.
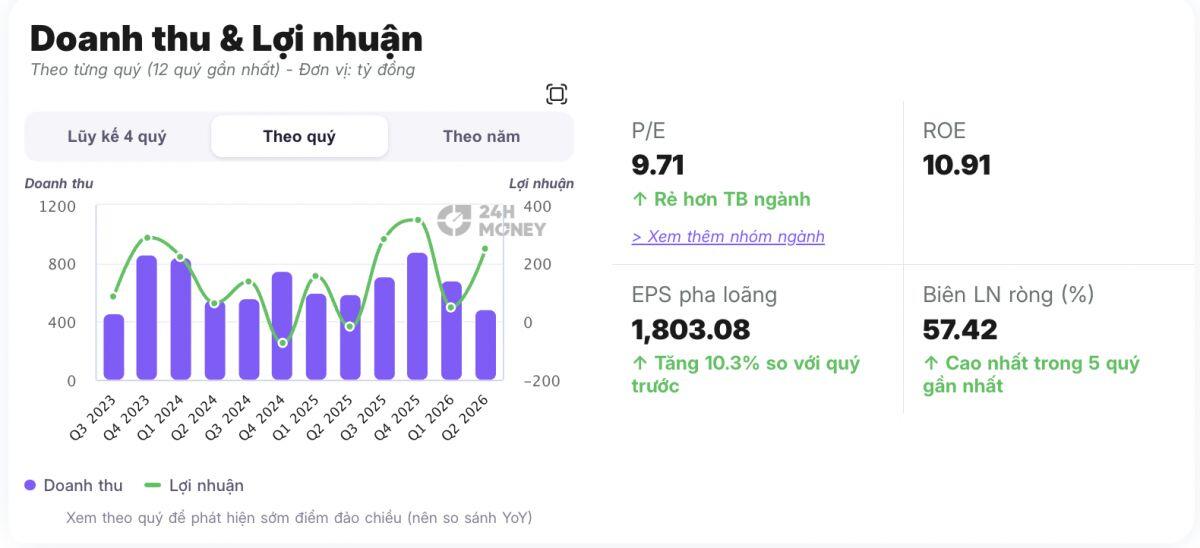
Đáng chú ý, lợi nhuận tăng mạnh so với báo cáo tự lập chủ yếu nhờ khoản điều chỉnh giảm khoảng 185 tỷ đồng giá vốn tại dự án Charm Villas sau khi có cập nhật liên quan đến đơn giá đất và tiền sử dụng đất.
Theo SHS, việc xác định nghĩa vụ tài chính tại Charm Villas không chỉ giúp cải thiện kết quả kế toán mà còn tạo cơ sở để hoàn thiện các thủ tục pháp lý và tiến tới cấp giấy chứng nhận cho từng sản phẩm.
Bên cạnh bất động sản, một số dự án năng lượng của HDG cũng là yếu tố cần theo dõi. Thủy điện La Trọng dự kiến vận hành thương mại trong năm 2026, trong khi các dự án điện gió Phước Hữu và Bình Gia vẫn chưa có tiến độ triển khai rõ ràng.
Đối với các dự án Hồng Phong 4 và Infra 1, những vấn đề liên quan đến giá điện và công nợ vẫn chưa được giải quyết. Một số dự án bất động sản khác như Linh Trung và 62 Phan Đình Giót đã được đưa vào diện thí điểm theo Nghị quyết 171 nhưng chưa có chấp thuận đầu tư.
SHS ước tính giá trị tài sản ròng của HDG vào khoảng 29.100 đồng/cổ phiếu. Trong đó, danh mục điện hiện hữu và bất động sản đầu tư được xem là nền tảng giá trị, còn dự án Charm Villas có thể trở thành yếu tố tạo thêm dư địa nếu tiến trình pháp lý và hoạt động bán hàng tiếp tục cải thiện.
Nhìn chung, nhóm khuyến nghị lần này cho thấy các công ty chứng khoán đang đặt kỳ vọng vào những câu chuyện riêng của từng doanh nghiệp: BMP nổi bật nhờ định giá và cổ tức, REE hưởng lợi sau nhịp điều chỉnh giá, HDB được kỳ vọng duy trì đà tăng trưởng lợi nhuận, trong khi HDG được chú ý bởi những chuyển biến về pháp lý tại dự án Charm Villas.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


