





 Mã liên quan

500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Margin lập kỷ lục, TTCK sẽ đối diện làn sóng giải chấp trên diện rộng?
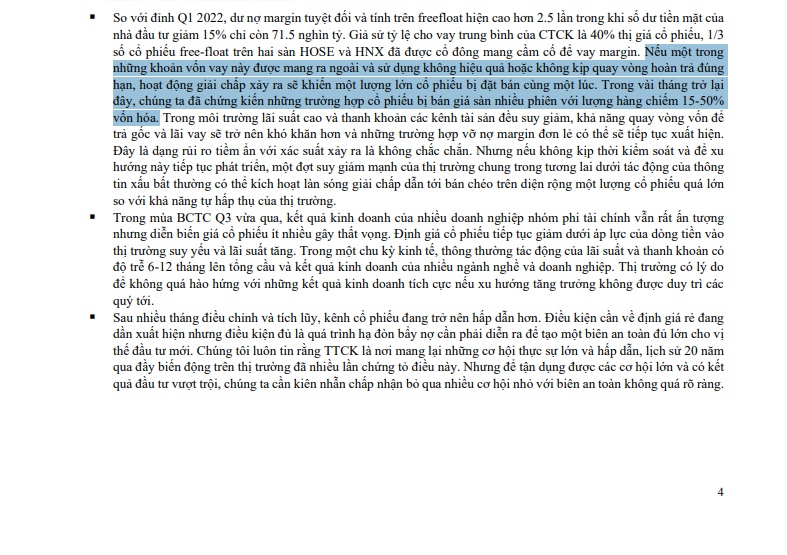
Theo báo cáo của SGI Capital, giả sử tỷ lệ cho vay trung bình của CTCK là 40% thị giá cổ phiếu, 1/3 số cổ phiếu free-float trên hai sàn HOSE và HNX đã được cổ đông mang cầm cố để vay margin. Nếu một trong những khoản vốn vay này được mang ra ngoài và sử dụng không hiệu quả hoặc không kịp quay vòng hoàn trả đúng hạn, hoạt động giải chấp xảy ra sẽ khiến một lượng lớn cổ phiếu bị đặt bán cùng một lúc.
Đối với thị trường Việt Nam, chúng tôi có một số điểm lưu ý:
▪ Dù những những khó khăn thách thức từ môi trường bên ngoài đang tăng lên, Chính phủ và Quốc hội vẫn quyết tâm duy trì tốc độ tăng trưởng GDP trên 10% trong năm 2006 và 2027. Môt loạt các chính sách mới được đưa ra như giảm giá điện, giảm thuế tiêu thụ đặc biệt với xăng dầu để kiềm chế lạm phát, SBV hạ lãi suất huy động và cho vay, đồng thời mở Swap FX 6 tháng và mua lại USD spot để tăng thanh khoản VND, đều hướng tới hỗ trợ thực hiện mục tiêu chung này. Trong bối cảnh lạm phát tăng và lãi suất liên tục tăng một năm qua bắt đầu gây nên những khó khăn cho hoạt động kinh tế chung, các quyết sách này rất đúng hướng và kịp thời giúp giảm bớt chi phí sinh hoạt và sản xuất kinh doanh.
▪ Một điểm sáng đáng chú ý khác là thành công trong điều hành tỷ giá năm nay, đây là thành tố rất quan trọng trong việc giữ ổn định kinh tế vĩ mô và tạo dư địa hỗ trợ tăng trưởng. Trong bối cảnh USD lên giá và FED tăng lãi suất, VND trở thành một trong những đồng tiền ổn định nhất năm qua đã góp phần duy trì niềm tin cho người dân và nhà đầu tư, giảm bớt áp lực từ các cú sốc bên ngoài. Công cụ Swap và mua lại USD spot được thực hiện ở quy mô nào sẽ phụ thuộc vào inflow ngoại tệ thời gian tới, còn số dư ngoại tệ trong hệ thống hiện tại là không nhiều. Nhìn về 2027, dư địa vay vốn quốc tế của hệ thống Ngân hàng và phát hành trái phiếu Chính phủ bằng USD vẫn còn đủ lớn để cung cấp một phần thanh khoản cho hệ thống, phục vụ mục tiêu tăng trưởng nhanh. Tuy vậy, nguồn tiền ngoại tệ vay với lãi suất không rẻ này được phân bổ hiệu quả như thế nào sẽ quyết định khả năng tạo tiền, cải thiện thanh khoản và đảm bảo trả khả năng nợ trong tương lai.
▪ Hệ thống ngân hàng Việt Nam gặp phải hai vấn đề lớn gần đây là tăng trưởng huy động chậm hơn cho vay và kỳ hạn huy động ngắn đang phải đáp ứng nhu cầu vay trung và dài hạn. Mức lãi suất cao gần đây đang giúp thu hẹp khoảng cách giữa huy động và cho vay khi nhu cầu vay đã suy giảm ở một số phân khúc liên quan tới cá nhân vay mua nhà, ô tô trong khi huy động duy trì và thanh khoản được bổ sung bởi nguồn vay ngoại tệ nước ngoài. Sự cải thiện này giúp cho căng thẳng thanh khoản dịu bớt và mặt bằng lãi suất ổn định hơn dù SBV đã liên tục giảm quy mô hỗ trợ thanh khoản ngắn hạn trên kênh OMO. Tuy vậy, vấn đề về chênh lệch kỳ hạn vẫn đang chưa có lời giải khi nhu cầu vốn đầu tư các đại dự án hạ tầng và BĐS vẫn phụ thuộc nhiều vào nguồn vốn ngắn hạn từ hệ thống ngân hàng.
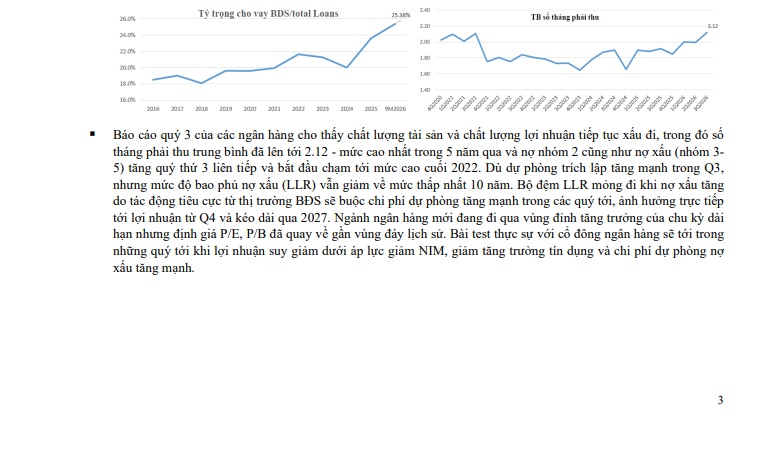
▪ Tính đến hết Q3, tín dụng cho hoạt động đầu tư kinh doanh BĐS (phát triển dự án) vẫn tăng hơn 25%, hơn gấp 2 tốc độ tăng trưởng tín dụng chung, trong khi nhu cầu vay mua nhà (mortgage) gần như đứng yên. Với thực tế giao dịch tiếp tục giảm gần đây, nguồn cung mới gia tăng trong 2027-2028 của rất nhiều dự án sẽ khó được hấp thụ làm cán cân trên thị trường BĐS tiếp tục nghiêng về phía dư cung trong 3 năm tới. Rủi ro về khả năng đọng vốn và hình thành nợ xấu từ thị trường BĐS ở cả phía chủ đầu tư và người mua nhà (giá cao trong 2025-2026) hết ân hạn lãi suất sẽ tăng lên trong thời gian tới. Theo số liệu chính thức, tín dụng cho BĐS đã vượt 25% tổng tín dụng (gần 40% GDP), là động lực chính của tăng trưởng tín dụng và cũng là tài sản đảm bảo quan trọng nhất quyết định giá trị và khả năng thu hồi khoản vay. Sự suy giảm về thanh khoản cũng như giá BĐS nếu kéo dài có thể ảnh hưởng tới khả năng thu hồi nợ, xoay vòng vốn và cung ứng tín dụng của hệ thống ngân hàng nói riêng và ảnh hưởng tốc độ tăng trưởng của cả nền kinh tế nói chung.
▪ Báo cáo quý 3 của các ngân hàng cho thấy chất lượng tài sản và chất lượng lợi nhuận tiếp tục xấu đi, trong đó số tháng phải thu trung bình đã lên tới 2.12 - mức cao nhất trong 5 năm qua và nợ nhóm 2 cũng như nợ xấu (nhóm 3- 5) tăng quý thứ 3 liên tiếp và bắt đầu chạm tới mức cao cuối 2022. Dù dự phòng trích lập tăng mạnh trong Q3, nhưng mức độ bao phủ nợ xấu (LLR) vẫn giảm về mức thấp nhất 10 năm. Bộ đệm LLR mỏng đi khi nợ xấu tăng do tác động tiêu cực từ thị trường BĐS sẽ buộc chi phí dự phòng tăng mạnh trong các quý tới, ảnh hưởng trực tiếp tới lợi nhuận từ Q4 và kéo dài qua 2027. Ngành ngân hàng mới đang đi qua vùng đỉnh tăng trưởng của chu kỳ dài hạn nhưng định giá P/E, P/B đã quay về gần vùng đáy lịch sử. Bài test thực sự với cổ đông ngân hàng sẽ tới trong những quý tới khi lợi nhuận suy giảm dưới áp lực giảm NIM, giảm tăng trưởng tín dụng và chi phí dự phòng nợ xấu tăng mạnh.
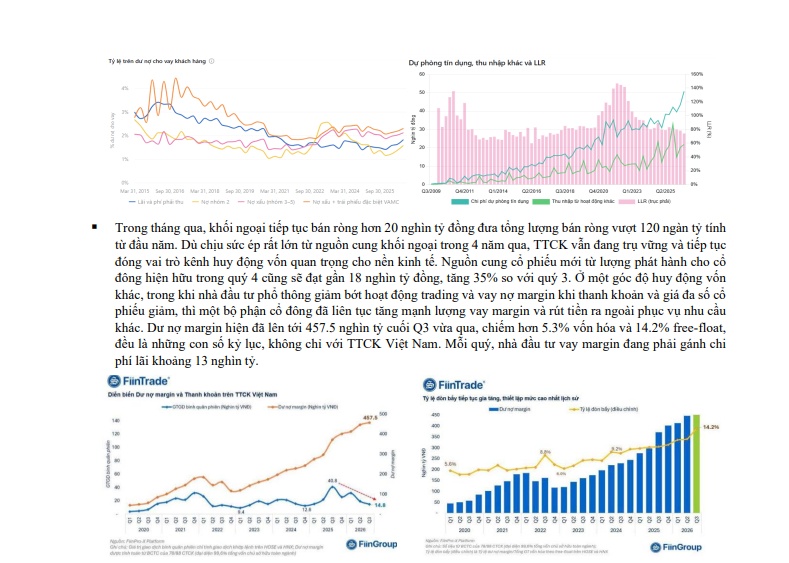
▪ Trong tháng qua, khối ngoại tiếp tục bán ròng hơn 20 nghìn tỷ đồng đưa tổng lượng bán ròng vượt 120 ngàn tỷ tính từ đầu năm. Dù chịu sức ép rất lớn từ nguồn cung khối ngoại trong 4 năm qua, TTCK vẫn đang trụ vững và tiếp tục đóng vai trò kênh huy động vốn quan trọng cho nền kinh tế. Nguồn cung cổ phiếu mới từ lượng phát hành cho cổ đông hiện hữu trong quý 4 cũng sẽ đạt gần 18 nghìn tỷ đồng, tăng 35% so với quý 3. Ở một góc độ huy động vốn khác, trong khi nhà đầu tư phổ thông giảm bớt hoạt động trading và vay nợ margin khi thanh khoản và giá đa số cổ phiếu giảm, thì một bộ phận cổ đông đã liên tục tăng mạnh lượng vay margin và rút tiền ra ngoài phục vụ nhu cầu khác. Dư nợ margin hiện đã lên tới 457.5 nghìn tỷ cuối Q3 vừa qua, chiếm hơn 5.3% vốn hóa và 14.2% free-float, đều là những con số kỷ lục, không chỉ với TTCK Việt Nam. Mỗi quý, nhà đầu tư vay margin đang phải gánh chi phí lãi khoảng 13 nghìn tỷ.
▪ So với đỉnh Q1 2022, dư nợ margin tuyệt đối và tính trên freefloat hiện cao hơn 2.5 lần trong khi số dư tiền mặt của nhà đầu tư giảm 15% chỉ còn 71.5 nghìn tỷ. Giả sử tỷ lệ cho vay trung bình của CTCK là 40% thị giá cổ phiếu, 1/3 số cổ phiếu free-float trên hai sàn HOSE và HNX đã được cổ đông mang cầm cố để vay margin. Nếu một trong những khoản vốn vay này được mang ra ngoài và sử dụng không hiệu quả hoặc không kịp quay vòng hoàn trả đúng hạn, hoạt động giải chấp xảy ra sẽ khiến một lượng lớn cổ phiếu bị đặt bán cùng một lúc. Trong vài tháng trở lại đây, chúng ta đã chứng kiến những trường hợp cổ phiếu bị bán giá sàn nhiều phiên với lượng hàng chiếm 15-50% vốn hóa. Trong môi trường lãi suất cao và thanh khoản các kênh tài sản đều suy giảm, khả năng quay vòng vốn để trả gốc và lãi vay sẽ trở nên khó khăn hơn và những trường hợp vỡ nợ margin đơn lẻ có thể sẽ tiếp tục xuất hiện. Đây là dạng rủi ro tiềm ẩn với xác suất xảy ra là không chắc chắn. Nhưng nếu không kịp thời kiểm soát và để xu hướng này tiếp tục phát triển, một đợt suy giảm mạnh của thị trường chung trong tương lai dưới tác động của thông tin xấu bất thường có thể kích hoạt làn sóng giải chấp dẫn tới bán chéo trên diện rộng một lượng cổ phiếu quá lớn so với khả năng tự hấp thụ của thị trường.
▪ Trong mùa BCTC Q3 vừa qua, kết quả kinh doanh của nhiều doanh nghiệp nhóm phi tài chính vẫn rất ấn tượng nhưng diễn biến giá cổ phiếu ít nhiều gây thất vọng. Định giá cổ phiếu tiếp tục giảm dưới áp lực của dòng tiền vào thị trường suy yếu và lãi suất tăng. Trong một chu kỳ kinh tế, thông thường tác động của lãi suất và thanh khoản có độ trễ 6-12 tháng lên tổng cầu và kết quả kinh doanh của nhiều ngành nghề và doanh nghiệp. Thị trường có lý do để không quá hào hứng với những kết quả kinh doanh tích cực nếu xu hướng tăng trưởng không được duy trì các quý tới.
▪ Sau nhiều tháng điều chỉnh và tích lũy, kênh cổ phiếu đang trở nên hấp dẫn hơn. Điều kiện cần về định giá rẻ đang dần xuất hiện nhưng điều kiện đủ là quá trình hạ đòn bẩy nợ cần phải diễn ra để tạo một biên an toàn đủ lớn cho vị thế đầu tư mới. Chúng tôi luôn tin rằng TTCK là nơi mang lại những cơ hội thực sự lớn và hấp dẫn, lịch sử 20 năm qua đầy biến động trên thị trường đã nhiều lần chứng tỏ điều này. Nhưng để tận dụng được các cơ hội lớn và có kết quả đầu tư vượt trội, chúng ta cần kiên nhẫn chấp nhận bỏ qua nhiều cơ hội nhỏ với biên an toàn không quá rõ ràng.
Nguồn: SGI Capital
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


