





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Kỳ vọng mới từ NKG và SAB
Triển vọng phục hồi xuất khẩu giúp Thép Nam Kim (NKG) được kỳ vọng cải thiện hiệu quả sinh lời, trong khi Sabeco (SAB) vẫn có dòng tiền và cổ tức tiền mặt ổn định nhưng phải đối mặt với áp lực thuế tiêu thụ đặc biệt và sức mua bia.
Hai doanh nghiệp đại diện cho hai câu chuyện khác biệt của thị trường: NKG chờ cải thiện lợi nhuận từ hoạt động kinh doanh cốt lõi, còn SAB cần cân bằng giữa duy trì dòng tiền và bảo vệ tăng trưởng dài hạn.
NKG trông vào xuất khẩu
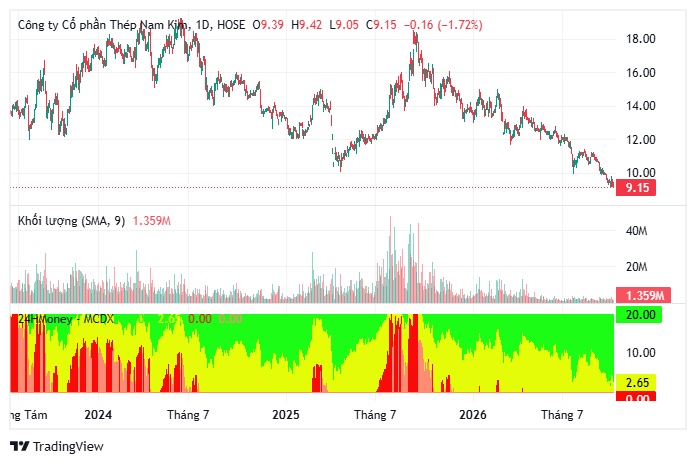
Theo dự báo của Chứng khoán Rồng Việt (VDSC), NKG có thể hưởng lợi trong nửa cuối năm 2026 nhờ xuất khẩu sang Brazil phục hồi, giá bán bình quân cải thiện và lợi thế từ lượng hàng tồn kho giá thấp. Những yếu tố này được kỳ vọng hỗ trợ kết quả kinh doanh sau giai đoạn khó khăn của ngành thép.
VDSC đưa ra giá mục tiêu 14.400 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 53% theo báo cáo phân tích. Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) của NKG được dự báo tăng từ mức đáy 1,5% năm 2025 lên khoảng 4,1% năm 2026 và 5,9% năm 2027. P/E dự phóng tương ứng là 15,9 lần và 10,6 lần.
Tuy nhiên, mức phục hồi này vẫn phụ thuộc vào sức tiêu thụ tại các thị trường xuất khẩu, diễn biến giá thép và khả năng duy trì lợi thế chi phí tồn kho. ROE còn ở mức thấp cho thấy hiệu quả sử dụng vốn chưa trở lại trạng thái mạnh mẽ. Doanh nghiệp cũng không có kế hoạch trả cổ tức tiền mặt theo thông tin được công bố trong báo cáo.
SAB giữ dòng tiền giữa sức ép thuế
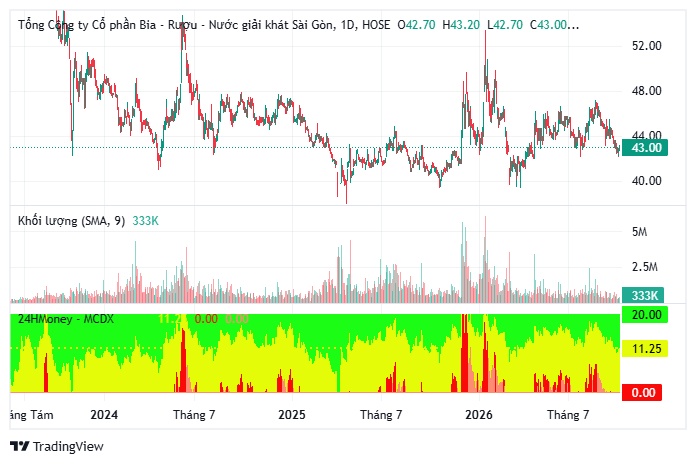
Với SAB, Chứng khoán Vietcap (VCSC) hạ 8% giá mục tiêu xuống 54.300 đồng/cổ phiếu nhưng vẫn duy trì khuyến nghị mua. Việc điều chỉnh phản ánh mức định giá P/E mục tiêu giảm từ 16,7 lần xuống 14,7 lần, dù dự báo tổng lợi nhuận sau thuế thuộc cổ đông công ty mẹ giai đoạn 2026–2030 được nâng 11,5%.
VCSC dự báo EPS của SAB tăng trưởng kép 3,6% mỗi năm trong giai đoạn 2026–2031, với doanh thu mảng bia tăng trưởng kép 4%. Dù vậy, lộ trình tăng thuế tiêu thụ đặc biệt từ năm 2027, thêm 5 điểm phần trăm mỗi năm lên 90% vào năm 2031, có thể tạo sức ép lên giá bán, sản lượng tiêu thụ và biên lợi nhuận.
Điểm tựa của SAB là nền tảng tài chính và dòng tiền ổn định. Cổ tức tiền mặt dự kiến ở mức 5.000 đồng/cổ phiếu mỗi năm trong giai đoạn 2026–2031, tương ứng lợi suất cổ tức 11,5% theo ước tính của VCSC. Tuy nhiên, cạnh tranh gia tăng, sức mua suy yếu và chi phí quảng cáo, khuyến mãi vượt dự kiến vẫn là những rủi ro đáng lưu ý.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


