





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Điểm mặt cổ phiếu tiêu điểm phiên 27/10
VLB được định giá còn dư địa tăng 24,5%, MWG và MSN thu hút sự chú ý nhờ lợi nhuận cải thiện và định giá thấp. Trái ngược, TNG dù vừa lập kỷ lục lợi nhuận quý vẫn đối mặt cảnh báo về dòng tiền kinh doanh âm gần 700 tỷ đồng.
Bốn cổ phiếu thuộc ba lĩnh vực vật liệu xây dựng, dệt may và bán lẻ đang cho thấy sự phân hóa rõ nét giữa triển vọng tăng trưởng, chất lượng lợi nhuận và sức khỏe tài chính.
VLB được kỳ vọng tăng 24,5%
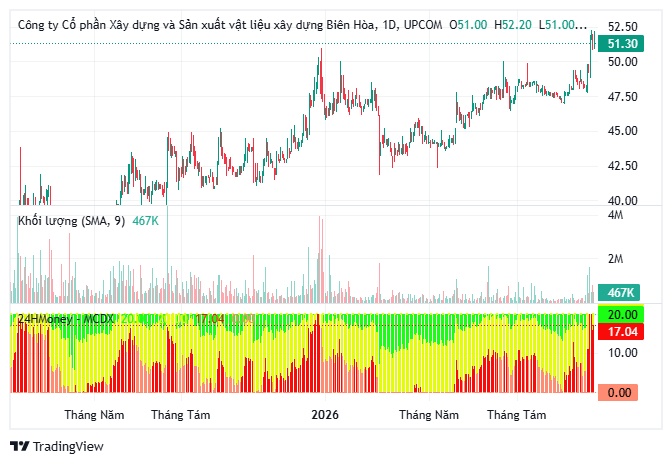
Cổ phiếu VLB của Công ty CP Xây dựng và Sản xuất Vật liệu xây dựng Biên Hòa được BVSC định giá mục tiêu 64.500 đồng/cổ phiếu, tương ứng dư địa tăng 24,5% so với thị giá phiên 26/10.
Mức định giá được xây dựng dựa trên hai phương pháp chiết khấu dòng tiền (DCF) và P/E.
Triển vọng VLB gắn với nhu cầu đá xây dựng phục vụ các dự án hạ tầng, đặc biệt khi đầu tư công tiếp tục đóng vai trò động lực tăng trưởng.
Nhu cầu vật liệu gia tăng có thể hỗ trợ sản lượng tiêu thụ, giá bán và biên lợi nhuận doanh nghiệp.
Tuy nhiên, tiến độ giải ngân đầu tư công chậm hơn dự kiến hoặc giá đá điều chỉnh khi áp lực nguồn cung giảm có thể ảnh hưởng đến kỳ vọng lợi nhuận.
TNG lãi kỷ lục nhưng dòng tiền âm gần 700 tỷ đồng
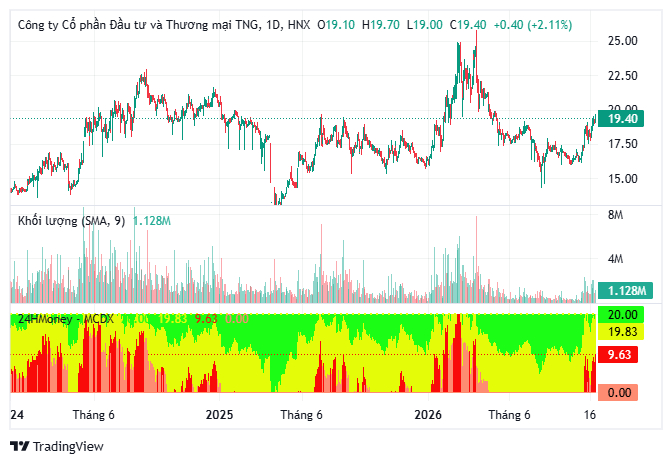
Trái ngược VLB, TNG đang xuất hiện nghịch lý đáng chú ý giữa lợi nhuận và dòng tiền.
Quý III/2026, doanh nghiệp dệt may ghi nhận doanh thu 3.229 tỷ đồng, tăng 22,6% so với cùng kỳ. Lợi nhuận sau thuế đạt 151,5 tỷ đồng, tăng 29,5%, lập kỷ lục theo quý kể từ khi niêm yết.
Động lực tăng trưởng đến từ mở rộng quy mô, đẩy nhanh tiến độ xuất khẩu và tối ưu chi phí.
Đáng chú ý, chi phí bán hàng và quản lý chỉ tăng 3,4%, thấp hơn đáng kể tốc độ tăng doanh thu.
Sau 9 tháng, TNG đã hoàn thành 80,4% kế hoạch lợi nhuận năm.
Tuy nhiên, dòng tiền kinh doanh âm 695,5 tỷ đồng, trong khi nợ vay ròng tương đương 1,7 lần vốn chủ sở hữu.
Cổ phiếu cũng đã tăng 17,1% từ cuối tháng 9, lên vùng 19.200 đồng.
Các yếu tố này khiến TCBS thận trọng với định giá hiện tại, đặc biệt khi tăng trưởng quý IV có thể chậm lại do một phần đơn hàng đã được xuất sớm.
Áp lực vốn lưu động và chi phí lãi vay vì vậy tiếp tục là những biến số quan trọng đối với doanh nghiệp.
Ở nhóm bán lẻ, MWG và MSN được đánh giá có triển vọng tích cực khi tăng trưởng lợi nhuận chưa phản ánh tương xứng vào giá cổ phiếu.
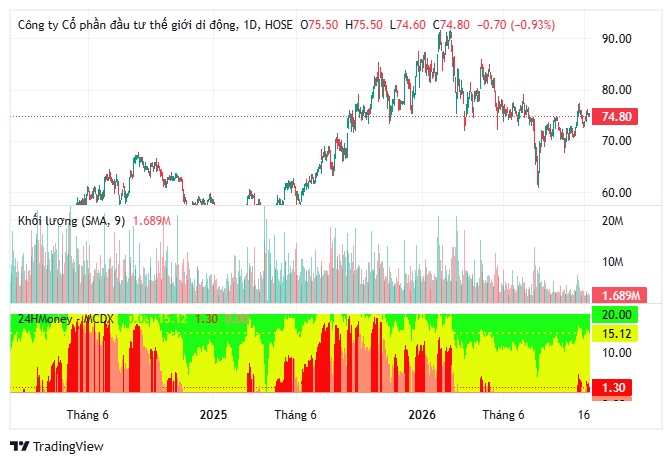
Diễn biến cổ phiếu MWG
Trong 6 tháng đầu năm 2026, doanh thu các chuỗi bán lẻ niêm yết tăng 28-33%, cao hơn gấp đôi tốc độ tăng trưởng chung của thị trường.
Đáng chú ý, lợi nhuận nhóm doanh nghiệp bán lẻ tăng gấp đôi, trong khi biên lợi nhuận mảng điện thoại, điện máy đạt mức cao nhất 4 năm.
Thương mại điện tử dù chiếm khoảng 11% tổng mức bán lẻ năm 2025 vẫn chưa làm suy giảm đáng kể hiệu quả kinh doanh của các chuỗi lớn.
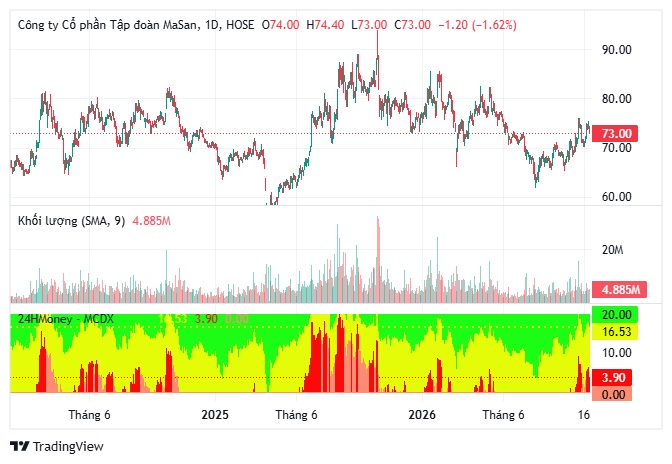
Diễn biến cổ phiếu MSN
MWG và MSN ghi nhận lợi nhuận trên mỗi cổ phiếu tăng gấp đôi, trong khi P/E ở vùng thấp nhất kể từ năm 2021.
Diễn biến này tạo ra khoảng cách đáng chú ý giữa tăng trưởng lợi nhuận và định giá thị trường.
Tuy nhiên, cạnh tranh thương mại điện tử, sức mua tiêu dùng và chi phí vận hành vẫn có thể ảnh hưởng đến biên lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


