





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
DHC: Bứt phá nhờ biên lợi nhuận kỷ lục, nhưng dự án Giao Long 3 có thực sự là bài toán tối ưu?
Mô hình tích hợp khép kín và năng lực sản xuất vượt trội
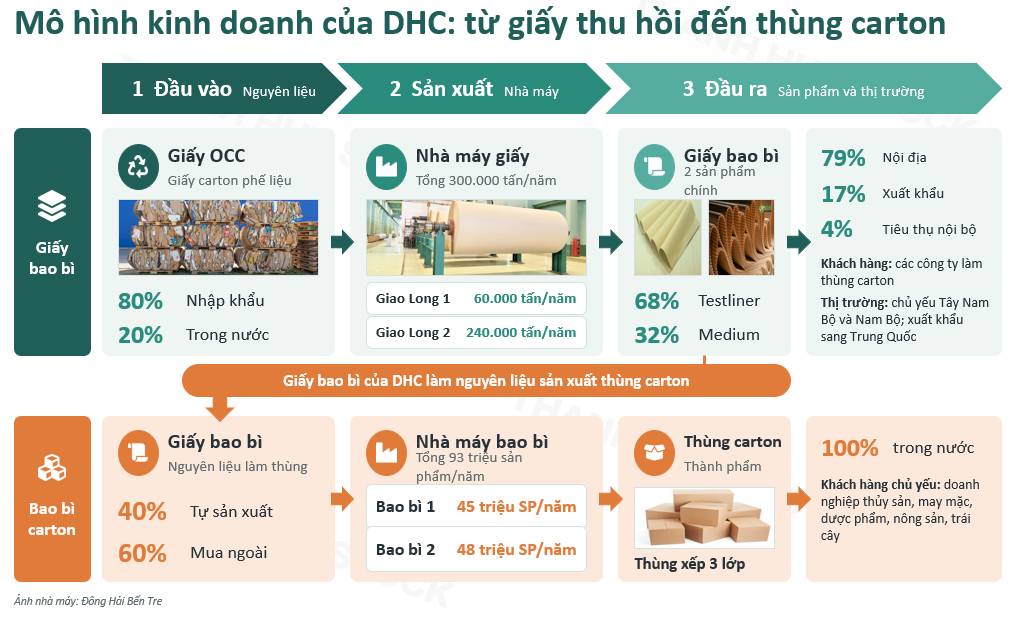
Đông Hải Bến Tre (DHC) vận hành mô hình kinh doanh tuần hoàn tích hợp khép kín, đi từ khâu thu gom giấy carton phế liệu (OCC) – với 80% nhập khẩu và 20% thu gom nội địa – cho đến sản xuất giấy bao bì và đóng gói thùng carton thành phẩm. Hiện tại, DHC sở hữu 2 nhà máy giấy là Giao Long 1 (160.000 tấn/năm) và Giao Long 2 (240.000 tấn/năm), đưa tổng công suất mảng giấy lên 400.000 tấn/năm với hai sản phẩm chủ lực là Testliner (68%) và Medium (32%).
Sản lượng giấy sản xuất ra có 79% tiêu thụ nội địa (chủ yếu là các công ty làm thùng carton tại Tây Nam Bộ và Nam Bộ), 17% xuất khẩu sang Trung Quốc và 4% phục vụ tiêu thụ nội bộ. Ở mảng hạ nguồn, DHC sở hữu 2 nhà máy bao bì với tổng công suất 145 triệu sản phẩm/năm (Bao bì 1) và 248 triệu sản phẩm/năm (Bao bì 2), sử dụng 40% nguyên liệu giấy tự sản xuất và 60% mua ngoài để cung cấp 100% thị trường nội địa cho các ngành thủy sản, may mặc, dược phẩm và nông sản.
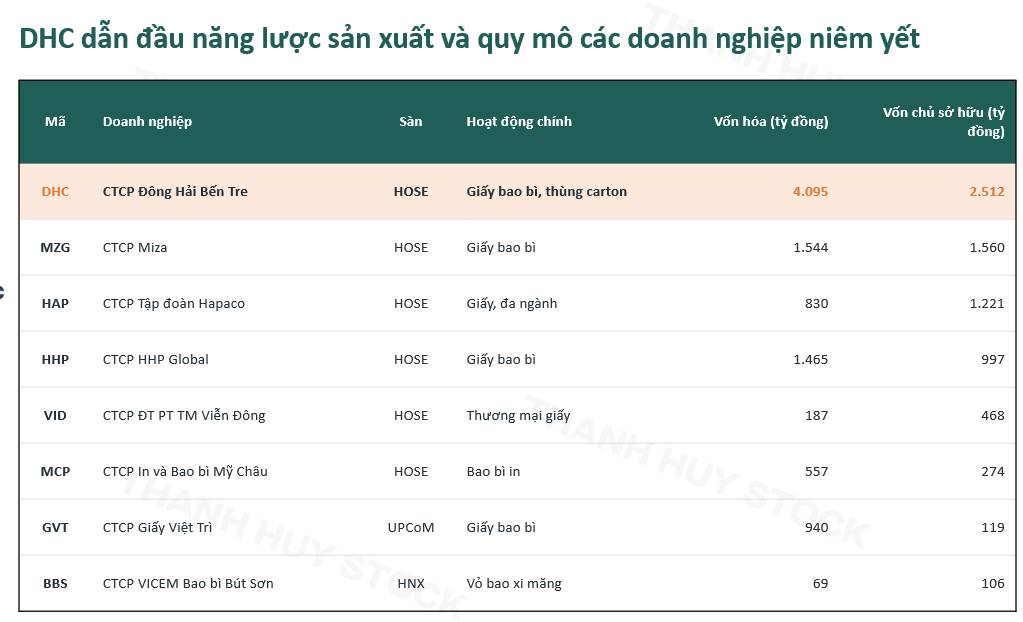
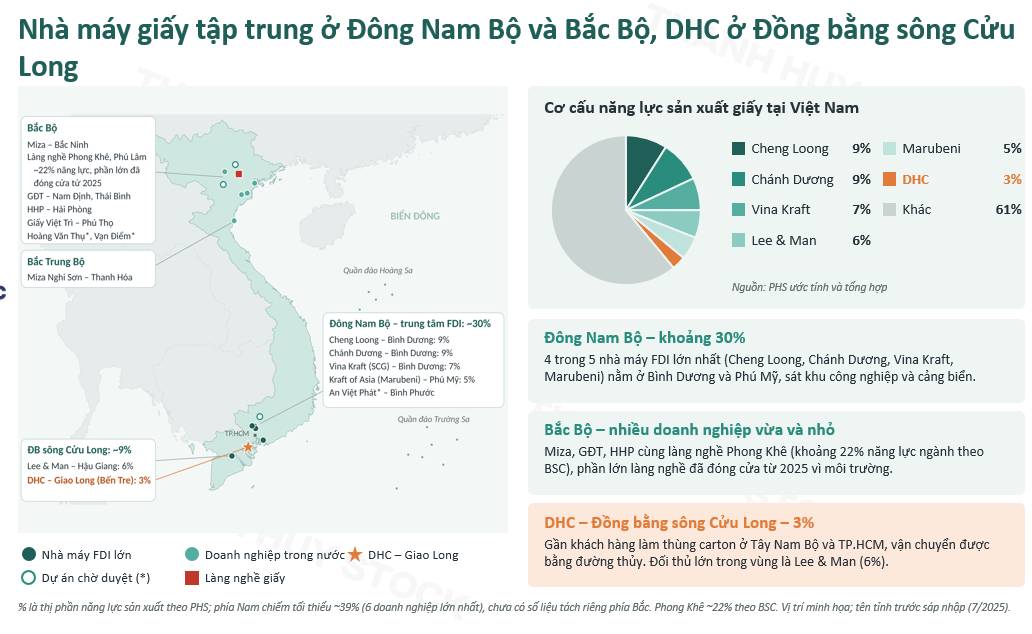
Trong nhóm các doanh nghiệp ngành giấy đang niêm yết, DHC khẳng định vị thế dẫn đầu vượt trội về quy mô lẫn sức mạnh tài chính. Với quy mô vốn hóa đạt 4.095 tỷ đồng và vốn chủ sở hữu 2.512 tỷ đồng, DHC bỏ xa các đối thủ cùng ngành như Miza (vốn hóa 1.544 tỷ), HHP Global (1.465 tỷ) hay Hapaco (830 tỷ). Xét trên bản đồ năng lực sản xuất toàn quốc, toàn ngành giấy hiện đang tập trung lớn tại Đông Nam Bộ (~30% công suất với các ông lớn FDI như Cheng Loong 9%, Chánh Dương 9%, Vina Kraft 7%, Marubeni 5%) và Bắc Bộ (~22%, tuy nhiên phần lớn các cơ sở tại làng nghề Phong Khê đã phải đóng cửa từ năm 2025 do áp lực môi trường).
DHC chiếm khoảng 3% tổng năng lực sản xuất toàn quốc và là mảnh ghép chiến lược tại khu vực Đồng bằng sông Cửu Long (~9% công suất toàn ngành). Lợi thế nằm ở vị trí địa lý đắc địa: sát vựa nông – thủy sản Tây Nam Bộ và kết nối thuận tiện bằng đường thủy tới TP.HCM, chỉ phải cạnh tranh trực tiếp với đối thủ lớn duy nhất trong vùng là Lee & Man (6%).
Biên lợi nhuận lập đỉnh kỷ lục và bài toán chạm trần công suất
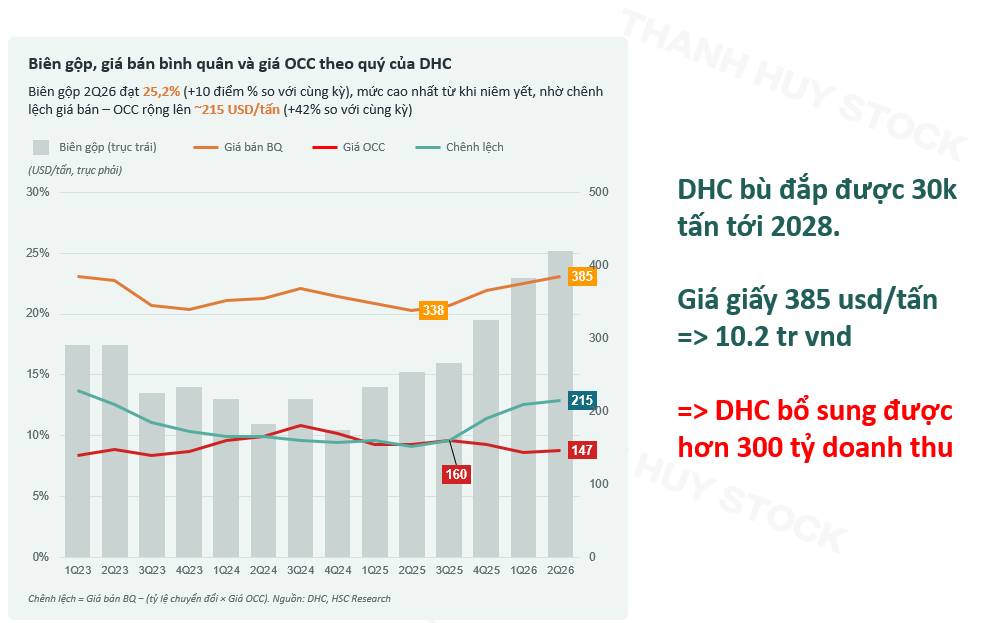
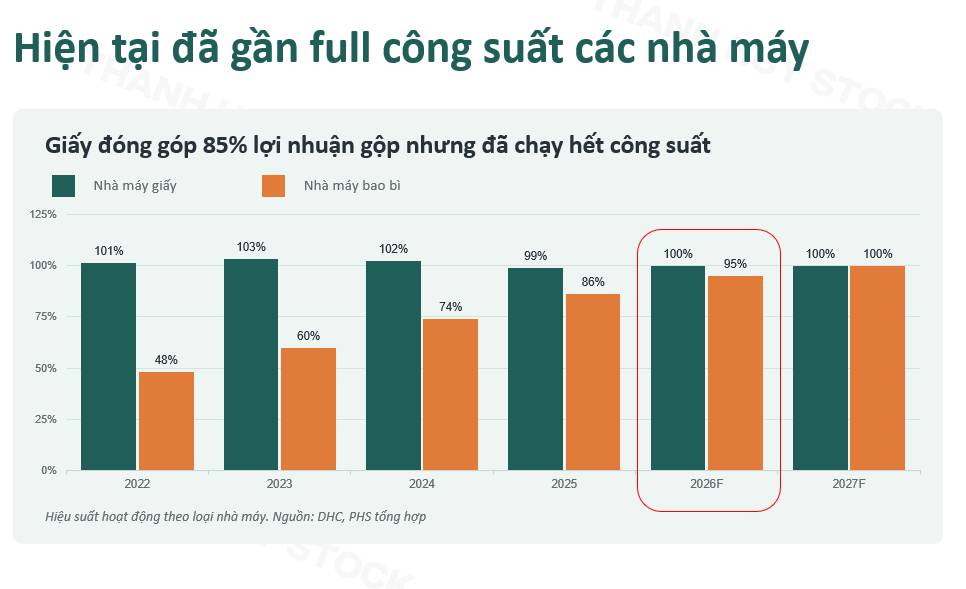
Tuy nhiên, đằng sau con số lợi nhuận ấn tượng này là một giới hạn vật lý rõ ràng: các nhà máy giấy của DHC đã chạy vượt 100% công suất thiết kế liên tục từ năm 2021 đến nay. Doanh nghiệp rơi vào tình trạng "kịch trần" sản lượng và hoàn toàn không thể gia tăng thêm sản lượng nếu không đầu tư nhà máy mới.
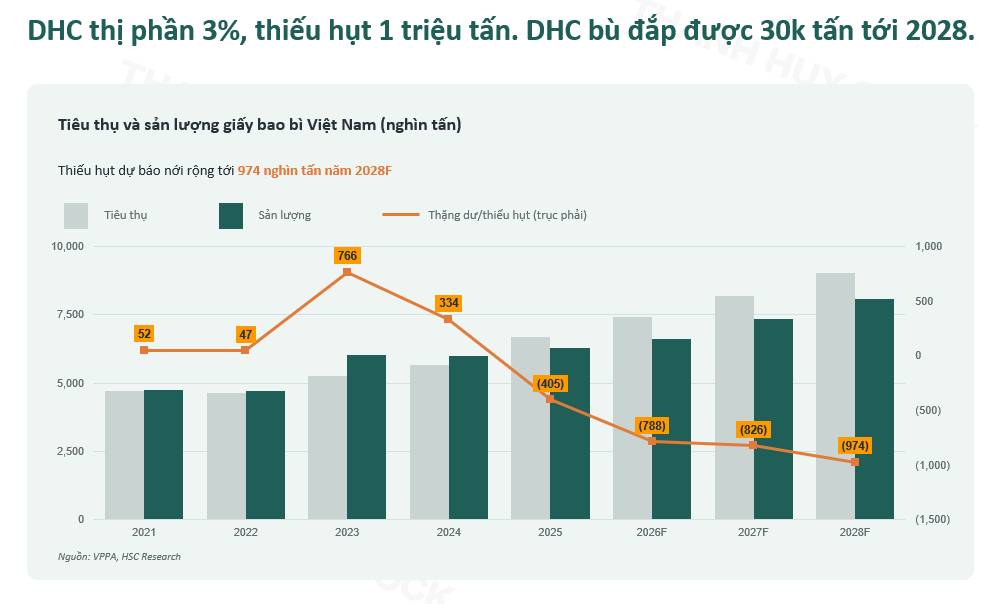
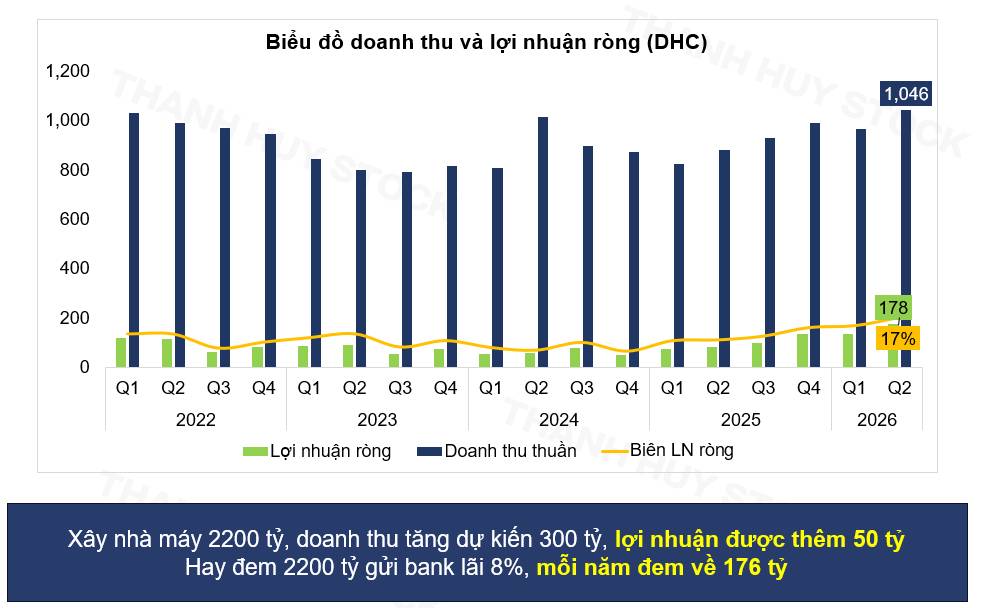
Theo dự báo của HSC Research và VPPA, thị trường giấy bao bì Việt Nam sẽ tiếp tục đối mặt với tình trạng thiếu hụt nguồn cung ngày càng tăng, dự kiến khoảng hụt sẽ nới rộng lên mức 974.000 tấn vào năm 2028. Xét theo nhu cầu thị trường, DHC dư sức tiêu thụ thêm khoảng 30.000 tấn giấy tới năm 2028. Với mức giá giấy trung bình hiện tại khoảng 385 USD/tấn (tương đương 10,2 triệu VNĐ/tấn), việc gia tăng 30.000 tấn sản lượng sẽ giúp DHC bổ sung khoảng 300 tỷ đồng doanh thu và mang về thêm khoảng 50 tỷ đồng lợi nhuận ròng mỗi năm.
Bài toán hiệu quả dự án Giao Long 3: Tối ưu đầu tư hay gửi ngân hàng?
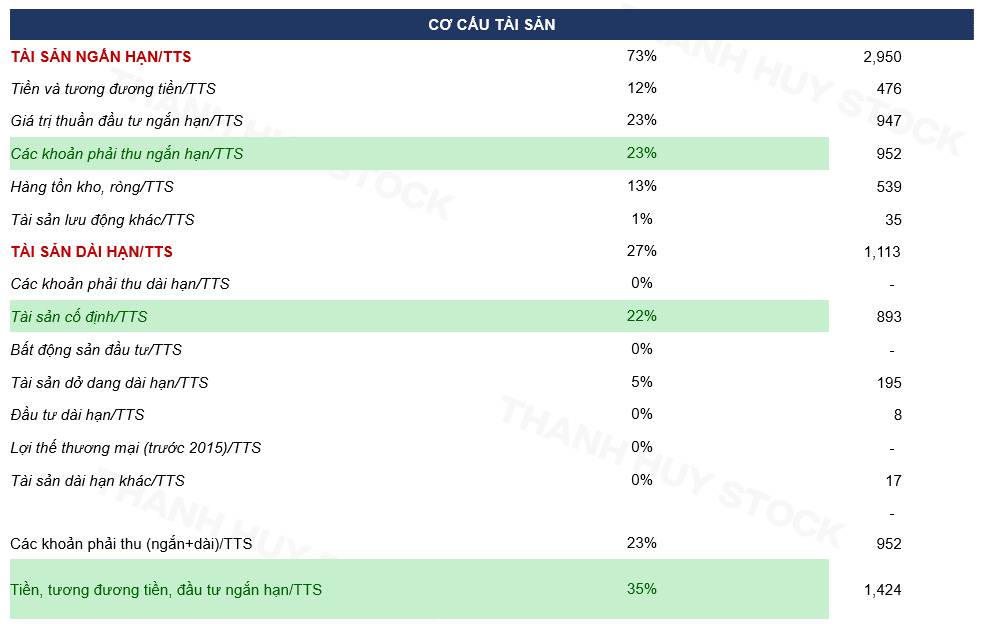
Điểm tựa tài chính của DHC hiện vô cùng vững chắc với cơ cấu tài sản rất lành mạnh. Tài sản ngắn hạn chiếm 73% tổng tài sản (đạt 2.950 tỷ đồng), trong đó lượng tiền, tương đương tiền và đầu tư tài chính ngắn hạn lên tới 1.424 tỷ đồng (chiếm 35% tổng tài sản). Các khoản phải thu duy trì ở mức 952 tỷ đồng (23%) và hàng tồn kho ròng 539 tỷ đồng (13%). Bảng cân đối sạch sẽ này giúp DHC hoàn toàn chủ động về nguồn vốn, nhưng đồng thời cũng đặt ra bài toán hóc chuẩn xác về hiệu quả sử dụng vốn cho ban lãnh đạo khi quyết định rót tiền vào siêu dự án Giao Long 3.
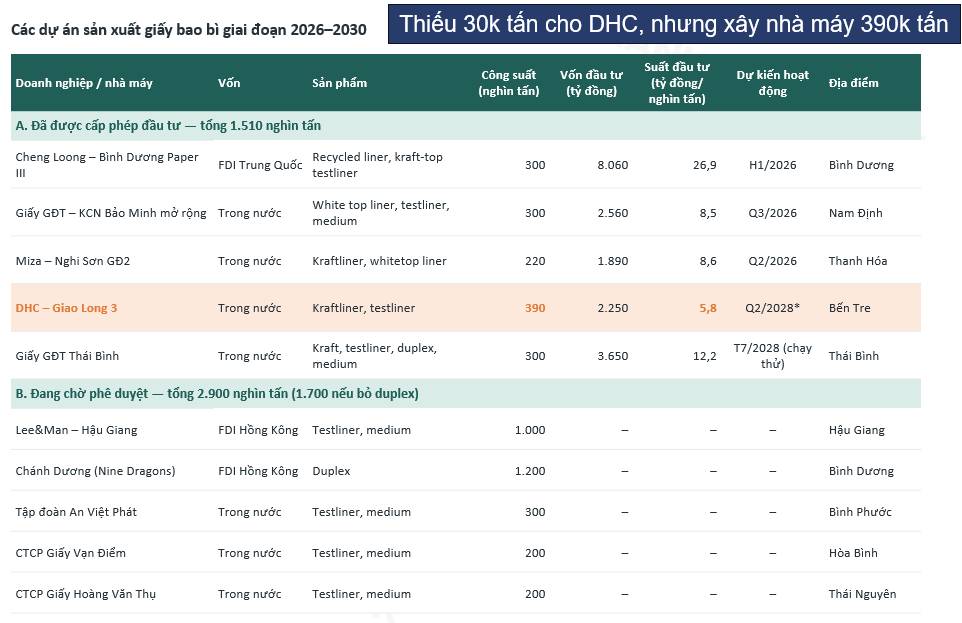
Dự án Giao Long 3 có tổng vốn đầu tư lên tới 2.250 tỷ đồng với công suất thiết kế 390.000 tấn/năm (dự kiến đi vào hoạt động từ quý 2/2028). So sánh về suất đầu tư, Giao Long 3 đạt 5,8 tỷ đồng/nghìn tấn – mức tối ưu và thấp hơn rất nhiều so với các dự án cùng giai đoạn như Cheng Loong Bình Dương (26,9 tỷ/nghìn tấn), GĐT Thái Bình (12,2 tỷ/nghìn tấn) hay Miza Nghi Sơn (8,6 tỷ/nghìn tấn).
Tuy nhiên, vấn đề cốt lõi nằm ở hiệu quả dòng tiền. Nếu DHC chỉ kỳ vọng lấp đầy khoảng hụt 30.000 tấn công suất như dự báo thị trường, dự án 2.250 tỷ này chỉ đem lại thêm 300 tỷ doanh thu và khoảng 50 tỷ lợi nhuận. Đem so sánh cơ học, nếu DHC mang 2.200 tỷ đồng đó đi gửi ngân hàng với lãi suất tiết kiệm bình quân 8%/năm, doanh nghiệp đã có thể thu về 176 tỷ đồng tiền lãi mỗi năm mà không gánh chịu rủi ro vận hành hay chi phí khấu hao.
Do đó, để dự án Giao Long 3 thực sự tạo ra giá trị kinh tế vượt trội so với phương án gửi tiết kiệm, DHC bắt buộc phải chạy full công suất 390.000 tấn thay vì chỉ 30.000 tấn. Điều này đồng nghĩa DHC phải tranh giành và nới rộng thị phần đáng kể trong bối cảnh làn sóng mở rộng công suất toàn ngành giai đoạn 2026–2030 đang diễn ra vô cùng khốc liệt (tổng công suất cấp phép mới đã lên tới 1,51 triệu tấn và gần 2,9 triệu tấn đang chờ phê duyệt). Vì rào cản gia nhập ngành giấy bao bì không quá lớn, áp lực cạnh tranh về giá và tìm kiếm đầu ra khi Giao Long 3 đi vào vận hành sẽ là bài toán sinh tử.
Định giá và vùng mua an toàn
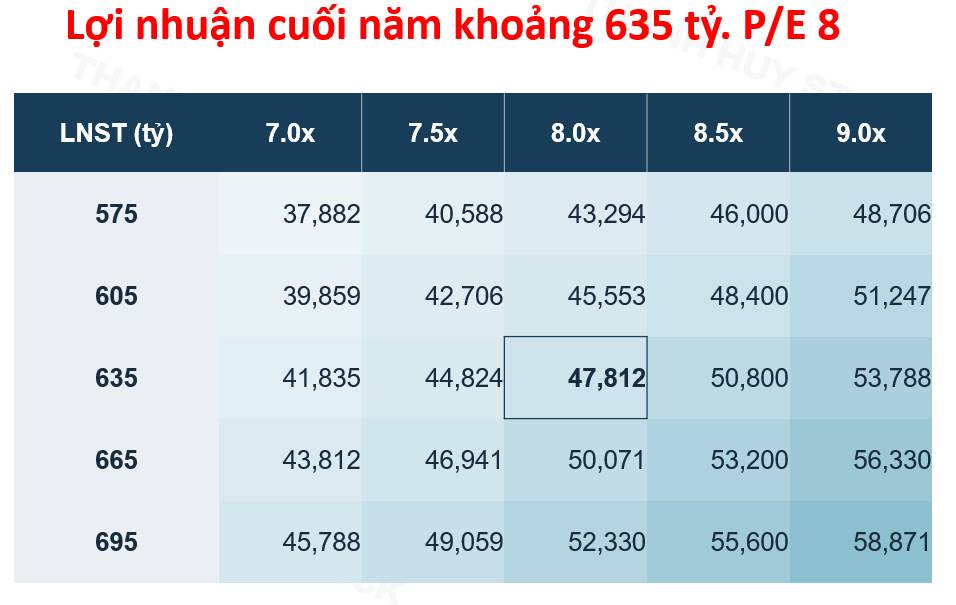
Về mặt định giá, nếu giả định lợi nhuận 2 quý cuối năm tiếp tục duy trì mức cao khoảng 180 tỷ đồng/quý nhờ chênh lệch giá bán - OCC rộng, lợi nhuận sau thuế cả năm của DHC có thể đạt khoảng 635 tỷ đồng. Lấy mức P/E trung vị của ngành là 8,0x, giá trị vốn hóa hợp lý của DHC được xác định quanh mức 5.080 tỷ đồng (tương ứng vùng định giá doanh nghiệp khoảng 47.800 – 50.800 tỷ đồng tùy theo các kịch bản P/E từ 7,5x đến 8,5x).
Tuy nhiên, trước những băn khoăn về hiệu quả sinh lời của siêu dự án Giao Long 3 trong dài hạn và rủi ro pha loãng/chi phí vốn lớn, biên độ an toàn cần được đặt lên hàng đầu. Mức giá cổ phiếu nếu chiết khấu về vùng định giá tương đương mốc P/E khoảng 6,5x – 7,0x (dưới vùng 32.500 VNĐ/cổ phiếu) sẽ là mốc đầu tư tương đối hấp dẫn và an toàn cho mục tiêu nắm giữ dài hạn.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


