





 Mã liên quan

100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cải cách tổng thể thị trường tài chính Việt Nam: "Cú hích" đưa chứng khoán trở thành trụ cột huy động vốn
Thị trường tài chính toàn cầu đang chuyển dịch nhanh theo hướng ứng dụng công nghệ tài chính (Fintech), tài sản số và trí tuệ nhân tạo (AI) vào quản trị, giám sát thị trường. Trong bối cảnh đó, yêu cầu nâng hạng thị trường chứng khoán (TTCK) để thu hút vốn ngoại, đồng thời hoàn thiện khung pháp lý cho các sản phẩm tài chính mới, đã trở thành đòi hỏi cấp thiết để Việt Nam duy trì đà tăng trưởng kinh tế ở mức cao trong giai đoạn tới.
Ngày 27/07/2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký Quyết định số 1413/QĐ-TTg phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam gắn với mục tiêu tăng trưởng cao, liên tục đến năm 2045 (Đề án). Mục tiêu tổng quát là xây dựng thị trường tài chính phát triển đồng bộ, hiện đại, hội nhập khu vực và thế giới, có khả năng huy động, phân bổ hiệu quả nguồn lực trong và ngoài nước cho phát triển kinh tế - xã hội; trong đó thị trường chứng khoán giữ vai trò trọng yếu trong cung ứng vốn dài hạn cho nền kinh tế.
Các điểm mới nổi bật của Đề án liên quan trực tiếp đến thị trường chứng khoán
Thứ nhất, củng cố lộ trình nâng hạng và các cơ chế kỹ thuật theo chuẩn quốc tế. Một trong những nội dung được thị trường đặc biệt quan tâm là nhóm giải pháp về hội nhập tài chính, nâng hạng thị trường chứng khoán và triển khai Trung tâm tài chính quốc tế. Trên thực tế, tiến trình nâng hạng đã đạt bước tiến quan trọng trước khi Đề án được ban hành: ngày 08/10/2025, FTSE Russell chính thức công bố nâng hạng thị trường chứng khoán Việt Nam từ nhóm cận biên (Frontier Market) lên nhóm mới nổi thứ cấp (Secondary Emerging Market), hiệu lực từ ngày 21/09/2026.
Hình 1: Một số trụ cột quan trọng của Đề án
Cùng với dấu mốc của FTSE Russell, mục tiêu xa hơn là phấn đấu đạt chuẩn nâng hạng của MSCI trước năm 2030. Để hiện thực hóa mục tiêu này, Đề án xác định lộ trình triển khai cơ chế đối tác bù trừ trung tâm (CCP) trên thị trường chứng khoán cơ sở ngay trong năm 2027, cùng với thiết lập hạ tầng thanh toán hiện đại, kết nối với hệ thống thanh toán song phương và đa phương quốc tế chậm nhất vào năm 2028, đây là những điều kiện kỹ thuật cốt lõi để thị trường tiến gần hơn chuẩn mực của các thị trường mới nổi cao cấp.
Thứ hai, mở rộng khung pháp lý đối với tài sản số và các mô hình tài chính mới. Thị trường tài sản mã hóa được đưa vào Đề án như một cấu phần ngang hàng với các thị trường truyền thống (cổ phiếu, trái phiếu Chính phủ, trái phiếu doanh nghiệp, chứng khoán phái sinh, tiền tệ - tín dụng và bảo hiểm). Trong nhóm giải pháp về thể chế, chính sách, Đề án đặt yêu cầu nghiên cứu ban hành Luật Tài sản số, tài sản mã hoá theo hướng phân loại rõ ba nhóm: tài sản mã hóa phục vụ thanh toán, mã thông báo tiện ích (utility tokens) và mã thông báo chứng khoán hoặc tài sản thực số hóa (security tokens/RWA), nhằm tạo cơ sở quản lý phù hợp với bản chất từng loại hình.
Đề án cũng đặt vấn đề nghiên cứu, đánh giá khả năng triển khai đồng tiền kỹ thuật số quốc gia (CBDC); đồng thời xác định lộ trình cơ chế thử nghiệm có kiểm soát (sandbox) trong lĩnh vực chứng khoán và Fintech, làm nền tảng mở rộng sang chứng khoán số hóa (tokenized securities), token hóa tài sản thực (RWA), trái phiếu số hóa, quỹ đầu tư số hóa và dịch vụ lưu ký, thanh toán trên nền tảng công nghệ sổ cái phân tán (DLT).
Song song, cơ quan quản lý được giao rà soát, sửa đổi Luật Chứng khoán để bao quát các sản phẩm, mô hình kinh doanh tài chính số mới.
Thứ ba, ưu tiên phát triển hệ sinh thái đầu tư xanh và ESG. Trong nhóm giải pháp về sản phẩm, hàng hóa, Đề án xác định lộ trình phát triển phân khúc vốn xanh trên TTCK thông qua cổ phiếu xanh, trái phiếu doanh nghiệp xanh và các quỹ đầu tư ESG chuyên biệt; đồng thời xây dựng Bộ chỉ số chứng khoán xanh, nâng cấp các bộ chỉ số ESG hiện có để tiệm cận chuẩn mực quốc tế.
Đối với trái phiếu Chính phủ, Đề án định hướng đa dạng hóa sản phẩm theo hướng trái phiếu xanh, trái phiếu bền vững, trái phiếu lãi suất thả nổi và trái phiếu gắn với chỉ số lạm phát, nhằm đáp ứng nhu cầu đa dạng của nhà đầu tư và nâng cao khả năng huy động vốn của Chính phủ.
Thứ tư, cơ cấu lại nền tảng nhà đầu tư theo hướng "tổ chức hóa". Đề án đặt trọng tâm phát triển cơ sở nhà đầu tư theo hướng bền vững, ưu tiên nhà đầu tư tổ chức có tiềm lực tài chính như quỹ đầu tư, quỹ hưu trí, doanh nghiệp bảo hiểm, nhằm cân bằng hơn giữa nhà đầu tư tổ chức và cá nhân. Theo đó, giá trị tài sản đầu tư của nhà đầu tư nước ngoài trên thị trường vốn, TTCK được kỳ vọng đạt khoảng 15% GDP; tổng giá trị tài sản ròng của các quỹ đầu tư chứng khoán đạt khoảng 5% GDP; quy mô tổng tài sản các quỹ đầu tư, quỹ hưu trí tăng trưởng bình quân 11.5%/năm giai đoạn 2026-2030.
Đối với nhà đầu tư nước ngoài, Đề án định hướng từng bước đơn giản hóa thủ tục mở tài khoản, chuyển đổi ngoại tệ và chuyển lợi nhuận về nước.
Thứ năm, hiện đại hóa giám sát bằng AI và phân tích dữ liệu. Trong nhóm giải pháp về cơ sở nhà đầu tư và hạ tầng công nghệ, Đề án đặt ra yêu cầu nghiên cứu hình thành trung tâm phân tích dữ liệu on-chain ứng dụng AI, Big Data và công nghệ Blockchain Analytics, nhằm hỗ trợ truy vết giao dịch, phát hiện dòng tiền bất thường và giám sát hoạt động của các tổ chức phát hành cũng như sàn giao dịch tài sản số.
Về dài hạn, Đề án cũng đặt vấn đề nghiên cứu mở rộng phạm vi đối tượng kiểm toán để bao quát các loại hình tài sản và giao dịch mới như tài sản số, token hóa tài sản thực, dữ liệu số và các mô hình tài chính phi tập trung.
Tác động đến thị trường chứng khoán
Từ những điểm mới nêu trên, có thể nhận diện một số tác động dự kiến của Đề án đối với thị trường chứng khoán, bao gồm cả những mặt thuận lợi lẫn những vấn đề cần tiếp tục theo dõi, đánh giá trong quá trình triển khai.
Hình 2: Các tác động tích cực đến TTCK
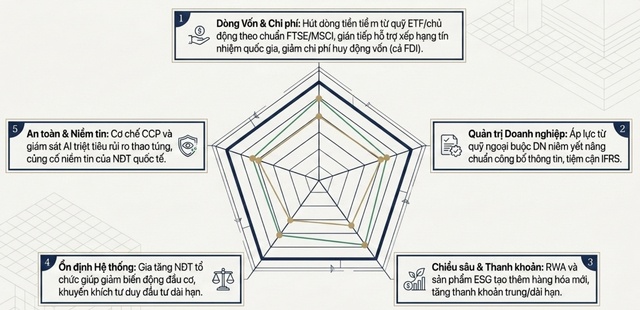
Về dòng vốn, khi việc nâng hạng lên nhóm thị trường mới nổi thứ cấp chính thức có hiệu lực, TTCK Việt Nam về nguyên tắc sẽ được đưa vào danh mục theo dõi của một số quỹ ETF và quỹ đầu tư chủ động toàn cầu bám sát bộ chỉ số FTSE Emerging Markets; cùng với định hướng của Đề án về đơn giản hóa thủ tục mở tài khoản, chuyển đổi ngoại tệ và chuyển lợi nhuận về nước cho nhà đầu tư nước ngoài, đây là điều kiện thuận lợi để cải thiện khả năng thu hút dòng vốn gián tiếp trung và dài hạn, đồng thời hỗ trợ thanh khoản và mặt bằng định giá chung của thị trường.
Về chất lượng quản trị doanh nghiệp, sự tham gia của các quỹ đầu tư nước ngoài với yêu cầu quản trị và minh bạch thông tin cao hơn có thể tạo áp lực tích cực, thúc đẩy doanh nghiệp niêm yết từng bước nâng chuẩn công bố thông tin và tiệm cận các chuẩn mực báo cáo tài chính quốc tế.
Về cơ cấu nhà đầu tư, định hướng "tổ chức hóa" theo Đề án, cùng với việc tăng tỷ trọng nhà đầu tư tổ chức trong và ngoài nước có thể góp phần giảm bớt mức độ biến động ngắn hạn vốn gắn với tỷ trọng cao của nhà đầu tư cá nhân, đồng thời khuyến khích tư duy đầu tư dài hạn thay vì giao dịch mang tính đầu cơ, ngắn hạn.
Về chiều sâu thị trường, các sản phẩm mới như các sản phẩm xanh và ESG, chứng khoán số hóa và token hóa tài sản thực (RWA) có thể góp phần mở rộng quy mô hàng hóa, đa dạng hóa lựa chọn đầu tư và cải thiện tính thanh khoản trong trung và dài hạn.
Về tính minh bạch và an toàn hệ thống, cơ chế đối tác bù trừ trung tâm (CCP) cùng hệ thống giám sát ứng dụng AI và Blockchain Analytics được kỳ vọng góp phần giảm thiểu rủi ro thao túng, phát hiện sớm các giao dịch bất thường, từng bước củng cố niềm tin của nhà đầu tư trong và ngoài nước.
Ở phạm vi vĩ mô hơn, việc nâng hạng thị trường và cải thiện chất lượng thể chế tài chính cũng có thể gián tiếp hỗ trợ xếp hạng tín nhiệm quốc gia, góp phần giảm chi phí huy động vốn và tăng sức hấp dẫn đối với dòng vốn đầu tư trực tiếp nước ngoài (FDI) trong trung hạn.
Bên cạnh những thuận lợi nêu trên, quá trình triển khai Đề án có thể phát sinh một số thách thức cần tiếp tục được đánh giá thêm. Về pháp lý, việc đưa các sản phẩm tài chính số mới vào phạm vi điều chỉnh đòi hỏi sửa đổi, bổ sung đồng bộ Luật Chứng khoán và hệ thống văn bản pháp luật liên quan, trong khi tiến độ xây dựng Luật Tài sản số cũng cần thời gian để bảo đảm tính đồng bộ, khả thi, phù hợp thông lệ quốc tế. Về an ninh mạng, việc lấy công nghệ (đặc biệt AI, Big Data và công nghệ sổ cái phân tán) làm nền tảng vận hành hạ tầng thị trường mới cũng đặt ra yêu cầu cao hơn về an toàn thông tin, bảo mật dữ liệu nhà đầu tư, đòi hỏi năng lực giám sát rủi ro công nghệ cần tiếp tục được nâng cao tương xứng.
Khuyến nghị và giải pháp thực thi
Từ những tác động và thách thức nêu trên, để Đề án phát huy hiệu quả trên thực tế, có thể xem xét một số định hướng và giải pháp thực thi cụ thể như sau.
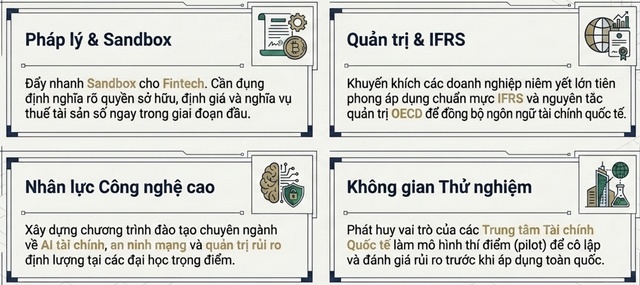
Hình 3: Các trọng tâm chiến lược
Một là, đẩy nhanh hoàn thiện hạ tầng kỹ thuật và pháp lý đối với tài sản số. Trong giai đoạn đầu, cơ quan quản lý có thể xem xét sớm ban hành hướng dẫn cụ thể về cơ chế thử nghiệm có kiểm soát (sandbox) trong lĩnh vực chứng khoán và tài sản mã hóa, tạo điều kiện để doanh nghiệp Fintech thử nghiệm mô hình kinh doanh mới trong phạm vi kiểm soát được rủi ro. Đồng thời, cần hoàn thiện quy định về quyền sở hữu, định giá và nghĩa vụ thuế đối với tài sản số, nhằm tạo hành lang pháp lý rõ ràng, hạn chế nguy cơ hình thành giao dịch ngầm, khó kiểm soát.
Hai là, nâng cao tiêu chuẩn quản trị doanh nghiệp và chuẩn mực kế toán. Để đáp ứng yêu cầu của nhà đầu tư tổ chức quốc tế sau khi thị trường được nâng hạng, các doanh nghiệp niêm yết quy mô lớn cần được khuyến khích áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS) và nguyên tắc quản trị công ty theo thông lệ OECD, qua đó từng bước đồng bộ hóa ngôn ngữ tài chính, kế toán với các thị trường phát triển.
Ba là, phát triển nguồn nhân lực trong lĩnh vực AI tài chính và quản trị rủi ro định lượng. Việc vận hành hạ tầng công nghệ mới, từ hệ thống giám sát on-chain, phân tích dữ liệu lớn đến các mô hình quản trị rủi ro định lượng đòi hỏi đội ngũ nhân lực chuyên sâu. Do đó, có thể xem xét xây dựng chương trình đào tạo chuyên ngành về AI tài chính, an ninh mạng và quản trị rủi ro định lượng tại các trường đại học trọng điểm, gắn với nhu cầu thực tiễn của thị trường trong giai đoạn chuyển đổi số.
Bốn là, phát huy vai trò của các Trung tâm tài chính quốc tế. Cơ chế đặc thù tại Trung tâm tài chính quốc tế Việt Nam có thể được tận dụng như không gian thử nghiệm chính sách, nơi thí điểm các mô hình tài chính mới trước khi xem xét nhân rộng toàn quốc, qua đó giảm thiểu rủi ro chính sách khi triển khai trên diện rộng.
Nhìn tổng thể, Đề án Cải cách tổng thể thị trường tài chính Việt Nam là một bước đi quan trọng nhằm tái cấu trúc nền tảng huy động và phân bổ vốn của nền kinh tế. Nếu được triển khai đồng bộ về pháp lý, hạ tầng và giám sát, Đề án sẽ tạo thêm động lực quan trọng cho TTCK phát triển theo hướng sâu, minh bạch và bền vững hơn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


