





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Báo cáo nhanh Tóm tắt Kết quả kinh doanh ngành tiêu dùng, bán lẻ và công nghệ Q3 & 9T/2026
Bức tranh tài chính quý 3/2026 ghi nhận sự tăng trưởng lợi nhuận diện rộng ở nhóm Bán lẻ & Phân phối nhờ lực cầu ICT và điện máy tích cực, sự mở rộng mạng lưới của các chuỗi bán lẻ thực phẩm hiện đại (BHX, WCM), chuỗi dược phẩm (Long Châu) và tối ưu hóa hiệu quả vận hành.
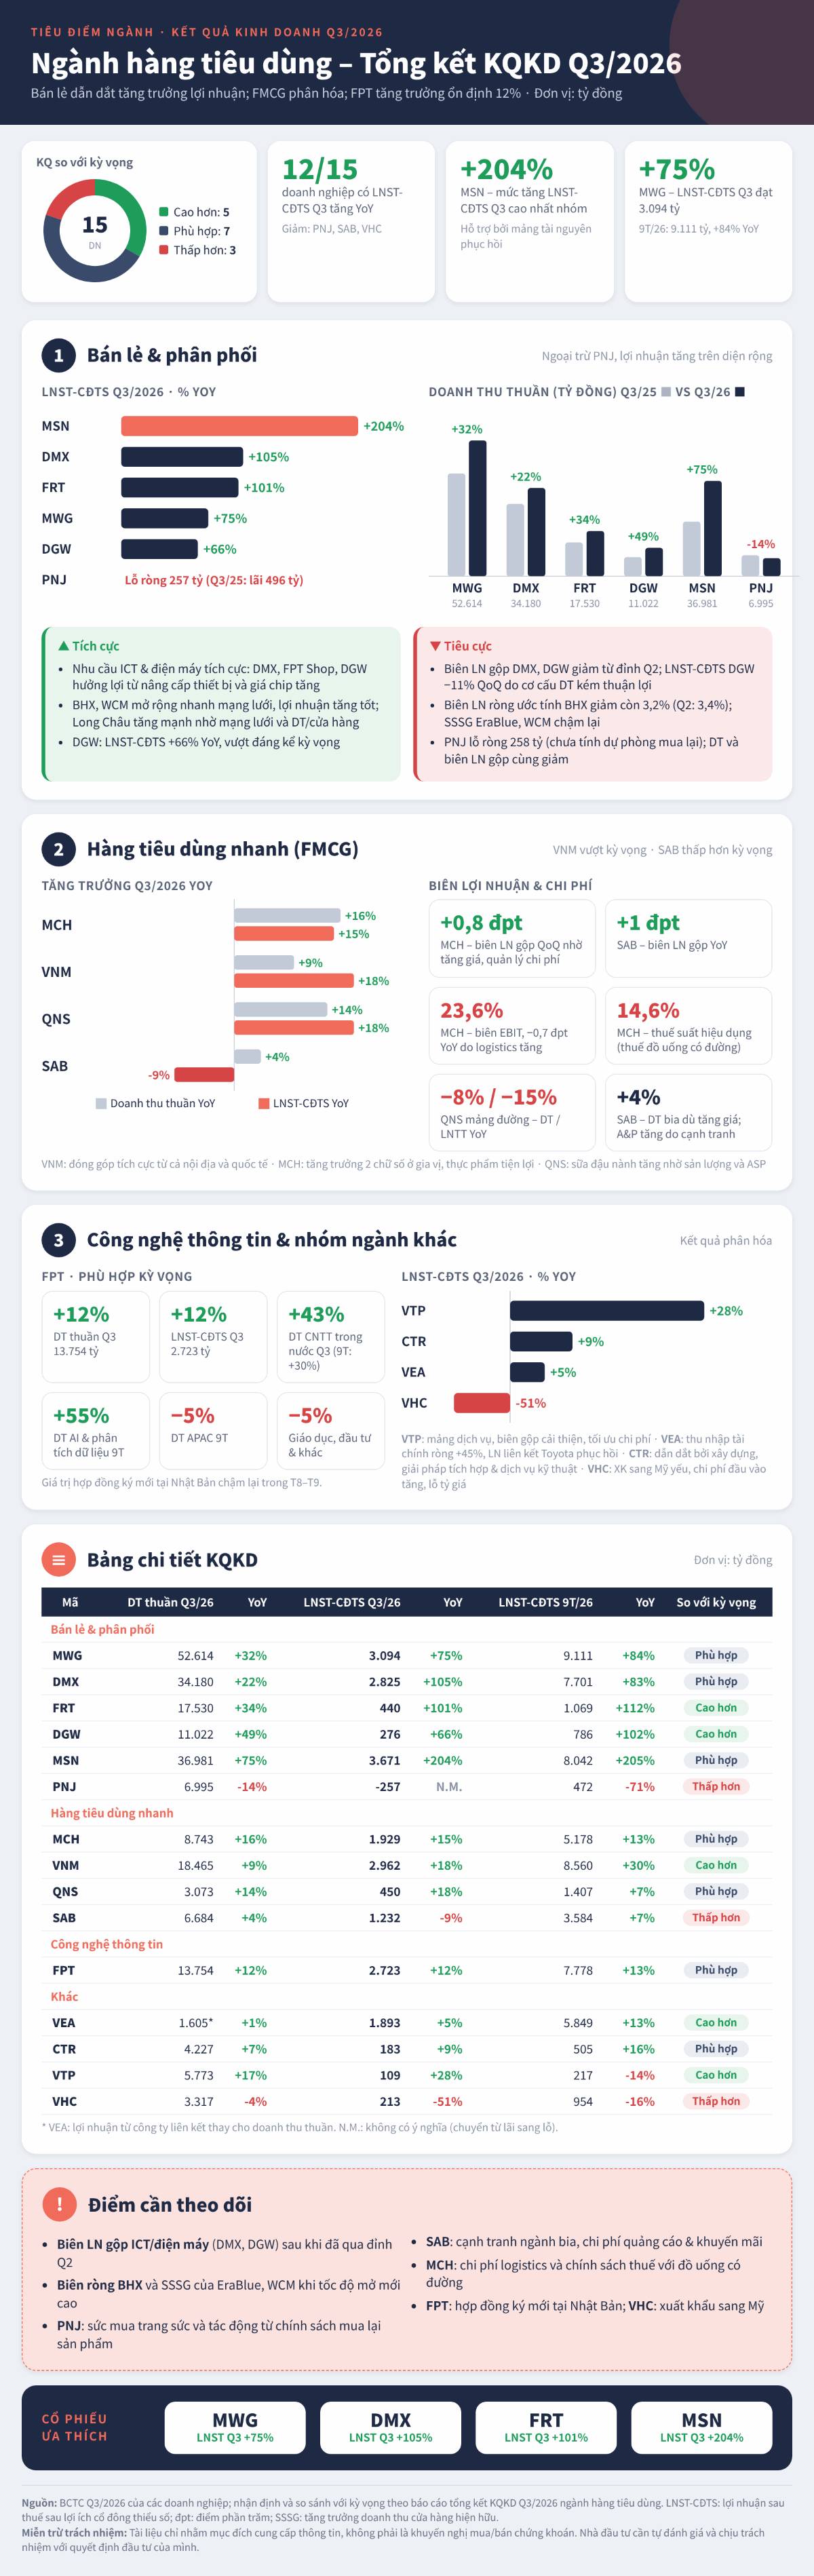
Cụ thể trong Q3, MWG đạt doanh thu 52.614 tỷ đồng (+32% YoY) và LNST-CĐTS 3.094 tỷ đồng (+75% YoY); DMX ghi nhận doanh thu 34.180 tỷ đồng (+22% YoY) và LNST-CĐTS 2.825 tỷ đồng (+105% YoY); FRT đạt doanh thu 17.530 tỷ đồng (+34% YoY) và LNST-CĐTS 440 tỷ đồng (+101% YoY, vượt kỳ vọng); MSN bứt phá với doanh thu 36.981 tỷ đồng (+75% YoY) và LNST-CĐTS 3.671 tỷ đồng (+204% YoY, nhờ thêm mảng tài nguyên phục hồi); nhà phân phối DGW đạt doanh thu 11.022 tỷ đồng (+49% YoY) và LNST-CĐTS 276 tỷ đồng (+66% YoY, vượt xa kỳ vọng) dù biên gộp của DMX, DGW giảm so với đỉnh Q2 và LNST của DGW giảm 11% QoQ do cơ cấu doanh thu; ngược lại, PNJ là điểm tối duy nhất của nhóm khi chịu ảnh hưởng bởi sức mua yếu và chính sách mua lại sản phẩm, ghi nhận doanh thu 6.995 tỷ đồng (-14% YoY) và lỗ ròng 257 – 258 tỷ đồng.
Ở nhóm Hàng tiêu dùng nhanh (FMCG), VNM vượt kỳ vọng với doanh thu 18.465 tỷ đồng (+9% YoY) và LNST-CĐTS 2.962 tỷ đồng (+18% YoY) nhờ tăng trưởng cả nội địa lẫn xuất khẩu; MCH tăng trưởng hai chữ số ở mảng cốt lõi với LNST-CĐTS đạt 1.929 tỷ đồng (+15% YoY) (biên EBIT giảm nhẹ 0,7 điểm % xuống 23,6% do phí logistics và thuế suất hiệu dụng tăng lên 14,6%); QNS đạt LNST-CĐTS 450 tỷ đồng (+18% YoY) nhờ mảng sữa đậu nành bù đắp cho mảng đường sụt giảm; trong khi SAB gây thất vọng với LNST-CĐTS giảm 9% YoY xuống 1.232 tỷ đồng do cạnh tranh gay gắt làm chi phí quảng cáo, khuyến mãi tăng cao.
Đối với Công nghệ thông tin, FPT hoàn thành đúng kỳ vọng với doanh thu đạt 13.754 tỷ đồng (+12% YoY) và LNST-CĐTS đạt 2.723 tỷ đồng (+12% YoY), dẫn dắt bởi mảng CNTT trong nước (+43% YoY) và AI & phân tích dữ liệu 9T (+55% YoY) dù hợp đồng ký mới tại Nhật Bản có dấu hiệu chậm lại.
Ở các nhóm ngành khác, VTP (+28% YoY LNST) và VEA (+5% YoY LNST, thu nhập tài chính tăng 45%) vượt kỳ vọng; CTR duy trì kết quả phù hợp dự phóng (+9% YoY LNST); trong khi VHC giảm sâu 51% YoY LNST xuống 213 tỷ đồng do xuất khẩu sang Mỹ suy yếu, chi phí đầu vào và lỗ tỷ giá tăng. Các cổ phiếu ưa thích hàng đầu được khuyến nghị gồm MWG, DMX, FRT và MSN.
Phân tích tài chính ngắn
1. Sự phân hóa rõ nét và đòn bẩy hoạt động tại nhóm bán lẻ hiện đại:
Kết quả Q3 khẳng định sức bật vượt trội của các doanh nghiệp bán lẻ ICT, điện máy và bách hóa tiêu dùng có năng lực tối ưu chu kỳ sản phẩm (hưởng lợi từ nâng cấp thiết bị và giá chip) cũng như sở hữu mạng lưới phủ rộng (BHX, WCM, Long Châu).
Mức tăng trưởng lợi nhuận ròng bằng lần tại MSN (+204%), DMX (+105%) và FRT (+101%) phản ánh hiệu ứng đòn bẩy kinh doanh tích cực khi quy mô doanh thu phục hồi mạnh.
Tuy nhiên, sự thu hẹp biên lợi nhuận ròng của BHX (về 3,2%) và biên gộp của DGW/DMX so với Q2 báo hiệu áp lực cạnh tranh về giá và chi phí mở rộng mạng lưới đang bắt đầu gia tăng.
2. Thách thức chi phí đầu vào, thuế suất và rủi ro trích lập cục bộ:
Trái ngược với sức bền của các thương hiệu sữa và gia vị thiết yếu (VNM, MCH), các doanh nghiệp bia (SAB) và trang sức cao cấp (PNJ) đang chịu sức ép nặng nề từ hành vi thắt chặt chi tiêu không thiết yếu của người tiêu dùng và chi phí bán hàng/dự phòng phình to.
Bên cạnh đó, việc chi phí logistics leo thang, rủi ro thuế tiêu thụ đặc biệt (như chính sách thuế với đồ uống có đường tác động lên MCH) và sự sụt giảm biên lợi nhuận mảng đường của QNS cho thấy bài toán quản trị chi phí hoạt động và cơ cấu danh mục sản phẩm sẽ là yếu tố quyết định tốc độ hồi phục lợi nhuận quý 4/2026.
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


