





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 “đòn bẩy” nào có thể giúp VCB tăng tốc?
Vietcombank đang cho thấy đà tăng trưởng mạnh khi lợi nhuận 6 tháng đầu năm hoàn thành gần 66% kế hoạch cả năm, trong khi NIM cải thiện và chất lượng tài sản vẫn được kiểm soát. Liệu kế hoạch tăng vốn, mở rộng khách hàng FDI và đẩy mạnh nền tảng thanh toán số có giúp VCB tiếp tục bứt phá trong nửa cuối năm?
Lợi nhuận trước thuế quý II/2026 của Vietcombank lập kỷ lục theo quý, giúp ngân hàng hoàn thành gần 66% mục tiêu cả năm chỉ sau 6 tháng. Theo VBSE, tăng vốn, mở rộng khách hàng FDI và nền tảng thanh toán mới có thể trở thành những động lực quan trọng cho VCB trong thời gian tới.
Lợi nhuận quý II lập đỉnh lịch sử
CTCP Chứng khoán VietinBank (VBSE) vừa công bố báo cáo đánh giá nhanh về Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank - VCB), sau khi ngân hàng công bố kết quả kinh doanh quý II/2026.
Theo đó, Vietcombank ghi nhận 19.142 tỷ đồng tổng thu nhập hoạt động (TOI) trong quý II, tăng 35,2% so với cùng kỳ. Đây cũng là mức tăng trưởng TOI theo quý cao nhất trong 5 quý gần nhất.
Động lực chính đến từ thu nhập lãi thuần tăng 31,8%. Dư nợ tín dụng đạt khoảng 1,76 triệu tỷ đồng, tăng 13,1% so với cùng kỳ. Đáng chú ý, NIM tăng lên 2,73%, từ mức 2,51% cùng kỳ năm trước và 2,64% trong quý I/2026.
Không chỉ hoạt động tín dụng khởi sắc, nguồn thu ngoài lãi cũng tăng mạnh 48,7%. Trong đó, phí thanh toán xuất nhập khẩu và kiều hối phục hồi, còn hoạt động kinh doanh ngoại tệ hưởng lợi từ biến động tỷ giá.
Nhờ đó, lợi nhuận trước thuế quý II đạt 17.420 tỷ đồng, tăng 57,9% so với cùng kỳ và là mức cao nhất trong lịch sử hoạt động của Vietcombank.
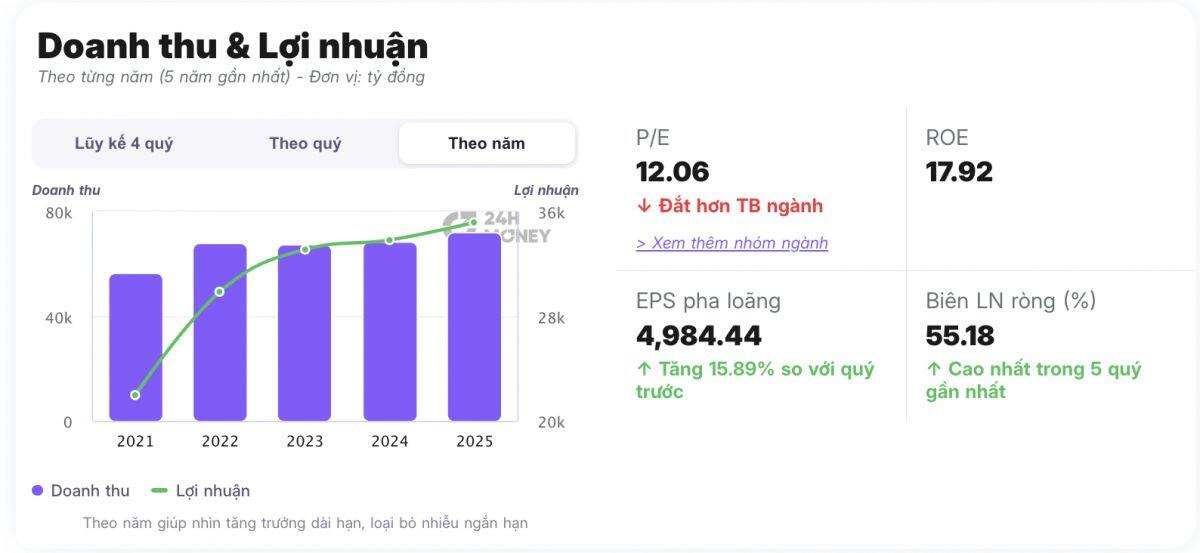
Hiệu quả vận hành cũng được cải thiện khi tỷ lệ chi phí trên thu nhập (CIR) giảm từ 31,2% xuống 27,8%. Chi phí dự phòng giảm 18,3%, góp phần hỗ trợ đáng kể cho lợi nhuận.
Lũy kế 6 tháng, Vietcombank đạt 36.793 tỷ đồng tổng thu nhập hoạt động, tăng 32,1%, trong khi lợi nhuận trước thuế đạt 29.222 tỷ đồng, tăng 33,5%.
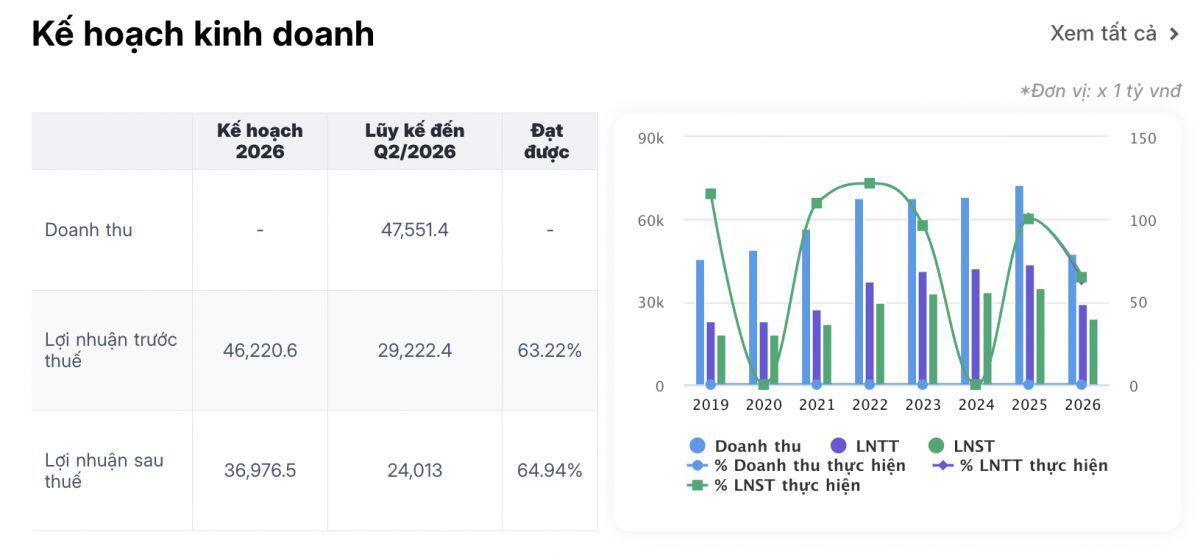
Với kết quả này, VCB đã hoàn thành 65,6% kế hoạch lợi nhuận trước thuế 44.500 tỷ đồng được giao cho cả năm 2026.
Nợ xấu tăng nhưng bộ đệm vẫn thuộc nhóm mạnh nhất
Đằng sau bức tranh lợi nhuận tích cực, chất lượng tài sản vẫn là yếu tố cần theo dõi.
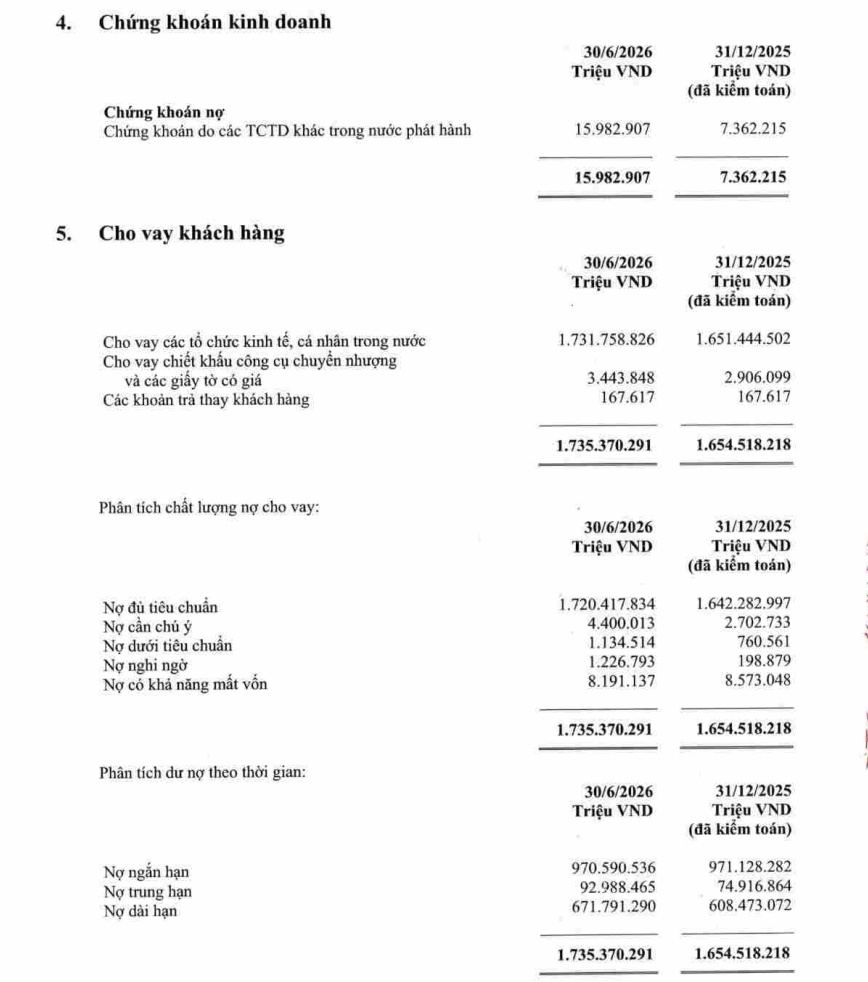
Cuối quý II, tổng tài sản Vietcombank đạt gần 2,66 triệu tỷ đồng, tăng 19,8% so với cùng kỳ. Dư nợ cho vay khách hàng đạt gần 1,76 triệu tỷ đồng, tăng 5,1% so với cuối năm 2025.
Nợ xấu nhóm 3-5 tăng 11% so với cuối năm, lên hơn 10.700 tỷ đồng. Đáng chú ý, nợ dưới tiêu chuẩn tăng 55%, trong khi nợ nghi ngờ tăng tới 451%. Nợ có khả năng mất vốn giảm 4,1%, còn hơn 8.300 tỷ đồng.
Dù quy mô nợ xấu tăng, tỷ lệ NPL của Vietcombank vẫn ở mức 0,98%, giảm nhẹ so với 1,02% cuối quý I.
Đáng chú ý hơn, tỷ lệ bao phủ nợ xấu đạt 279,3%, thuộc mức cao nhất nhóm Big 4. Theo VBSE, bộ đệm dự phòng lớn giúp ngân hàng có khả năng hấp thụ sự gia tăng của nợ xấu mà không phải đối mặt với áp lực trích lập đột biến.
VBSE dự báo tỷ lệ nợ xấu của Vietcombank trong năm 2026 có thể được duy trì dưới 1,2%.
Một điểm tích cực khác là CASA của ngân hàng đạt 34,8%, cao nhất nhóm Big 4 theo đánh giá của VBSE. Nguồn tiền gửi không kỳ hạn lớn giúp Vietcombank duy trì lợi thế về chi phí vốn và hỗ trợ NIM trong dài hạn.
Ba động lực có thể giúp VCB tăng tốc
Theo VBSE, Vietcombank sở hữu vị thế cạnh tranh đặc biệt nhờ mạng lưới hơn 1.500 ngân hàng đại lý tại trên 100 quốc gia, cùng thị phần thanh toán xuất nhập khẩu và kiều hối khoảng 18%.
Trên nền tảng này, công ty chứng khoán chỉ ra 3 động lực tăng trưởng đáng chú ý của VCB trong thời gian tới.
1. Tăng vốn, mở rộng dư địa tín dụng
Động lực đầu tiên đến từ kế hoạch tăng vốn điều lệ.
Vietcombank dự kiến nâng vốn điều lệ từ 83.557 tỷ đồng lên 94.000 tỷ đồng, thông qua phát hành hơn 1 tỷ cổ phiếu mới. Kế hoạch dự kiến hoàn tất trong quý III-IV/2026.
Theo VBSE, việc tăng vốn có thể giúp Vietcombank mở rộng thêm khoảng 3-4% room tín dụng, tạo dư địa tăng trưởng cho hoạt động cho vay.
Đây được xem là yếu tố quan trọng trong bối cảnh nhu cầu tín dụng của nền kinh tế tiếp tục tăng, đồng thời giúp ngân hàng củng cố năng lực tài chính để duy trì tăng trưởng dài hạn.
2. “Cửa mới” từ khách hàng FDI và doanh nghiệp đa quốc gia
Động lực thứ hai đến từ kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính Quốc tế Việt Nam.
Định hướng chính là tập trung vào nhóm khách hàng FDI và doanh nghiệp đa quốc gia - phân khúc được đánh giá có chất lượng tín dụng tốt và khả năng mang lại biên lợi nhuận hấp dẫn.
Nếu triển khai hiệu quả, mô hình này không chỉ mở rộng tệp khách hàng mà còn có thể giúp Vietcombank gia tăng nguồn thu phí và các dịch vụ tài chính quốc tế.
3. VCBPay và dư địa tăng trưởng thu nhập phí
Động lực thứ ba nằm ở nền tảng thanh toán thời gian thực VCBPay, dự kiến kết nối với hơn 50 ngân hàng đối tác.
VBSE kỳ vọng nền tảng này sẽ tạo thêm dư địa cho mảng thanh toán và thu nhập ngoài lãi, với doanh thu phí dịch vụ có thể tăng 25-30% trong nửa cuối năm 2026 và các năm tiếp theo.
Nếu đúng như kỳ vọng, đây sẽ là một trong những hướng đi giúp Vietcombank giảm dần sự phụ thuộc vào thu nhập lãi thuần, đồng thời tận dụng lợi thế về quy mô khách hàng và hệ sinh thái thanh toán.
VBSE vẫn duy trì khuyến nghị MUA
Về định giá, VBSE duy trì khuyến nghị MUA đối với VCB và đưa ra giá mục tiêu 65.000 đồng/cổ phiếu.
Theo VBSE, VCB đang giao dịch với P/E dự phóng năm 2026 khoảng 12,56 lần và P/B 2,3 lần, thấp hơn khoảng 20-25% so với mức bình quân của nhóm ngân hàng ASEAN được sử dụng để so sánh.
Mức giá mục tiêu 65.000 đồng/cổ phiếu tương ứng P/B mục tiêu 2,8 lần, dựa trên ROE năm 2026 khoảng 22%, tăng trưởng dài hạn 6% và chi phí vốn chủ sở hữu 12,3%.
Dù triển vọng được đánh giá tích cực, VBSE vẫn lưu ý một số rủi ro như diễn biến lãi suất, tỷ giá, chất lượng tài sản và tiến độ tăng vốn.
Đặc biệt, việc phát hành thêm hơn 1,04 tỷ cổ phiếu có thể khiến EPS bị pha loãng khoảng 11-13% trong ngắn hạn.
Nhìn tổng thể, Vietcombank đang bước vào nửa cuối năm với nền tảng lợi nhuận tích cực, chất lượng tài sản vẫn được bảo vệ bởi bộ đệm dự phòng lớn và lợi thế về CASA. Nếu kế hoạch tăng vốn, mở rộng khách hàng FDI và phát triển hệ sinh thái thanh toán được triển khai đúng tiến độ, đây có thể là những “mảnh ghép” giúp VCB duy trì vị thế dẫn đầu và mở rộng động lực tăng trưởng trong những năm tới.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


