





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 cổ phiếu được "gọi tên" trước phiên 19/10
Trước phiên giao dịch ngày 19/10, CTG được khuyến nghị mua, SHB được đánh giá phù hợp để tích lũy, trong khi KBC ghi nhận lợi nhuận quý III tăng gần 200% so với cùng kỳ. Đâu là động lực tăng trưởng và điểm đáng chú ý trong định giá của những cổ phiếu này?
CTG: Biên lãi cải thiện, lợi nhuận năm 2026 được kỳ vọng tăng hơn 20%
Chứng khoán VPBankS đưa ra khuyến nghị mua đối với cổ phiếu CTG của Ngân hàng Thương mại Cổ phần Công Thương Việt Nam (VietinBank), cho rằng sự phục hồi của biên lãi ròng (NIM) sẽ là động lực quan trọng thúc đẩy lợi nhuận cốt lõi.
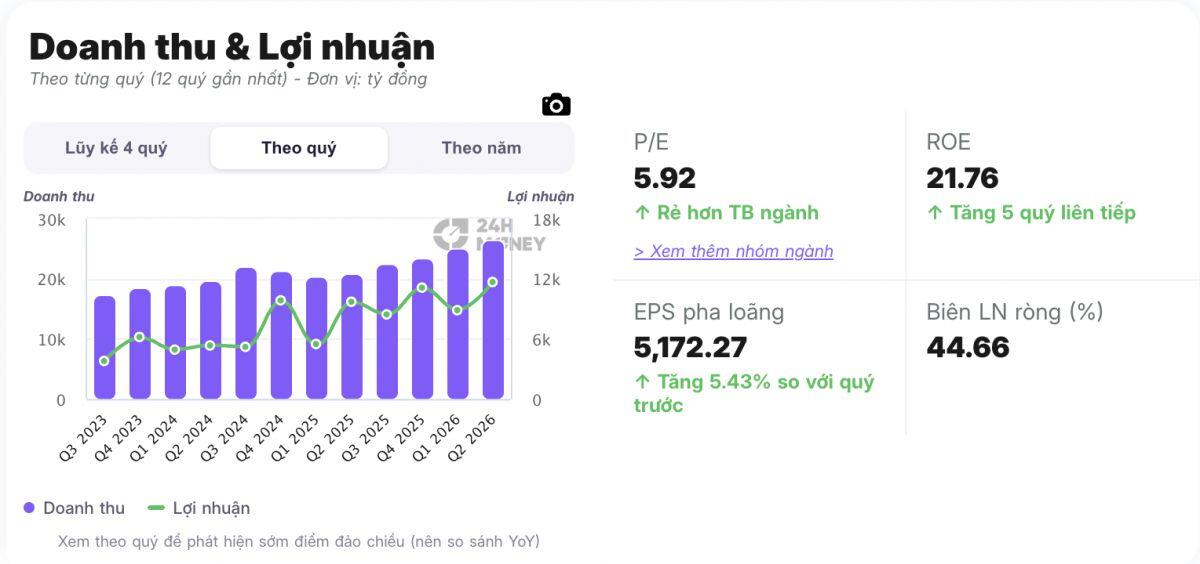
Trong quý II/2026, thu nhập lãi thuần của CTG tăng 30,9% dù tín dụng chỉ tăng 5% so với đầu năm. Theo VPBankS, diễn biến này cho thấy hiệu quả sinh lời từ tài sản đang cải thiện, thay vì phụ thuộc hoàn toàn vào tăng trưởng quy mô cho vay.
Với dự báo NIM tăng 0,19 điểm phần trăm trong năm 2026, thu nhập lãi thuần của ngân hàng được kỳ vọng tăng 22%, cao hơn đáng kể mức tăng trưởng tín dụng dự kiến 12%. Điều này có thể giúp CTG tập trung vào các khoản vay có hiệu quả sinh lời tốt hơn, đồng thời duy trì tỷ suất sinh lời trên vốn chủ sở hữu (ROE) ở mức cao.
Một yếu tố hỗ trợ khác đến từ áp lực trích lập dự phòng được dự báo giảm trong nửa cuối năm. CTG đã thực hiện khoảng 76,5% kế hoạch trích lập đầu năm chỉ trong 6 tháng. Dù VPBankS dự phóng chi phí dự phòng cả năm cao hơn kế hoạch ban đầu của ban lãnh đạo, mức chi phí trong nửa cuối năm vẫn được kỳ vọng giảm khoảng 40% so với nửa đầu năm.
Hoạt động thu hồi nợ cũng còn dư địa đóng góp vào lợi nhuận khi ngân hàng mới hoàn thành 44% mục tiêu thu hồi 10.000 tỷ đồng trong cả năm.
Trên cơ sở đó, VPBankS dự báo lợi nhuận trước thuế năm 2026 của CTG tăng 20,9%. Thu nhập phí ròng tăng 58,2% trong quý II, chủ yếu gắn với nhu cầu thanh toán quốc tế, bảo lãnh và tài trợ thương mại từ nhóm khách hàng doanh nghiệp, cũng được xem là động lực tăng trưởng dài hạn.
Về định giá, CTG đang giao dịch ở mức P/B khoảng 1,15 lần, thấp hơn 17,4% so với bình quân 5 năm. Trong khi đó, ROE 6 tháng đầu năm 2026 đạt 22,2%, cao hơn mức bình quân ngành 16,5%. Tỷ lệ nợ xấu được duy trì quanh 1,1–1,2%, cùng bộ đệm dự phòng tương đối cao, là những yếu tố được VPBankS đánh giá tích cực.
SHB: Lợi nhuận cả năm có thể đạt khoảng 19.500 tỷ đồng
Với Ngân hàng Thương mại Cổ phần Sài Gòn - Hà Nội (mã: SHB), Chứng khoán TCBS đưa ra khuyến nghị tích lũy sau khi cổ phiếu giảm mạnh xuống dưới 10.000 đồng trong ngày 9/10, trong bối cảnh thị trường lo ngại về việc niêm yết lượng cổ phiếu phát hành thêm. Mức giá này thấp hơn giá chào bán cho cổ đông hiện hữu là 12.500 đồng/cổ phiếu.
Theo thông tin được đề cập tại hội nghị của ngân hàng, ban lãnh đạo SHB cho biết các thủ tục đang được hoàn tất và lượng cổ phiếu mới dự kiến giao dịch từ giữa tháng 11.
Về triển vọng kinh doanh, TCBS ước tính lợi nhuận trước thuế quý III/2026 của SHB tăng 56,8%. Sang quý IV, lợi nhuận trước thuế được dự báo tiếp tục vượt 5.000 tỷ đồng nhờ ghi nhận thêm khoản lãi từ chuyển nhượng SHBFinance.
Qua đó, lợi nhuận trước thuế cả năm 2026 của SHB có thể đạt khoảng 19.500 tỷ đồng, vượt mức 19.165 tỷ đồng trong kịch bản kế hoạch tích cực của ngân hàng.
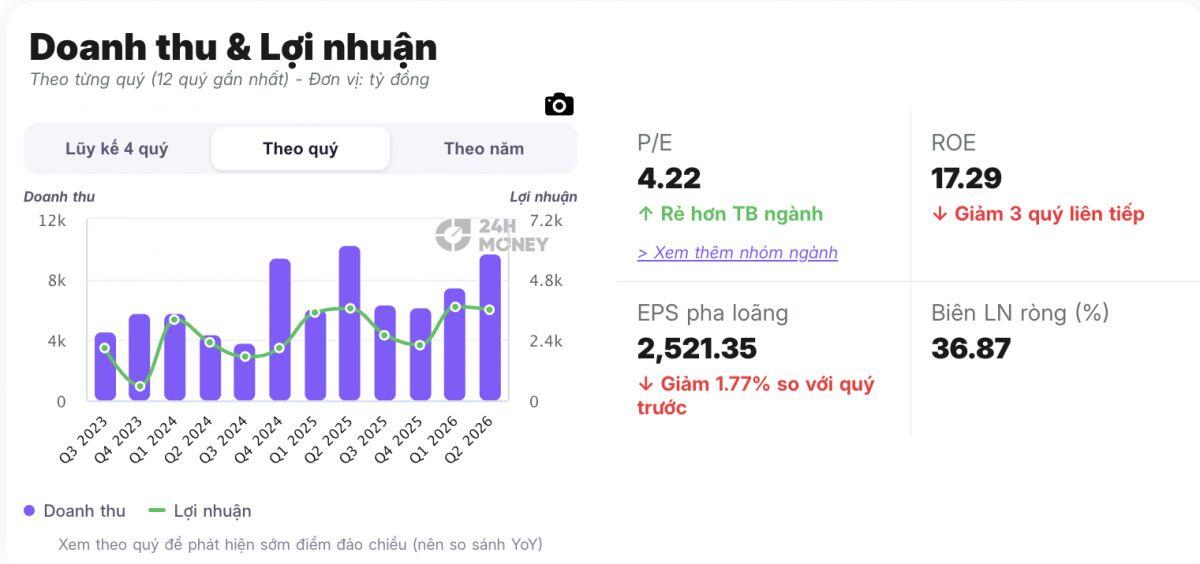
TCBS cho rằng nhà đầu tư có thể cân nhắc tích lũy SHB khi cổ phiếu đang giao dịch ở mức P/B 0,7 lần và P/E 4,2 lần, trong khi ROE duy trì ở mức cao.
KBC: Lợi nhuận quý III tăng gần 200%, nhưng vẫn thấp hơn kỳ vọng
Đối với cổ phiếu KBC của Tổng công ty Phát triển Đô thị Kinh Bắc, Chứng khoán SSI đánh giá kết quả kinh doanh quý III/2026 đã phục hồi mạnh, dù vẫn thấp hơn kỳ vọng.
Cụ thể, doanh thu thuần đạt 3.187 tỷ đồng, tăng 137% so với cùng kỳ; lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 911 tỷ đồng, tăng 197%. Cả hai chỉ tiêu đều cao hơn dự báo của SSI.
Động lực chính đến từ việc bàn giao 56ha đất khu công nghiệp, tăng 180% so với cùng kỳ, phần lớn tại Khu công nghiệp Quế Võ mở rộng 2. Hoạt động bàn giao tại các dự án nhà ở xã hội cũng tiếp tục đóng góp vào kết quả kinh doanh.
Dù các chỉ tiêu tăng trưởng mạnh, SSI lưu ý kết quả quý III của KBC vẫn chưa đạt kỳ vọng. Đây là yếu tố nhà đầu tư cần theo dõi khi đánh giá triển vọng kinh doanh và diễn biến cổ phiếu trong thời gian tới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


