





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vì sao tiền ngoại chọn HPG, CTG?
Dòng tiền ngoại bất ngờ quay lại mua ròng mạnh HPG và CTG trong bối cảnh thị trường điều chỉnh sâu. Đằng sau động thái này là kỳ vọng vào kết quả kinh doanh tăng trưởng, định giá hấp dẫn cùng triển vọng hưởng lợi từ chu kỳ đầu tư công và phục hồi kinh tế.
HPG ghi nhận doanh thu quý II lần đầu vượt 55.500 tỷ đồng, hoàn thành 70% kế hoạch lợi nhuận năm chỉ sau 6 tháng, trong khi CTG được kỳ vọng cải thiện lợi nhuận, chất lượng tài sản và có thêm động lực từ thương vụ VietinBank Tower.
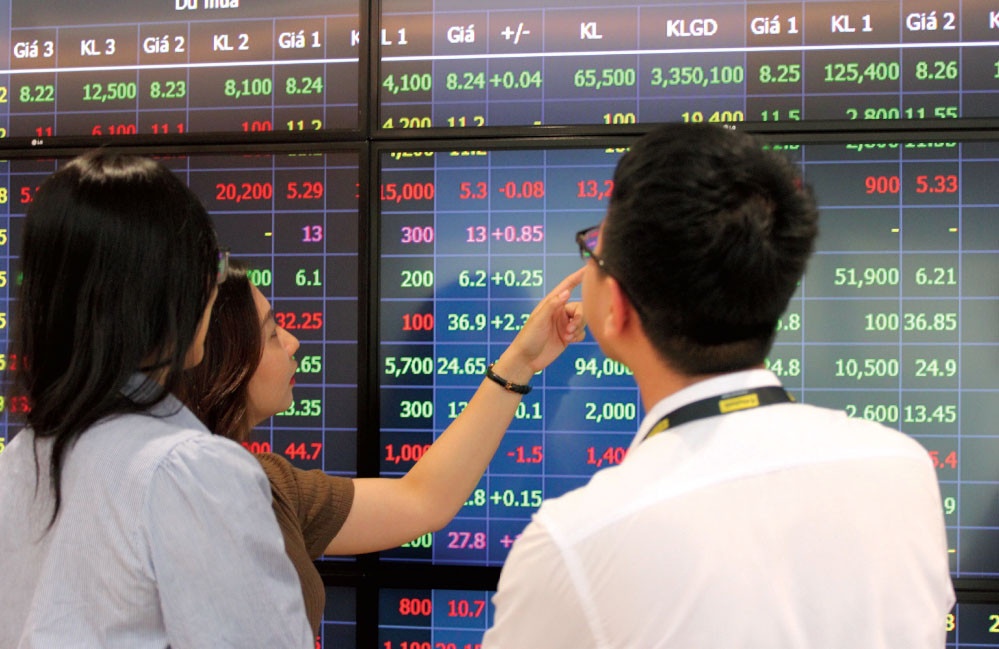
Quý 2/2026, Hòa Phát ghi nhận doanh thu 55.600 tỷ đồng, tăng 53% so với cùng kỳ, lợi nhuận sau thuế 6.424 tỷ đồng tăng 51%. Sản lượng thép HRC đạt 1,9 triệu tấn, tăng 64%, nhờ công suất Dung Quất 2 được khai thác và nhu cầu trong nước cải thiện. Lũy kế 6 tháng, doanh thu đạt 108.900 tỷ đồng tăng 47%, lợi nhuận 15.480 tỷ đồng tăng 103%, hoàn thành 52% kế hoạch doanh thu và 70% kế hoạch lợi nhuận năm. Lĩnh vực thép đóng góp 93% doanh thu và 68% lợi nhuận tập đoàn. Khi cổ phiếu điều chỉnh về vùng đáy, khối ngoại thấy cơ hội mua vào với 9 triệu đơn vị đưa giá HPG lên 21.650 đồng.
Dựa trên dự báo doanh thu 2026 là 199.769 tỷ đồng và lợi nhuận sau thuế 20.099 tỷ đồng, Chứng khoán Kafi duy trì giá mục tiêu 30.782 đồng/cp. Mục tiêu này tái điều chỉnh để phản ánh tác động từ chi trả cổ tức 10% bằng cổ phiếu và 500 đồng tiền mặt, hạ dự phóng sản lượng tiêu thụ thép giai đoạn 2027-2028, và cập nhật mức chi phí vốn bình quân (WACC) theo biến động kinh tế vĩ mô.
Khối ngoại mua 9,1 triệu đơn vị CTG đẩy giá lên 29.350 đồng sau khi bị bán mạnh xuống dưới 29.000 đồng, mức thấp nhất từ đầu năm. Theo dự báo của Chứng khoán MBS, lợi nhuận trước thuế quý 2/2026 của CTG ước đạt 13.800 tỷ đồng, tăng gần 14% so với cùng kỳ; lũy kế 6 tháng có thể đạt 24.900 tỷ đồng, hoàn thành khoảng 58% kế hoạch năm. MBS nhận định định giá CTG vẫn thấp hơn nhóm ngân hàng tương đồng trong khi chất lượng tài sản và hiệu quả sinh lời được cải thiện rõ rệt.
MBS dự báo CTG hoàn toàn có thể đạt mức tăng tín dụng 12% cả năm 2026. Trong nửa cuối năm, tín dụng doanh nghiệp dự kiến tiếp tục dẫn dắt tăng trưởng nhờ đầu tư công. Tín dụng doanh nghiệp của CTG tập trung vào bất động sản khu công nghiệp, năng lượng, logistics, dệt may – những ngành có động lực chính thúc đẩy phục hồi kinh tế. Nhóm khách hàng SME dự báo tăng trưởng chậm do biến động môi trường vĩ mô và thay đổi chính sách thuế cần thời gian để thu hút dòng tiền.
Quý 2/2026, CTG có thể ghi nhận lợi nhuận bất thường từ hoàn tất chuyển nhượng dự án VietinBank Tower. Dự án khởi công năm 2010 với vốn 400 triệu USD gồm tháp 68 tầng làm trụ sở CTG và tháp 48 tầng cho khách sạn, căn hộ dịch vụ. Từ tháng 7/2025, CTG phát thông báo mời nhà đầu tư và hiện hoàn thành các bước pháp lý để hoàn tất thương vụ trong nửa đầu năm 2026. Giá trị chuyển nhượng xác định theo giá thị trường, không thấp hơn giá trị thực tế đã bỏ ra.
MBS duy trì khuyến nghị khả quan cho CTG với giá mục tiêu mới 50.900 đồng/cp. P/B mục tiêu này cao hơn ~20% và 15% so với toàn ngành và nhóm ngân hàng quy mô lớn, phản ánh vị thế vượt trội của CTG về kết quả kinh doanh và chất lượng tài sản.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


