





 Mã liên quan



 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
US10Y – Biến số quyết định chu kỳ tiền tệ toàn cầu và cơ hội của Việt Nam sau đỉnh lãi suất
Giai đoạn 2022–2023, thị trường tài chính toàn cầu trải qua một trong những chu kỳ thắt chặt tiền tệ mạnh nhất nhiều thập kỷ
Nguyên nhân bắt đầu từ lạm phát Mỹ tăng vọt sau đại dịch, đỉnh điểm CPI đạt 9,1% vào tháng 6/2022 – mức cao nhất từ năm 1981. Để kiềm chế lạm phát, Fed buộc phải tăng lãi suất từ vùng 0–0,25% lên 5,25–5,50% chỉ trong hơn một năm.
Chuỗi tác động lúc đó rất rõ ràng: Fed tăng lãi suất, USD mạnh lên, lợi suất trái phiếu Mỹ 10 năm (US10Y) tăng, chi phí vốn toàn cầu tăng, dòng tiền rút khỏi tài sản rủi ro. Đây chính là lý do phần lớn thị trường chứng khoán toàn cầu chịu áp lực trong năm 2022.
Nhưng hiện tại, câu chuyện đã khác. Thị trường không còn hỏi "Fed còn tăng lãi suất bao nhiêu?" mà chuyển sang câu hỏi quan trọng hơn: lãi suất đã tạo đỉnh chưa, và US10Y sẽ đi về đâu?
US10Y – thước đo thực sự của "giá tiền" toàn cầu
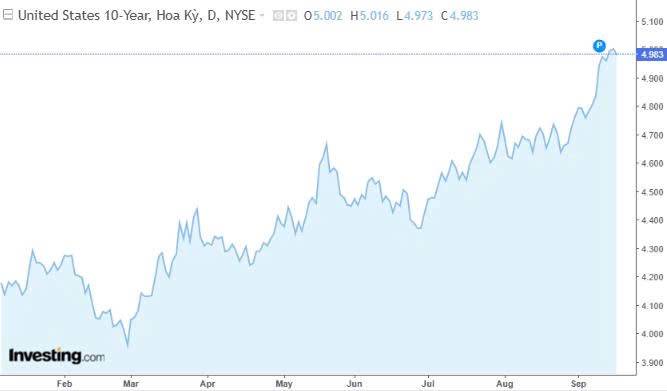
Nhiều nhà đầu tư chỉ quan tâm đến lãi suất điều hành của Fed, nhưng đó chỉ là lãi suất ngắn hạn. US10Y mới là chỉ số phản ánh kỳ vọng dài hạn của toàn thị trường, chịu ảnh hưởng đồng thời từ kỳ vọng lãi suất Fed, lạm phát, tăng trưởng kinh tế, cung cầu trái phiếu và rủi ro tài khóa.
Vì tổng hợp nhiều yếu tố như vậy, trong nhiều chu kỳ trước đây, US10Y thường tạo đỉnh trước khi Fed chính thức giảm lãi suất – bởi thị trường trái phiếu luôn có xu hướng phản ánh trước các kỳ vọng về lạm phát hạ nhiệt, kinh tế giảm tốc và chính sách tiền tệ đảo chiều.
Lạm phát đã giảm, nhưng Fed vẫn thận trọng
Sau khi đạt đỉnh 9,1%, lạm phát Mỹ đã giảm đáng kể. Tuy nhiên, áp lực hiện nay không còn nằm ở giá hàng hóa mà chuyển sang lạm phát dịch vụ, tiền lương và chi phí nhà ở – những chỉ số Fed đặc biệt theo dõi qua Core CPI và Core PCE. Mục tiêu đưa lạm phát về 2% vẫn chưa đạt được, nên dù chu kỳ tăng lãi suất có thể đã gần kết thúc, tốc độ giảm lãi suất vẫn phụ thuộc vào việc lạm phát có tiếp tục hạ bền vững hay không.
Kinh tế Mỹ giảm tốc nhưng chưa suy thoái
Khác với nhiều chu kỳ trước, kinh tế Mỹ vẫn cho thấy khả năng chống chịu tốt: GDP tăng khoảng 1,9% năm 2022 và 2,5% năm 2023. Thị trường lao động bắt đầu hạ nhiệt với tỷ lệ tuyển dụng giảm và thất nghiệp nhích lên từ vùng đáy – cho thấy chính sách thắt chặt đang phát huy hiệu quả. Bài toán của Fed lúc này là kiểm soát lạm phát mà không đẩy kinh tế vào suy thoái sâu.
Vì sao US10Y có thể vẫn neo cao dù Fed sắp dừng tăng?
Câu trả lời nằm ở áp lực tài khóa. Nợ công Mỹ đã vượt 37 nghìn tỷ USD, tỷ lệ nợ/GDP vượt 120%. Mỹ không gặp vấn đề về khả năng trả nợ nhờ vị thế USD là tiền dự trữ toàn cầu và trái phiếu Mỹ là tài sản an toàn hàng đầu, nhưng quy mô nợ lớn buộc chính phủ phải phát hành thêm nhiều trái phiếu. Cung trái phiếu tăng khiến nhà đầu tư đòi mức lợi suất cao hơn để hấp thụ, và đó là lý do US10Y khó giảm nhanh ngay cả khi Fed đã ngừng tăng lãi suất.
US10Y giảm chưa chắc là tin tốt
Cần phân biệt hai kịch bản. Thứ nhất, US10Y giảm vì lạm phát hạ nhiệt khiến Fed bớt cứng rắn – đây là môi trường tích cực, USD giảm áp lực và dòng tiền quay lại tài sản rủi ro. Thứ hai, US10Y giảm vì nhà đầu tư đổ tiền vào trái phiếu để phòng thủ trước lo ngại suy thoái – trong trường hợp này, chứng khoán chưa chắc được hưởng lợi. Vì vậy, nhìn vào nguyên nhân phía sau mỗi lần US10Y biến động quan trọng hơn là chỉ nhìn vào con số.
Việt Nam trong vòng xoáy USD toàn cầu
Việt Nam chịu tác động trực tiếp: US10Y tăng kéo USD mạnh lên, tạo áp lực lên tỷ giá USD/VND, buộc NHNN phải cân đối giữa ổn định tỷ giá và hỗ trợ tăng trưởng. Tỷ giá tăng không hoàn toàn tiêu cực nếu nguyên nhân là USD mạnh trên toàn cầu – đó là xu hướng chung của các nền kinh tế mới nổi. Điều quan trọng là mức độ biến động và khả năng kiểm soát của cơ quan điều hành.
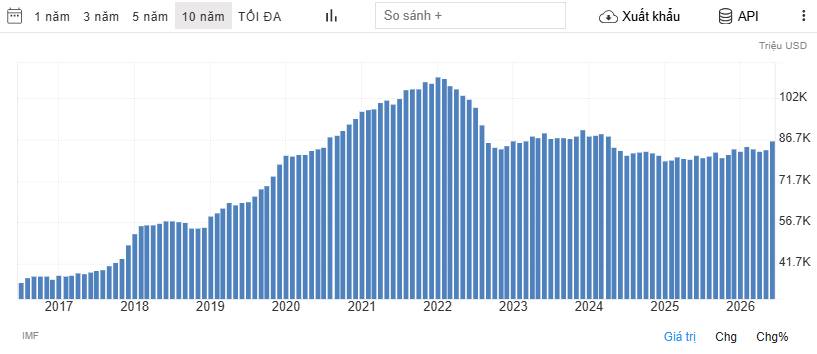
Dự trữ ngoại hối là bộ đệm then chốt trong việc này. Việt Nam từng đạt trên 110 tỷ USD dự trữ vào đầu 2022, sau đó phải dùng một phần để ổn định thị trường ngoại hối khi USD tăng mạnh. Hiện dự trữ duy trì quanh 80–90 tỷ USD, cùng với các nguồn cung ngoại tệ bền vững từ xuất khẩu, FDI và kiều hối – các yếu tố hỗ trợ ổn định tỷ giá trong dài hạn.
Bài toán điều hành hiện nay là giữ cân bằng giữa ổn định tiền tệ (điều hành tỷ giá linh hoạt, quản lý thanh khoản, can thiệp khi cần) và hỗ trợ tăng trưởng (duy trì thanh khoản, giảm mặt bằng lãi suất, thúc đẩy tín dụng). Nới lỏng quá mức sẽ gây áp lực tỷ giá; quá thận trọng lại có thể kìm hãm tăng trưởng.
Nâng hạng thị trường – động lực nội tại dài hạn
Song song với yếu tố quốc tế, Việt Nam đang có một câu chuyện riêng: quá trình nâng hạng từ Frontier Market lên Secondary Emerging Market theo tiêu chí FTSE Russell. Đây không chỉ là chuyện thêm dòng vốn ngoại, mà là quá trình cải thiện thực chất cấu trúc thị trường – tăng khả năng tiếp cận cho nhà đầu tư quốc tế, cải thiện thanh khoản, thu hút thêm tổ chức và nâng chuẩn vận hành.
Khi được nâng hạng, các quỹ ETF có cơ sở để tăng tỷ trọng Việt Nam trong danh mục, và các quỹ chủ động có thêm lý do xem xét đầu tư. Nhưng nâng hạng không đồng nghĩa thị trường tăng ngay lập tức – dòng vốn thực tế vẫn phụ thuộc vào định giá, tăng trưởng lợi nhuận doanh nghiệp và môi trường tiền tệ toàn cầu.
Nhóm ngành nào hưởng lợi khi chu kỳ đảo chiều?
Nếu US10Y tạo đỉnh, USD giảm áp lực và dòng vốn quay lại các thị trường mới nổi, ba nhóm ngành đáng chú ý là:
- Ngân hàng: hưởng lợi từ chi phí vốn giảm, thanh khoản cải thiện, tín dụng tăng trưởng trở lại.
- Chứng khoán: hưởng lợi từ thanh khoản thị trường tăng và sự tham gia nhiều hơn của nhà đầu tư tổ chức.
- Bất động sản: hưởng lợi từ chi phí tài chính giảm và điều kiện tín dụng thuận lợi hơn.
Tuy vậy, yếu tố quyết định cuối cùng vẫn là chất lượng doanh nghiệp và khả năng tăng trưởng lợi nhuận thực tế, không phải chỉ là hưởng lợi theo chu kỳ.
Kết luận
Chu kỳ 2022 là câu chuyện Fed tăng lãi suất để thay đổi giá của tiền. Giai đoạn hiện tại là câu chuyện thị trường đi tìm thời điểm US10Y tạo đỉnh, mở đầu cho một chu kỳ tài chính mới. Năm biến số cần theo dõi sát: US10Y có tạo đỉnh hay tiếp tục neo cao, lạm phát Mỹ có giảm bền vững, USD/VND có ổn định, dự trữ ngoại hối Việt Nam duy trì ra sao, và tiến trình nâng hạng thị trường chứng khoán đi đến đâu.
Nếu US10Y bước vào xu hướng giảm, USD hạ nhiệt, tỷ giá ổn định và nội lực Việt Nam tiếp tục cải thiện, môi trường tài chính có thể chuyển sang giai đoạn thuận lợi hơn cho tài sản rủi ro. Nhưng cần nói rõ: đây chưa phải giai đoạn "tiền rẻ quay lại" – đây là giai đoạn thị trường bắt đầu định giá trước một chu kỳ tiền tệ mới, sau khi lãi suất đã đi qua vùng cao nhất.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


