





 Mã liên quan


 Vip
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Từ nới LDR đến bỏ room tín dụng: ngân hàng nào hưởng lợi?
Một loạt chính sách mới đang tạo nền tảng cho sự thay đổi quan trọng của ngành ngân hàng Việt Nam: từ quản lý tăng trưởng bằng hạn mức hành chính sang giám sát dựa trên năng lực vốn, thanh khoản và rủi ro.
1. Những chính sách quan trọng
👉 Thông tư 14/2025: Ban hành ngày 30/6/2025, hiệu lực từ 15/9/2025. Nâng chuẩn an toàn vốn theo Basel III, yêu cầu ngân hàng có đủ vốn để hấp thụ rủi ro khi mở rộng tín dụng.
👉 Nghị quyết 316/NQ-CP: Ban hành ngày 8/10/2025, định hướng xây dựng lộ trình và thí điểm bỏ room tín dụng từ năm 2026. Room là hạn mức tăng trưởng dư nợ do Ngân hàng Nhà nước (NHNN) giao cho từng ngân hàng.
👉 Thông tư 25/2026: Ban hành ngày 22/6/2026, hiệu lực từ 1/7/2026. Nâng giới hạn sử dụng vốn ngắn hạn để cho vay trung và dài hạn từ 30% lên 40%, giúp ngân hàng linh hoạt hơn trong tài trợ các khoản vay dài hạn.
👉 Thông tư 50/2026: Ban hành ngày 30/9/2026, hiệu lực chung từ 1/12/2026. Đây là bước thay đổi đáng chú ý nhất, đưa hai chuẩn thanh khoản Basel III vào quản lý:
LCR: Khả năng đáp ứng nhu cầu chi trả trong 30 ngày căng thẳng.
NSFR: Mức độ ổn định của nguồn vốn tài trợ cho hoạt động ngân hàng.
Ngân hàng chuyển sang áp dụng LCR và NSFR theo quy định được áp dụng trần LDR 95% thay cho 85%. LDR là tỷ lệ giữa dư nợ cho vay và nguồn tiền gửi được xác định theo quy định.
Đặc biệt, ngân hàng áp dụng đồng thời LCR và NSFR tối thiểu 100% có thể được miễn trần LDR thông thường, nhưng vẫn phải báo cáo và chịu sự giám sát của NHNN.
Lưu ý: Miễn LDR không đồng nghĩa được bỏ room tăng trưởng tín dụng.
2. Lộ trình thực hiện
Thông tư 50 cho phép ngân hàng đủ điều kiện đăng ký áp dụng sớm từ tháng 12/2026.
Theo lộ trình thông thường:
10/2028: LCR tối thiểu 50%, NSFR tối thiểu 90%.
10/2030: NSFR đạt 100%.
10/2033: LCR đạt 100%.
Ngân hàng hoàn thiện các tiêu chuẩn sớm có thể chủ động chuyển đổi trước lộ trình bắt buộc.
Tuy nhiên, nâng trần LDR từ 85% lên 95% không có nghĩa dư địa cho vay tăng ngay 10 điểm phần trăm, bởi phương pháp tính nguồn vốn cũng thay đổi.
3. Tác động đến hoạt động ngân hàng
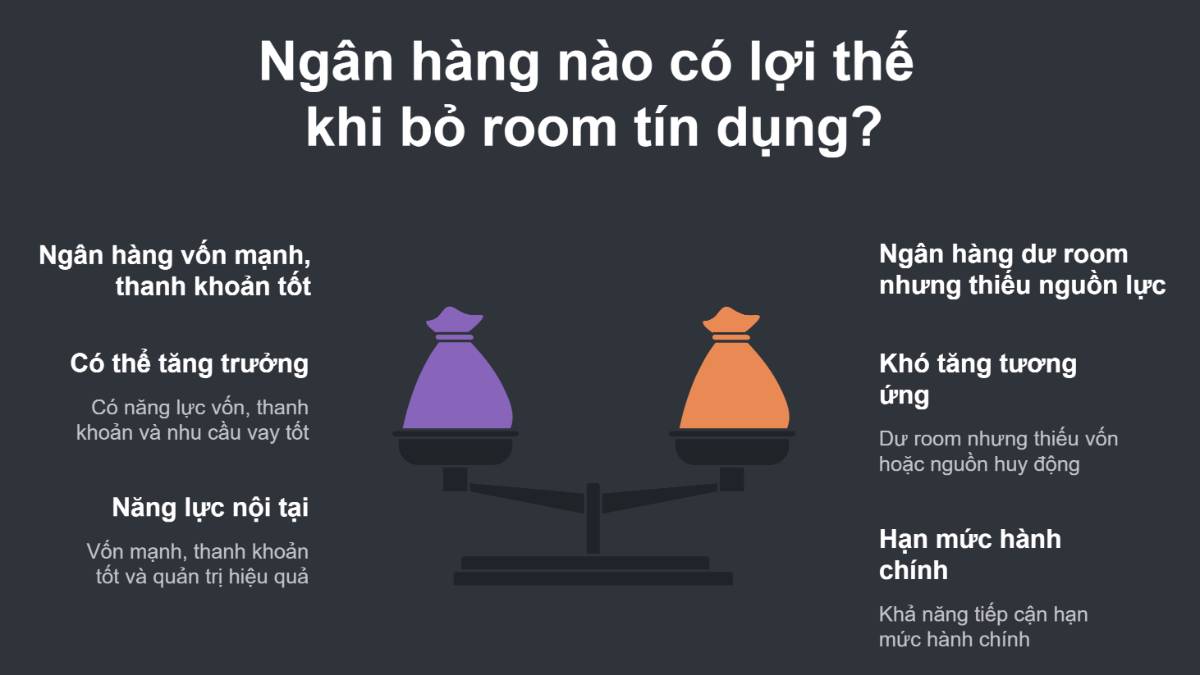
Không phải tất cả các ngân hàng đều có lợi khi chính sách bỏ room tín dụng thành hiện thực
Khi các giới hạn được nới lỏng, ngân hàng có thể mở rộng cho vay và gia tăng thu nhập lãi. Tuy nhiên, lợi ích này chịu ba ràng buộc:
Nguồn huy động: Cho vay tăng đòi hỏi nguồn vốn tương ứng. Cạnh tranh huy động có thể đẩy chi phí vốn lên, làm giảm NIM (biên lãi ròng).
An toàn vốn: Dư nợ tăng kéo theo tài sản có rủi ro, gây áp lực lên CAR (tỷ lệ an toàn vốn). Ngân hàng có thể phải tăng vốn hoặc giữ lại lợi nhuận.
Vì vậy, tăng trưởng tín dụng cao chưa chắc đồng nghĩa lợi nhuận cao.
4. Ngân hàng nào có tiềm năng hưởng lợi?
👉 HDB, TPB, VIB: Lợi thế triển khai Basel III
HDB công bố LCR và NSFR đều trên 100%, cho thấy mức độ chuẩn bị thanh khoản tích cực.
TPB đang đẩy mạnh triển khai phương pháp xếp hạng rủi ro nội bộ (IRB), hướng tới giai đoạn chuyển đổi năm 2027.
VIB công bố NSFR đạt 102%, nhưng cần xác minh thêm LCR và điều kiện áp dụng theo Thông tư 50.
👉 VPB, VIB, CTG: Tiềm năng hưởng lợi từ miễn LDR
Theo mô phỏng của ACBS, LDR theo phương pháp mới của VPB khoảng 96,4%, VIB 93% và CTG 92,8%.
Nếu đáp ứng đầy đủ yêu cầu thanh khoản, việc miễn LDR có thể giúp các ngân hàng này linh hoạt hơn trong mở rộng tín dụng.
👉 TCB, MSB: Tiềm năng hưởng lợi từ bỏ room tín dụng
Hai ngân hàng từng có dấu hiệu gần sử dụng hết hạn mức tín dụng năm 2026. Nếu cơ chế room được nới hoặc bỏ, TCB và MSB có thể có thêm cơ hội mở rộng thị phần.
ACB cũng đáng chú ý nhờ chất lượng tài sản và năng lực quản trị rủi ro, dù cần thêm bằng chứng về mức độ bị hạn chế bởi room hiện hành.
5. Cơ hội đầu tư
Theo góc nhìn Novus Wealth, TCB, TPB, VIB và ACB là những trường hợp đáng ưu tiên nghiên cứu cho giai đoạn 2027-2028.
Trong đó, TCB đáng chú ý về dư địa tăng trưởng nếu bỏ room; TPB và VIB có catalyst Basel III; ACB nổi bật ở nền tảng quản trị rủi ro.
Tuy nhiên, cơ hội đầu tư chỉ thực sự hấp dẫn khi chính sách giúp cải thiện lợi nhuận, ROE (tỷ suất sinh lời trên vốn chủ sở hữu) và mức định giá cổ phiếu chưa phản ánh đầy đủ triển vọng.
Kết luận
Chuỗi chính sách từ Thông tư 14, Thông tư 25, Thông tư 50 đến Nghị quyết 316 đang tạo tiền đề cho sự thay đổi cấu trúc cạnh tranh ngành ngân hàng.
Lợi thế dài hạn sẽ không thuộc về ngân hàng được phép cho vay nhiều nhất, mà thuộc về ngân hàng có thể tăng trưởng hiệu quả hơn trên mỗi đồng vốn, với chi phí huy động hợp lý và rủi ro được kiểm soát tốt.
——————
Thạc sĩ Trần Thanh Bạch
Giảng viên Khoa Tài chính – Ngân hàng – Kế toán
Trường Đại học Hùng Vương TP.HCM
——————
Nguồn tham khảo chính
Nghị quyết 316/NQ-CP ngày 08/10/2025
Thông tư 14/2025/TT-NHNN
Thông tư 25/2026/TT-NHNN
Thông tư 50/2026/TT-NHNN
Báo cáo nghiên cứu ACBS về tác động của thay đổi LDR.
Công bố tài chính và tiến độ Basel III của HDBank, TPBank, VIB, ACB, MSB và Hiệp hội Ngân hàng Việt Nam.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


