





 Mã liên quan



400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thép hưởng sóng đầu tư công: Kẻ thắng, người lo
Dù làn sóng đầu tư công và xây dựng dân dụng thúc đẩy mạnh mẽ tổng cầu thép nội địa trong quý II/2026, bức tranh lợi nhuận của các doanh nghiệp đầu ngành như Hòa Phát, Hoa Sen và Nam Kim lại chứng kiến sự phân hóa sâu sắc do áp lực chi phí nguyên liệu.
Giải ngân đầu tư công và sự phục hồi của xây dựng dân dụng đang tạo lực đẩy cho thị trường thép trong quý II/2026. Tuy nhiên, triển vọng lợi nhuận giữa các doanh nghiệp đầu ngành lại diễn biến trái chiều khi Hòa Phát được dự báo tăng trưởng mạnh, trong khi Hoa Sen và Nam Kim tiếp tục chịu sức ép từ chi phí đầu vào và thị trường xuất khẩu.
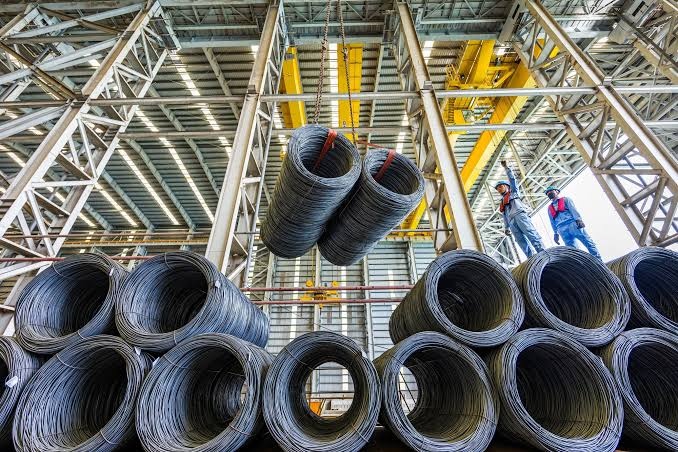
Theo số liệu cập nhật đến hết tháng 5/2026, vốn đầu tư công giải ngân đạt hơn 219.000 tỷ đồng, tăng 10% so với cùng kỳ và hoàn thành 21,6% kế hoạch năm. Tiến độ này được kỳ vọng tiếp tục thúc đẩy nhu cầu vật liệu xây dựng, đặc biệt là thép phục vụ các dự án hạ tầng giao thông và công trình công cộng.
Song song với đó, việc đẩy mạnh phát triển nhà ở, nhất là phân khúc nhà ở xã hội, cũng góp phần cải thiện tiêu thụ thép trong nước.
Theo dự báo của Chứng khoán MB (MBS), tiêu thụ thép nội địa quý II có thể đạt khoảng 8,2 triệu tấn, tăng 21% so với cùng kỳ. Trong đó, thép xây dựng tăng khoảng 27%, còn thép cuộn cán nóng (HRC) tăng 24% nhờ nhu cầu thị trường và sản lượng bổ sung từ dự án Dung Quất 2 của Hòa Phát.
Không chỉ sản lượng cải thiện, mặt bằng giá thép cũng duy trì tích cực khi giá thép xây dựng được dự báo đạt khoảng 570 USD/tấn, tăng 9%, còn HRC khoảng 575 USD/tấn, tăng 8% so với cùng kỳ.
Tuy nhiên, áp lực chi phí vẫn hiện hữu khi giá than luyện cốc và quặng sắt lần lượt tăng khoảng 6% và 12%, ảnh hưởng đến biên lợi nhuận của nhiều doanh nghiệp.
Hòa Phát tiếp tục dẫn đầu chu kỳ phục hồi
Trong nhóm doanh nghiệp niêm yết, Hòa Phát (HPG) được đánh giá là đơn vị hưởng lợi rõ nét nhất.
MBS dự báo lợi nhuận sau thuế công ty mẹ quý II/2026 của HPG đạt khoảng 5.000 tỷ đồng, tăng 17% so với cùng kỳ. Lợi nhuận cả năm 2026 có thể đạt 22.200 tỷ đồng, tăng 38%.
Động lực tăng trưởng đến từ doanh thu dự kiến tăng khoảng 36%, nhờ sản lượng bán hàng tăng 26% cùng giá bán cải thiện khoảng 10%.
Đặc biệt, việc giai đoạn 2 Khu liên hợp Dung Quất đi vào hoạt động giúp Hòa Phát gia tăng đáng kể công suất HRC, mở rộng thị phần nội địa và giảm phụ thuộc vào nguồn cung nhập khẩu.
Dù vậy, doanh nghiệp vẫn đối mặt áp lực khi biên lợi nhuận gộp được dự báo giảm khoảng 1,5 điểm phần trăm do giá nguyên liệu đầu vào tăng.
Hoa Sen và Nam Kim chịu sức ép biên lợi nhuận
Trái ngược Hòa Phát, nhóm doanh nghiệp tôn mạ tiếp tục đối mặt nhiều khó khăn.
MBS dự báo Hoa Sen (HSG) đạt lợi nhuận sau thuế quý II khoảng 160 tỷ đồng, giảm 43% so với cùng kỳ. Nguyên nhân chủ yếu đến từ giá HRC đầu vào tăng khiến biên lợi nhuận thu hẹp, trong khi chi phí tài chính dự kiến tăng tới 116%, lên khoảng 130 tỷ đồng.
Đối với Nam Kim (NKG), lợi nhuận quý II được dự báo chỉ đạt 32 tỷ đồng, giảm tới 67%. Doanh thu giảm khoảng 21% khi sản lượng xuất khẩu giảm hơn 20%, còn giá bán xuất khẩu giảm khoảng 8%. Cùng lúc, giá HRC tăng khiến biên lợi nhuận gộp giảm khoảng 4 điểm phần trăm.
Theo giới phân tích, sự phân hóa của ngành thép phản ánh khác biệt về cơ cấu sản phẩm và thị trường tiêu thụ. Trong khi Hòa Phát hưởng lợi từ nhu cầu thép xây dựng và HRC phục vụ đầu tư công, các doanh nghiệp tôn mạ vẫn chịu áp lực từ xuất khẩu suy yếu, giá nguyên liệu tăng và chi phí tài chính cao.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


