





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
TCH: dự án bắt đầu bàn giao, giá cổ phiếu đã phản ánh?
Nhìn vài nghìn tỷ đồng người mua trả tiền trước rồi lập tức kỳ vọng lợi nhuận bùng nổ là cách đọc báo cáo tài chính khá vội. Tiền có thể đã thu, nhưng doanh thu và lợi nhuận còn phải chờ đến khi sản phẩm đủ điều kiện ghi nhận. Khoảng chờ ấy có thể kéo dài qua nhiều quý.
Với TCH, giai đoạn chờ đợi đã bắt đầu có chuyển biến trong kết quả kinh doanh. Doanh thu và lợi nhuận Q3/2026 tăng mạnh, trong khi doanh nghiệp tiếp tục duy trì lượng chi phí dở dang lớn tại các dự án. Luận điểm cần phân tích nằm ở khả năng chuyển phần vốn đã đầu tư thành lợi nhuận, lợi thế về nợ vay và mức giá hợp lý để tham gia.
1. KẾT QUẢ KINH DOANH ĐÃ BẮT ĐẦU THAY ĐỔI
Q3/2026, TCH ghi nhận doanh thu thuần 1.958 tỷ đồng, tăng 466% YoY. LNST thuộc cổ đông công ty mẹ đạt 538 tỷ đồng, tăng 1.237% YoY.
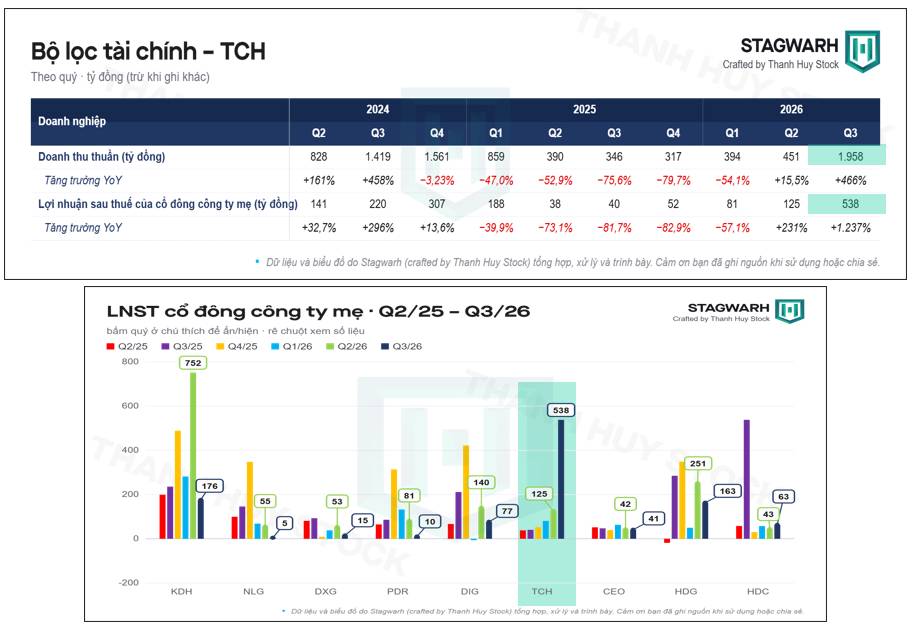
Đây là thay đổi về quy mô ghi nhận. Sau nhiều quý doanh thu và lợi nhuận ở mức thấp, hoạt động kinh doanh đã bắt đầu tạo ra kết quả lớn hơn. Đặc điểm của doanh nghiệp bất động sản thể hiện khá rõ ở đây: chi phí đầu tư có thể tích lũy trong thời gian dài, còn lợi nhuận lại tập trung vào những quý có sản phẩm bàn giao.
Đặt cạnh một số doanh nghiệp cùng nhóm trong Q3/2026, mức lợi nhuận này cũng có khoảng cách đáng kể. LNST thuộc cổ đông công ty mẹ của KDH đạt 176 tỷ đồng, HDG đạt 163 tỷ đồng, trong khi TCH đạt 538 tỷ đồng. Ít nhất tại quý này, TCH đã có kết quả thực tế để làm cơ sở cho kỳ vọng.
2. PHẦN TĂNG THÊM CỦA LỢI NHUẬN ĐẾN TỪ ĐÂU?
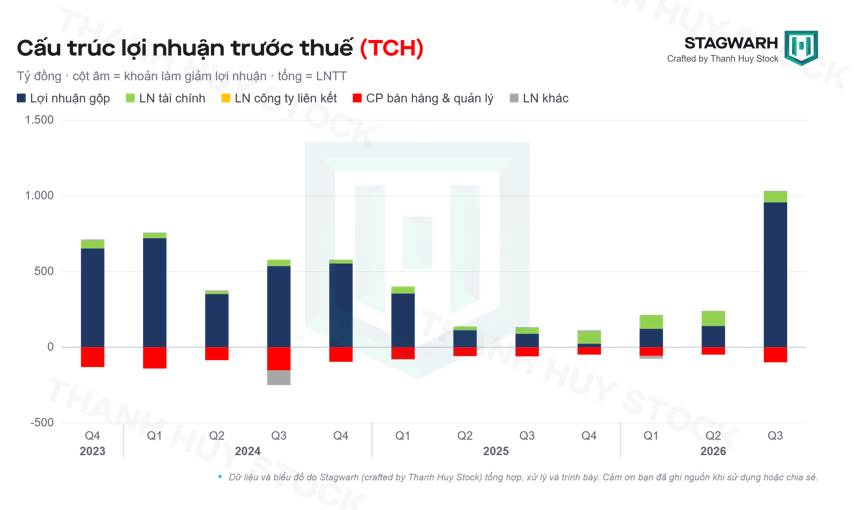
Phân biệt nguồn lợi nhuận là việc cần làm trước khi bàn đến định giá. Một quý lợi nhuận tăng nhờ bán tài sản hoặc thu nhập bất thường sẽ có cách đánh giá khác với một quý doanh thu tăng mạnh và lợi nhuận gộp cùng tăng. Với TCH, diễn biến hiện tại phù hợp với luận điểm hoạt động kinh doanh đang bước vào kỳ ghi nhận kết quả.
Chi phí bán hàng và quản lý doanh nghiệp vẫn phát sinh, nhưng phần lợi nhuận gộp tăng lên đủ lớn để tạo ra thay đổi ở kết quả cuối cùng. Khi khối lượng sản phẩm được ghi nhận tăng, doanh nghiệp có cơ hội phân bổ bộ máy vận hành trên một nền doanh thu lớn hơn.
Phần cần theo dõi tiếp theo là lượng sản phẩm còn có thể bàn giao và biên lợi nhuận của phần doanh thu đó. Một quý tăng mạnh xác nhận sự phục hồi, còn khả năng duy trì lợi nhuận phải được kiểm chứng bằng các đợt ghi nhận tiếp theo.
3. CHI PHÍ DỞ DANG ĐÃ TÍCH LŨY, DỰ ÁN BƯỚC VÀO KỲ BÀN GIAO
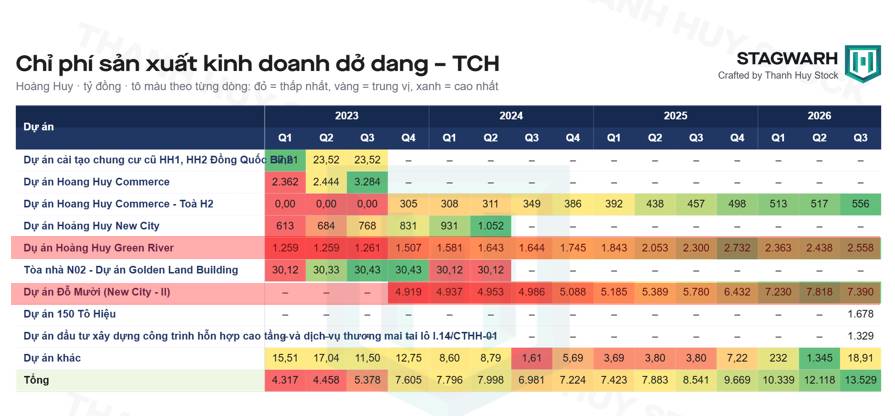
Trong đó, dự án Đỗ Mười, hay New City II, ghi nhận chi phí dở dang 7.390 tỷ đồng. Hoàng Huy Green River ghi nhận 2.558 tỷ đồng. Đây là hai khoản mục lớn trong danh mục, có ý nghĩa trực tiếp đối với nguồn sản phẩm và khả năng ghi nhận kết quả kinh doanh những kỳ tới.
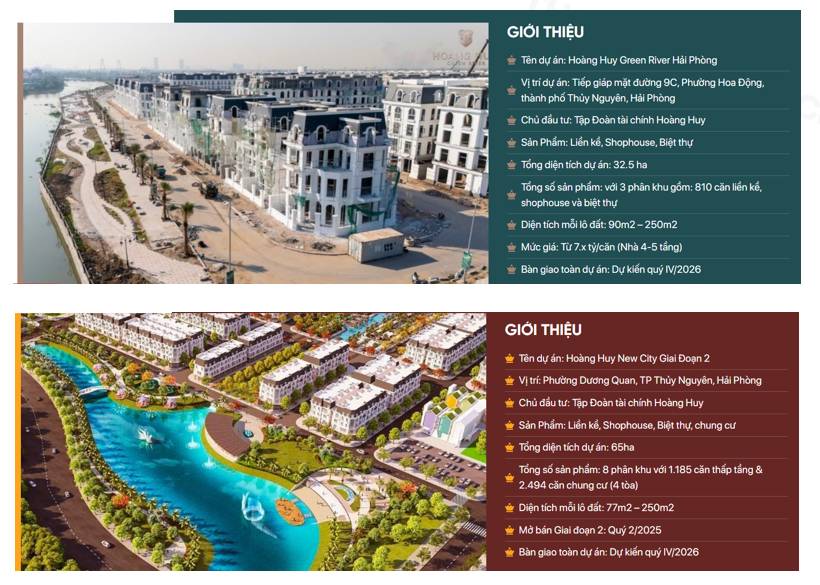
Khoảng cách từ triển khai đến bàn giao vì thế là trọng tâm của luận điểm TCH. Khi sản phẩm đủ điều kiện ghi nhận, phần vốn tích lũy tại dự án mới có thể chuyển thành giá vốn, đi cùng doanh thu và lợi nhuận tương ứng.
Tuy nhiên, 13.529 tỷ đồng chi phí dở dang là giá trị chi phí, chưa phải doanh thu hay lợi nhuận tương lai. Phần đóng góp thực tế còn phụ thuộc vào giá bán, số sản phẩm bàn giao và phần lợi ích thuộc về cổ đông công ty mẹ. Mốc bàn giao dự kiến cũng cần chuyển thành tiến độ thực hiện cụ thể mới có giá trị đối với kết quả kinh doanh.
4. TỒN KHO VÀ NGƯỜI MUA TRẢ TIỀN TRƯỚC PHẢI ĐỌC CÙNG NHAU
Hàng tồn kho của TCH tăng từ 11.604 tỷ đồng tại Q1/2026 lên 13.681 tỷ đồng tại Q2 và 15.258 tỷ đồng tại Q3. Tổng tồn kho vẫn tăng trong quý có doanh thu và lợi nhuận bật lên.
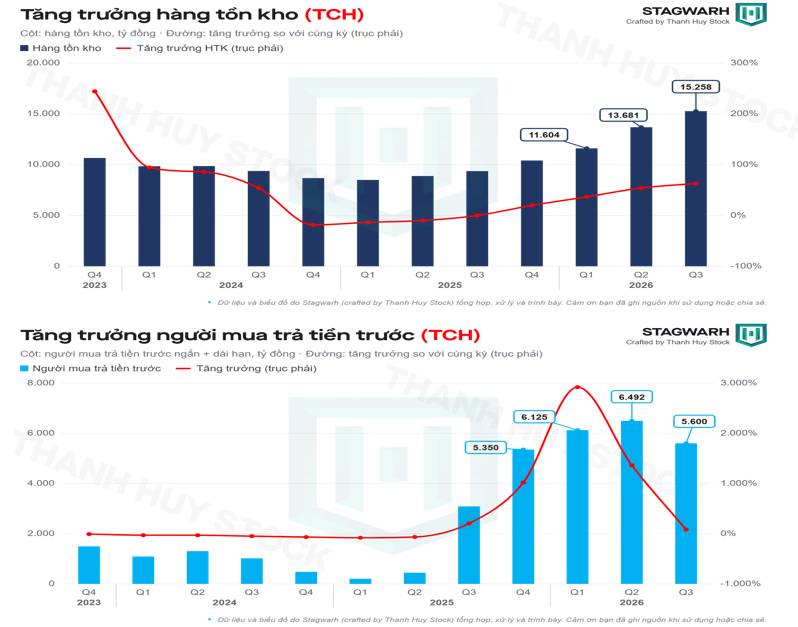
Ở chiều nguồn vốn, tổng người mua trả tiền trước ngắn hạn và dài hạn đạt 5.350 tỷ đồng tại Q4/2025, tăng lên 6.125 tỷ đồng tại Q1/2026 và 6.492 tỷ đồng tại Q2. Đến Q3/2026, số dư giảm về 5.600 tỷ đồng, cùng thời điểm doanh thu tăng mạnh.
Diễn biến này phù hợp với cơ chế một phần khoản ứng trước được chuyển sang doanh thu khi bàn giao. Dù vậy, chênh lệch số dư giữa hai quý còn chịu tác động của tiền thu mới và các biến động khác, nên không thể lấy toàn bộ phần giảm để quy thành doanh thu.
Giá trị của khoản người mua trả tiền trước nằm ở khả năng hỗ trợ vốn cho quá trình triển khai. Khi khách hàng đã ứng tiền, nhu cầu dùng vốn chủ hoặc vay thêm để tài trợ dự án có thể giảm xuống. Đổi lại, doanh nghiệp phải hoàn thành sản phẩm và thực hiện nghĩa vụ bàn giao. Đối với TCH, hiệu quả của cơ chế này cần được kiểm chứng bằng việc tiền đã thu tiếp tục chuyển thành doanh thu và lợi nhuận.
5. LỢI THẾ NỢ VAY GIÚP GIẢM ÁP LỰC TRONG THỜI GIAN TRIỂN KHAI
Tại Q3/2026, TCH không ghi nhận dư nợ vay ngắn hạn và dài hạn trong cơ cấu nợ vay. Đây là lợi thế thực tế đối với một doanh nghiệp đang có lượng vốn lớn nằm tại các dự án bất động sản.
Chi phí đầu tư phát sinh trước, còn thời điểm thu hồi vốn phụ thuộc vào bán hàng và bàn giao. Nếu sử dụng nhiều vốn vay, mỗi quý chậm lại đều có thể làm tăng chi phí tài trợ. Lợi nhuận dự kiến khi lập phương án đầu tư vì thế có thể bị thu hẹp trong quá trình thực hiện.
Với TCH, áp lực trả lãi và tái cấp vốn nhẹ hơn nhờ cơ cấu này. Doanh nghiệp có thêm khả năng chủ động về tiến độ tài chính, còn cổ đông giảm bớt nguy cơ lợi nhuận dự án bị bào mòn bởi một khoản chi phí lãi vay lớn.
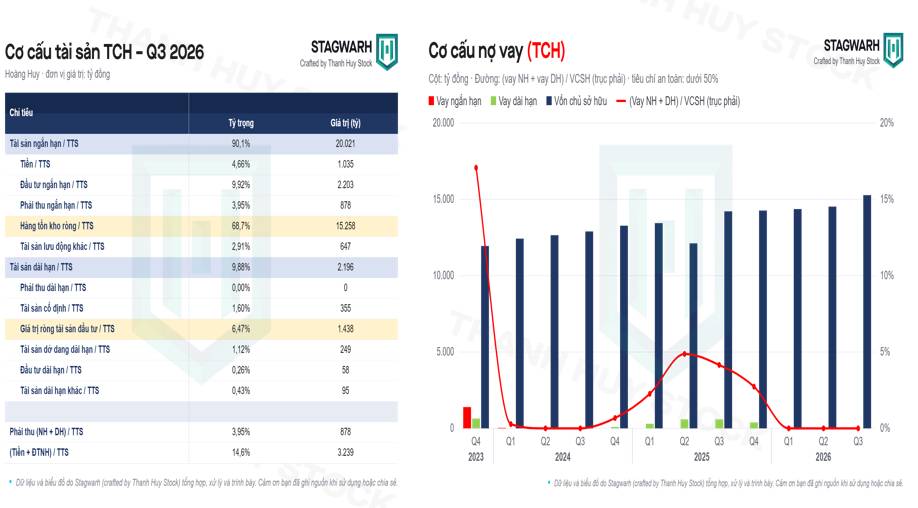
Phần lớn tài sản vì vậy đang tập trung vào nguồn hàng và dự án. Tỷ trọng phải thu tương đối thấp giúp giảm mức độ phụ thuộc vào việc thu hồi những khoản công nợ đã ghi nhận. Nhưng tồn kho lớn chỉ phát huy giá trị khi sản phẩm được bán và bàn giao; khả năng chuyển đổi thành tiền vẫn là điều kiện quyết định.
Trong bộ lọc tài chính STAGWARH, TCH đạt +3 điểm, so với +2 điểm ở KDH, NLG và DXG. Điểm số phản ánh cách đánh giá theo các tiêu chí của bộ lọc, trong đó có cơ cấu tài sản và nguồn hàng. Việc xem tồn kho cao là một yếu tố tích cực cần được đặt cùng tiến độ thực tế của dự án.
Cũng cần dùng đúng khái niệm: không có dư nợ vay tài chính vẫn đi cùng các nghĩa vụ khác. Riêng 5.600 tỷ đồng người mua trả tiền trước đã gắn với trách nhiệm hoàn thành và bàn giao sản phẩm. Lợi thế của TCH nằm ở gánh nặng tài trợ vốn thấp hơn, chứ không có nghĩa toàn bộ tài sản đều có thể sử dụng tùy ý.
6. CÙNG CÓ TIỀN TRẢ TRƯỚC, THỜI GIAN CHỜ LỢI NHUẬN CÓ THỂ RẤT KHÁC
DXG có quy mô người mua trả tiền trước lớn hơn TCH. Nhưng xếp hạng cơ hội đầu tư bằng riêng số dư này sẽ bỏ qua thời điểm khoản tiền đó có thể chuyển thành kết quả kinh doanh.
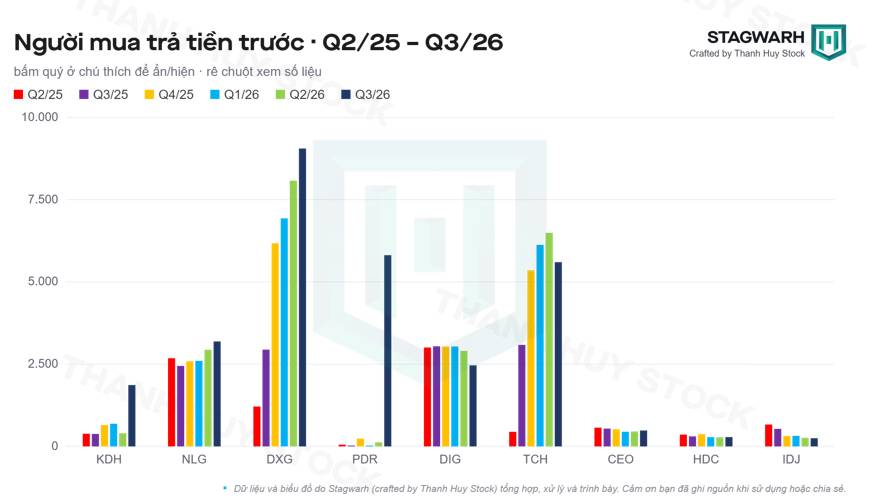
Nếu phần vốn còn thiếu phải được tài trợ bằng vay nợ, chi phí lãi vẫn phát sinh khi doanh thu chưa đến kỳ ghi nhận. Tiền khách hàng ứng trước có thể hỗ trợ thi công, nhưng mức hỗ trợ còn tùy lịch thu tiền và nhu cầu chi thực tế của dự án.
TCH có lợi thế kết hợp giữa thời điểm bàn giao gần hơn và cơ cấu không ghi nhận dư nợ vay tại Q3/2026. Điều này giúp luận điểm lợi nhuận có cơ sở gần hơn về thời gian, đồng thời giảm một phần áp lực chi phí trong giai đoạn chờ ghi nhận.
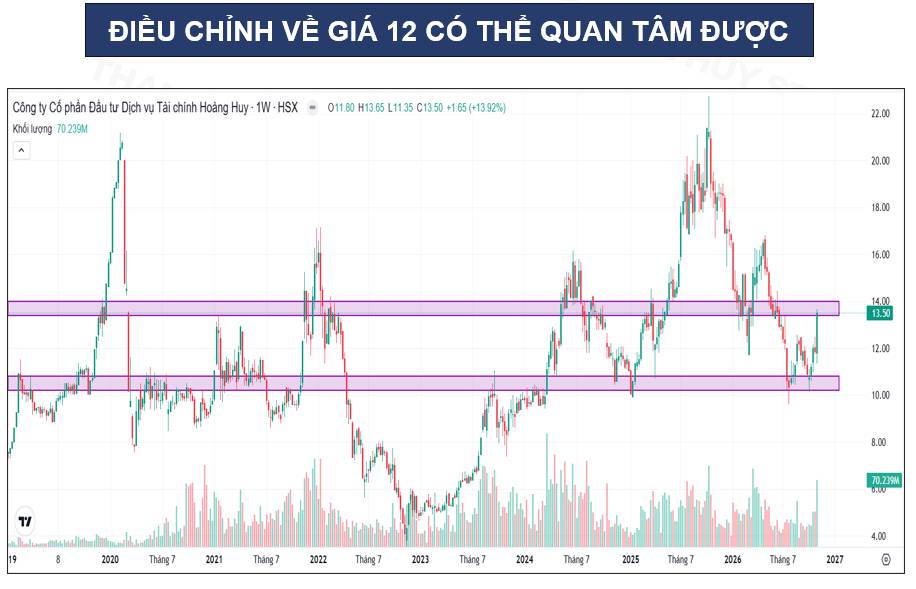
7. VÙNG GIÁ 12.000 ĐỒNG/CP VÀ PHẦN LỢI NHUẬN CÒN PHÍA TRƯỚC
Đến đây, cơ sở kinh doanh của TCH đã rõ hơn: kết quả Q3/2026 tăng mạnh, hai dự án lớn có mốc bàn giao dự kiến trong Q4 và cơ cấu tài chính ít chịu áp lực nợ vay. Nhưng hiệu quả đầu tư cổ phiếu vẫn còn phụ thuộc vào giá mua.
 Nhà đầu tư lưu ý


 XEM NGAY
Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


