





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Rớt hơn 15%, VCK vẫn đắt?
Cổ phiếu VCK của Chứng khoán VPS gây bất ngờ khi giảm hơn 15% ngay trong phiên chào sàn HoSE, đi ngược kỳ vọng bứt phá của thị trường. Diễn biến này không chỉ phản ánh áp lực cung – cầu ngắn hạn, mà còn làm lộ rõ những dấu hỏi về mô hình kinh doanh, định giá và dư địa tăng trưởng của doanh nghiệp trong bối cảnh cạnh tranh ngày càng khốc liệt.
Trái với kỳ vọng của thị trường, cổ phiếu VCK của Chứng khoán VPS đã lao dốc hơn 15% ngay trong phiên chào sàn HoSE, qua đó nhanh chóng dấy lên những nghi vấn về mức định giá và sức hấp dẫn thực sự của mã cổ phiếu này.
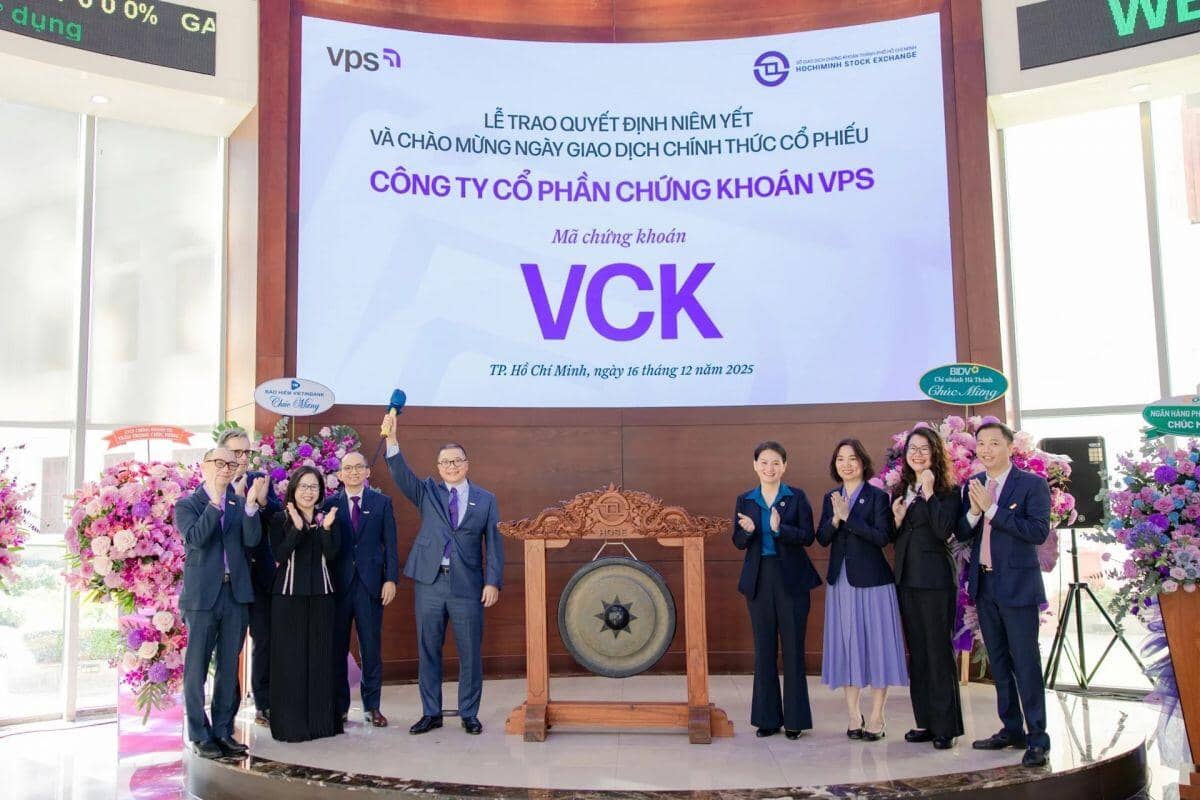
Phiên giao dịch ngày 16/12 đánh dấu thời điểm cổ phiếu VCK của Công ty Cổ phần Chứng khoán VPS chính thức niêm yết trên sàn HoSE. Tuy nhiên, trái với kỳ vọng về một màn “chào sân” bùng nổ, cổ phiếu này nhanh chóng chịu áp lực bán mạnh ngay từ đầu phiên, có lúc lùi sâu về 49.000 đồng/cp, tương ứng mức giảm hơn 18% so với giá tham chiếu 60.000 đồng/cp.
Sang phiên chiều, dù thị trường chung khởi sắc rõ rệt, lực bán đối với VCK vẫn không hề suy giảm. Kết phiên, cổ phiếu đóng cửa ở mức 50.800 đồng/cp, thấp hơn hơn 15% so với tham chiếu, trở thành một trong những mã gây chú ý nhất thị trường trong ngày.
Dẫu vậy, với hơn 1,48 tỷ cổ phiếu đang lưu hành, vốn hóa của Chứng khoán VPS vẫn đạt khoảng 75.440 tỷ đồng – con số vượt xa nhiều tên tuổi lâu năm trong ngành như SSI, Vietcap, SHS hay VNDIRECT. Điều này càng làm dấy lên tranh luận: cú rơi mạnh của VCK xuất phát từ yếu tố thị trường hay phản ánh những vấn đề mang tính nội tại?
Áp lực bán: phản ứng ngắn hạn hay dấu hỏi dài hạn?
Việc cổ phiếu VCK giảm sâu ngay trong phiên giao dịch đầu tiên khiến không ít nhà đầu tư tham gia IPO thất vọng. Tuy nhiên, nếu quan sát kỹ hơn, diễn biến này phần nào phản ánh những băn khoăn xoay quanh mô hình kinh doanh và năng lực tạo tăng trưởng của doanh nghiệp, hơn là một phản ứng mang tính cảm xúc thuần túy.
Trước thềm niêm yết, Chứng khoán VPS thu hút sự quan tâm lớn khi tổ chức sự kiện “The Next Chapter – Vượt trội và Khác biệt”, trong đó ban lãnh đạo nhấn mạnh định hướng phát triển dựa trên công nghệ, không tham gia tự doanh và tập trung chủ yếu vào môi giới cùng cho vay ký quỹ – hai mảng đóng góp khoảng 70% doanh thu. Cách định vị này được giới thiệu như một chiến lược khác biệt và bền vững.
Tuy nhiên, trong bối cảnh thị trường chứng khoán bước vào các chu kỳ tăng trưởng mạnh, mô hình “không tự doanh” lại bộc lộ không ít hạn chế. Việc tự loại bỏ một trong những mảng kinh doanh cốt lõi khiến VPS đánh mất khả năng tạo ra lợi nhuận đột biến khi thị trường thuận lợi – điều mà nhiều công ty chứng khoán khác như SSI, Vietcap, HCM hay VIX đã tận dụng rất hiệu quả.
Xa hơn, sự thiếu vắng hoạt động tự doanh khiến cơ cấu doanh thu của VPS trở nên kém cân đối, khi phụ thuộc lớn vào môi giới và margin. Trong mô hình đầy đủ của một công ty chứng khoán, bốn trụ cột chính gồm môi giới, cho vay ký quỹ, tự doanh và bảo lãnh phát hành – tư vấn tài chính doanh nghiệp. Việc thiếu đi một trụ cột quan trọng không chỉ thu hẹp dư địa tăng trưởng lợi nhuận, mà còn đặt ra câu hỏi về khả năng linh hoạt của VPS trước những biến động chu kỳ của thị trường.
Biên lợi nhuận mỏng, margin là trụ cột
Số liệu tài chính quý III/2025 cho thấy bức tranh này khá rõ nét. Doanh thu môi giới đạt hơn 1.523 tỷ đồng, song chi phí môi giới lên tới hơn 1.170 tỷ đồng, tương đương khoảng 77% doanh thu. Sau khi trừ chi phí, lợi nhuận nghiệp vụ từ mảng môi giới chỉ còn khoảng 353 tỷ đồng – phản ánh biên lợi nhuận không cao trong môi trường cạnh tranh gay gắt.
Ngược lại, hoạt động cho vay và phải thu tiếp tục là trụ cột lợi nhuận của VPS. Chênh lệch thu – chi lãi vay đạt gần 706 tỷ đồng, chiếm hơn một nửa lợi nhuận trước thuế, cho thấy mức độ phụ thuộc lớn của doanh nghiệp vào mảng margin – một lĩnh vực nhạy cảm với biến động thanh khoản và tâm lý thị trường.
Ở khía cạnh công nghệ, đầu tư hạ tầng hiện không còn là lợi thế khác biệt, mà đã trở thành “điều kiện cần” của ngành. Nhiều công ty chứng khoán đã tích hợp AI trực tiếp vào nền tảng giao dịch, phát triển các sản phẩm riêng như Ensa (DNSE), Dolphin (MBS) hay Cú Doha (SSI). Trong khi đó, VPS vẫn chưa tạo được dấu ấn rõ nét ở cấp độ sản phẩm AI dành cho nhà đầu tư, khiến tuyên bố định vị là công ty công nghệ tài chính vẫn cần thêm minh chứng thực tế.
Định giá cao, thời điểm lên sàn chưa thuận lợi
Niêm yết ở mức giá 60.000 đồng/cp, cổ phiếu VCK được đánh giá là chưa thực sự hấp dẫn nếu đặt cạnh các doanh nghiệp cùng ngành. So với SSI hay Vietcap, VPS không có lợi thế rõ rệt ở mảng bảo lãnh phát hành, trong khi tự doanh – nguồn tạo tăng trưởng đột biến – cũng chưa hiện diện. Vì vậy, việc cổ phiếu tiếp tục điều chỉnh ngay cả khi VN-Index tăng mạnh được xem là diễn biến không quá bất ngờ.
Ở góc độ ngắn hạn, nhà đầu tư tham gia IPO VCK đang ghi nhận mức lỗ tạm thời khoảng 15%. Về dài hạn, diễn biến cổ phiếu sẽ phụ thuộc vào khả năng VPS cải thiện hiệu quả hoạt động, đa dạng hóa nguồn thu và chứng minh được chiến lược tăng trưởng bền vững.
Bên cạnh yếu tố nội tại, thời điểm lên sàn của VCK cũng không thực sự thuận lợi khi thị trường chứng kiến làn sóng IPO quy mô lớn diễn ra dồn dập, hút một lượng vốn đáng kể từ thị trường thứ cấp. Cùng với đó, bối cảnh vĩ mô năm 2025 với lãi suất tăng và biến động tỷ giá đã khiến khẩu vị rủi ro của nhà đầu tư trở nên thận trọng hơn.
Thực tế cho thấy, cổ phiếu IPO thường biến động mạnh trong giai đoạn đầu niêm yết. Tuy nhiên, về trung và dài hạn, chất lượng doanh nghiệp sau lên sàn – thể hiện qua minh bạch thông tin, hiệu quả kinh doanh và chiến lược phát triển rõ ràng – mới là yếu tố quyết định khả năng lấy lại niềm tin và định hình diễn biến giá trên thị trường thứ cấp.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


