





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Quý 3/2026: Doanh thu VHM dự kiến đạt hơn 59.000 tỷ, tăng 261%
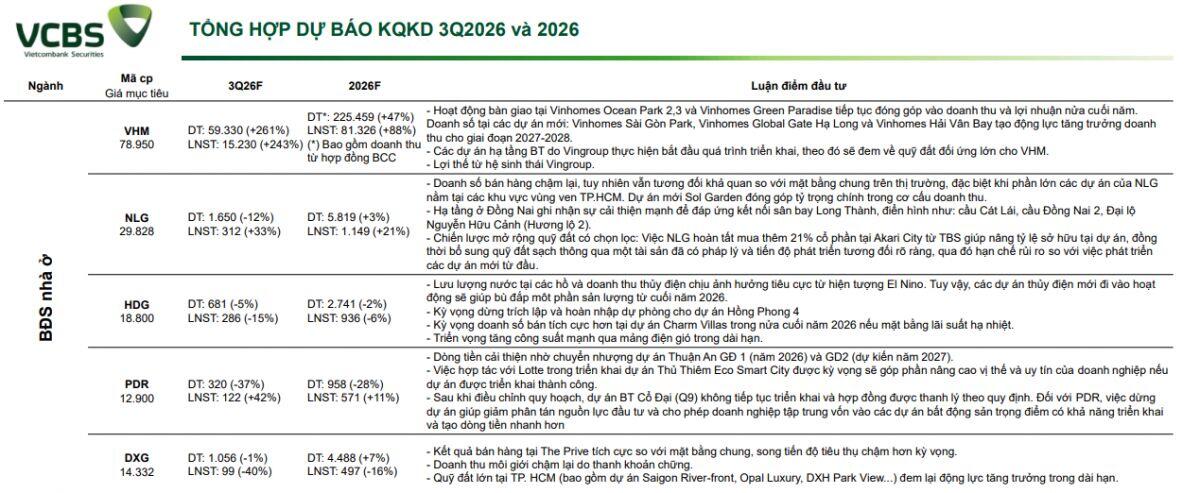
Vinhomes (VHM) được VCBS dự báo doanh thu quý III/2026 đạt 59.330 tỷ đồng, tăng 261% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 15.230 tỷ đồng, tăng 243%.
VHM (Vinhomes - Giá mục tiêu: 78.950)
Dự báo kết quả kinh doanh:
Quý 3/2026F: Doanh thu đạt 59.330 tỷ đồng (+261%), LNTT đạt 15.230 tỷ đồng (+243%).
Cả năm 2026F: Doanh thu đạt 225.459 tỷ đồng (+47%), LNTT đạt 81.326 (+88%) *(lưu ý: đã bao gồm doanh thu từ hợp đồng BCC).
Luận điểm đầu tư:
Hoạt động bàn giao tại Vinhomes Ocean Park 2, 3 và Vinhomes Green Paradise tiếp tục là bệ đỡ vững chắc cho doanh thu và lợi nhuận nửa cuối năm.
Doanh số từ các dự án mới như Vinhomes Sài Gòn Park, Vinhomes Global Gate Hạ Long và Vinhomes Hải Vân Bay tạo đà tăng trưởng mạnh mẽ cho giai đoạn 2027–2028.
Hưởng lợi từ hệ sinh thái Vingroup và quỹ đất đối ứng lớn từ các dự án hạ tầng BT do tập đoàn triển khai.
NLG (Nam Long - Giá mục tiêu: 29.828)
Dự báo kết quả kinh doanh:
Quý 3/2026F: Doanh thu đạt 1.650 tỷ đồng (-12%), LNTT đạt 312 tỷ đồng (+33%).
Cả năm 2026F: Doanh thu đạt 5.819 tỷ đồng (+3%), LNTT đạt 1.149 tỷ đồng (+21%).
Luận điểm đầu tư:
Doanh số bán hàng chậm lại nhưng vẫn khả quan hơn mặt bằng chung, tập trung chủ yếu ở các dự án vùng ven TP.HCM (dự án mới Sol Garden đóng góp tỷ trọng chính).
Hưởng lợi từ hạ tầng Đồng Nai cải thiện mạnh (cầu Cát Lái, cầu Đồng Nai 2, Đại lộ Nguyễn Hữu Cảnh - Hương lộ 2).
Chiến lược M&A chọn lọc (như hoàn tất mua thêm 21% cổ phần tại Akari City từ TBS) giúp bổ sung quỹ đất sạch có pháp lý rõ ràng, giảm thiểu rủi ro pháp lý so với làm dự án mới từ đầu.
HDG (Hà Đô - Giá mục tiêu: 18.800)
Dự báo kết quả kinh doanh:
Quý 3/2026F: Doanh thu đạt 681 tỷ đồng (-5%), LNTT đạt 286 tỷ đồng (-15%).
Cả năm 2026F: Doanh thu đạt 2.741 tỷ đồng (-2%), LNTT đạt 936 tỷ đồng (-6%).
Luận điểm đầu tư:
Mảng thủy điện chịu ảnh hưởng tiêu cực ngắn hạn do hiện tượng El Niño, tuy nhiên các dự án thủy điện mới đi vào hoạt động sẽ bù đắp phần nào từ cuối năm 2026.
Kỳ vọng dừng trích lập và hoàn nhập dự phòng cho dự án Hồng Phong 4, đồng thời doanh số bán bất động sản tích cực hơn nếu mặt bằng lãi suất hạ nhiệt.
Triển vọng dài hạn tích cực nhờ tăng công suất mảng năng lượng điện gió.
PDR (Phát Đạt - Giá mục tiêu: 12.900)
Dự báo kết quả kinh doanh:
Quý 3/2026F: Doanh thu đạt 320 tỷ đồng (-37%), LNTT đạt 122 tỷ đồng (+42%).
Cả năm 2026F: Doanh thu đạt 958 tỷ đồng (-28%), LNTT đạt 571 tỷ đồng (+11%).
Luận điểm đầu tư:
Dòng tiền cải thiện nhờ chuyển nhượng dự án Thuận An GĐ 1 (2026) và GĐ 2 (2027).
Việc hợp tác với Lotte phát triển dự án Thủ Thiêm Eco Smart City nâng tầm uy tín doanh nghiệp nếu triển khai thành công.
Việc điều chỉnh quy hoạch, dừng dự án BT Cổ Đại (Q9) giúp PDR giảm áp lực phân tán nguồn lực, tập trung vốn vào các dự án trọng điểm có tính thanh khoản cao.
DXG (Đất Xanh - Giá mục tiêu: 14.332)
Dự báo kết quả kinh doanh:
Quý 3/2026F: Doanh thu đạt 1.056 tỷ đồng (-1%), LNTT đạt 99 tỷ đồng (-40%).
Cả năm 2026F: Doanh thu đạt 4.488 tỷ đồng (+7%), LNTT đạt 497 tỷ đồng (-16%).
Luận điểm đầu tư:
Kết quả bán hàng tại The Prive tích cực so với thị trường chung nhưng tiến độ tiêu thụ chậm hơn kỳ vọng.
Mảng môi giới ghi nhận chậm lại do thanh khoản chung của thị trường còn thách thức.
Quỹ đất lớn tại TP.HCM (Saigon River-front, Opal Luxury, DXH Park View...) vẫn là động lực tăng trưởng chiến lược trong dài hạn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


