





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PDR: Vay gần 9.000 tỷ để đầu tư Lotte – cơ hội lớn đến đâu?
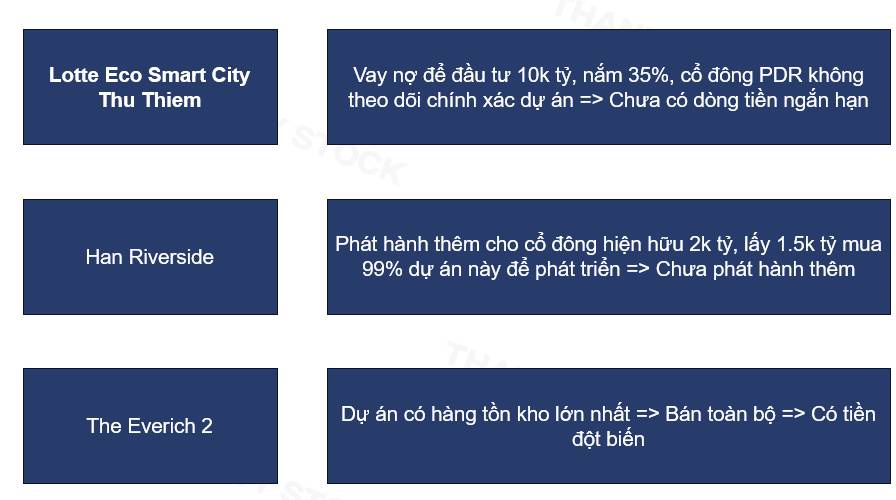
PDR đang đưa hơn 10.000 tỷ đồng vào Lotte Eco Smart City Thu Thiem trong lúc lợi nhuận quý gần nhất chỉ còn hơn 10 tỷ đồng. Khoản đầu tư này có thể thay đổi quy mô tài sản và khả năng sinh lời dài hạn của doanh nghiệp. Nhưng với gần 9.000 tỷ đồng vốn vay tài trợ cho thương vụ, thời điểm dự án tạo tiền trở thành vấn đề phải tính toán ngay từ đầu.
Một dự án lớn có thể cần nhiều năm để phát triển. Chi phí sử dụng vốn vẫn phát sinh trong thời gian chờ đợi. Khoảng cách giữa hai thời điểm ấy quyết định phần lợi ích cuối cùng còn lại cho cổ đông.
1. LỢI NHUẬN HIỆN TẠI CHƯA THEO KỊP QUY MÔ ĐẦU TƯ
Quý III/2026, LNST thuộc cổ đông công ty mẹ của PDR đạt 10,19 tỷ đồng, giảm 88,13% so với cùng kỳ. Doanh thu giảm 95,27%. Sau hai quý đầu năm lần lượt ghi nhận lợi nhuận 132,37 tỷ đồng và 80,58 tỷ đồng, kết quả quý III cho thấy nhịp phục hồi chưa ổn định.
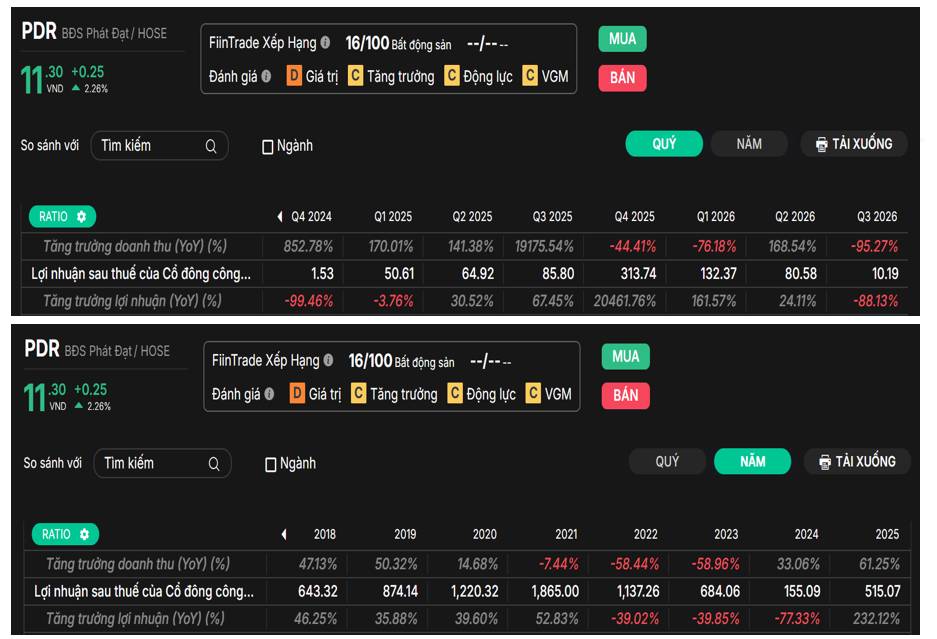
Năm 2025, lợi nhuận phục hồi lên 515,07 tỷ đồng, tăng 232,12%. Tỷ lệ tăng trưởng rất cao, nhưng xuất phát từ một nền lợi nhuận thấp. Quy mô sinh lời vẫn còn cách xa giai đoạn trước.
Vì vậy, thương vụ Lotte cần được nhìn như một quyết định mở rộng đầu tư khi hoạt động hiện hữu chưa khôi phục được khả năng tạo lợi nhuận đều đặn. Kỳ vọng tăng trưởng đã được đặt vào tài sản mới, còn nguồn thu để trang trải quá trình chờ đợi vẫn phải đến từ hoạt động và cơ cấu vốn của PDR.
2. NẮM 35% LOTTE, PDR ĐƯỢC HƯỞNG PHẦN LỢI ÍCH NÀO?
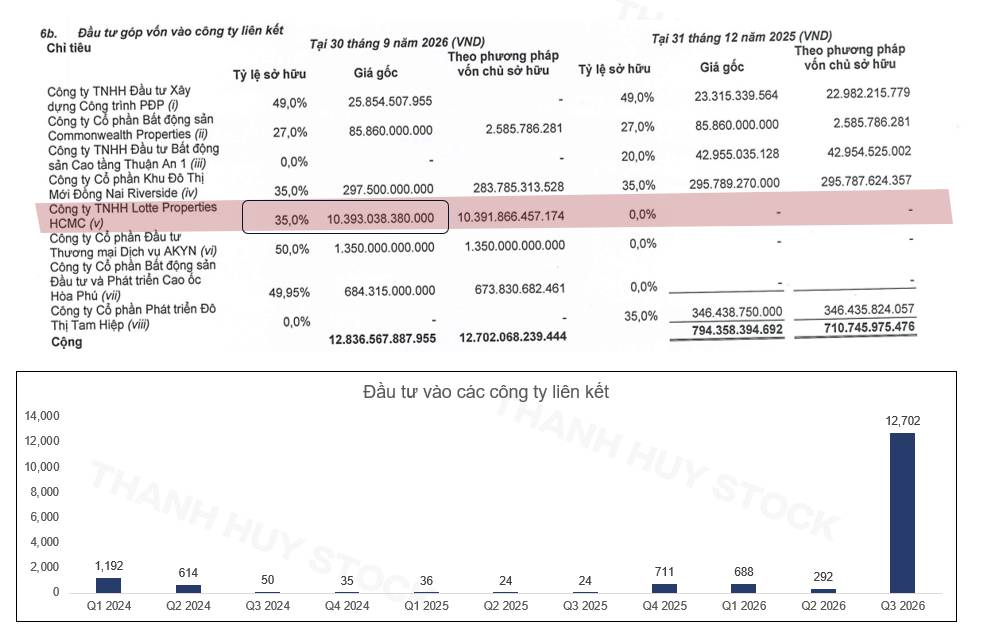
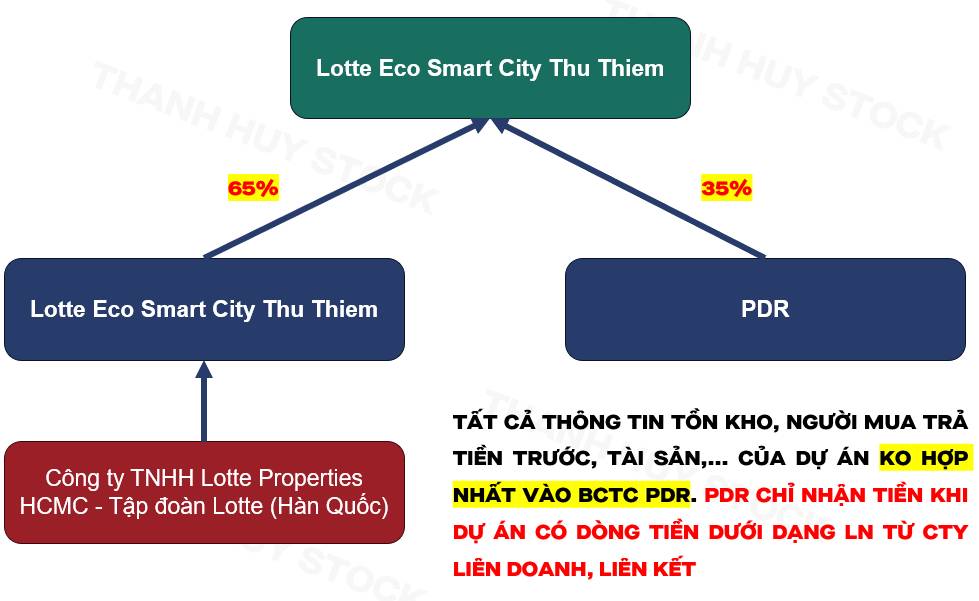
PDR nắm 35% vốn tại Công ty TNHH Lotte Properties HCMC, phía Lotte nắm 65%. Quyền tham gia một dự án quy mô lớn tại Thủ Thiêm tạo cơ hội mở rộng đáng kể danh mục đầu tư của PDR. Tuy nhiên, tổng mức đầu tư 60.000 tỷ đồng của toàn dự án cần được phân biệt với doanh thu và lợi nhuận thuộc về PDR.
Tại ngày 30/9/2026, giá gốc khoản đầu tư vào Lotte Properties HCMC đạt 10.393 tỷ đồng, giá trị theo phương pháp vốn chủ sở hữu khoảng 10.392 tỷ đồng. Tổng đầu tư vào các công ty liên kết tăng từ khoảng 292 tỷ đồng cuối quý II lên 12.702 tỷ đồng cuối quý III. Riêng Lotte chiếm gần 82% danh mục này.
Mức độ tập trung vốn đã thay đổi rất nhanh chỉ trong một quý.
Với cách hạch toán khoản đầu tư vào công ty liên kết, tồn kho, doanh thu hay người mua trả tiền trước tại pháp nhân dự án không được cộng gộp từng khoản mục vào BCTC hợp nhất của PDR như đối với một công ty con được hợp nhất toàn bộ.
PDR có thể ghi nhận phần lãi hoặc lỗ từ công ty liên kết theo phương pháp vốn chủ sở hữu trước khi thực nhận tiền phân phối. Tiền được chia về phụ thuộc vào khả năng tài chính và quyết định phân phối của pháp nhân dự án. Có lợi nhuận kế toán và có tiền để trả nợ là hai việc cần theo dõi riêng.
Do đó, việc dự án bắt đầu xây dựng, bán hàng hay nhận tiền khách hàng chưa đồng nghĩa PDR có thể sử dụng ngay phần tiền tương ứng với tỷ lệ sở hữu. Khả năng quan sát của cổ đông đại chúng cũng phụ thuộc nhiều hơn vào thuyết minh và các công bố về pháp nhân dự án.
3. KHOẢN ĐẦU TƯ ĐÃ LÀM THAY ĐỔI ĐÒN BẨY
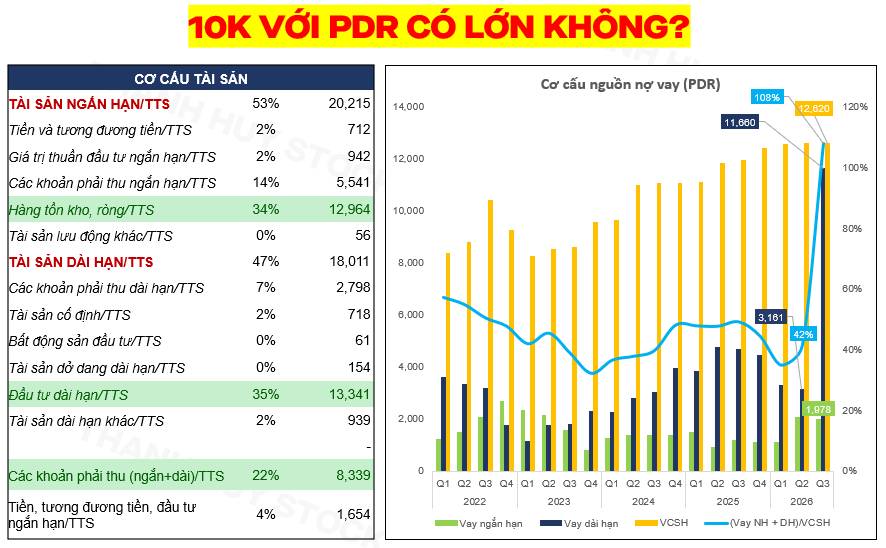
Tổng tài sản cuối quý III/2026 của PDR khoảng 38.226 tỷ đồng. So với quy mô này, khoản đầu tư Lotte tương đương khoảng 27% tổng tài sản. Nếu so với VCSH khoảng 12.620 tỷ đồng, giá gốc khoản đầu tư tương đương hơn 82%.
Đây là một cam kết vốn lớn đối với PDR.
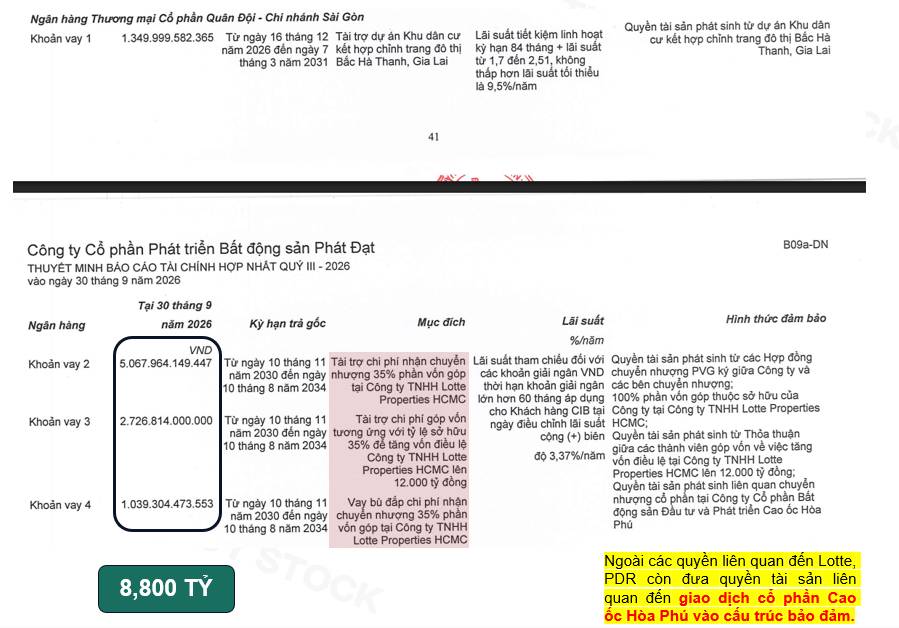
Cơ cấu sử dụng tiền cũng cần được đọc đúng. Khoản vay mua lại phần vốn phục vụ thanh toán cho bên chuyển nhượng; khoản vay góp vốn bổ sung nguồn lực cho pháp nhân dự án. Toàn bộ số tiền đầu tư không thể được đồng nhất với tiền trực tiếp đưa vào xây dựng.
Sau các giao dịch, tổng vay ngắn hạn và dài hạn của PDR đạt khoảng 13.638 tỷ đồng, so với 5.246 tỷ đồng cuối quý II. Trong đó, vay ngắn hạn khoảng 1.978 tỷ đồng, vay dài hạn khoảng 11.660 tỷ đồng.
Các khoản vay liên quan đến Lotte có kỳ trả gốc từ năm 2030 đến năm 2034, giúp giãn áp lực hoàn trả vốn gốc. Lãi suất được xác định theo lãi suất tham chiếu cộng biên độ 3,37 điểm phần trăm. Kỳ hạn dài tạo thời gian triển khai dự án, nhưng chi phí vốn vẫn phải được đáp ứng theo hợp đồng.
Chỉ xét độ nhạy, với dư nợ 8.834 tỷ đồng giữ nguyên trong một năm, lãi suất tăng 1 điểm phần trăm sẽ làm chi phí vốn tăng khoảng 88 tỷ đồng. Một thay đổi tương đối nhỏ về lãi suất cũng có ý nghĩa lớn khi đặt cạnh khả năng sinh lời hiện tại.
Trong khi đó, tiền và tương đương tiền cuối quý III chỉ khoảng 712 tỷ đồng. Cộng cả đầu tư tài chính ngắn hạn, quy mô đạt 1.654 tỷ đồng, tương đương khoảng 4% tổng tài sản.
Phần lớn tài sản đang nằm ở tồn kho, đầu tư dài hạn và phải thu. Các khoản phải thu ngắn hạn và dài hạn cộng lại khoảng 8.339 tỷ đồng. Khả năng chuyển những khoản mục này thành tiền sẽ ảnh hưởng trực tiếp đến mức độ chủ động tài chính của PDR.
Cấu trúc bảo đảm còn bao gồm các quyền tài sản liên quan đến giao dịch cổ phần Cao ốc Hòa Phú, bên cạnh các quyền gắn với Lotte. Vì vậy, cam kết tài trợ có liên hệ với nhiều tài sản và giao dịch trong danh mục PDR.
4. TỒN KHO LỚN, NHIỀU DỰ ÁN BIẾN ĐỘNG RẤT ÍT
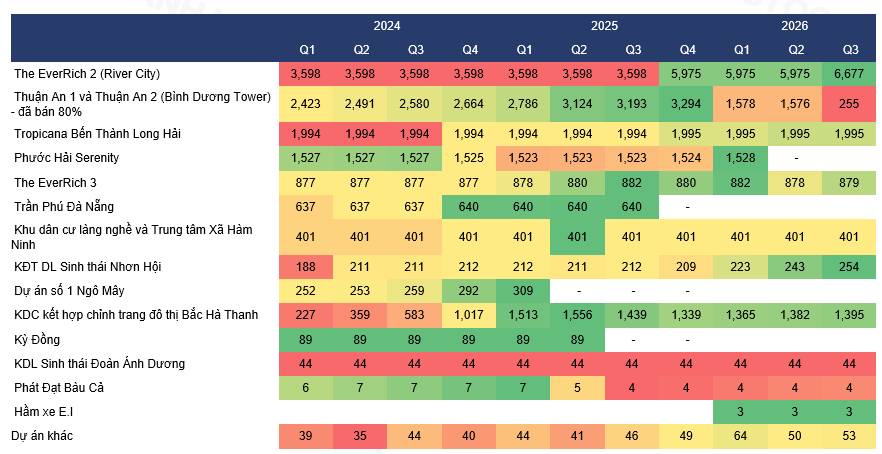
Tropicana Bến Thành Long Hải duy trì quanh 1.994-1.995 tỷ đồng từ quý I/2024 đến quý III/2026. The EverRich 3 biến động từ khoảng 877 tỷ đồng lên 879 tỷ đồng trong cùng giai đoạn. Dự án Hàm Ninh giữ nguyên khoảng 401 tỷ đồng qua nhiều quý.
Số dư ít thay đổi chưa đủ để kết luận mọi hoạt động tại dự án đều dừng lại. Tuy nhiên, các khoản vốn này chưa cho thấy sự dịch chuyển rõ rệt trên tồn kho qua một khoảng thời gian dài.
Ở chiều khác, tồn kho Thuận An 1 và Thuận An 2 giảm từ khoảng 3.294 tỷ đồng cuối năm 2025 xuống 255 tỷ đồng cuối quý III/2026, gắn với việc chuyển nhượng 80% phần vốn.
Sự khác biệt giữa bán sản phẩm và chuyển nhượng dự án có ý nghĩa đối với việc dự báo lợi nhuận. Chuyển nhượng có thể giúp thu hồi vốn và giảm nhu cầu tài trợ, nhưng sau khi tài sản được bán đi, doanh nghiệp cần nguồn lợi nhuận khác thay thế.
Riêng The EverRich 2 tăng từ khoảng 3.598 tỷ đồng trong phần lớn giai đoạn 2024–2025 lên 6.677 tỷ đồng cuối quý III/2026. Đây vẫn là khoản tồn kho lớn nhất, tương đương hơn một nửa tổng tồn kho của PDR.
Như vậy, PDR đang đồng thời xử lý tài sản cũ và đầu tư vào những dự án cần thêm thời gian phát triển. Giai đoạn chuyển tiếp này đòi hỏi nguồn vốn đủ bền để tránh việc dự án mới chưa tạo tiền còn nguồn thu từ tài sản cũ đã kết thúc.
5. HAN RIVERSIDE CẦN THÊM VỐN TỪ CỔ ĐÔNG
Bên cạnh Lotte, PDR dự kiến huy động khoảng 1.995,62 tỷ đồng thông qua chào bán cho cổ đông hiện hữu, với quy mô tương ứng 20% số cổ phiếu hiện hữu.
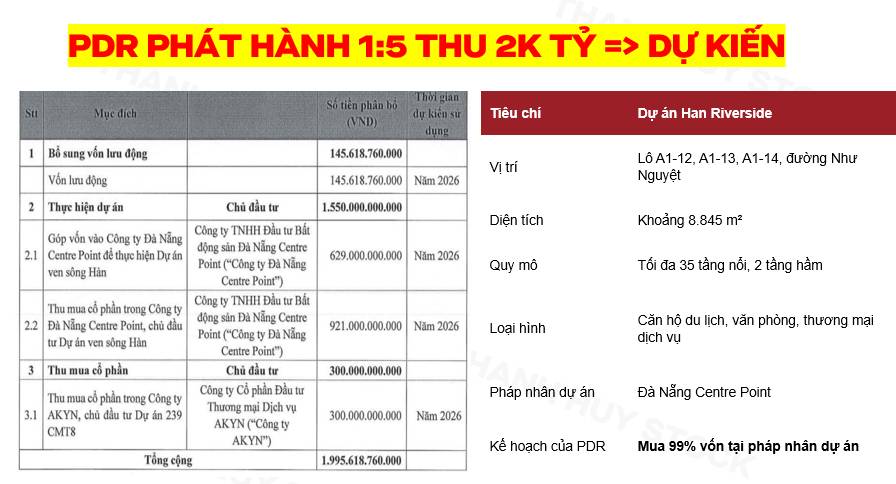
Han Riverside nằm tại các lô A1-12, A1-13, A1-14 trên đường Như Nguyệt, diện tích khoảng 8.845 m². Quy mô dự kiến tối đa 35 tầng nổi và hai tầng hầm, phát triển căn hộ du lịch, văn phòng cùng thương mại dịch vụ. Kế hoạch của PDR là mua 99% vốn tại pháp nhân dự án.
Phần tiền còn lại gồm 300 tỷ đồng thu mua phần vốn tại AKYN, chủ đầu tư dự án 239 CMT8, và khoảng 145,62 tỷ đồng bổ sung vốn lưu động.
Như vậy, gần 2.000 tỷ đồng dự kiến huy động đã có địa chỉ sử dụng khá cụ thể. Phần lớn hướng vào mở rộng và phát triển dự án, nên không thể mặc định đây là nguồn tiền sẵn dành để giảm nợ Lotte.
Khi đợt phát hành chưa hoàn tất, số tiền này vẫn là nguồn vốn dự kiến. Nếu thực hiện thành công, doanh nghiệp có thêm năng lực đầu tư, còn cổ đông phải đóng thêm vốn để duy trì tỷ lệ sở hữu.
Hiệu quả sau phát hành cần được đo bằng lợi nhuận tạo ra trên lượng vốn mới. Khi số cổ phiếu tăng 20%, lợi nhuận cũng cần tăng tương ứng để duy trì EPS, xét trên cùng một cơ sở số lượng cổ phiếu. Tăng quy mô tài sản chưa đủ để bảo đảm lợi ích trên mỗi cổ phần tăng lên.
6. NGƯỜI MUA TRẢ TIỀN TRƯỚC TĂNG VỌT, NHƯNG TẬP TRUNG Ở EVERRICH 2
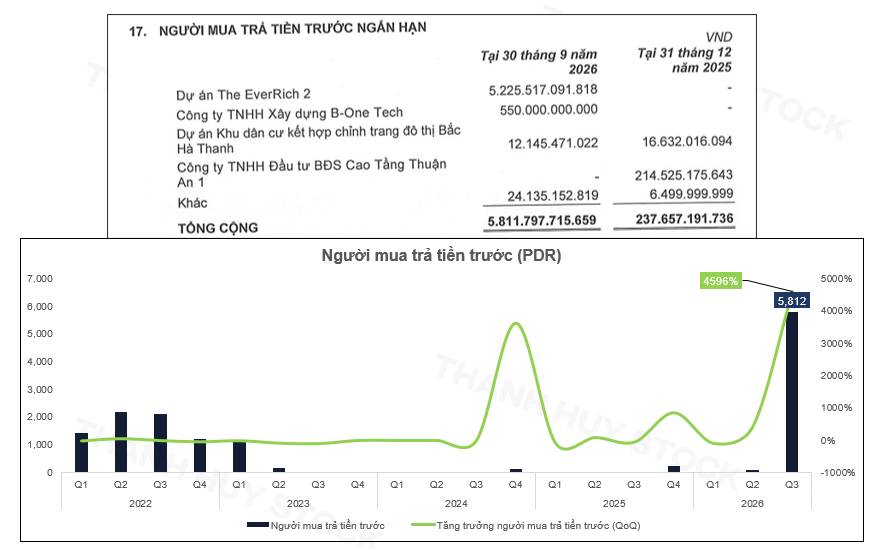
Cơ cấu khoản mục lại cho thấy mức độ tập trung rất cao.
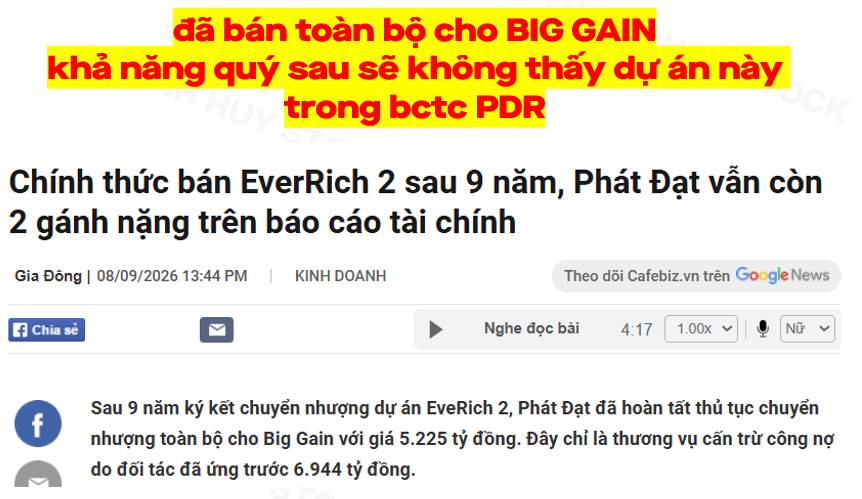
Do đó, mức tăng đột biến chưa đủ để suy rộng thành sự phục hồi bán hàng trên toàn bộ danh mục dự án.
Với EverRich 2, giao dịch chuyển nhượng toàn bộ cho Big Gain có giá khoảng 5.225 tỷ đồng, gắn với khoản đối tác đã ứng trước 6.944 tỷ đồng và cơ chế cấn trừ công nợ.
Đây là điểm phải tách bạch khi phân tích dòng tiền. Giá chuyển nhượng 5.225 tỷ đồng không đồng nghĩa PDR vừa nhận thêm từng ấy tiền mới. Tiền ứng trước đã phát sinh trước thời điểm quyết toán; phần thanh toán bằng cấn trừ làm thay đổi tài sản và nghĩa vụ liên quan, nhưng không tự tạo thêm tiền mặt tại thời điểm hạch toán.
Giá trị của việc xử lý EverRich 2 nằm ở khả năng hoàn tất một giao dịch kéo dài, giải quyết tài sản và công nợ còn treo. Tác động lên lượng tiền sẵn có phải căn cứ vào phần thanh toán thực nhận còn lại cùng các nghĩa vụ đi kèm.
7. CHI PHÍ ĐÃ TĂNG, LỢI NHUẬN VẪN CẦN THỜI GIAN
Quý III/2026, chi phí tài chính của PDR khoảng 180,13 tỷ đồng, chi phí quản lý doanh nghiệp khoảng 241,19 tỷ đồng và chi phí khác khoảng 112,77 tỷ đồng.
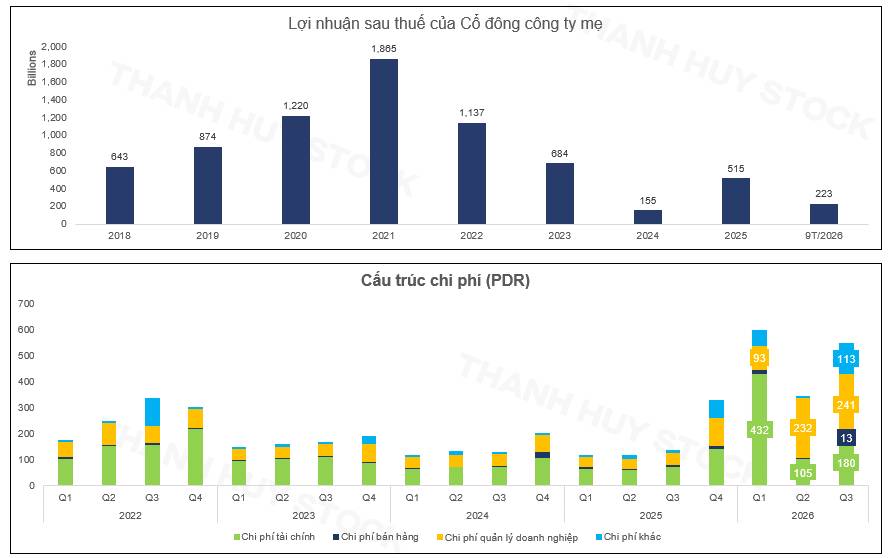
Đây là chi phí của toàn doanh nghiệp. Chưa có cơ sở quy toàn bộ chi phí tài chính cho thương vụ Lotte, và chi phí tài chính cũng không đồng nhất hoàn toàn với lãi vay. Tuy nhiên, quy mô các khoản chi đã phản ánh yêu cầu lớn hơn đối với khả năng tạo lợi nhuận của danh mục đầu tư.
PDR có thể ghi nhận kết quả tốt hơn khi các giao dịch chuyển nhượng hoặc dự án đủ điều kiện hạch toán. Nhưng một kỳ lợi nhuận tăng mạnh chưa bảo đảm doanh nghiệp đã hình thành nguồn thu đều đặn để đáp ứng chi phí và tài trợ hoạt động.
Chất lượng lợi nhuận hiện tại vì vậy còn yếu về tính ổn định. Cơ hội cải thiện nằm ở tiến độ triển khai, khả năng thương mại hóa các dự án và phần lợi nhuận được hưởng từ công ty liên kết. Với khoản đầu tư Lotte, cần theo dõi thêm thời điểm tiền thực sự được phân phối về PDR.
Áp lực này càng rõ khi vốn tập trung lớn vào một khoản đầu tư, trong khi nhiều tài sản hiện hữu vẫn chuyển hóa chậm. Dự án hoàn thành đúng tiến độ sẽ giúp cải thiện hiệu quả vốn; thời gian kéo dài làm chi phí chờ đợi tăng lên.
8. ĐỊNH GIÁ PHẢI THEO PHẦN GIÁ TRỊ THUỘC VỀ CỔ ĐÔNG
Trên khung tuần, vùng giá khoảng 10.000–12.000 đồng/cổ phiếu trùng với khu vực giao dịch cũ của PDR vào cuối năm 2022 và đầu năm 2023. Đây là vùng có ý nghĩa tham khảo về kỹ thuật.
Tuy nhiên, việc cổ phiếu trở lại một vùng giá cũ cần được đặt cạnh cơ cấu tài chính đã thay đổi. Nợ vay tăng mạnh, vốn đầu tư tập trung hơn và kế hoạch phát hành thêm có thể làm tăng số lượng cổ phiếu.
Định giá PDR cần tính phần lợi ích thực sự được hưởng tại từng dự án, thời gian thu hồi vốn và nghĩa vụ nợ ở cấp doanh nghiệp. Riêng Lotte, tỷ lệ sở hữu 35% phải đi cùng dự báo lợi nhuận sau chi phí của pháp nhân dự án; sau đó mới đánh giá tác động đến cổ đông PDR, bao gồm chi phí tài trợ cho khoản đầu tư.
PDR có cơ hội tăng trưởng tài sản dài hạn lớn hơn sau thương vụ Lotte và kế hoạch phát triển Han Riverside. Đổi lại, doanh nghiệp đang chấp nhận đòn bẩy cao hơn và phụ thuộc nhiều hơn vào tiến độ hiện thực hóa các dự án.
Một mức định giá cao hơn sẽ có cơ sở vững hơn khi vốn đầu tư mới tạo ra lợi nhuận đủ bù chi phí tài trợ, đồng thời tiền về PDR đáp ứng được nghĩa vụ thanh toán. Với khoản đầu tư hơn 10.000 tỷ đồng, hiệu quả cuối cùng phải được thể hiện ở lợi nhuận và dòng tiền thuộc về cổ đông sau chi phí vốn.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


