





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi suất Việt Nam thấp hơn Mỹ: Muốn hút vốn, phải lấy tăng trưởng bù chênh lệch lãi suất
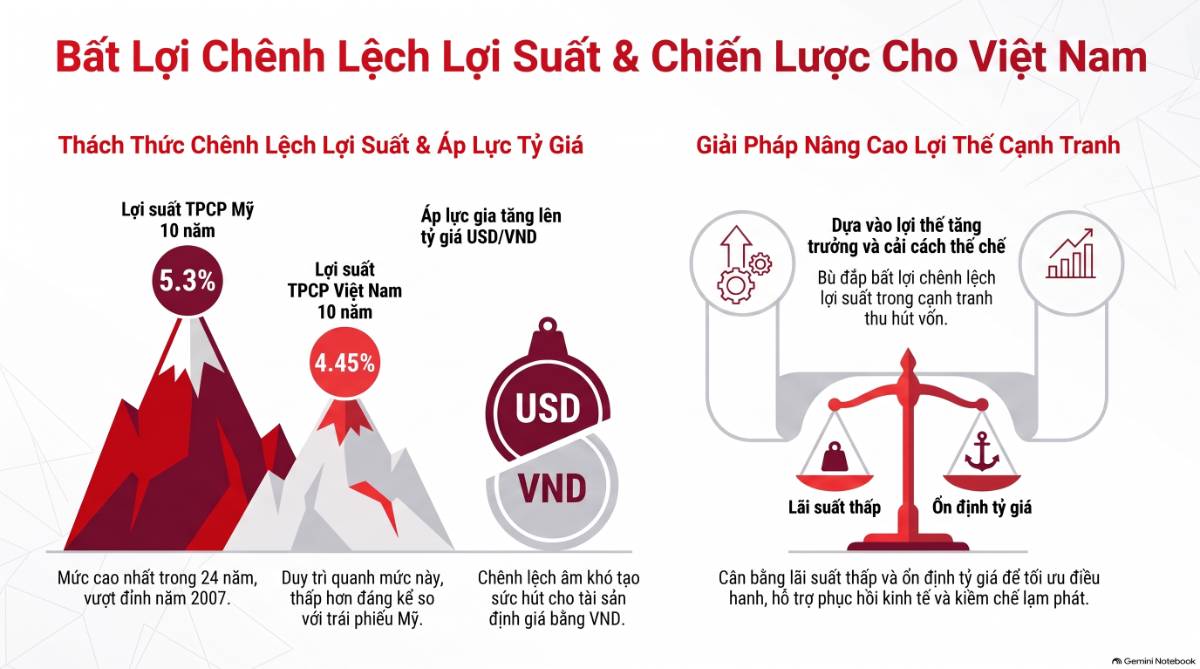
Môi trường tài chính toàn cầu đang trở nên khó khăn hơn đối với các nền kinh tế mới nổi khi lãi suất Mỹ quay trở lại vùng cao. Trong khi lợi suất Trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã lên khoảng 5,3%, lợi suất trái phiếu Việt Nam cùng kỳ hạn chỉ quanh 4,45%, tạo ra mức chênh lệch âm khoảng 0,85 điểm %.
Đây là một trạng thái khá đặc biệt. Thông thường, tài sản của nền kinh tế mới nổi phải trả mức lợi suất cao hơn Mỹ để bù đắp rủi ro tín dụng, tỷ giá và thanh khoản. Nhưng Việt Nam hiện lại có lợi suất thấp hơn đáng kể, khiến tài sản bằng VND kém hấp dẫn hơn nếu nhà đầu tư quốc tế chỉ nhìn vào chênh lệch lãi suất.
Nguyên nhân đến từ sự khác biệt trong chính sách tiền tệ. Fed đã nâng lãi suất thêm 25 điểm cơ bản tại cuộc họp tháng 9, đưa lãi suất điều hành lên 3,75–4%, đồng thời phát tín hiệu duy trì mặt bằng lãi suất cao lâu hơn trước áp lực lạm phát. Trong khi đó, Việt Nam vẫn ưu tiên duy trì mặt bằng lãi suất tương đối thấp nhằm hỗ trợ tăng trưởng kinh tế.
Điều này đặt Ngân hàng Nhà nước vào một bài toán khó. Nếu giữ lãi suất thấp để hỗ trợ doanh nghiệp và tín dụng, chênh lệch lợi suất với Mỹ tiếp tục bất lợi và có thể gây áp lực lên tỷ giá. Nhưng nếu nâng lãi suất để bảo vệ VND, chi phí vốn trong nước sẽ tăng, từ đó ảnh hưởng tới đầu tư, bất động sản và tăng trưởng kinh tế.
Vì vậy, Việt Nam khó cạnh tranh dòng vốn quốc tế bằng lãi suất. Thay vào đó, lợi thế phải đến từ tốc độ tăng trưởng kinh tế, cải cách thể chế, chất lượng tín dụng quốc gia và khả năng sinh lời của doanh nghiệp.
Nói cách khác, nhà đầu tư nước ngoài có thể chấp nhận lợi suất trái phiếu Việt Nam thấp hơn Mỹ nếu họ kỳ vọng tăng trưởng của Việt Nam đủ cao để tạo ra lợi nhuận tốt hơn ở các loại tài sản khác như cổ phiếu, FDI, bất động sản công nghiệp hoặc đầu tư trực tiếp vào doanh nghiệp.
Đây chính là lý do tăng trưởng trở nên quan trọng hơn trong môi trường lãi suất toàn cầu cao. Khi một nhà đầu tư có thể nhận lợi suất hơn 5% từ trái phiếu Mỹ với rủi ro rất thấp, Việt Nam phải đưa ra một “phần bù” khác đủ hấp dẫn. Phần bù đó không nhất thiết phải là lãi suất cao hơn, mà có thể là GDP tăng nhanh hơn, lợi nhuận doanh nghiệp tăng mạnh hơn và triển vọng nâng hạng tín nhiệm tốt hơn.
Điều này cũng giúp lý giải vì sao cải cách thể chế ngày càng trở thành một biến số tài chính chứ không chỉ là câu chuyện chính sách. Nếu môi trường kinh doanh minh bạch hơn, thủ tục đầu tư thuận lợi hơn và khả năng bảo vệ quyền lợi nhà đầu tư được cải thiện, mức phần bù rủi ro mà nhà đầu tư yêu cầu đối với Việt Nam sẽ giảm xuống.
Tương tự, việc nâng hạng tín nhiệm quốc gia cũng có ý nghĩa rất lớn. Khi chất lượng tín dụng được cải thiện, chi phí huy động vốn quốc tế của Chính phủ và doanh nghiệp có thể giảm, qua đó bù đắp một phần bất lợi từ việc lợi suất Mỹ duy trì ở mức cao.
Tuy nhiên, chênh lệch lợi suất vẫn tạo ra áp lực đáng kể đối với tỷ giá. Khi nhà đầu tư có thể nắm giữ USD với lợi suất hơn 5%, động lực chuyển sang VND sẽ yếu đi nếu không có kỳ vọng đủ mạnh về tăng trưởng hoặc sự ổn định của đồng tiền.
Đây là lý do USD/VND vẫn là một biến số cần theo dõi chặt. Hiện cung – cầu ngoại tệ trong nước đang cải thiện và tỷ giá tại các ngân hàng thương mại đã giảm, nhưng nếu lợi suất Mỹ tiếp tục tăng hoặc USD mạnh lên trở lại, áp lực lên VND hoàn toàn có thể quay lại.
Một điểm đáng chú ý khác là Mỹ vẫn duy trì tăng trưởng tương đối tốt dù lãi suất cao, nhờ làn sóng đầu tư rất lớn vào AI, trung tâm dữ liệu, bán dẫn và hạ tầng công nghệ. Điều này khiến Fed có thêm khả năng giữ lãi suất ở mức cao mà chưa gây ra suy thoái nghiêm trọng, đồng nghĩa các nền kinh tế mới nổi có thể phải sống chung với môi trường USD đắt trong thời gian dài hơn.
Đối với thị trường chứng khoán Việt Nam, bối cảnh này tạo ra sự phân hóa rõ rệt. Những doanh nghiệp có khả năng tạo ra tăng trưởng lợi nhuận cao, dòng tiền tốt và ít phụ thuộc vào vốn vay sẽ hấp dẫn hơn, bởi nhà đầu tư cần một mức tăng trưởng đủ lớn để bù đắp chi phí cơ hội khi lợi suất tài sản an toàn toàn cầu đã ở mức cao.
Ngược lại, những cổ phiếu chỉ dựa vào kỳ vọng định giá nhưng thiếu tăng trưởng lợi nhuận sẽ khó thu hút dòng vốn hơn. Khi trái phiếu Mỹ mang lại lợi suất trên 5%, “hurdle rate” – mức lợi nhuận tối thiểu mà nhà đầu tư yêu cầu – cũng tăng lên tương ứng.
Vì vậy, môi trường hiện tại có thể khiến câu chuyện tăng trưởng GDP của Việt Nam trở nên quan trọng hơn bao giờ hết. Nếu tăng trưởng cao đi kèm cải cách thể chế, nâng chất lượng doanh nghiệp và cải thiện xếp hạng tín nhiệm, Việt Nam vẫn có khả năng thu hút vốn dù không cạnh tranh bằng lãi suất.
Tóm lại, bất lợi lớn nhất của Việt Nam hiện nay là lợi suất tài sản VND thấp hơn đáng kể so với Mỹ, trong khi lợi thế lớn nhất lại nằm ở tốc độ tăng trưởng kinh tế cao hơn. Trong một thế giới mà vốn quốc tế có thể nhận hơn 5% từ tài sản an toàn của Mỹ, Việt Nam sẽ phải thuyết phục nhà đầu tư bằng một câu chuyện khác: tăng trưởng nhanh hơn, doanh nghiệp sinh lời tốt hơn, thể chế tốt hơn và rủi ro quốc gia thấp hơn. Đây sẽ là nền tảng quan trọng để Việt Nam tiếp tục hút vốn trong một chu kỳ lãi suất toàn cầu cao kéo dài.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


