





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lọc tìm cơ hội đảo chiều cho HDG và FPT
Trong bối cảnh thị trường phân hóa mạnh, nhóm cổ phiếu công nghệ và bất động sản có nền tảng cơ bản tốt đang trở thành "hầm trú ẩn" lý tưởng. Phiên giao dịch hôm nay, hai mã HDG và FPT bất ngờ lọt tầm ngắm nhờ loạt động lực tăng trưởng rõ nét.
Sự kết hợp giữa dòng tiền ổn định từ năng lượng tái tạo, dư địa từ các dự án bất động sản chuẩn bị bung hàng, cùng đà bứt tốc của mảng công nghệ thông tin xuất khẩu là bệ đỡ giúp hai doanh nghiệp này được các khối phân tích đặt kỳ vọng tăng giá từ 33% đến 39%.
HDG được kỳ vọng tăng gần 40%
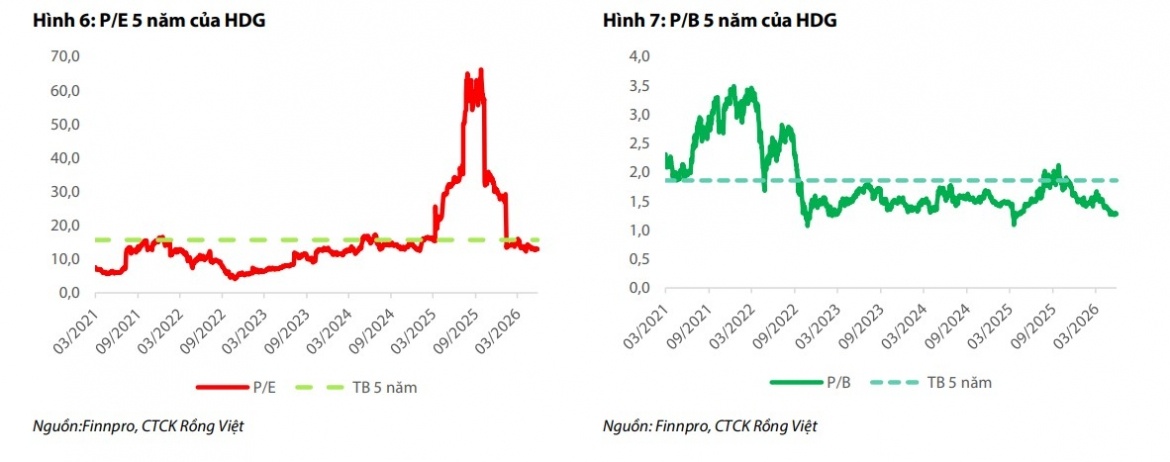
Công ty Chứng khoán Rồng Việt (VDSC) khuyến nghị mua cổ phiếu CTCP Tập đoàn Hà Đô (HDG), đưa ra giá mục tiêu 29.000 đồng/cổ phiếu, tương ứng mức sinh lời kỳ vọng khoảng 39% so với giá đóng cửa ngày 24/6.
Theo dự phóng, năm 2026 HDG có thể ghi nhận doanh thu thuần khoảng 2.893 tỷ đồng, tăng 4% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.154 tỷ đồng, tăng tới 37%. EPS ước đạt 2.384 đồng, với P/E và P/B dự phóng lần lượt ở mức 12,1 lần và 1,4 lần.
Động lực tăng trưởng của doanh nghiệp đến từ dòng tiền ổn định của các nhà máy điện đang vận hành, kế hoạch chia cổ tức bằng cổ phiếu tỷ lệ 10% và việc mở bán giai đoạn 3 dự án Charm Villa, được kỳ vọng đóng góp đáng kể vào lợi nhuận.
VDSC cũng đánh giá giai đoạn 2026-2027 sẽ mở ra nhiều cơ hội cho HDG khi mảng năng lượng tái tạo vẫn còn dư địa phát triển theo quy hoạch, trong khi các dự án bất động sản khác từng bước hoàn thiện pháp lý, tạo nền tảng cho tăng trưởng dài hạn.
FPT tiếp tục được đánh giá khả quan
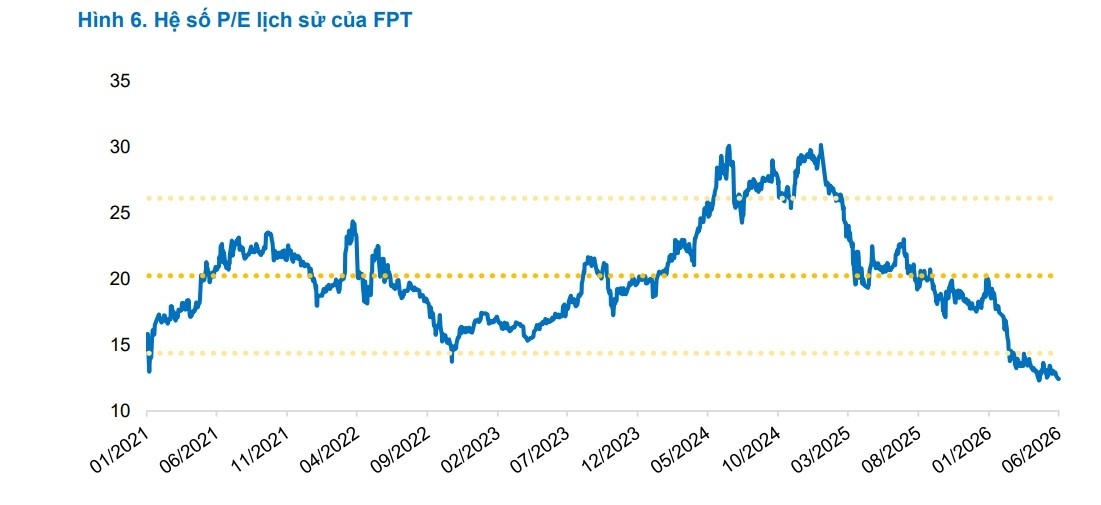
Đối với FPT, Công ty Chứng khoán Bảo Việt (BVSC) duy trì đánh giá OUTPERFORM sau khi doanh nghiệp công bố kết quả kinh doanh 5 tháng đầu năm tích cực.
Doanh thu đạt 21.384 tỷ đồng, tăng 10,6% so với cùng kỳ, còn lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 4.199 tỷ đồng, tăng 16,2%. Đáng chú ý, mảng dịch vụ công nghệ thông tin tại thị trường nước ngoài tăng trưởng 12,7%, trong khi giá trị đơn hàng ký mới bứt phá hơn 31%, cho thấy nhu cầu thị trường vẫn duy trì mạnh mẽ.
BVSC cho rằng đơn hàng mới đang phản ánh rõ xu hướng tăng trưởng của doanh nghiệp hơn doanh thu ghi nhận. Đây sẽ tiếp tục là động lực quan trọng cho kết quả kinh doanh trong các quý tới.
Trên cơ sở không còn hợp nhất mảng viễn thông, BVSC dự báo năm 2026 FPT đạt doanh thu thuần 56.870 tỷ đồng và lợi nhuận sau thuế thuộc cổ đông thiểu số 10.662 tỷ đồng, tương ứng EPS khoảng 6.259 đồng và P/E dự phóng 11,3 lần.
Mảng công nghệ được kỳ vọng tiếp tục là đầu tàu tăng trưởng, trong đó doanh thu dịch vụ CNTT toàn cầu tăng khoảng 12,6%, nổi bật tại thị trường châu Âu và Nhật Bản. Trong khi đó, mảng giáo dục được dự báo duy trì ổn định.
Theo định giá DCF, giá trị hợp lý của FPT vào khoảng 94.500 đồng/cổ phiếu. Sau khi đã điều chỉnh khoảng 24% từ đầu năm, cổ phiếu được đánh giá còn dư địa tăng khoảng 33%, qua đó tiếp tục nằm trong nhóm lựa chọn đáng chú ý của giới đầu tư.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


