





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Khối ngoại bán ròng hơn 90.000 tỷ đồng nhưng đang âm thầm gom cổ phiếu nào?
Từ đầu năm 2026, khối ngoại đã bán ròng liên tục cả 8 tháng, lũy kế hơn 90.000 tỷ đồng trên HOSE. Con số này khiến không ít nhà đầu tư lo ngại về việc dòng vốn ngoại đang rút khỏi thị trường Việt Nam.
Nhưng nếu nhìn kỹ vào từng nhóm cổ phiếu, bức tranh lại không đơn giản như vậy: cùng lúc với việc bán mạnh ở một số mã vốn hóa lớn, khối ngoại vẫn đều đặn tích lũy ở nhiều doanh nghiệp đầu ngành.
Câu hỏi đáng quan tâm lúc này không phải là “khối ngoại có đang rời bỏ Việt Nam hay không”, mà là “họ đang bán gì và mua gì” ?
1. Bán ròng kỷ lục, nhưng không đều
Diễn biến bán ròng năm nay không trải đều theo từng tháng. Áp lực bán tập trung mạnh nhất trong 5 tháng đầu năm, có tháng bán ròng hơn 10.000 tỷ đồng. Sang tháng 8, lực bán bất ngờ suy yếu rõ rệt, giá trị bán ròng giảm còn khoảng 1.700 tỷ đồng - thấp hơn nhiều so với các tháng trước. Đáng chú ý, trong tuần cuối tháng 8, khối ngoại đã quay lại mua ròng gần 1.000 tỷ đồng trên HOSE.
Diễn biến này trùng với thời điểm FTSE Russell công bố danh mục cổ phiếu Việt Nam được đưa vào rổ FTSE Global All Cap, với 27 mã đủ điều kiện. Việt Nam chính thức được nâng hạng lên thị trường mới nổi thứ cấp, có hiệu lực từ 21/9/2026, triển khai qua 4 đợt kéo dài đến tháng 9/2027. Theo ước tính của SSI Research, tổng dòng vốn thụ động có thể đổ vào thị trường khoảng 2,2 tỷ USD ở kịch bản cơ sở, và có thể lên tới hơn 4 tỷ USD nếu tỷ trọng Việt Nam trong rổ chỉ số tiếp tục được nâng lên.
Nói cách khác, áp lực bán ròng kéo dài từ đầu năm phần lớn đến từ các yếu tố vĩ mô toàn cầu - tỷ giá, lãi suất, xu hướng rút vốn khỏi thị trường mới nổi - chứ không phản ánh việc nhà đầu tư nước ngoài từ bỏ câu chuyện Việt Nam.
2. Bán ở đâu, mua ở đâu?
Nhìn vào cơ cấu giao dịch, có thể thấy khối ngoại đang luân chuyển dòng vốn giữa các nhóm ngành rõ rệt, chứ không bán tháo trên diện rộng.
Nhóm bị bán mạnh nhất là bất động sản, với VIC, VHM, VRE liên tục chịu áp lực rút vốn. Nguyên nhân chủ yếu đến từ chu kỳ hồi phục còn cần thời gian, vốn bị khóa lâu và tỷ trọng các mã này trong danh mục quỹ đã ở mức cao sau giai đoạn tăng giá mạnh.
Ngược lại, dòng tiền ngoại vẫn đều đặn tìm đến nhóm ngân hàng và một số doanh nghiệp đầu ngành:
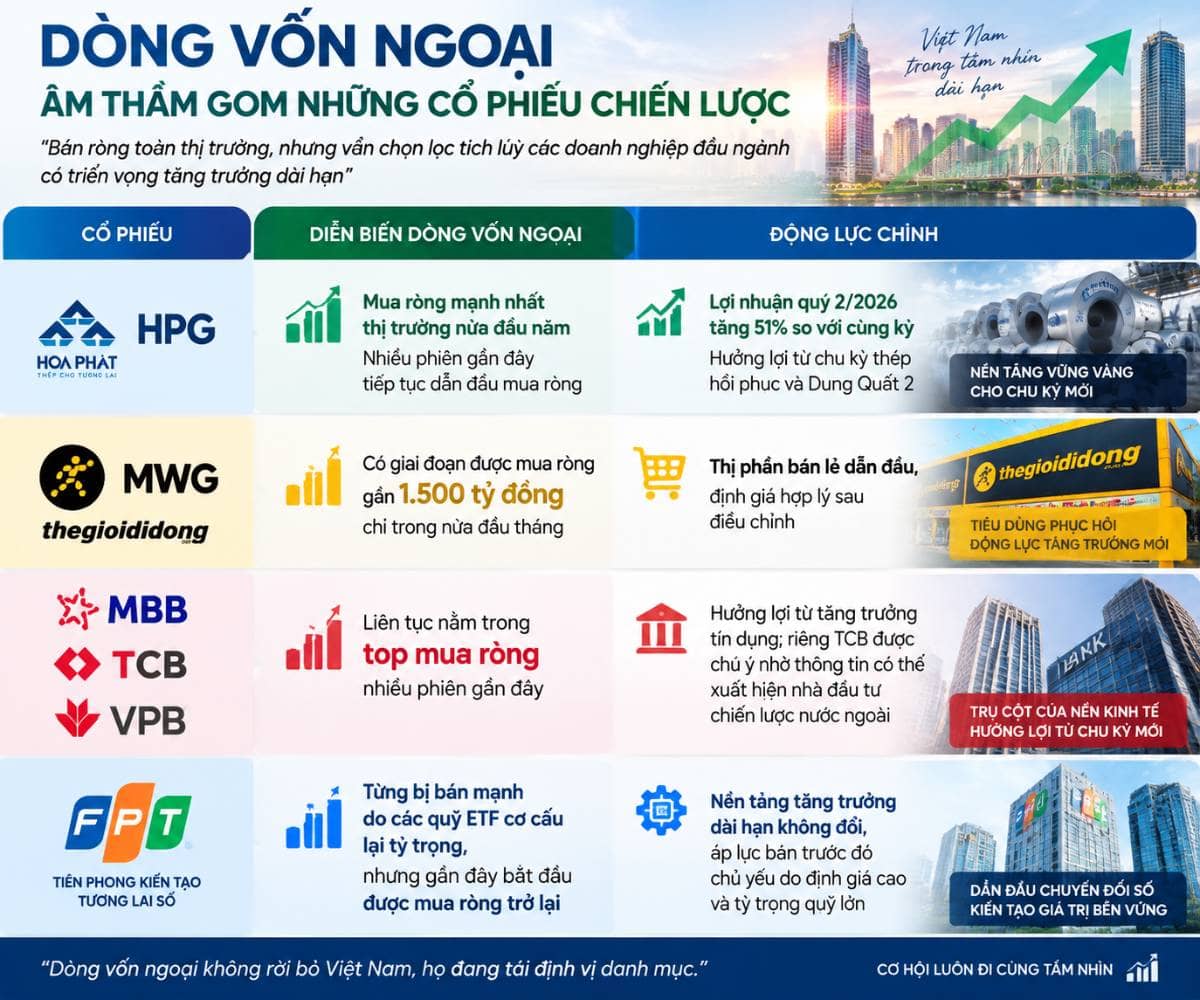
HPG, VIC, VHM đều nằm trong nhóm được SSI Research đánh giá có tỷ trọng dòng vốn thụ động tiềm năng lớn nhất khi nâng hạng chính thức có hiệu lực. Điều này lý giải vì sao một số mã bị bán ròng mạnh trong ngắn hạn vẫn được các quỹ chủ động gom trở lại - họ đang định vị trước cho dòng vốn thụ động sắp tới.
3. Vì sao “bán” không đồng nghĩa với “mất niềm tin”
Nhiều nhà đầu tư có xu hướng gộp chung mọi giao dịch bán ròng thành một tín hiệu tiêu cực. Thực tế có ít nhất ba nguyên nhân khác nhau đứng sau:
Các quỹ ETF cơ cấu lại danh mục theo bộ chỉ số, không liên quan đến chất lượng doanh nghiệp.
Dòng vốn toàn cầu dịch chuyển theo chu kỳ lãi suất và tỷ giá, ảnh hưởng chung đến các thị trường mới nổi chứ không riêng Việt Nam.
Luân chuyển ngành: bán nhóm đã tăng giá mạnh hoặc còn nhiều rủi ro ngắn hạn, mua nhóm có định giá hợp lý và triển vọng lợi nhuận rõ ràng hơn.
Ngược lại, cũng không nên xem mọi giao dịch mua ròng của khối ngoại là bảo chứng chắc chắn cho giá cổ phiếu. Khối ngoại có thể mua vì định giá rẻ nhưng cổ phiếu vẫn giảm nếu yếu tố ngành hoặc thị trường chung không thuận lợi. Dòng vốn ngoại là một dữ liệu tham khảo quan trọng, cần đặt cạnh định giá, chu kỳ ngành và xu hướng lợi nhuận doanh nghiệp, chứ không phải tín hiệu mua - bán độc lập.
4. Kết luận
Dòng vốn ngoại năm nay không phản ánh câu chuyện rút vốn khỏi Việt Nam, mà phản ánh quá trình tái cơ cấu danh mục trong bối cảnh điều kiện tài chính toàn cầu thay đổi. Việc bán mạnh ở một số cổ phiếu vốn hóa lớn diễn ra song song với việc tích lũy ở các doanh nghiệp đầu ngành như HPG, MWG, MBB, TCB cho thấy nhà đầu tư nước ngoài vẫn duy trì sự quan tâm với thị trường Việt Nam, nhưng đang chọn lọc hơn.
Với việc Việt Nam chính thức bước vào giai đoạn nâng hạng từ tháng 9/2026, xu hướng bán ròng nhiều khả năng sẽ tiếp tục chậm lại và chuyển dần sang trạng thái mua ròng có chọn lọc, rồi mua ròng hệ thống khi dòng vốn thụ động thực sự giải ngân. Đây là giai đoạn nhà đầu tư nên theo dõi sát cơ cấu mua - bán theo từng nhóm ngành, thay vì chỉ nhìn vào con số bán ròng tổng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


