





 Mã liên quan



400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HPG "kéo" lợi nhuận ngành thép
Nhu cầu thép trong nước phục hồi cùng giá bán cải thiện đang tạo lực đẩy cho kết quả kinh doanh quý III/2026. Hòa Phát nổi bật
MBS Research dự báo sản lượng tiêu thụ thép nội địa năm 2026 đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ. Thép xây dựng và HRC được kỳ vọng là hai động lực chính, với sản lượng lần lượt tăng 26% và 35%.
Sức cầu nội địa đang trở thành điểm tựa quan trọng của ngành thép khi hoạt động xây dựng, hạ tầng và dân dụng cải thiện. Trong khi đó, xuất khẩu chưa phục hồi rõ nét, khiến tăng trưởng của các doanh nghiệp ngày càng phụ thuộc vào khả năng khai thác thị trường trong nước.
Riêng HRC, dư địa tiêu thụ được mở rộng khi thị phần HRC nội địa được dự báo vượt 70%, từ khoảng 60% năm 2025. Nhập khẩu thép từ Trung Quốc cũng giảm hơn 10% so với cùng kỳ.
Giá bán tạo thêm lực đẩy. Trong quý III/2026, giá thép xây dựng được MBS Research dự báo tăng khoảng 7% lên 560 USD/tấn, còn HRC tăng 6% lên 550 USD/tấn. Ở chiều ngược lại, giá than tăng 15% lên 265 USD/tấn, trong khi quặng sắt quanh 96 USD/tấn. Mức tăng giá thép được kỳ vọng bù đắp một phần áp lực nguyên liệu.
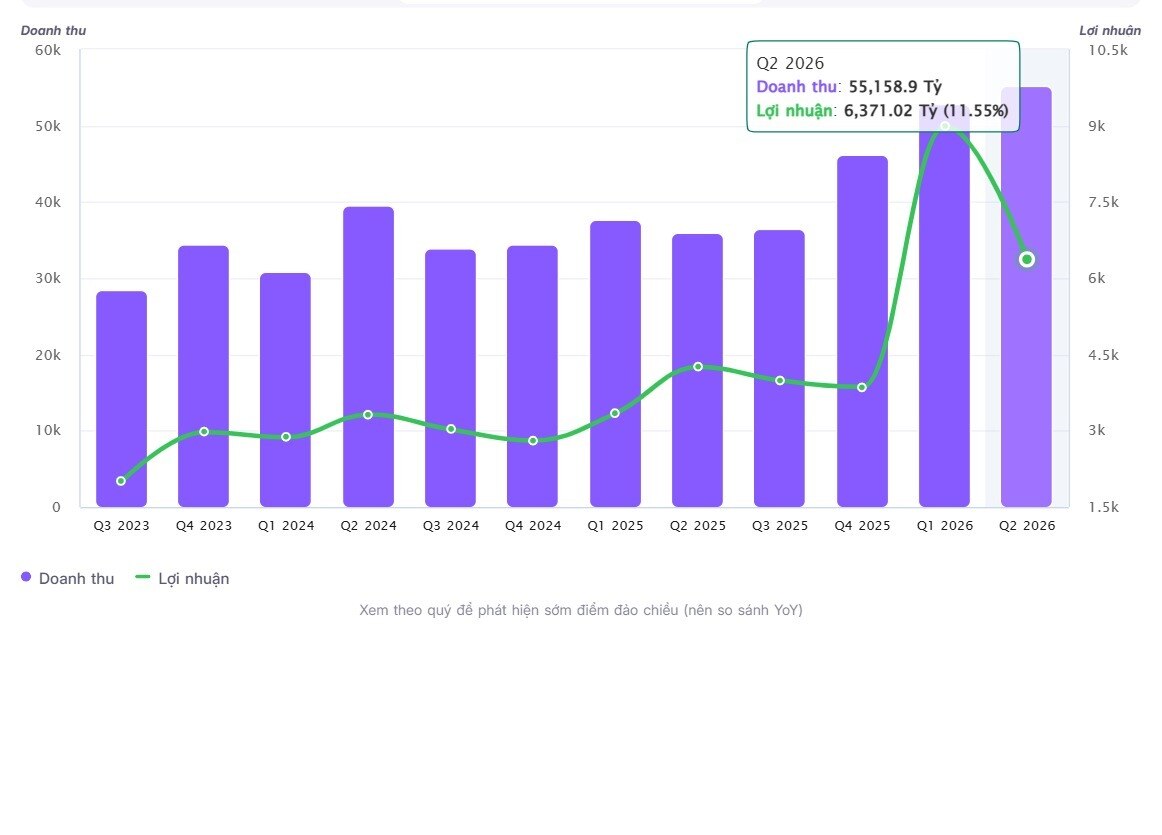
Dự báo HPG đạt lợi nhuận ròng khoảng 26.200 tỷ đồng, tăng 70% so với năm 2025.
Hòa Phát là doanh nghiệp có mức tăng trưởng nổi bật. Sản lượng quý III được dự báo đạt 4,1 triệu tấn, tăng 38%, trong đó HRC tăng tới 68%. Doanh thu có thể đạt 55.200 tỷ đồng, tăng 50%; biên gộp khoảng 17%, tăng 0,3 điểm phần trăm.
Nhờ sản lượng và biên lợi nhuận cải thiện, lợi nhuận ròng HPG quý III được dự báo đạt khoảng 5.600 tỷ đồng, tăng 40%. Cả năm 2026, con số này có thể lên 26.200 tỷ đồng, tăng 70%.
Tuy nhiên, chi phí vốn đang tạo lực cản. Chi phí tài chính của HPG được dự báo tăng 60% trong quý III do mặt bằng lãi suất cao và nợ vay gia tăng.
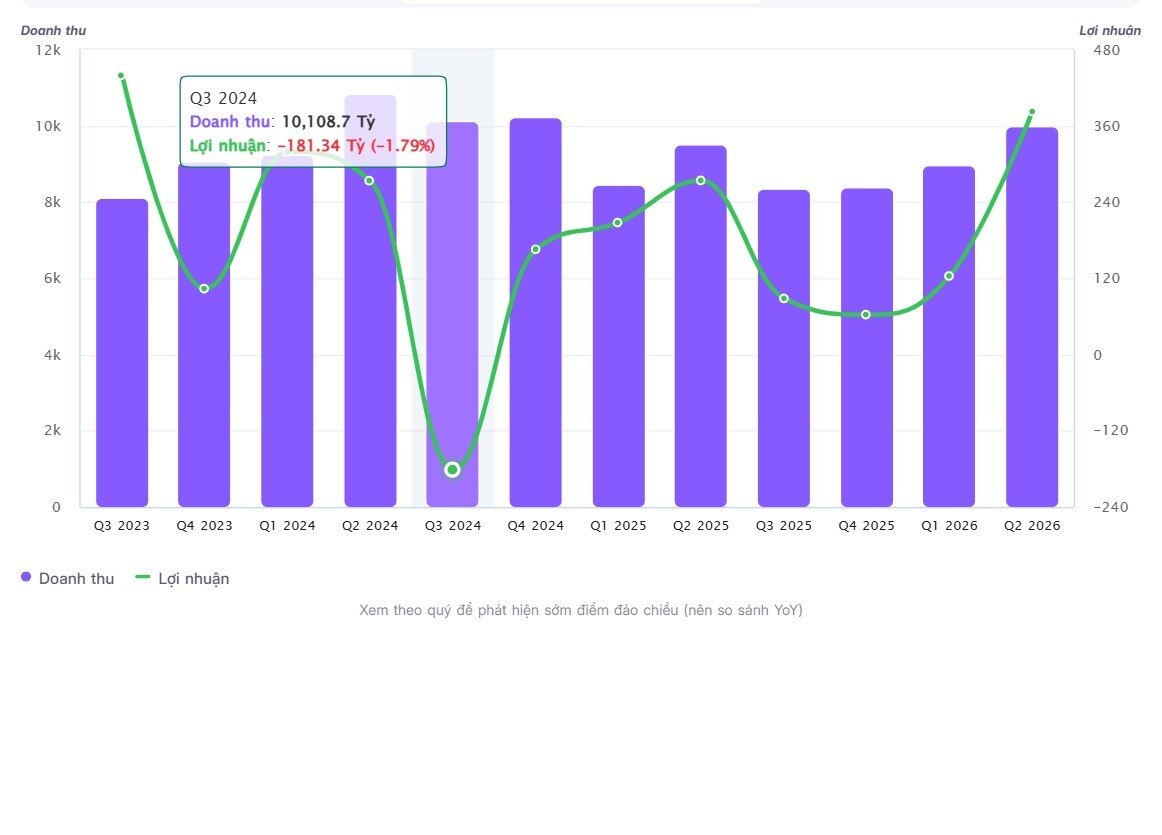
Lợi nhuận ròng quý III/2026 của HSG được dự báo đạt 200 tỷ đồng, tăng 207% so với nền thấp năm 2025
Ở nhóm tôn mạ,HSG cũng ghi nhận triển vọng cải thiện rõ nét, với lợi nhuận quý III/2026 được dự báo đạt khoảng 200 tỷ đồng, tăng 207% so với cùng kỳ. Động lực đến từ sản lượng tiêu thụ và mặt bằng giá thép cải thiện, giúp biên lợi nhuận phục hồi sau giai đoạn chịu áp lực. Tuy nhiên, triển vọng cả năm vẫn phụ thuộc đáng kể vào sức cầu tôn mạ và thị trường xuất khẩu.
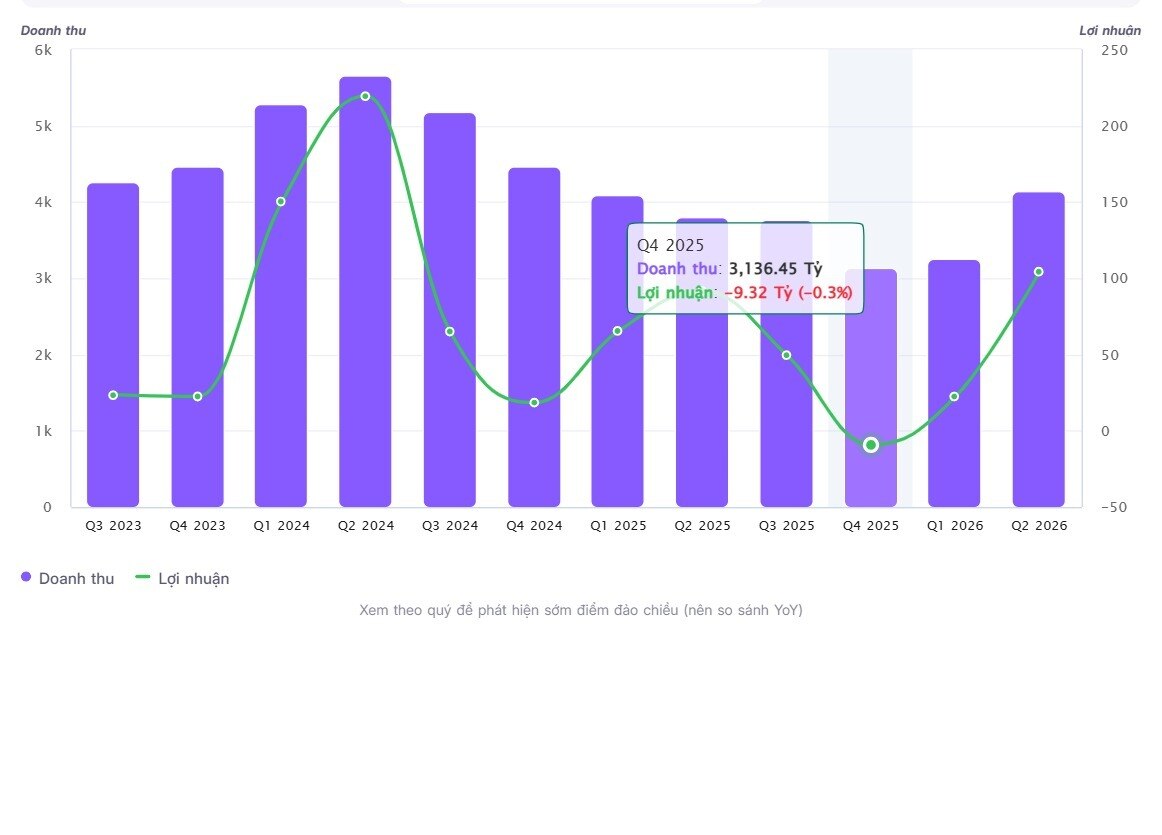
Giá bán cao hơn giúp biên gộp của NKG có thể tăng 2,3 điểm phần trăm so với cùng kỳ, lên mức 7%
Nam Kim (NKG) cũng được hưởng lợi từ nhịp phục hồi của thị trường thép, nhưng tốc độ cải thiện lợi nhuận được đánh giá thận trọng hơn HPG. Trong quý III/2026, lợi nhuận sau thuế NKG được dự báo đạt khoảng 65 tỷ đồng, tăng 30% so với cùng kỳ, nhờ sản lượng tiêu thụ cải thiện và mặt bằng giá thép thuận lợi hơn.
Tuy nhiên, tính chung cả năm, lợi nhuận NKG được dự báo giảm 13%, cho thấy đà phục hồi chưa đủ mạnh để bù đắp những áp lực còn lại từ chi phí đầu vào và thị trường xuất khẩu. Khác với HPG có lợi thế lớn ở thép xây dựng và HRC, NKG tập trung nhiều vào tôn mạ, nên kết quả kinh doanh còn nhạy với nhu cầu xuất khẩu và cạnh tranh về giá.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


